ICU Weekly від 12 грудня
ICU Research
Ринки: Ринки нервують через монетарну політику
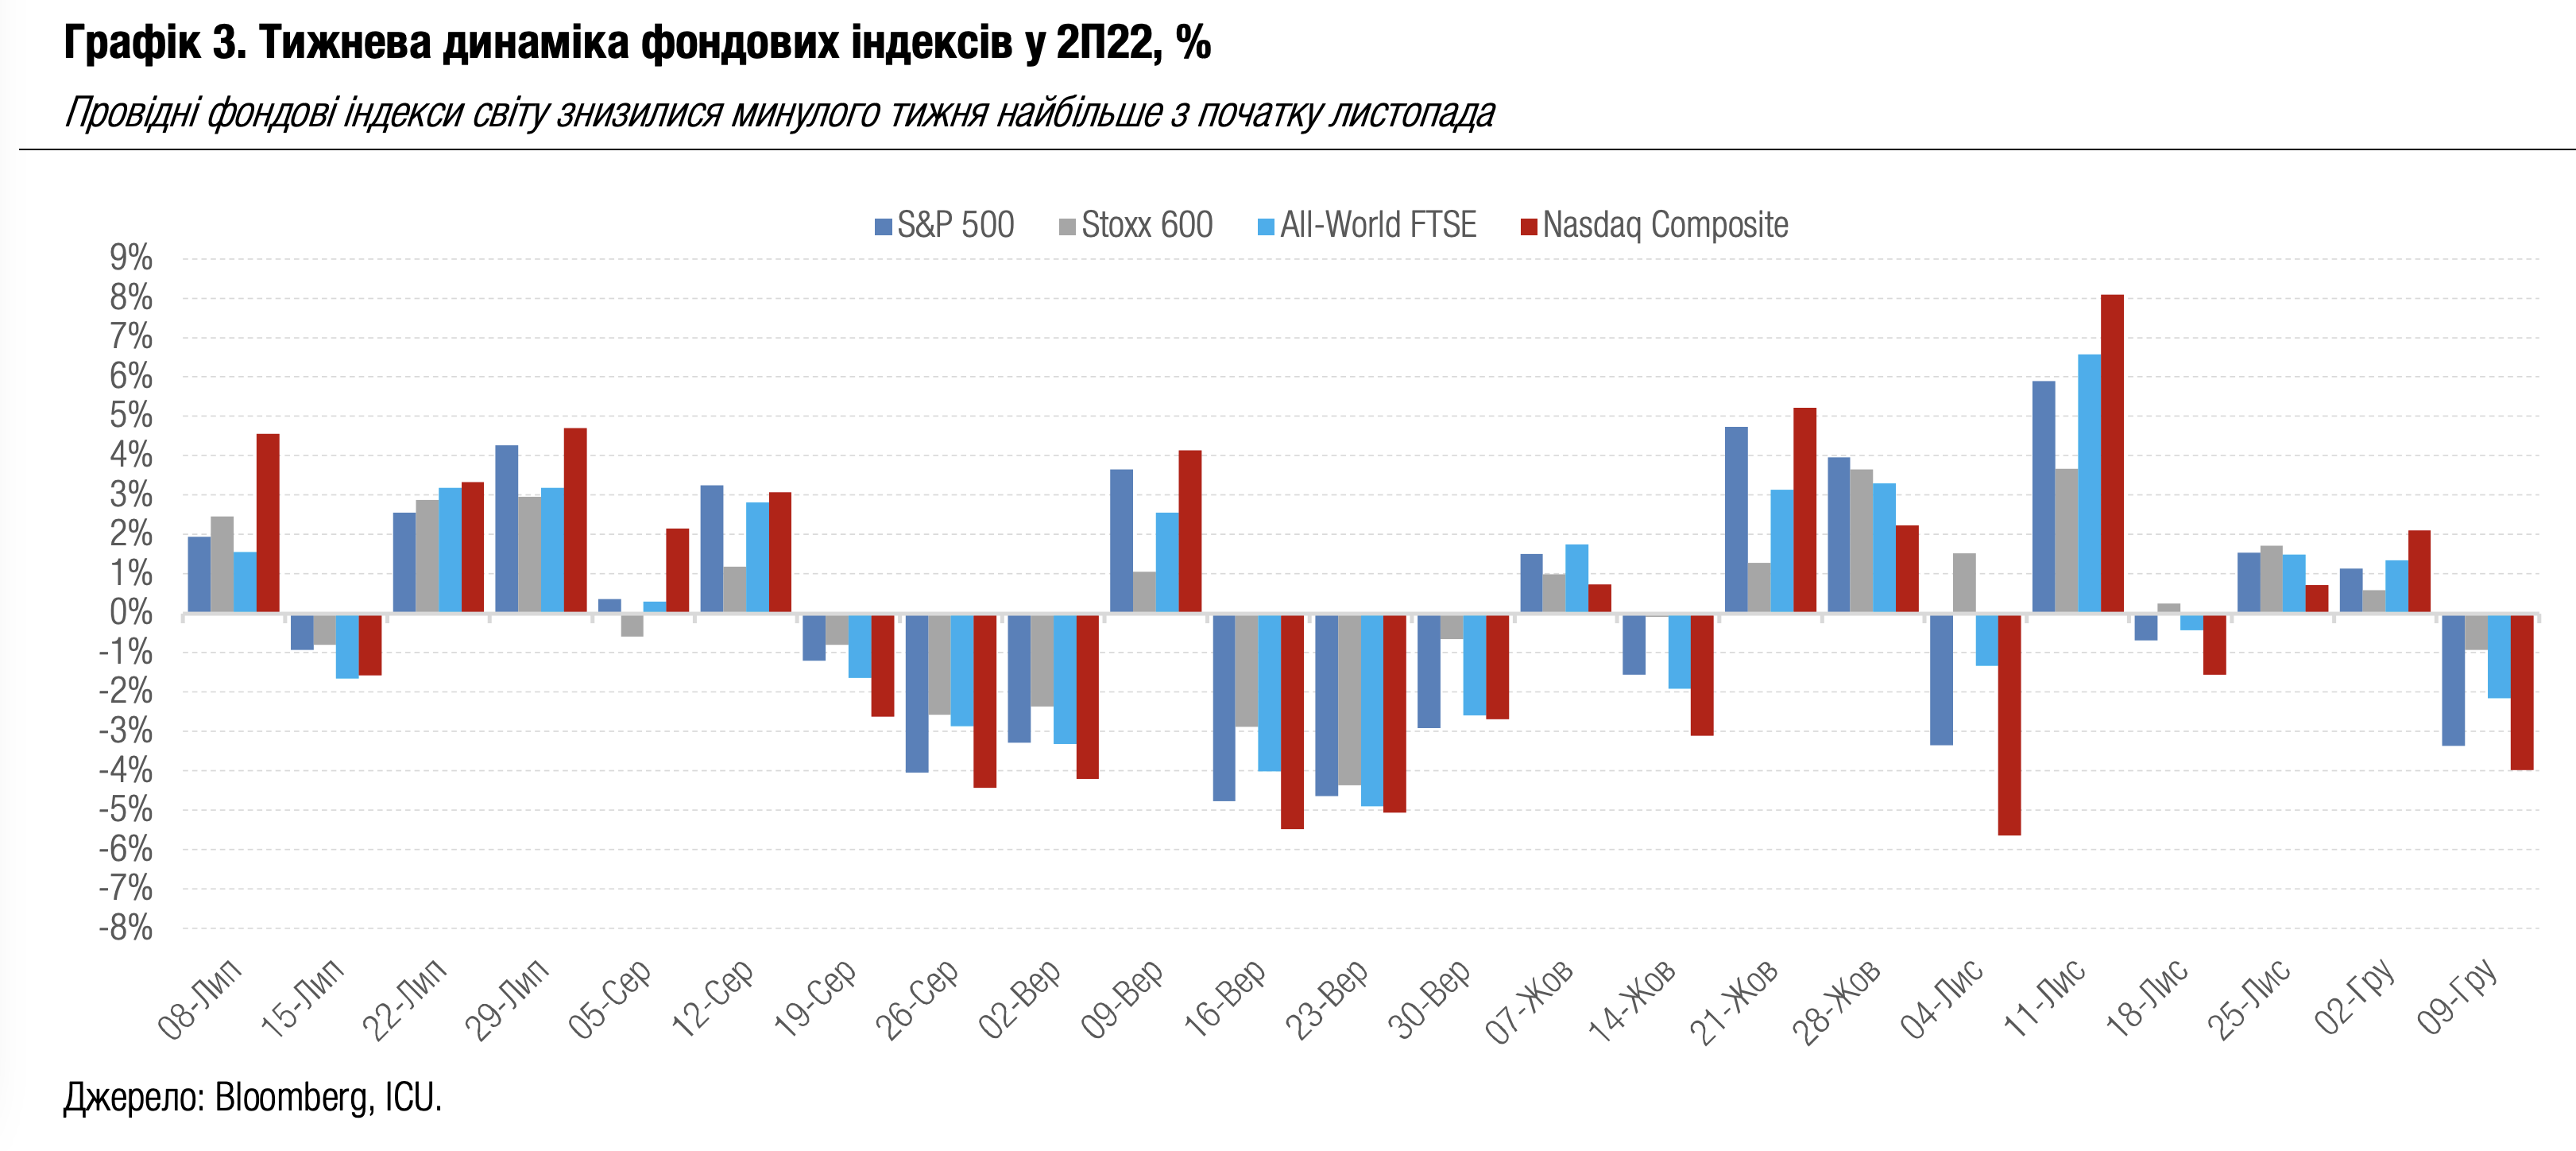
За минулий тиждень провідні фондові індекси світу впали найбільше з початку листопада на страхах триваліших і вищих за поточні прогнози ставок центральних банків.
Такі страхи значно посилилися після оприлюднення кращих за очікування економічних даних, які можуть спонукати центральні банки проводити жорсткішу політику для приборкання інфляції. Спочатку в понеділок звіт від Institute for Supply Management показав, що в листопаді ділова активність сектору послуг у США зросла вже тридцятий місяць поспіль. Згідно з іншим звітом, промислова активність у жовтні зросла на 1% у порівнянні з вереснем. У п’ятницю ж був оприлюднений звіт University of Michigan, згідно з яким індекс споживчих настроїв виріс до 59.1 в грудні з 56.8 в листопаді й таким чином теж перевершив прогнози.
Тим часом продовжували надходити свідчення того, що високий інфляційний тиск зберігається. Індекс виробничих цін у США зріс у листопаді на 0.3% м/м і 7.4% р/р у порівнянні з прогнозованим ростом на 0.2% м/м і 7.2% р/р.
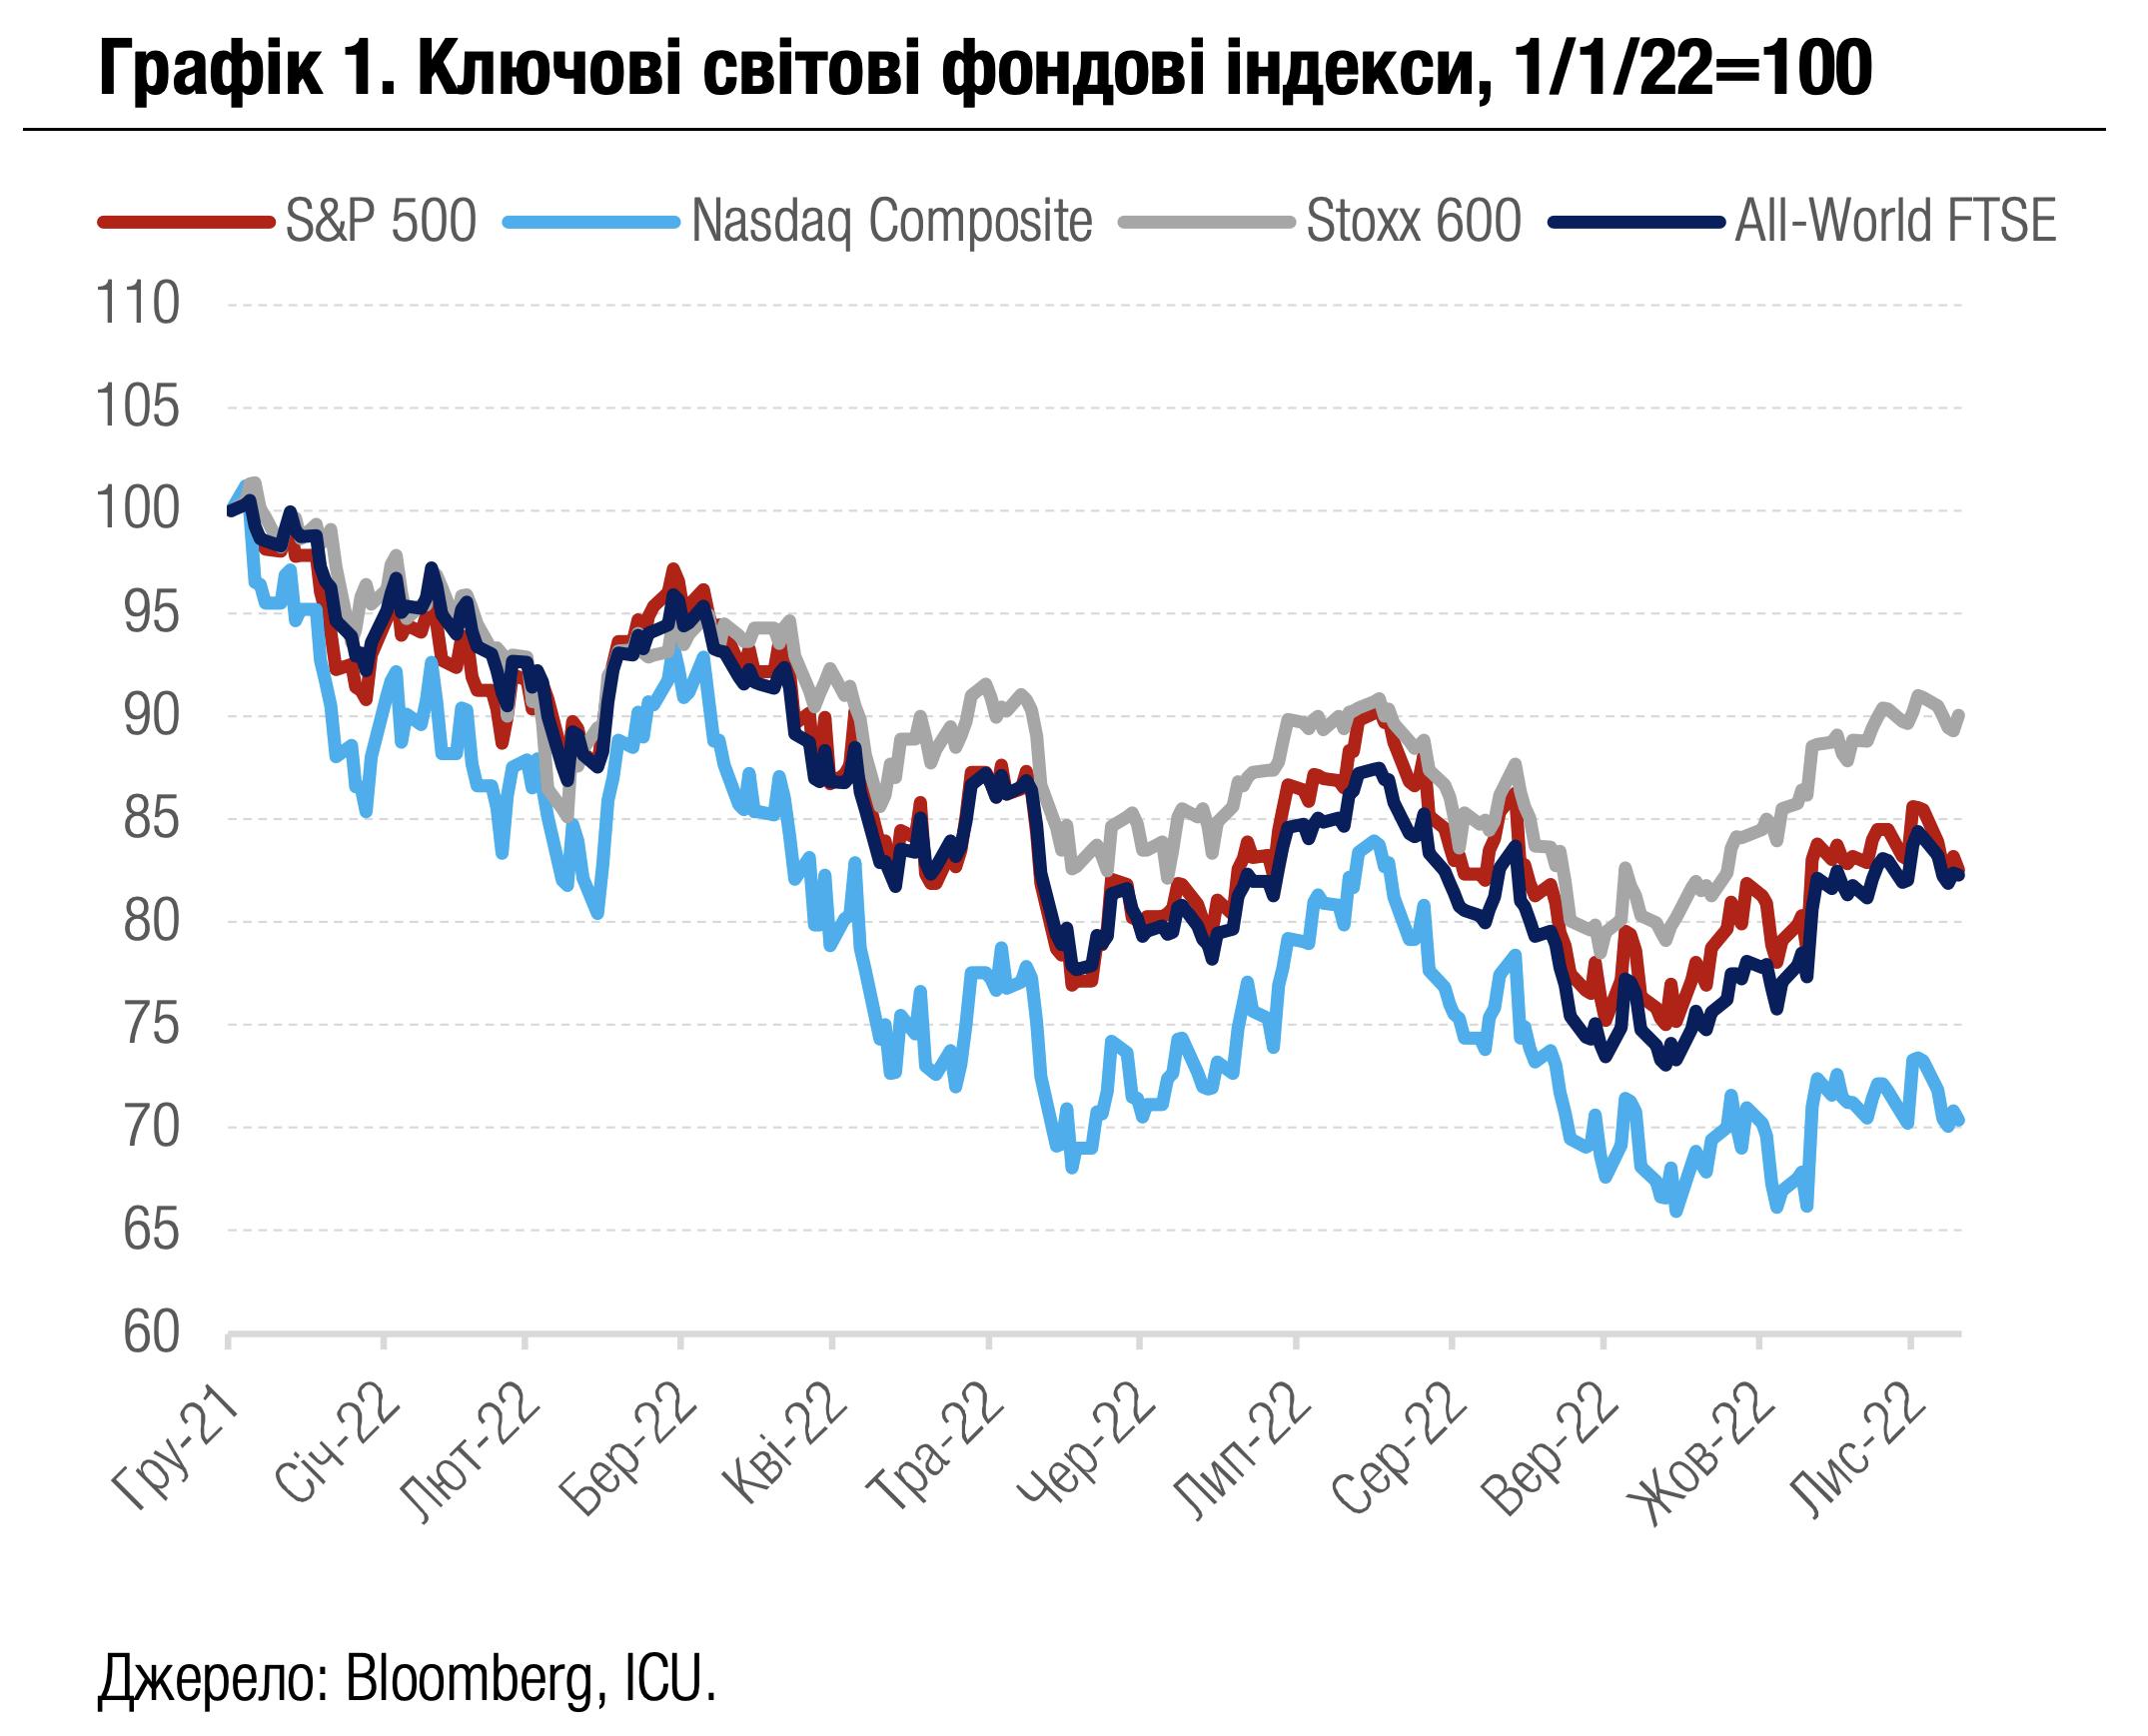
У тижневому підсумку провідні фондові індекси світу впали найбільше з початку листопада. Американські S&P 500 і Nasdaq Composite втратили на 3.4% та 4% відповідно. Глобальний індекс All-World FTSE впав на 2.2%, а Європейський Euro Stoxx знизився на 0.9% і таким чином перервав позитивну семитижневу серію. Індекс долара США DXY підріс на 0.3% до 104.8. Дохідності десятирічних казначейських облігацій США зросли на 9 б.п. до 3.58%, а дворічних облігацій – на 7 б.п. до 4.27%. Індекс єврооблігацій країн, що розвиваються, EMBI, не зазнав змін. Більш детально про події на фінансових ринках минулого тижня можна дізнатися тут.
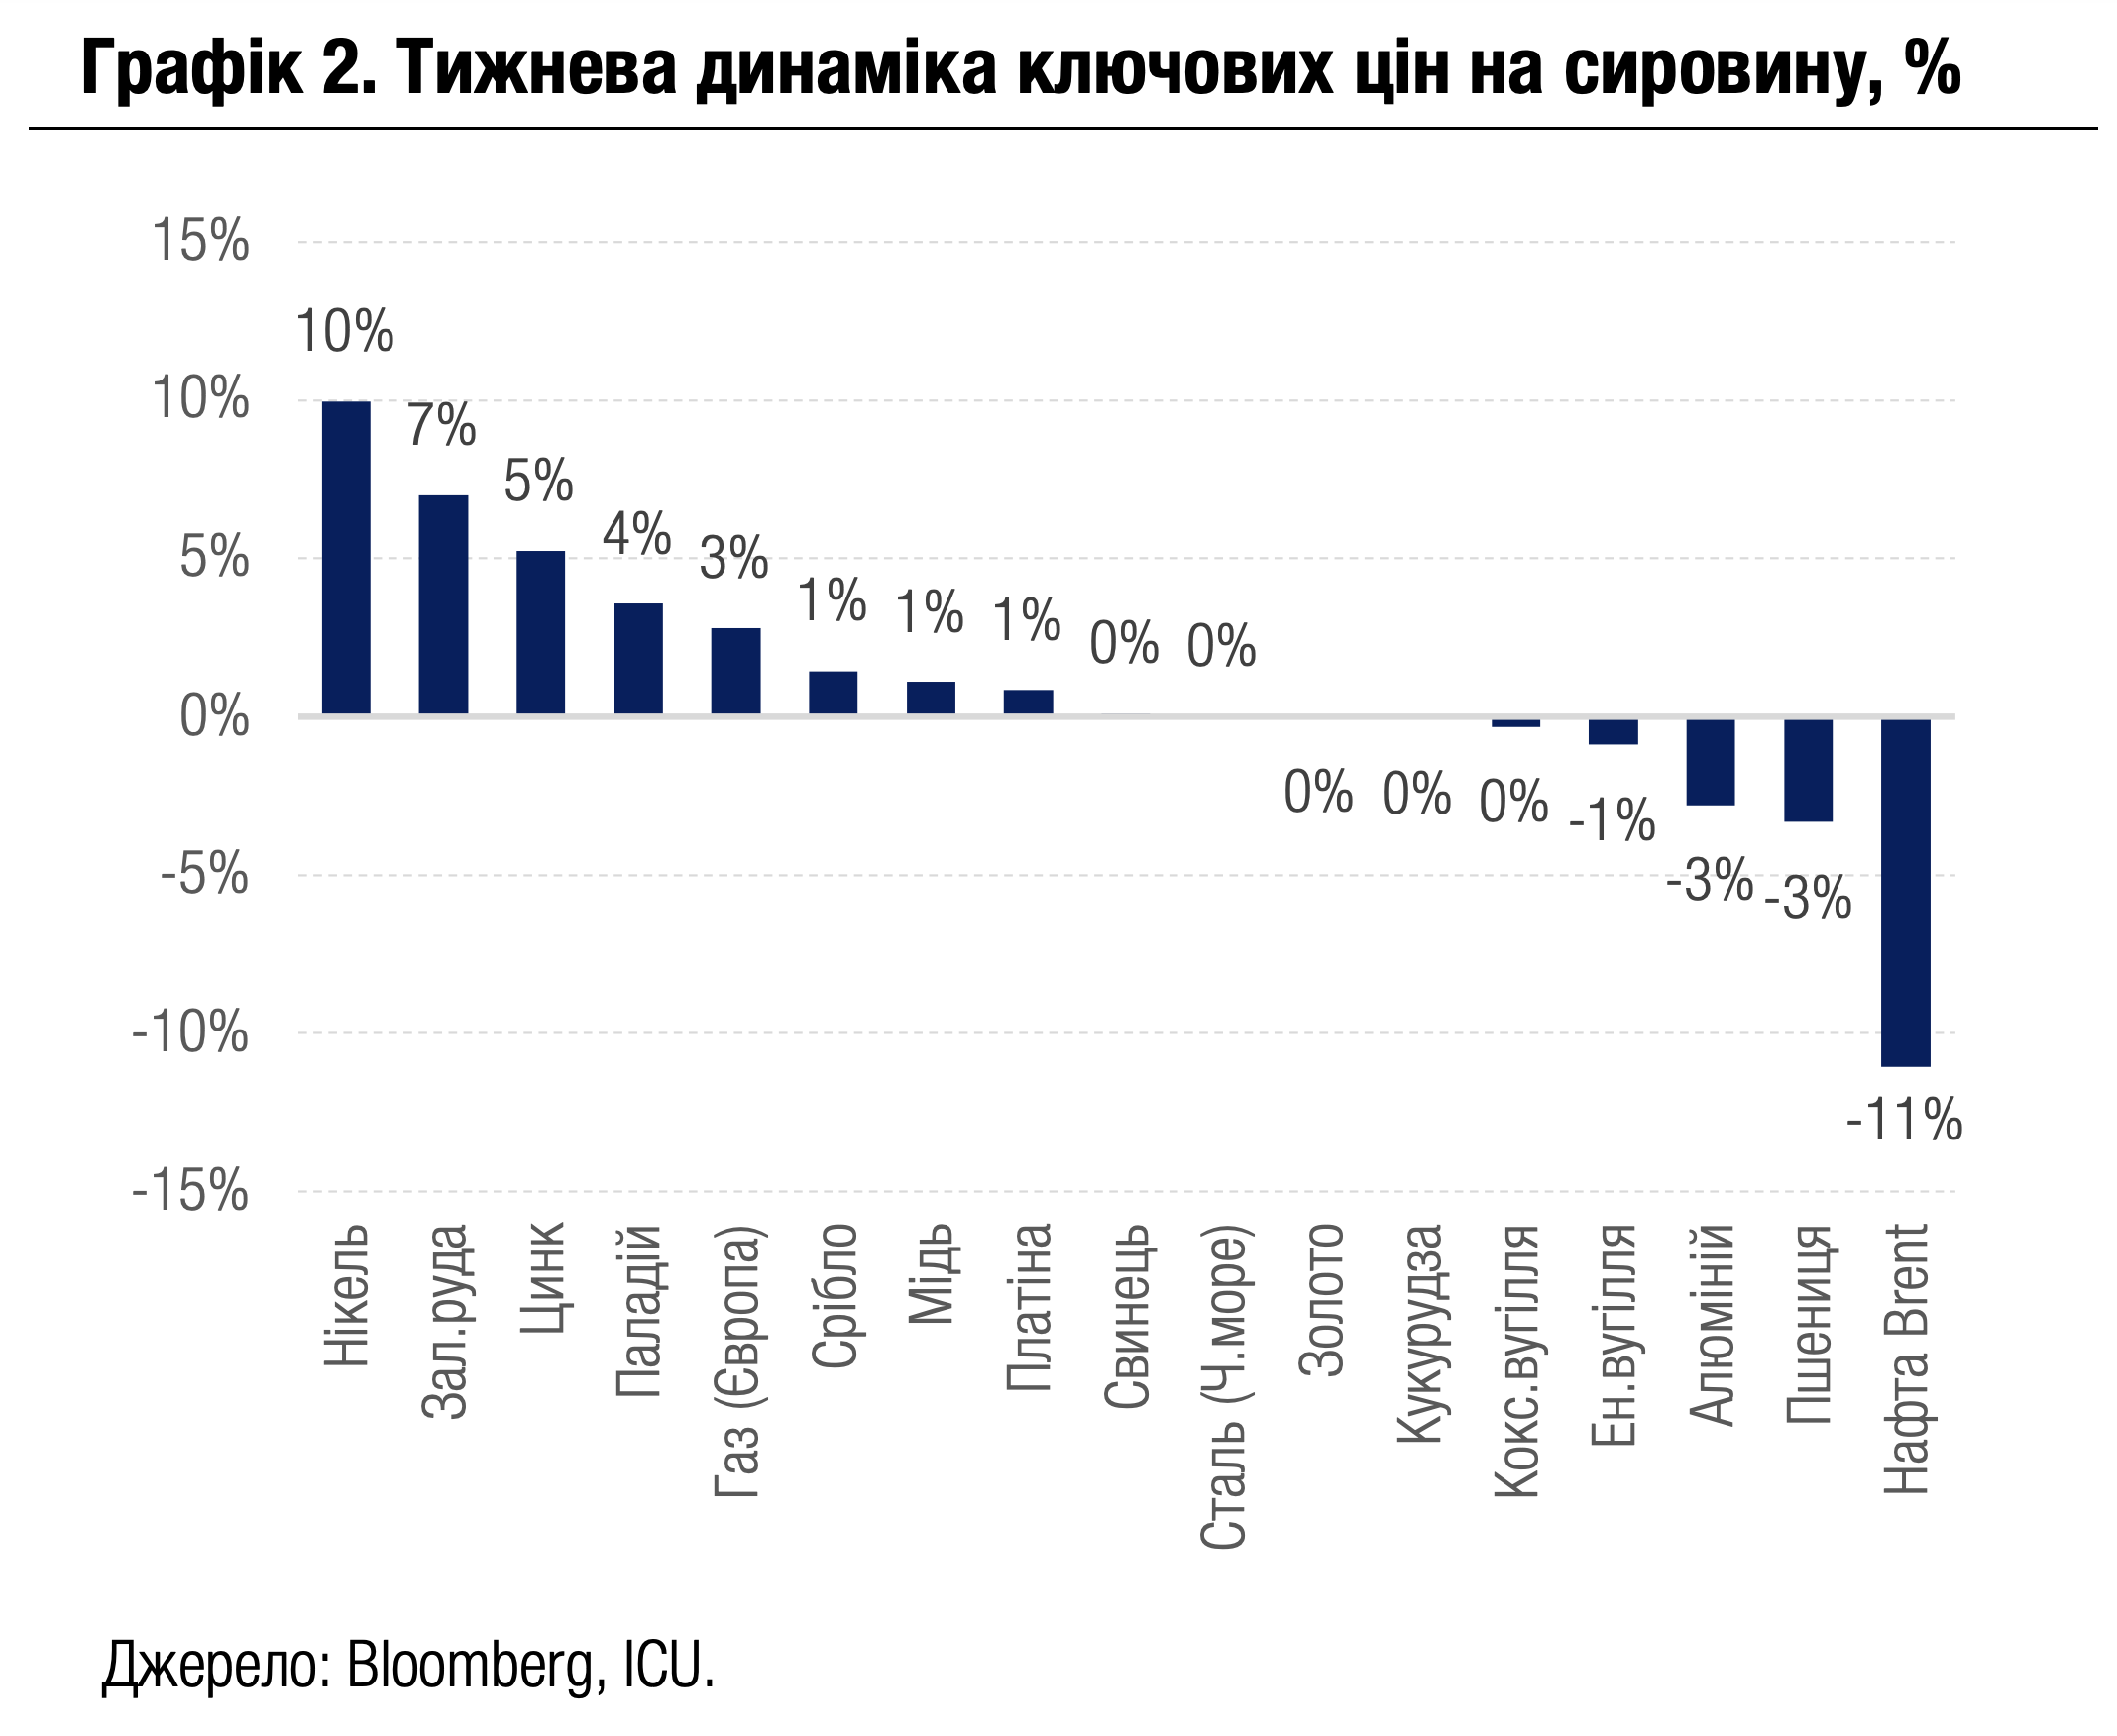
На сировинних ринках минулого тижня не було єдиної динаміки. Ціни на залізну руду й частину промислових металів зросли на новинах про пом’якшення політики щодо COVID-19 і заходи з підтримки сектору нерухомості в Китаї. Водночас ціни нафту впали за тиждень на 11%. Ринки розцінили цінову стелю G7 на рівні $60 за барель для російської нафти як незначний обмежувальний чинник для пропозиції, тож знову стали переважати страхи слабкого попиту через рецесію в західних країнах і все ще сильні COVID-19 обмеження в Китаї.
Погляд ICU: Політика центральних банків залишається головним чинником для ринків. Нещодавня риторика представників як ЄЦБ, так і ФРС дозволила інвесторам вважати високо ймовірними менші підвищення ставок обома регуляторами цього тижня. Утім, більш вирішальними будуть супроводжувальні коментарі, розподілення думок у керівництві, а також нові економічні прогнози центральних банків. Наразі подальший курс центральних банків значно залежить від нових порцій економічних даних. Відносно сильні показники ділової активності, споживчих настроїв і ринку зайнятості зберігають загрозу стійкої високої інфляції в США. Отже, саме публікація у вівторок даних американського індексу споживчих цін за листопад може стати визначальною подією для ринків цього тижня.
Облігації: Мінфін продовжує вибірково підвищувати ставки
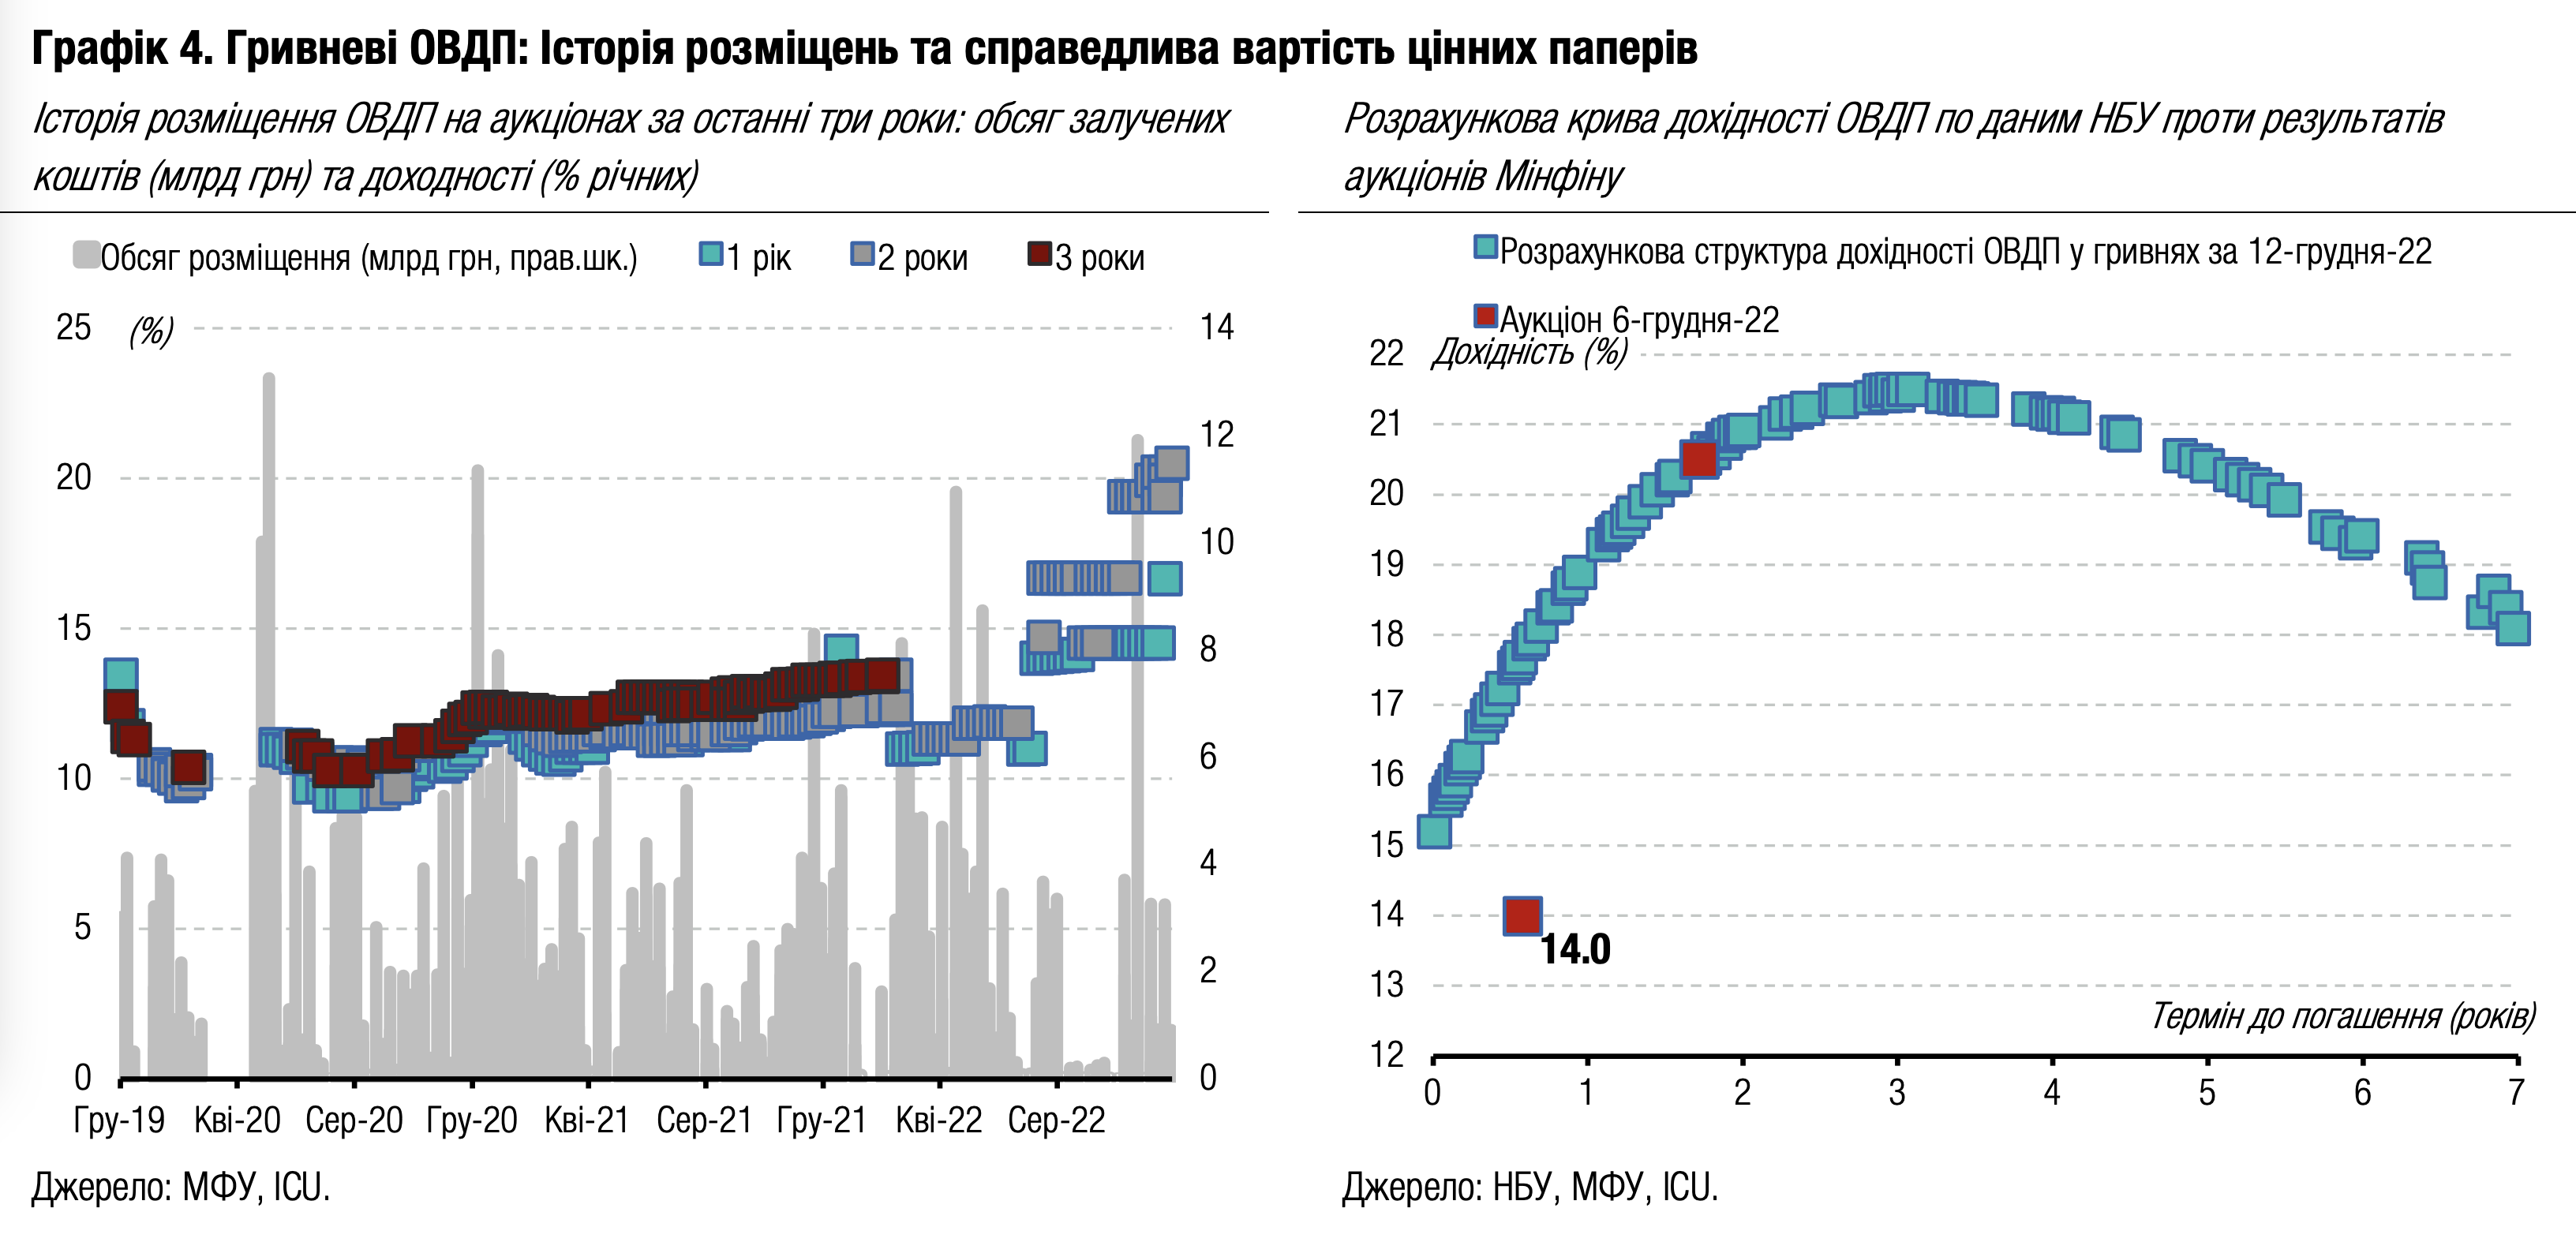
Минулого тижня Міністерство фінансів знову підвищило ставки за гривневими облігаціями, але вибірково.
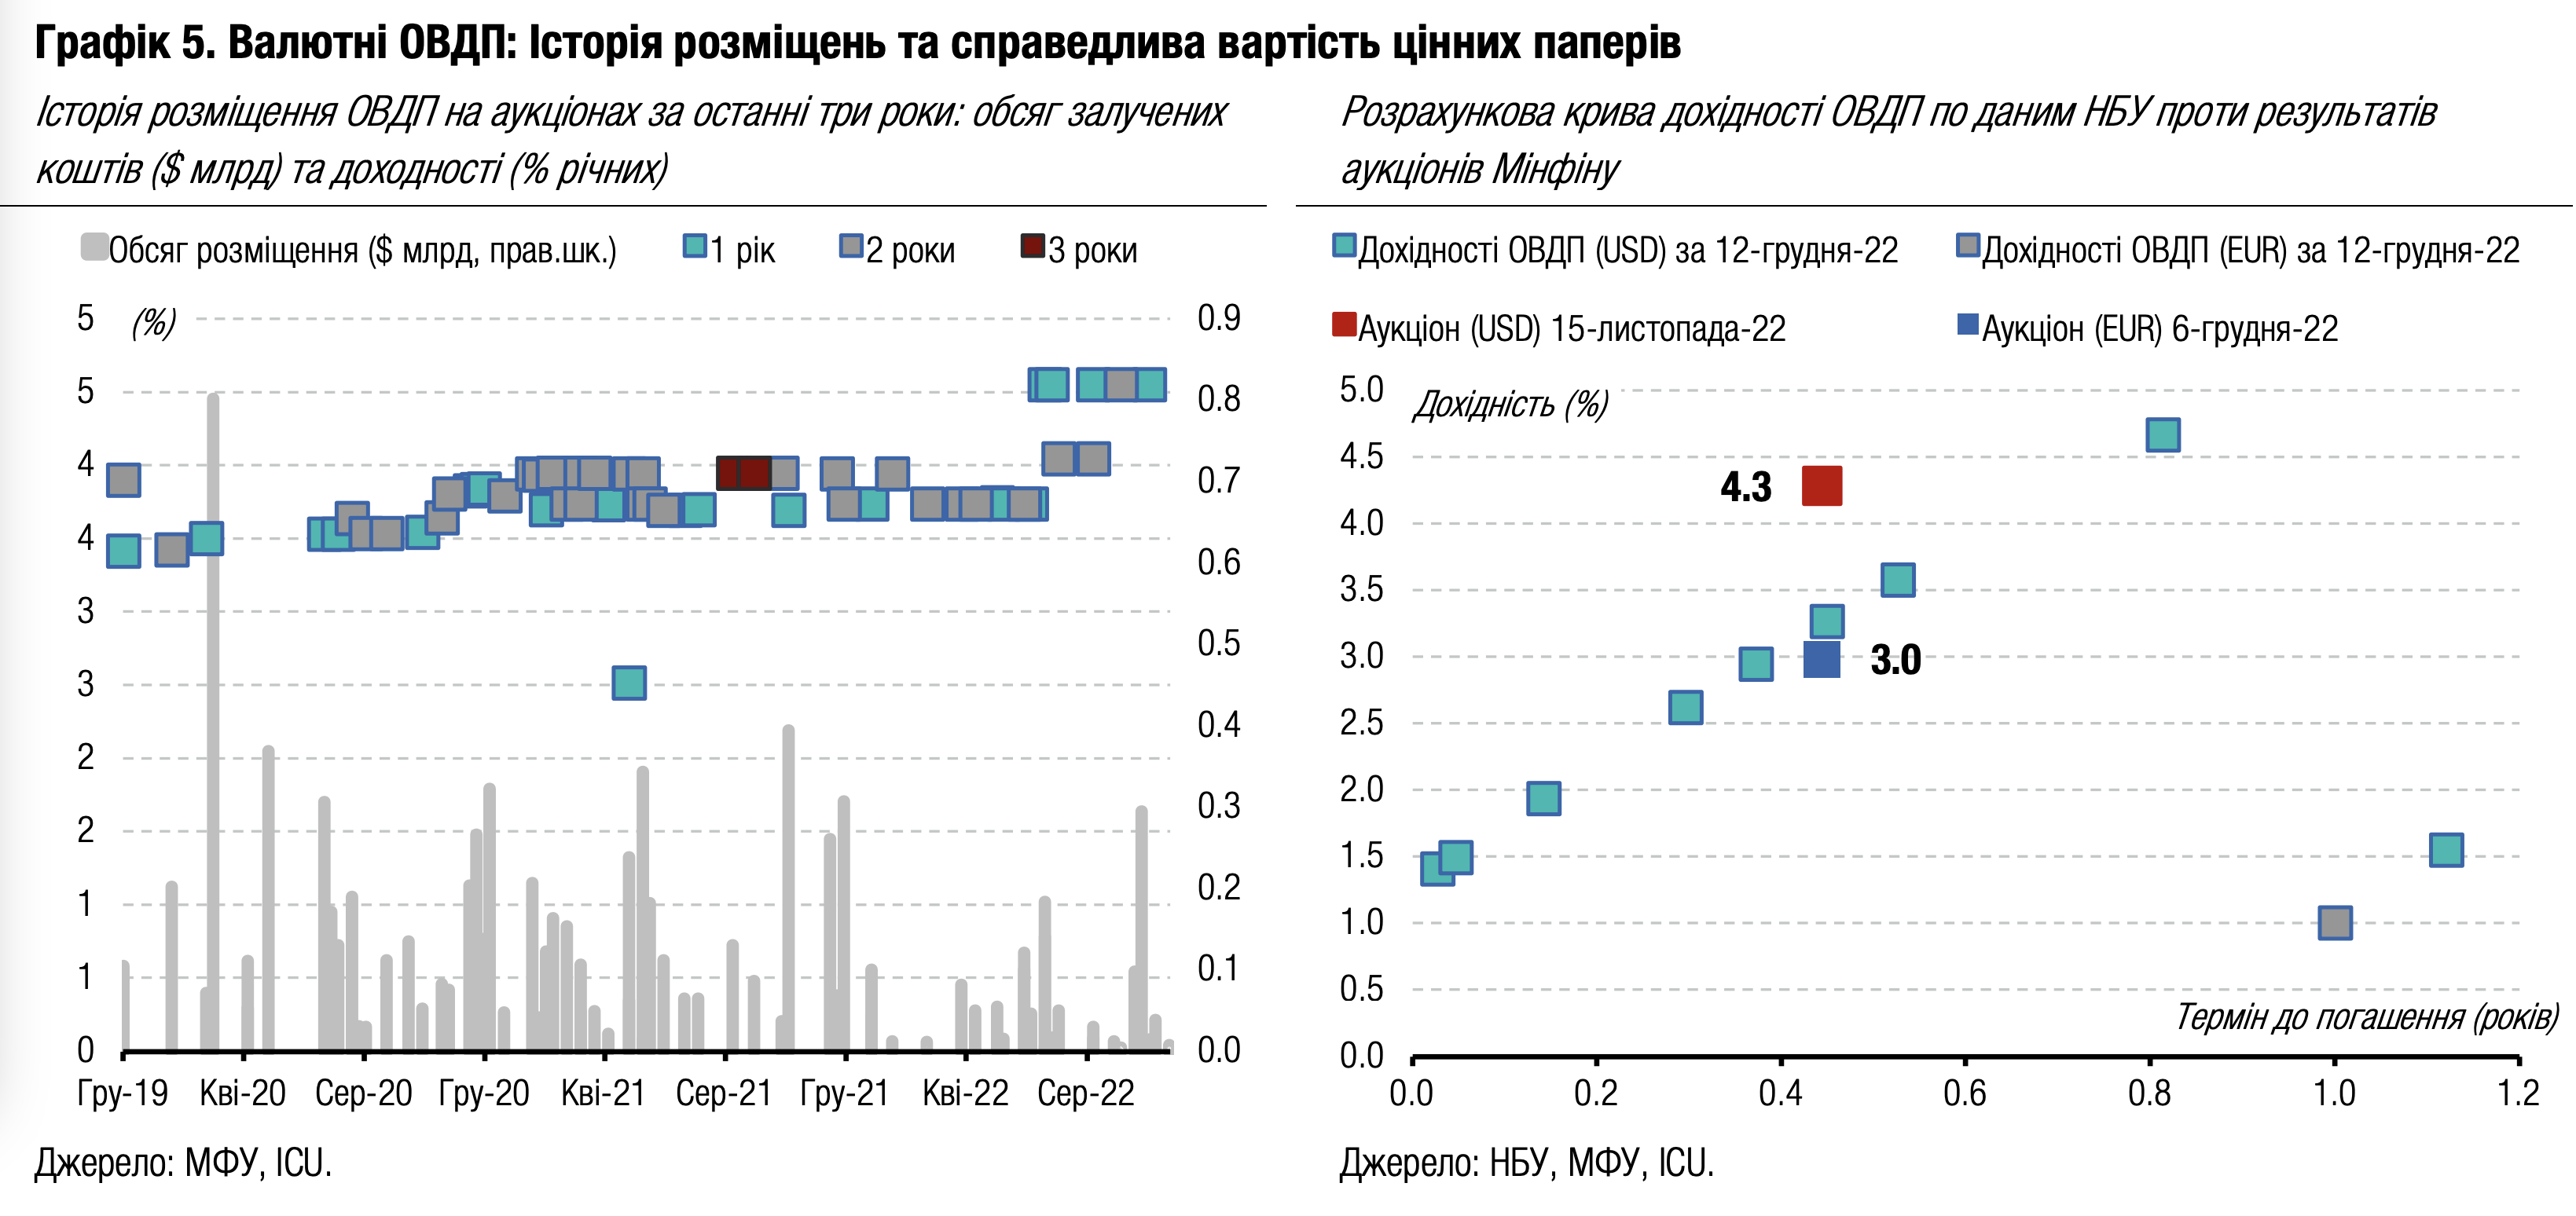
Пропозиція на аукціоні минулого вівторка складалася з чотирьох гривневих облігацій із термінами обігу від семи місяців до двох років та піврічних облігацій у євро. Лідером за попитом були півторарічні облігації з однією заявкою на 3 млрд грн, але Міністерство фінансів не погодилося підвищити ставку на 25 б.п. до 19.25%. Тож до бюджету було залучено 54.7 млн євро (2.1 млрд грн) та майже мільярд у гривні, в т.ч. 0.9 млрд грн за дворічними ОВДП, де Мінфін якраз погодився підвищити ставку на 25 б.п. до 19.5%. Деталі в огляді аукціону.
Відхилений попит лише частково перемістився на вторинний ринок, збільшивши обсяг торгів у середу-п’ятницю проти перших днів тижня. Так, у середу-п’ятницю торги склали загалом 2.3 млрд грн, а в понеділок та вівторок всього 0.3 млрд грн. Загалом за тиждень активність торгів майже не змінилася: кількість угод із гривневими ОВДП зменшилася всього на 98 до 4.8 тис угод, а обсяг зріс на 275 млн до 2.6 млрд грн.
Погляд ICU: Міністерство фінансів у вівторок несподівано відхилило заявки з більшим попитом і задовольнило заявки зі значно меншим, тоді як обидва вони потребували підвищення ставки на 25 б.п., а термін погашення обох цих випусків є близьким та припадає вже на 2024 рік. Така вибірковість у рішеннях не завжди зрозуміла ринку та зменшує потенціал залучень. Завтрашній аукціон може знову завершитися лише частковим рефінансуванням погашень, що відбудуться цього тижня в сумі 14.4 млрд грн.
Облігації: Корекція цін єврооблігацій триває
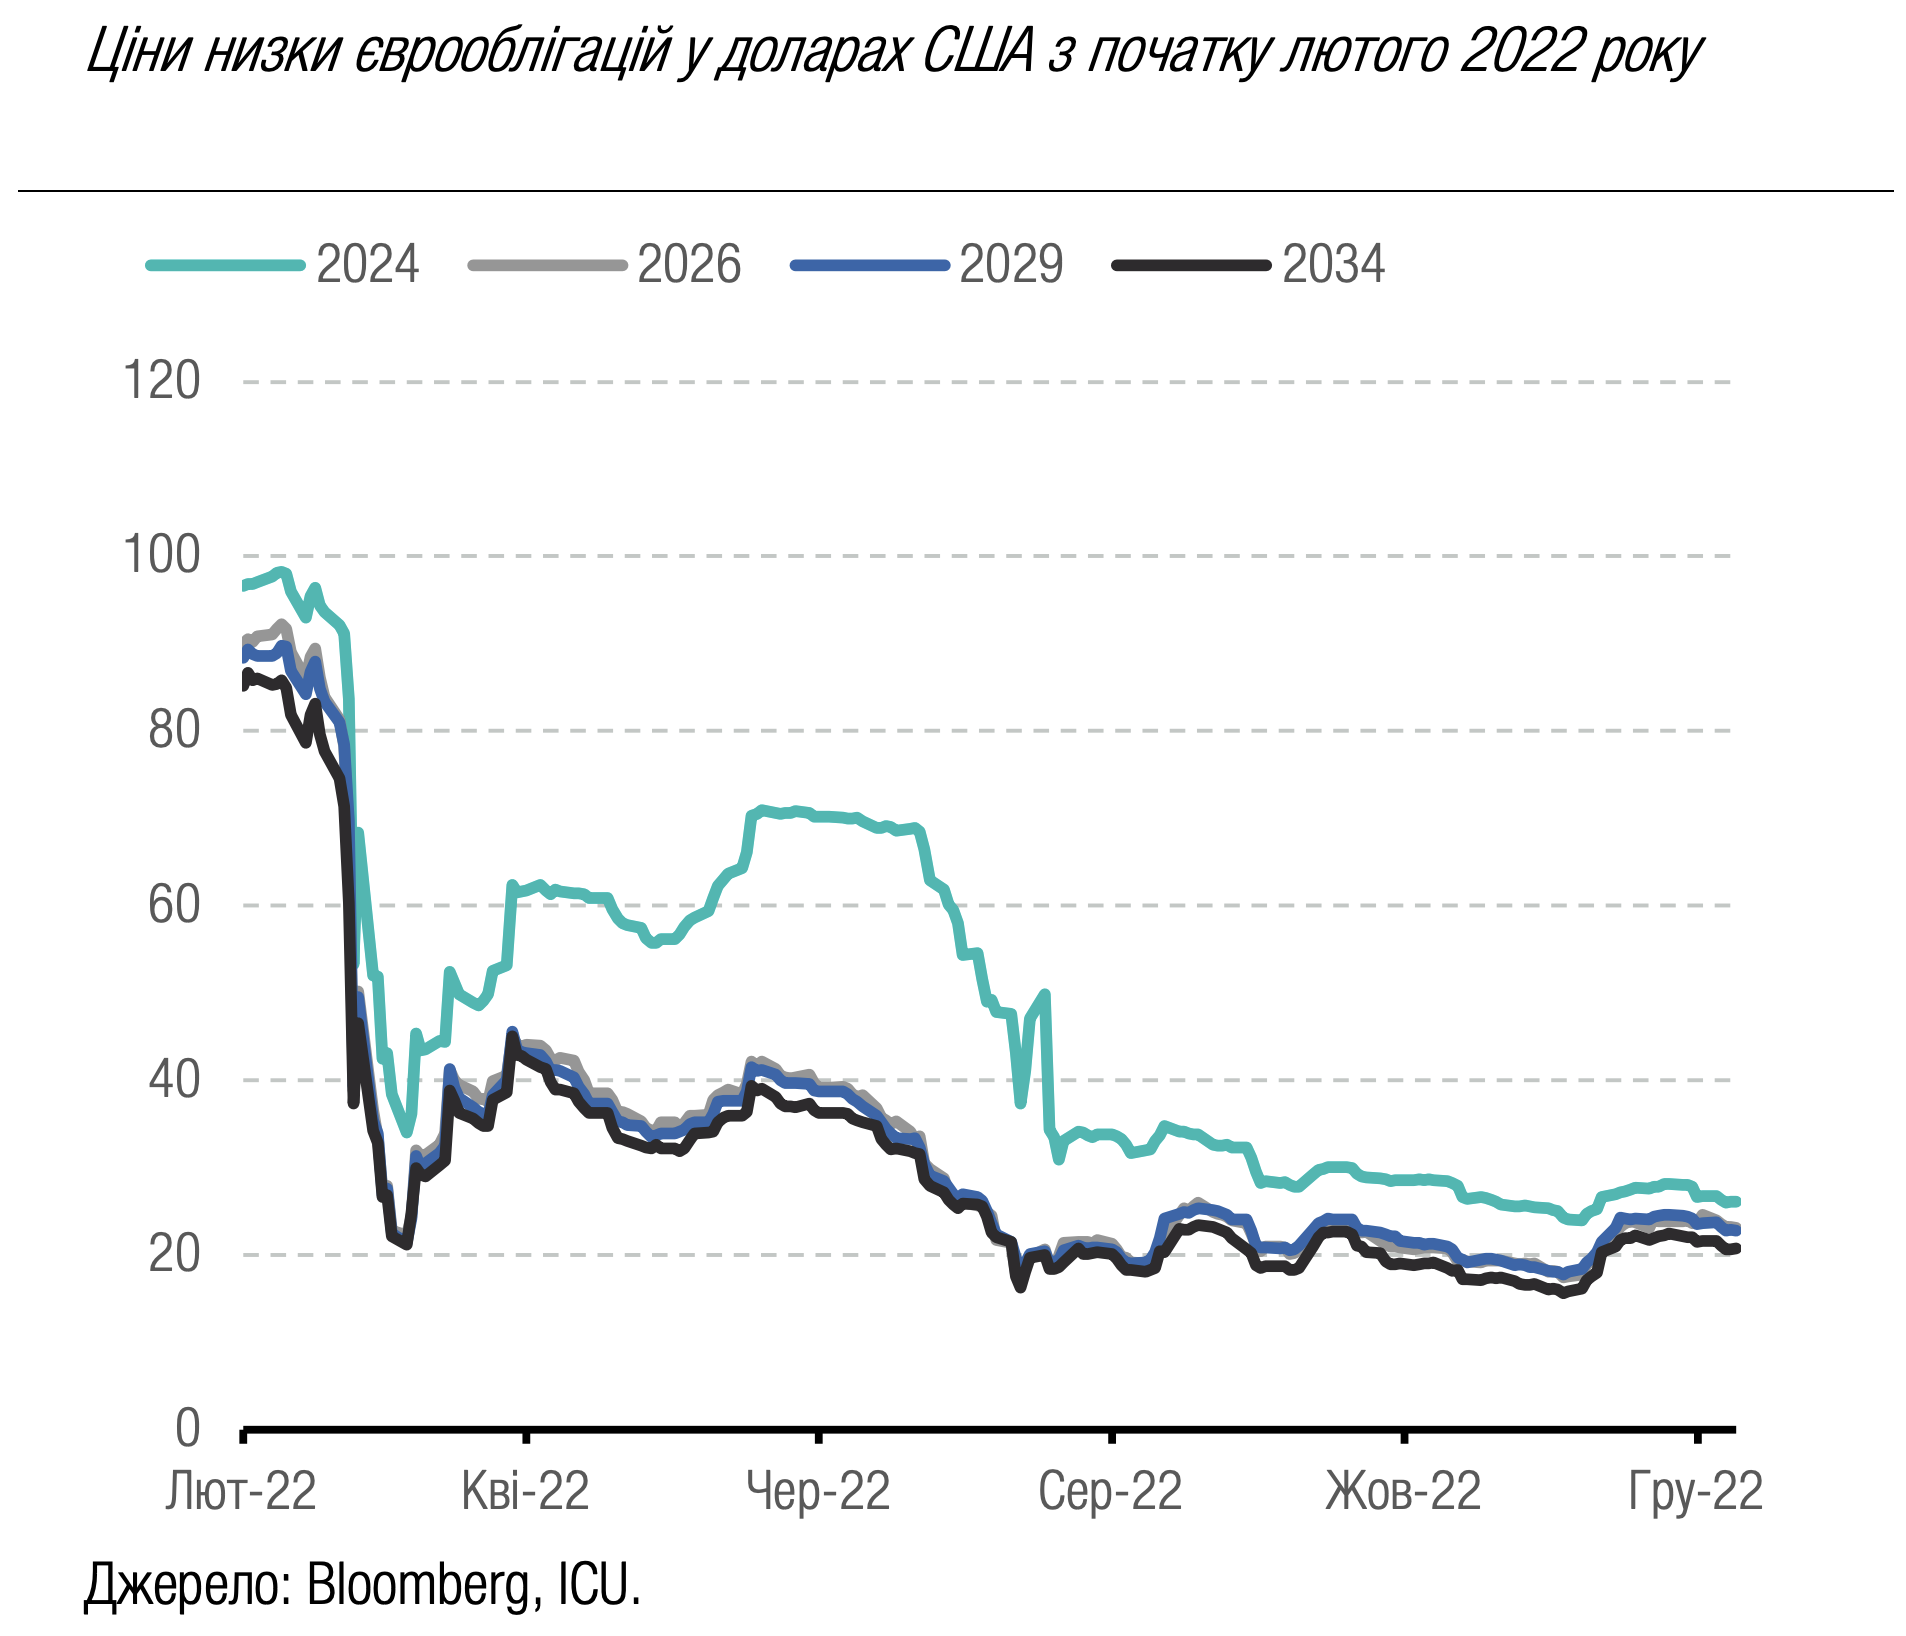
Ціни єврооблігацій продовжили плавне зниження переважно в межах 4%.
Спреди українських єврооблігацій до бенчмарка знову розширювалися, штовхаючи дохідності вверх, а ціни донизу. За тиждень ціни знизилися переважно на 1 цент, або 3-4%. Лише за кількома випусками зниження було більшим – 8-9%, або на 2 центи. Загалом рівень цін змістився з діапазону 21-27 центів на долар до 20-26 центів. Подешевшали до нижче 31 цента на долар умовного номіналу й ВВП-варанти.
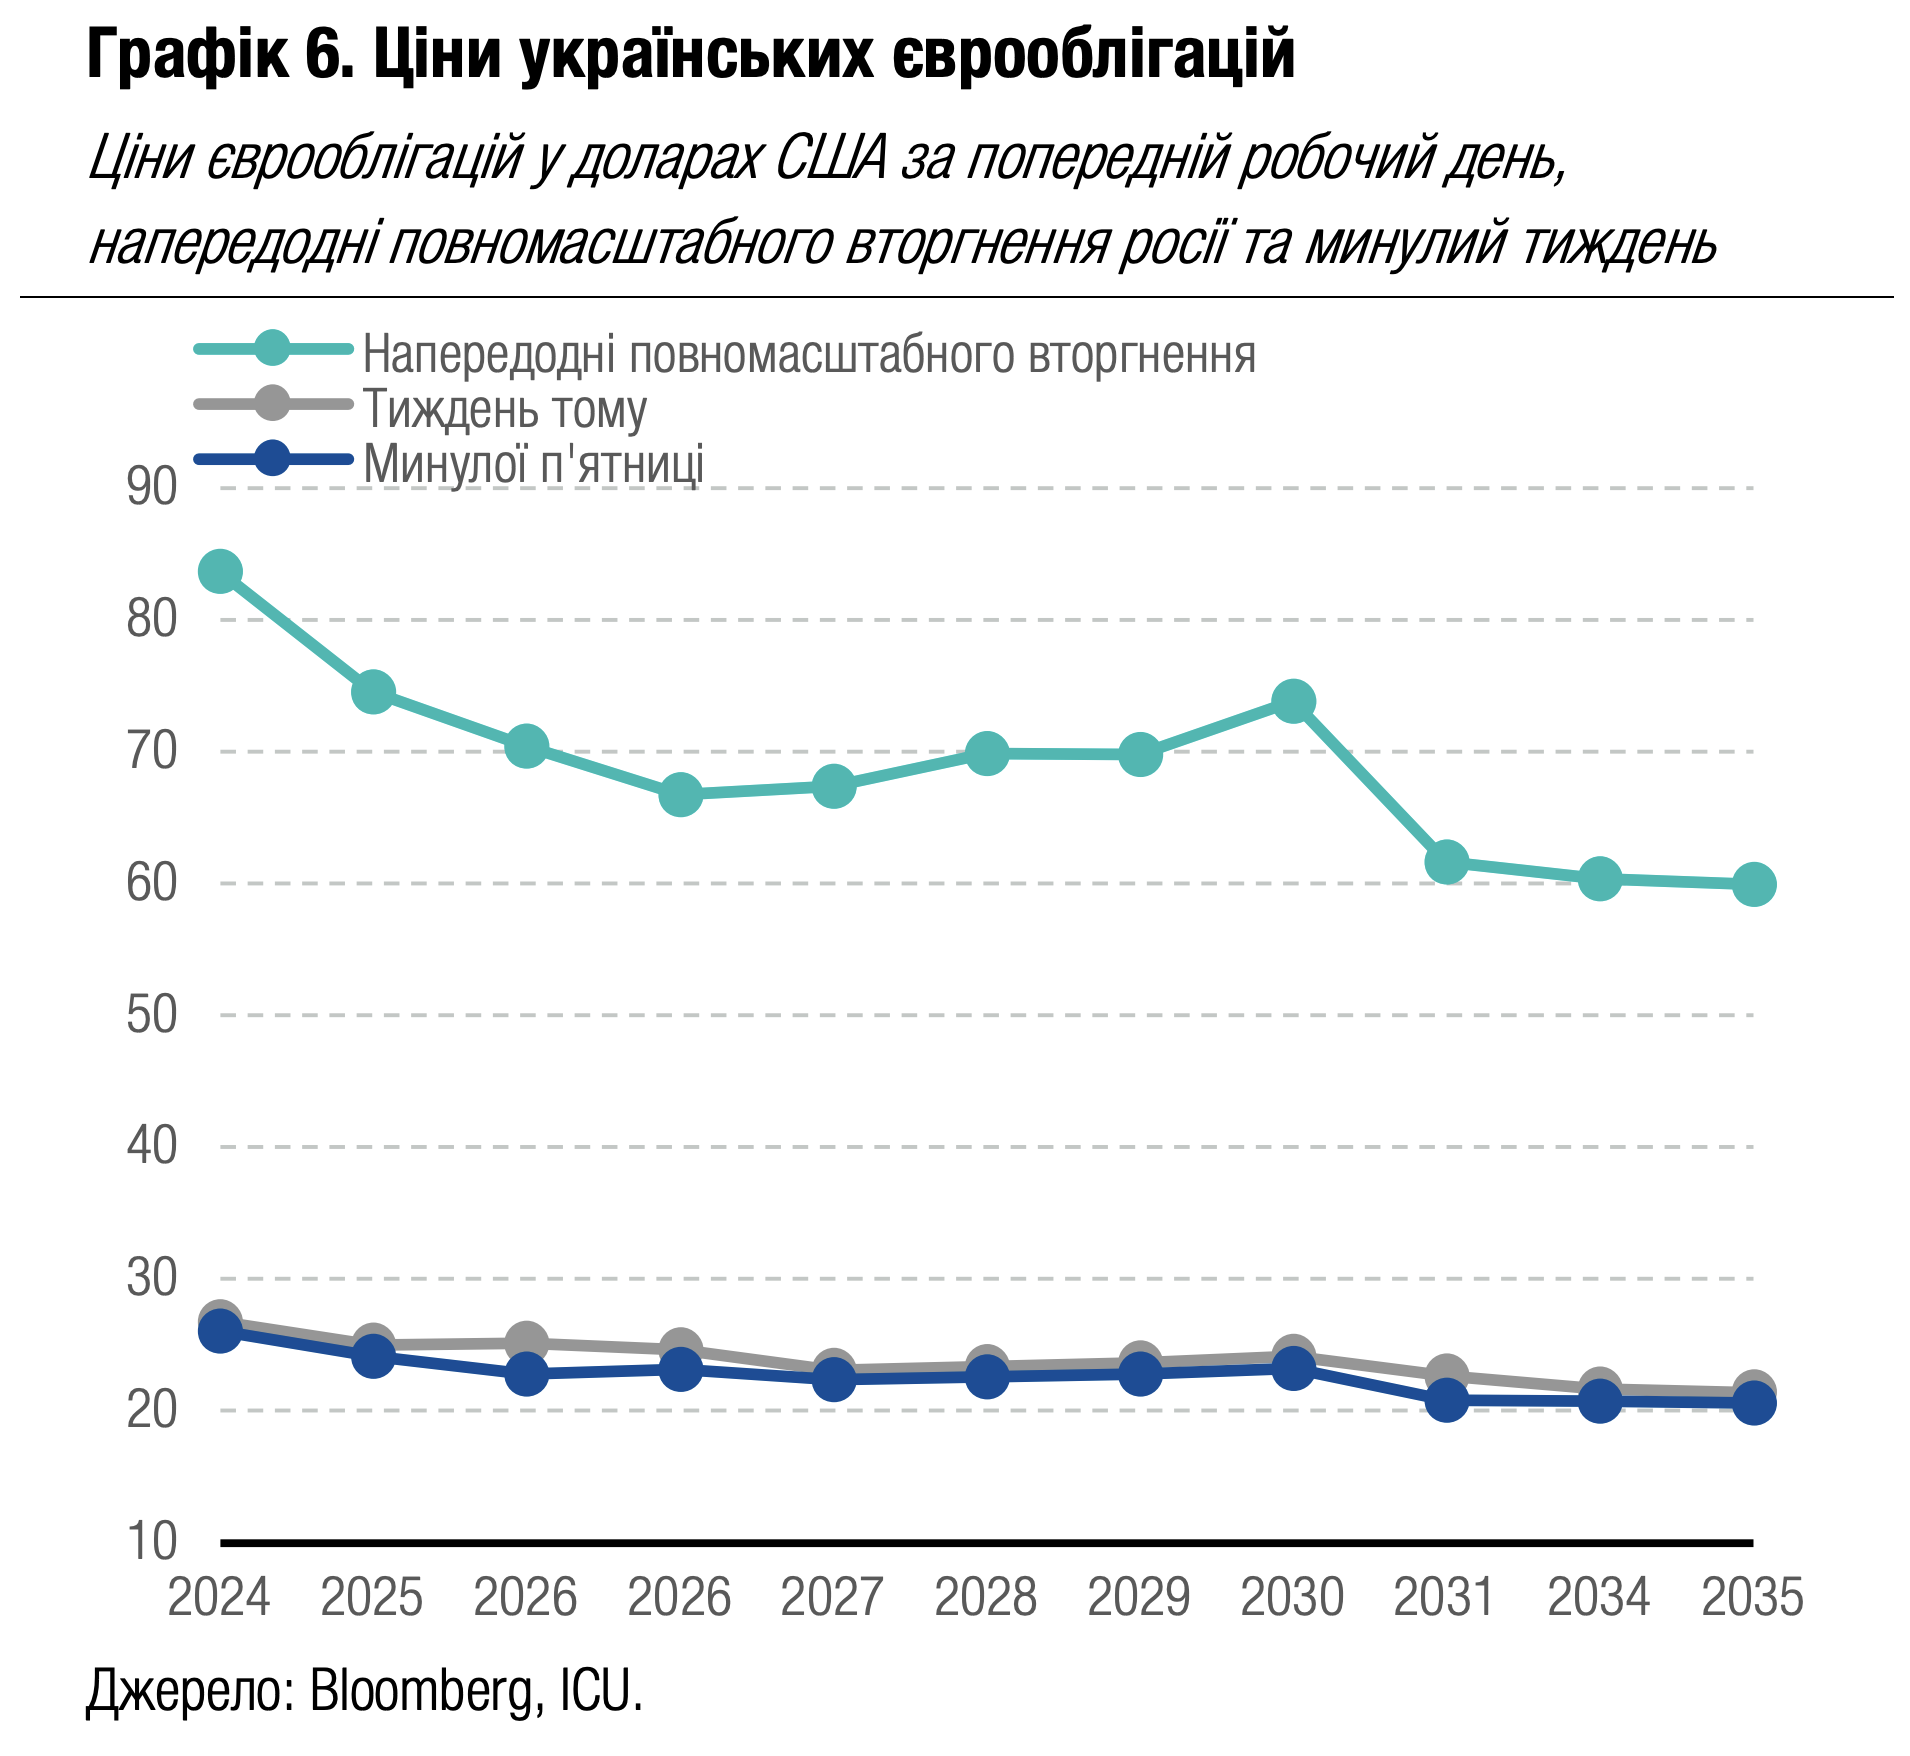
Погляд ICU: Глобальна ситуація на боргових ринках цього тижня була скоріш нейтральною для країн, що розвиваються. Ціни на єврооблігації таких країн змінювалися несуттєво й різнобічно, вочевидь, реагуючи на особливості місцевих новин. Так і українські єврооблігації продовжували дешевшати через відсутність важливих новин щодо України.
FX: Гривня укріплюється в готівковому сегменті
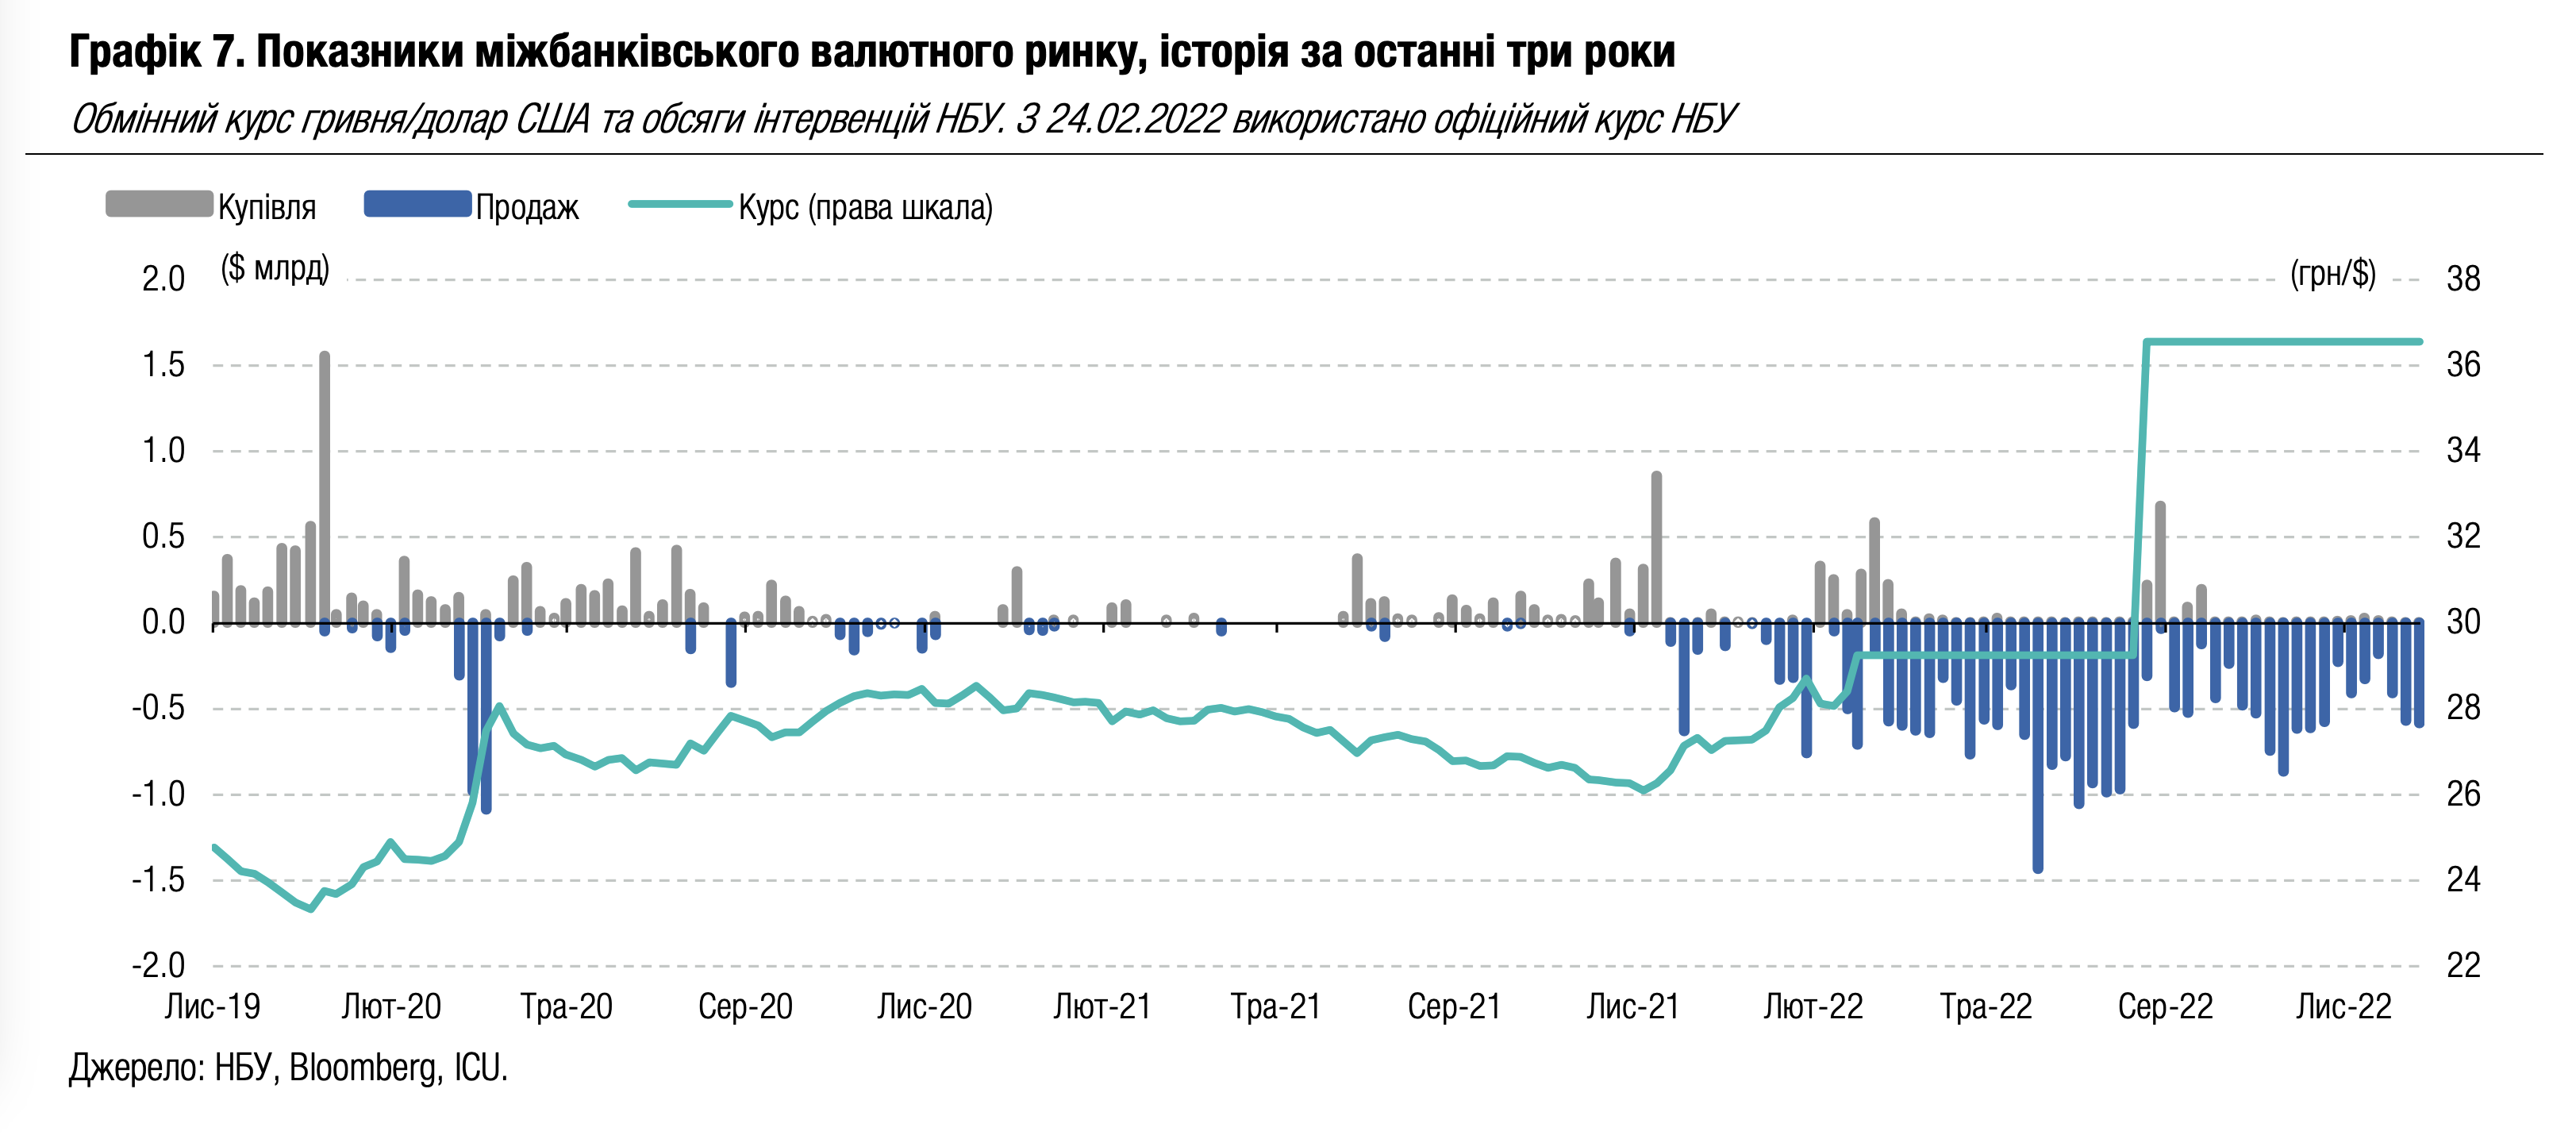
Готівковий курс гривні до долара США помітно посилився минулого тижня до рівня середини жовтня.
Пропозиція валюти на готівковому ринку переважає попит, і за минулий тиждень курс гривні в найбільших роздрібних банках посилився приблизно на 0.6% до 39.3-40.1 ГРН/$ з 39.6-40.3 грн/$ у попередню п’ятницю. Поточний рівень впритул наблизився до значень кінця жовтня, коли курс у найбільших роздрібних банках посилювався до 39.1-40 грн/$.
На міжбанківському ринку знову переважав попит, і клієнти банків купували більше валюти, ніж продавали. Тому інтервенції НБУ з продажу валюти знову зросли, до $583 млн – максимуму від середини жовтня.
Погляд ICU: В умовах наближення циклу різдвяно-новорічних свят пропозиція валюти може ще збільшитися, сприяючи укріпленню курсу гривні на готівковому ринку. Інтервенції НБУ на міжбанківському ринку зберігаються на досить високому рівні й можуть зрости в грудні через завершення року та потребу розрахунків за контрактами. Однак такий продаж навряд чи створюватиме надмірний тиск на міжнародні резерви завдяки надходженню великих обсягів допомоги від західних партнерів.
Економіка: НБУ зберіг ставку, збільшив резервні вимоги
Регулятор залишив ключову ставку незмінною – на рівні 25%, як і очікувалося. Він також підвищив резервні вимоги для покращення роботи трансмісійного механізму.
Індекс споживчих цін, хоч і продовжував зростати, був трохи нижчим за прогноз НБУ. Однак надмірна ліквідність банківського сектору завадила ефекту монетарної трансмісії проявитися повною мірою. Інші відсоткові ставки в економіці зросли незначно порівняно з обліковою ставкою.
Щоб вирішити цю проблему та досягти вищих ставок, НБУ підвищує резервні вимоги на 5.0 п.п. із січня 2023 року. Замість поточних вимог у 0% для коштів у гривні та 10% для коштів у валюті, регулятор запроваджує вимогу в 5% для поточних рахунків у гривнях, в той час як строкові депозити залишаться на рівні 0%. Для валютних депозитів банки повинні залишати як резерви 15% від поточних рахунків і 10% від строкових депозитів.
Банки зможуть зберігати до 50% своїх резервів у державних облігаціях. Перелік відповідних цінних паперів, що включатимуться в покриття обов'язкових резервів, НБУ визначить після консультацій з Мінфіном.
Погляд ICU: Нові резервні вимоги можуть збільшити майже вдвічі суму резервів, яку банки повинні тримати. Це означає, що до 65 млрд грн додаткових резервів можна формувати за допомогою ОВДП. Хоча точні деталі ще не відомі, НБУ, ймовірно, дозволить включити до резервів частину наявних у портфелях банків облігацій. Однак, найімовірніше, банкам доведеться наростити свої портфелі ОВДП, що створить у 1кв23 додатковий попит на первинному ринку на десятки мільярдів гривень. Згодом вони також будуть змушені пролонгувати облігації за своїм «резервним портфелем», забезпечуючи підвищений попит на облігації.
Банки матимуть стимул заохочувати своїх клієнтів зберігати більше коштів на строкових депозитах, ніж на поточних рахунках, оскільки це зменшить їхні резервні вимоги.
Економіка: З’явилися перші сигнали про сповільнення інфляції
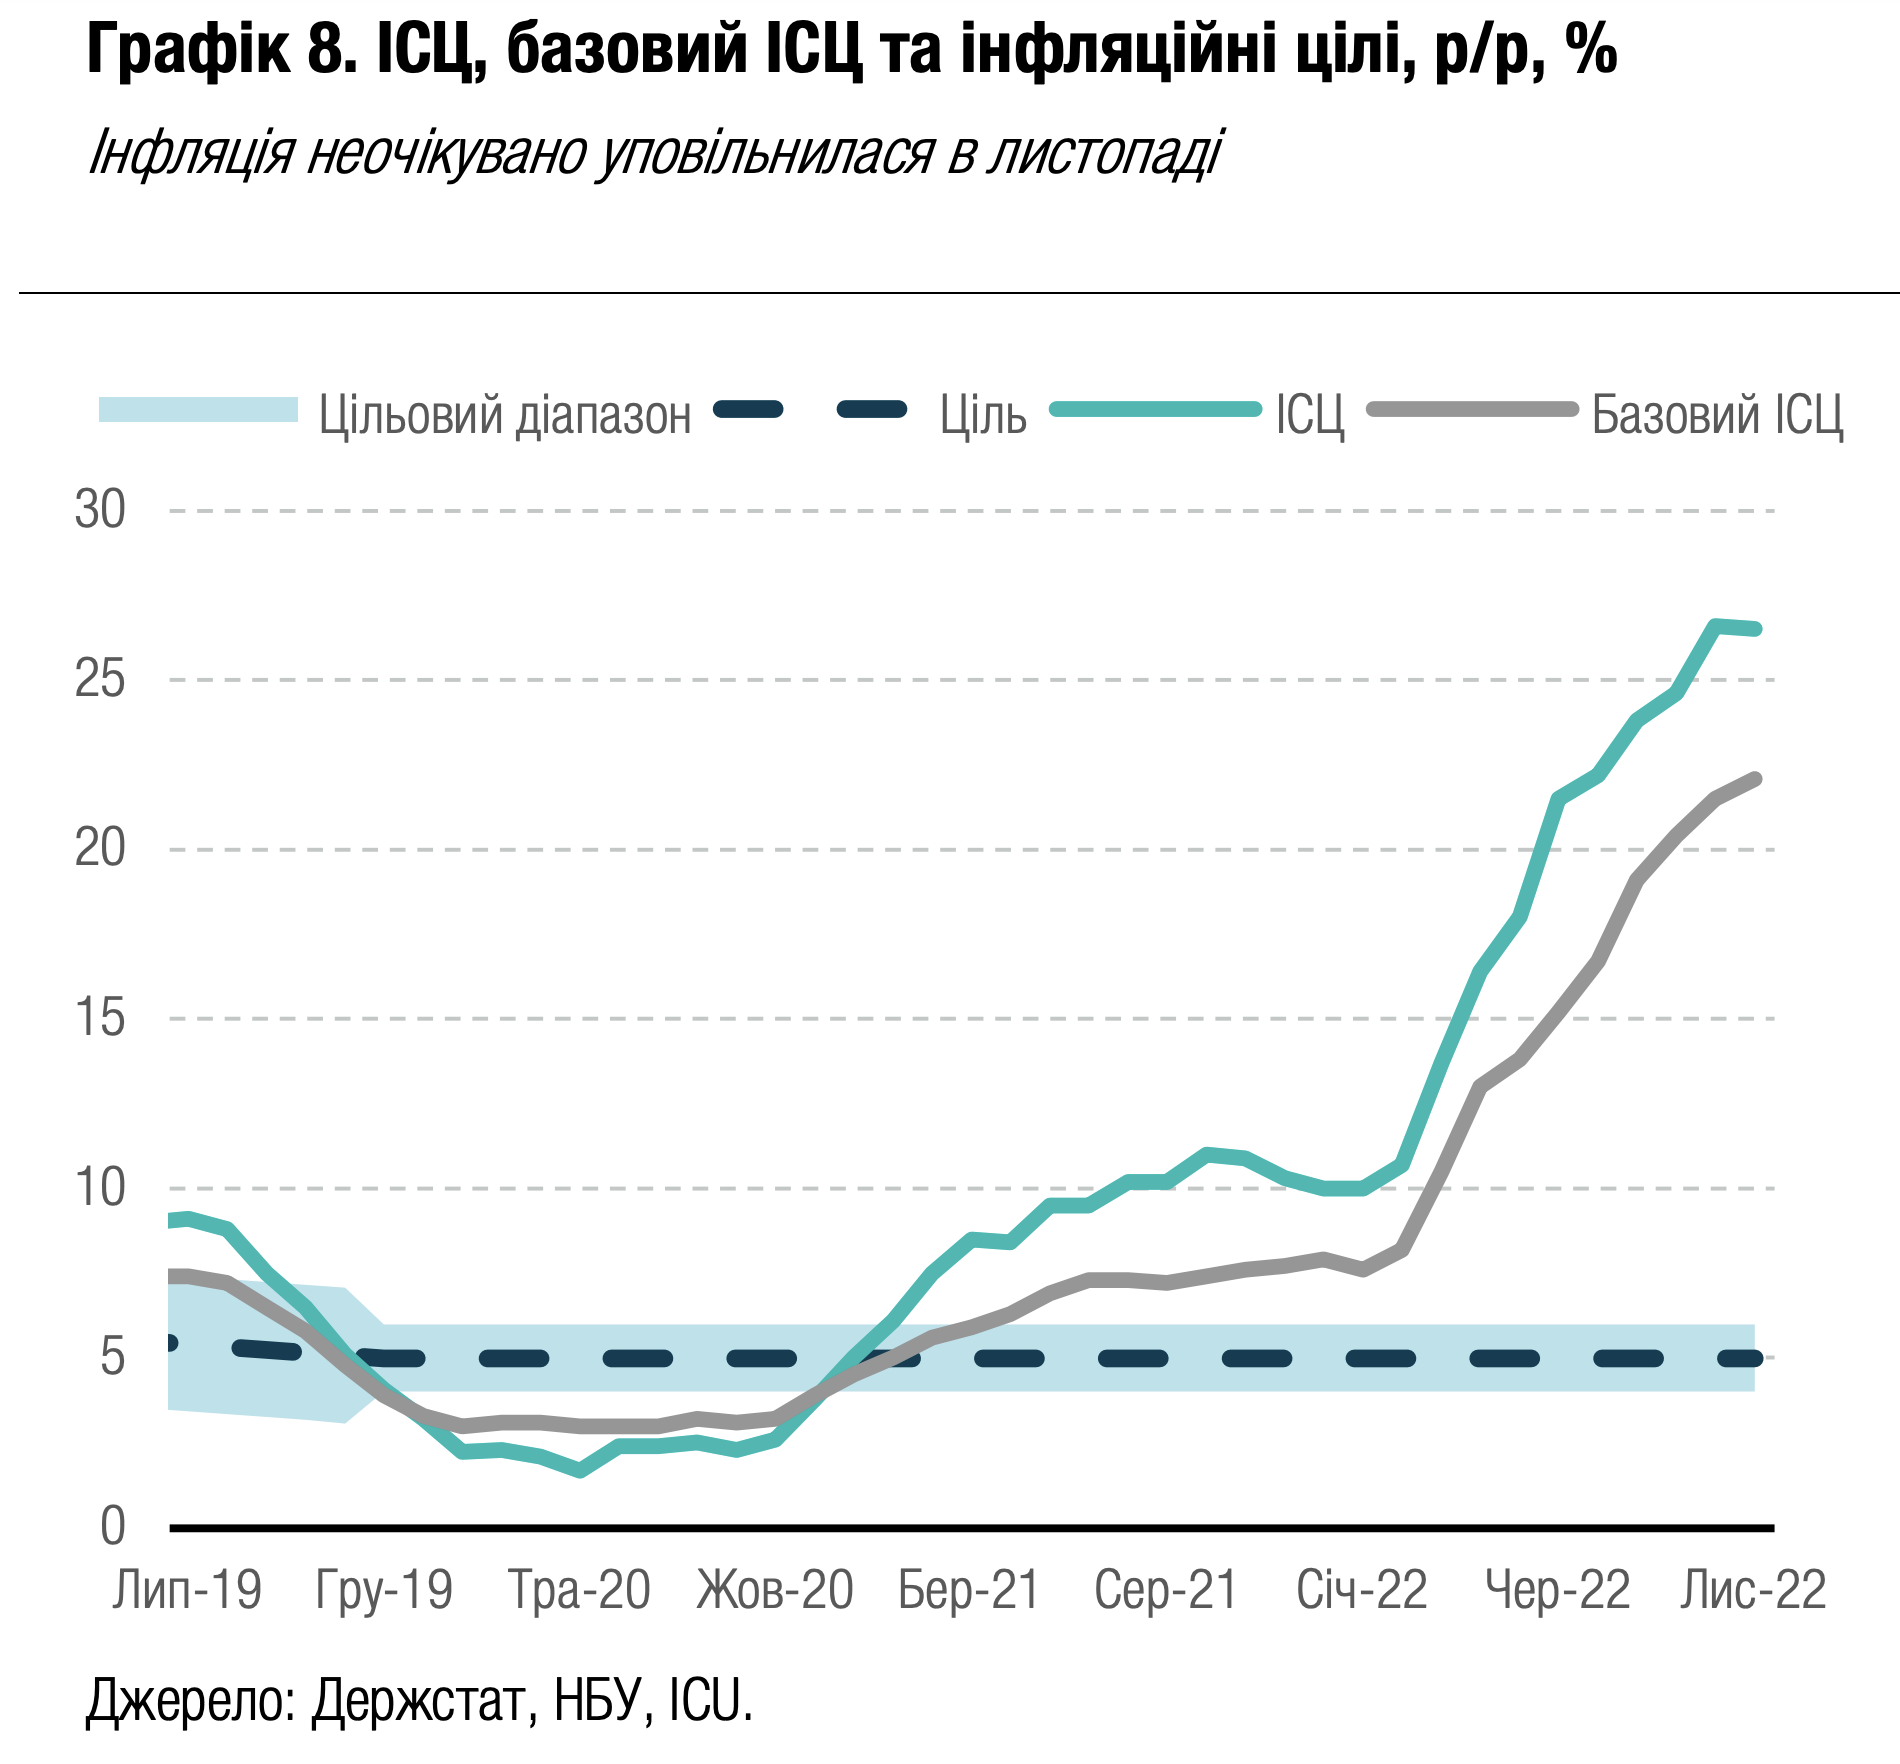
Річна інфляція дещо уповільнилася в листопаді - до 26.5% проти 26.6% у жовтні. Утім, базова інфляція продовжила прискорюватися - до 22.1% із 21.5%.
Темпи зростання цін на продукти харчування уповільнилися в листопаді як у місячному, так і річному вимірі завдяки, зокрема, більшій пропозиції овочів і тим самим розвернули тренд зростання індексу споживчих цін (ІСЦ) загалом. Динаміка за іншими складовими споживчого кошика була змішаною: темпи зростання цін на комунальні послуги та транспортні послуги залишилися практично на рівні жовтня, а ціни на більшість інших менш важливих складових споживчого кошика дещо прискорилися.
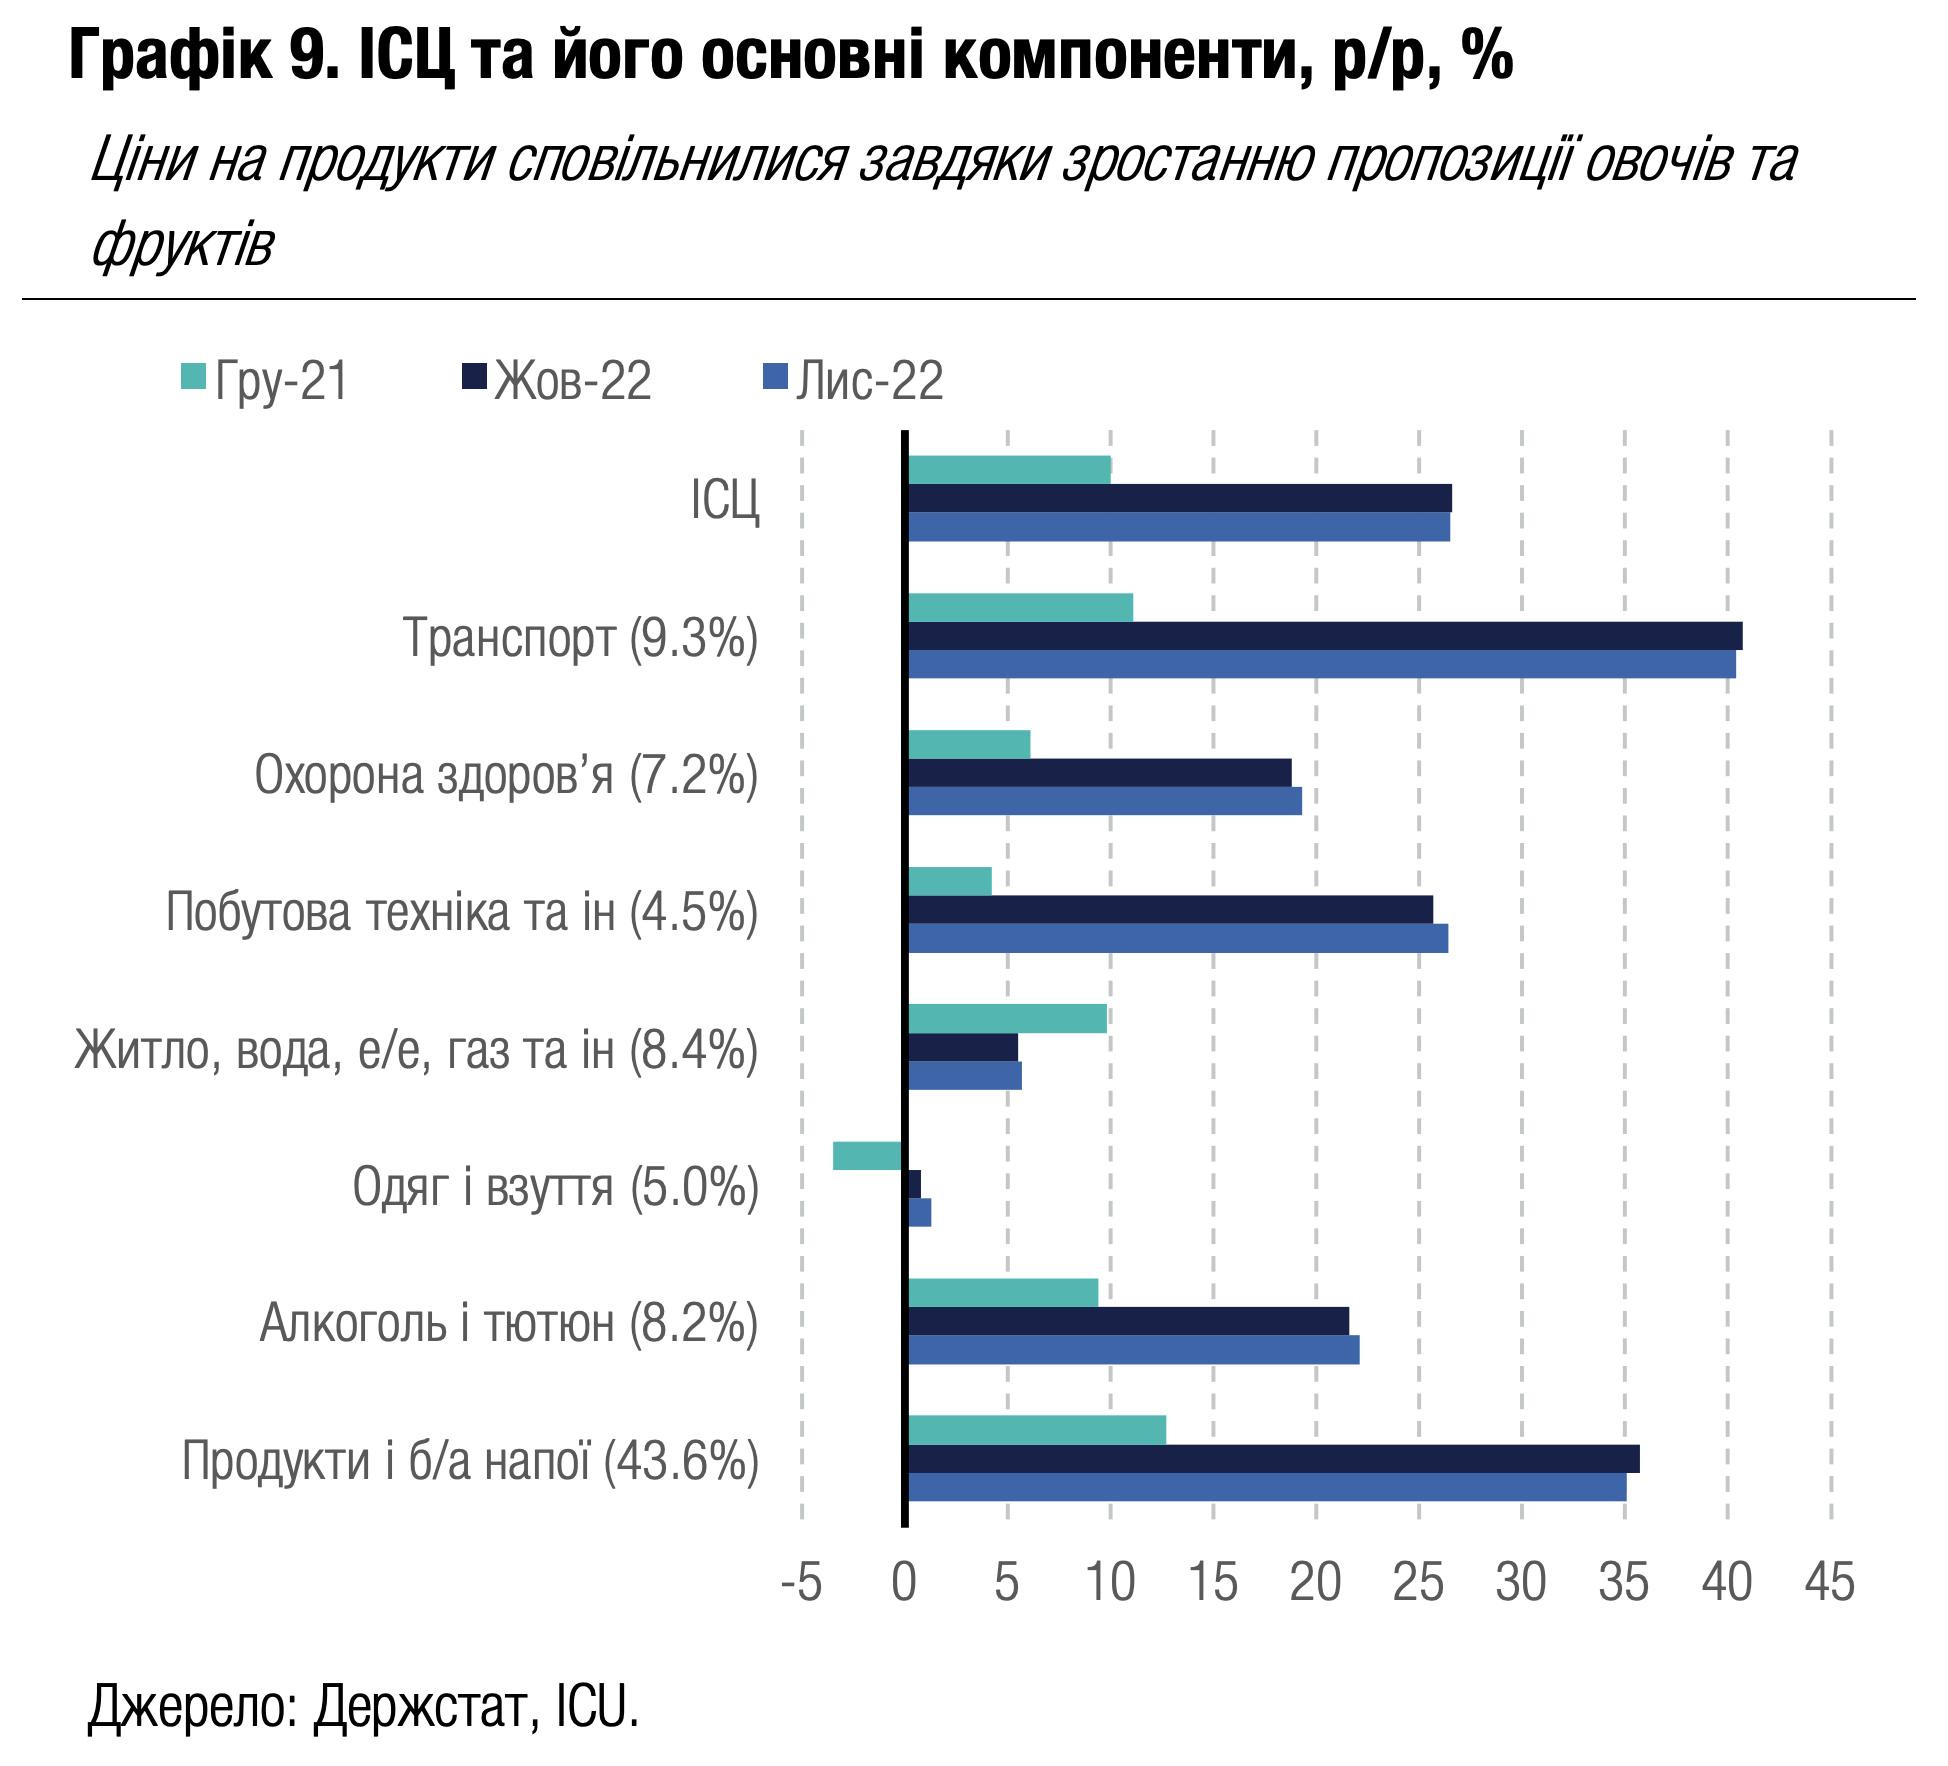
Погляд ICU: Уповільнення річної інфляції в листопаді було неочікуваним та є свідченням поступового зниження інфляційного тиску через слабкість внутрішнього попиту. Статистика за листопад свідчить, що інфляція наприкінці року буде меншою за наш прогноз на рівні 29.5% р/р. Водночас річний ІСЦ практично гарантовано буде зростати протягом зимових місяців, і стійкий тренд до уповільнення споживчої інфляції виникне лише з березня.
Економіка: Резерви НБУ перевищили в листопаді довоєнний рівень
Валові резерви НБУ різко зросли в листопаді на 10.7% до $27.95 млрд та перевищили довоєнний рівень завдяки притоку міжнародної фінансової допомоги.
Минулого місяця Україна отримала кредит обсягом 2.5 млрд євро від ЄС та грант, обсягом $1.5 млрд від США. Водночас НБУ витратив із резервів близько $1.6 млрд для проведення інтервенцій із продажу валюти.

Погляд ICU: Резерви НБУ різко зросли завдяки збільшенню припливу міжнародної фінансової допомоги від союзників України. У грудні Україна очікує отримати ще грант від США, загальним обсягом $3.0 млрд. Цього має бути більше ніж достатньо, щоб нівелювати витрати НБУ на проведення інтервенцій. Вони, ймовірно, різко зростуть у грудні проти $1.6 млрд у листопаді через збільшення імпорту товарів, що пов’язано із частими та тривалими перебоями в постачанні електроенергії. Тож ми очікуємо, що наприкінці року резерви НБУ будуть близькими до рівня кінця листопада.