ICU Weekly від 27 грудня
ICU Research
На ринках продовжують панувати пригнічені настрої
Фондові індекси знизилися третій тиждень поспіль на тлі песимізму щодо монетарної політики і свідчень усе ще стійкої економіки, яка дозволяє центральним банкам і надалі підвищувати ставки.
Остаточна оцінка росту ВВП США за 3кв22 склала 3.2% у річному вимірі, значно вище від попередньої оцінки у 2.9%. Водночас звіт Департаменту зайнятості США показав, що кількість заяв на допомогу з безробіття за тиждень зросла менше за очікування. Також індекс споживчих настроїв у США зріс у грудні до восьмимісячного максимуму. Всі ці дані підсилили побоювання інвесторів, що цикл підвищень ставок ФРС триватиме довше, ніж до цього очікувалось. Додаткового удару по настроях завдало несподіване рішення Банку Японії змінити регулювання дохідностей державних облігацій, яке призвело до зростання довгострокових процентних ставок. До цього Банк Японії дотримувався однієї з найм’якіших позицій серед провідних центральних банків світу.
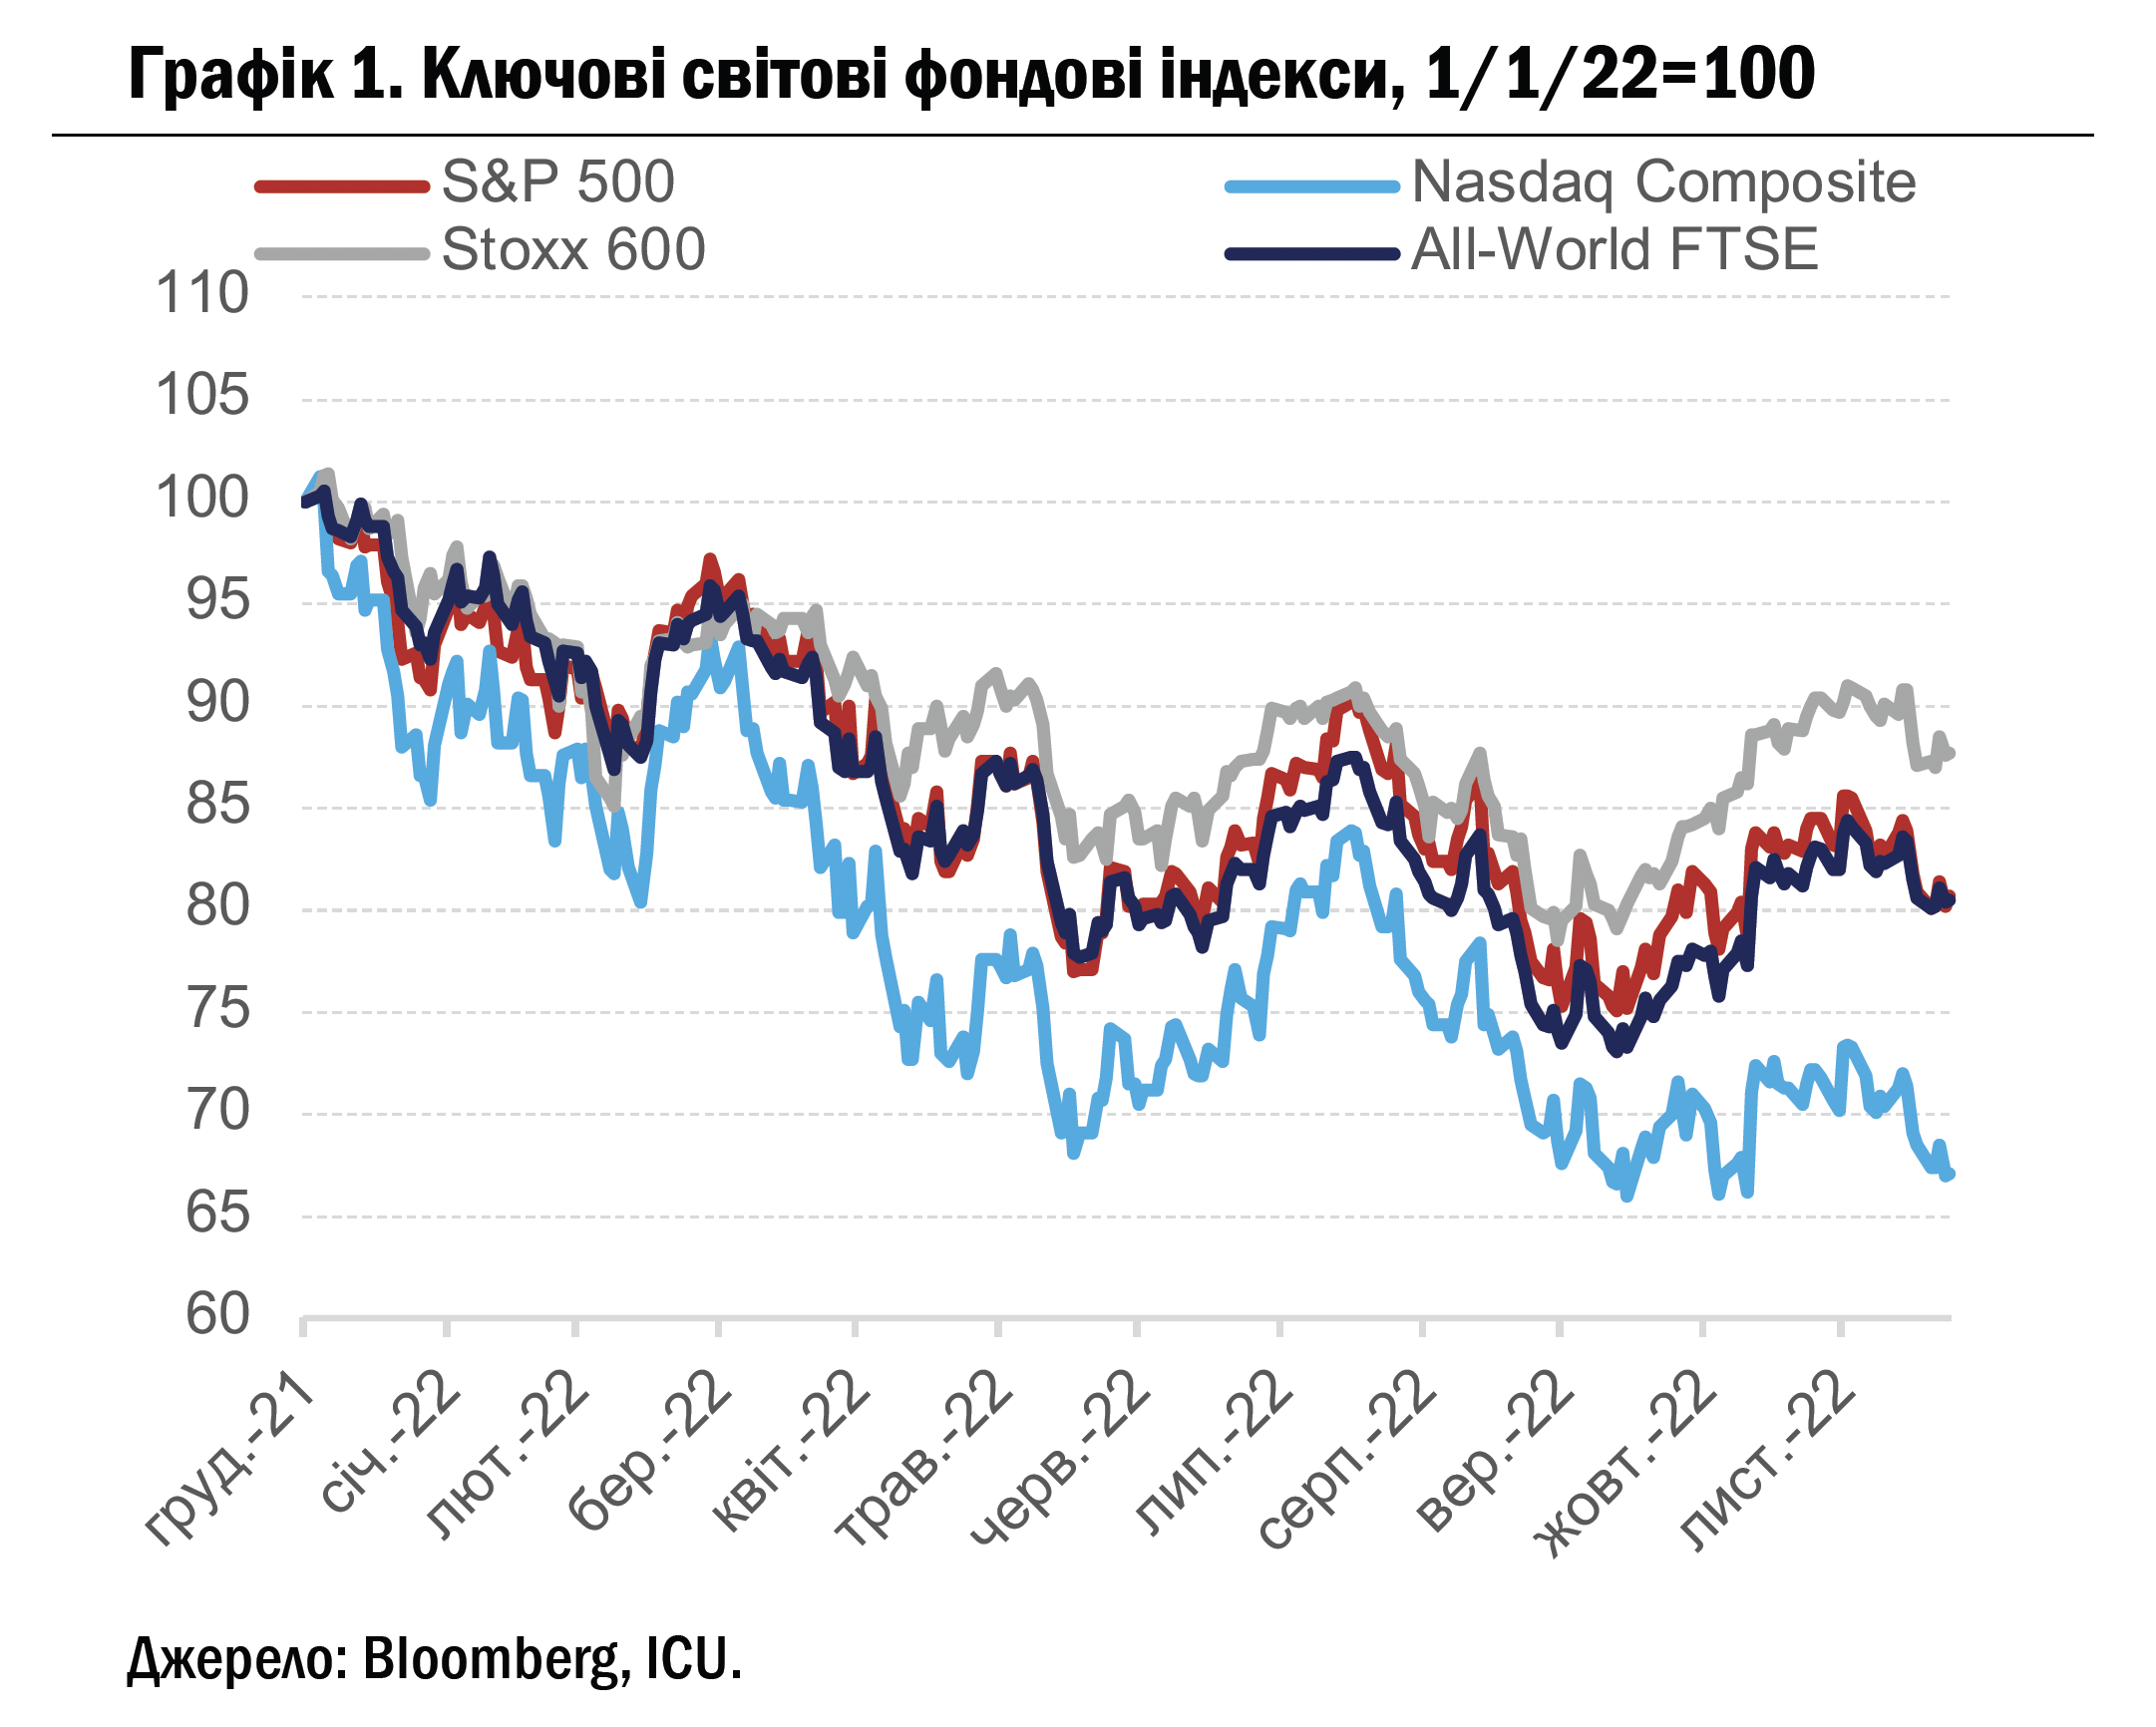
Трохи заспокоїли інвесторів оприлюднені в п’ятницю дані зі споживчого сектору США. Індекс персональних споживчих витрат (PCE) в США, за яким уважно стежить ФРС, не зазнав у листопаді суттєвих змін. Також, згідно з опитуваннями, зробленими Мічиганським університетом, споживчі очікування інфляції на рік вперед зменшились у грудні до найнижчих рівнів із червня 2021 р.
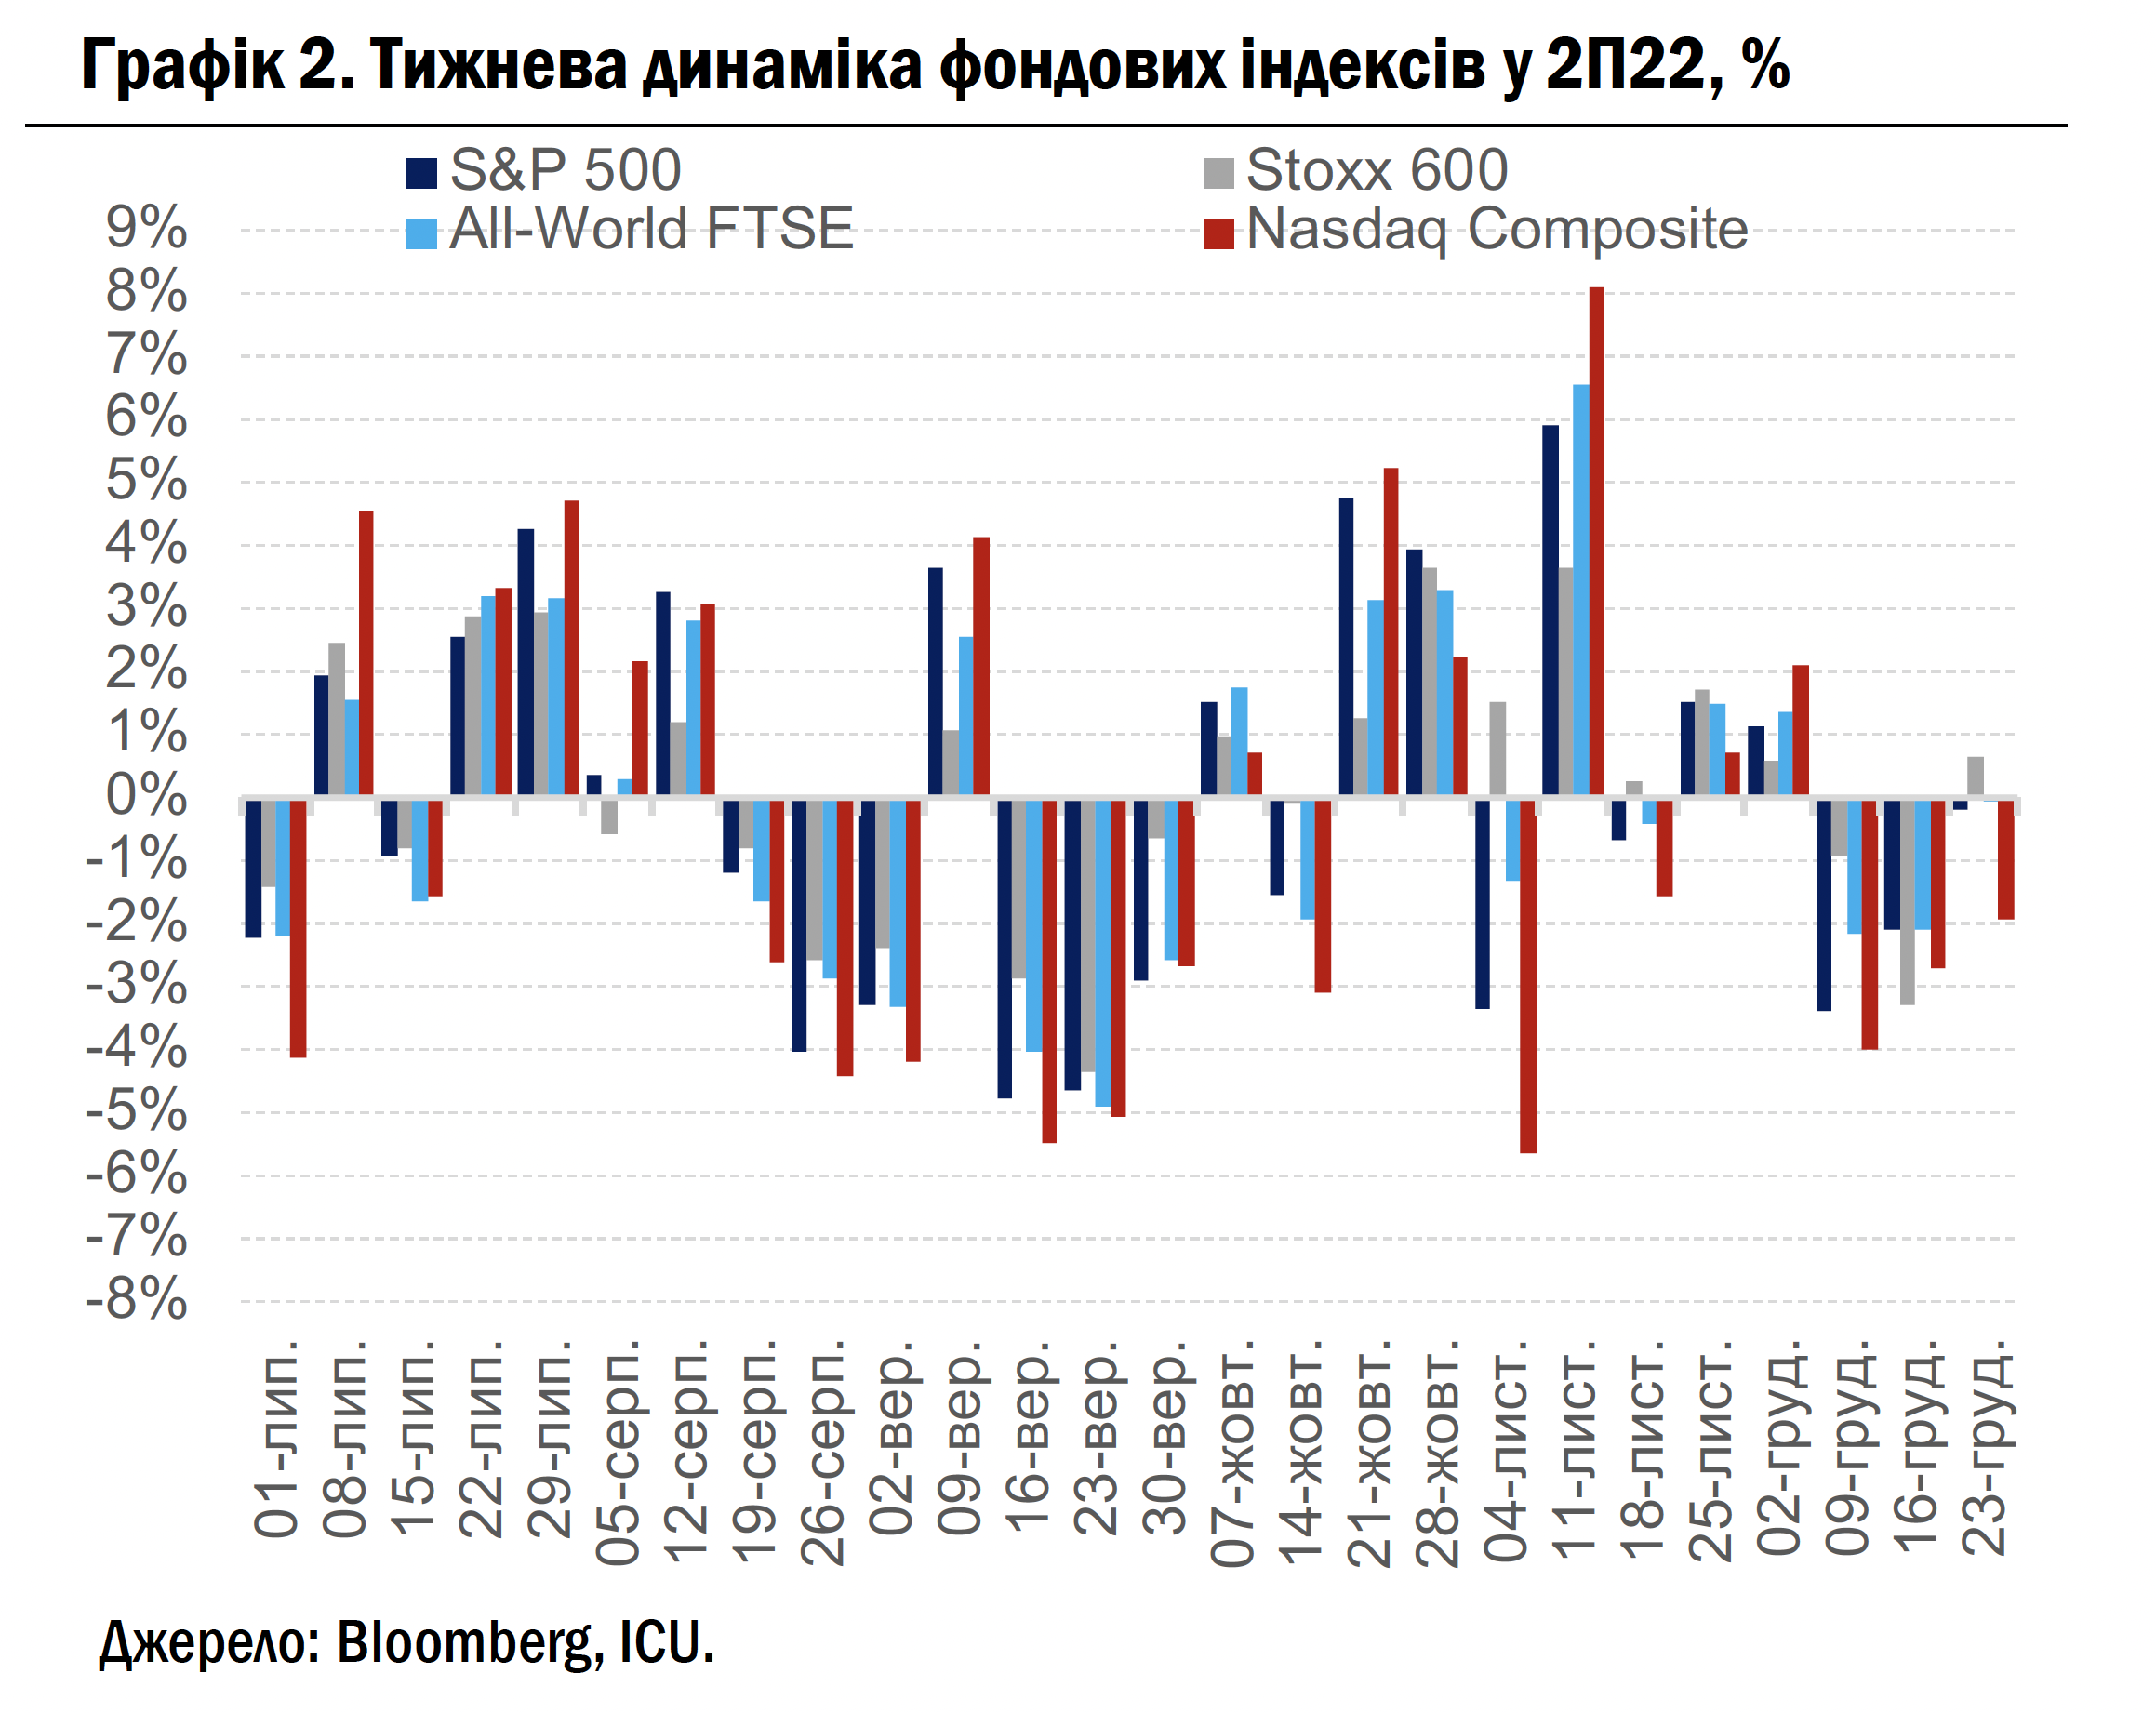
Утім, у підсумку це не втримало провідні фондові індекси світу від зниження вже третій тиждень поспіль. Американські S&P 500 і Nasdaq Composite знизились на 0.2% та 1.9% відповідно. Глобальний індекс All-World FTSE відступив на незначні 0.1%. Водночас Європейський Euro Stoxx піднявся на 0.6%. Індекс долара США DXY знизився на 0.4% до 104.3. Дохідності десятирічних казначейських облігацій США зросли на 27 б.п. до 3.75%, а дворічних облігацій – на 14 б.п. до 4.32%. Індекс єврооблігацій країн, що розвиваються, EMBI, знизився на 0.8%.
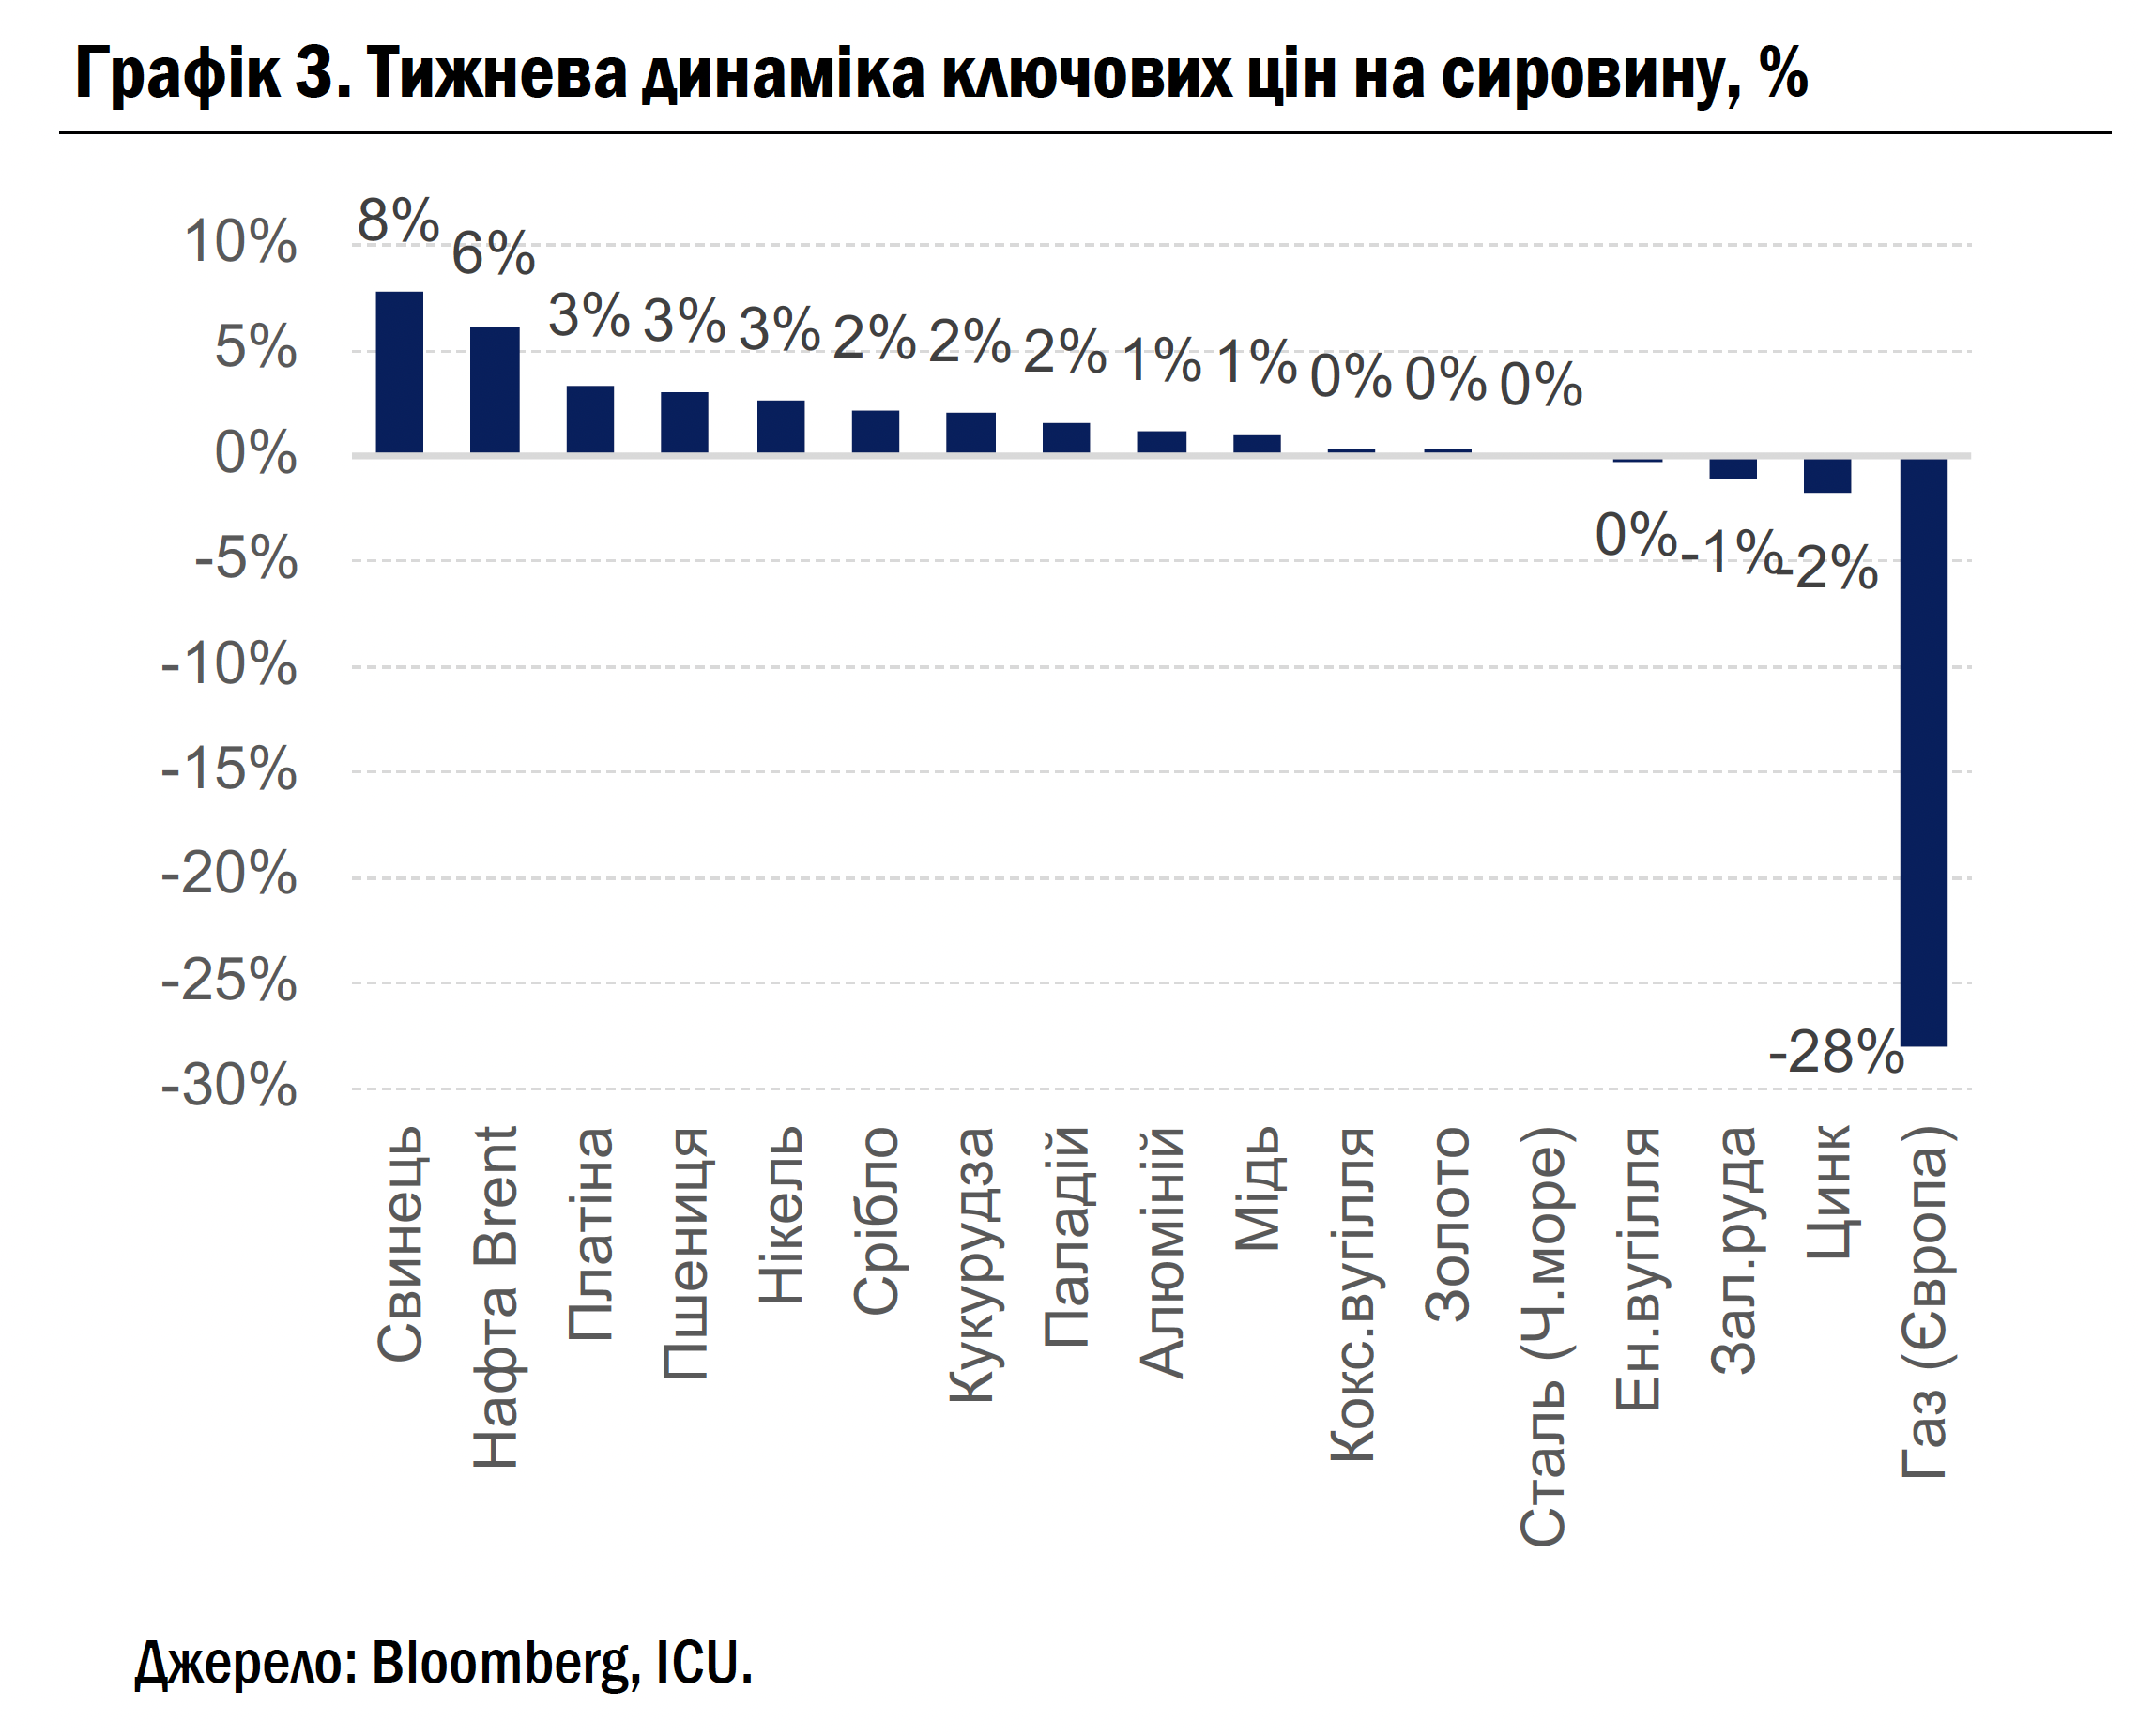
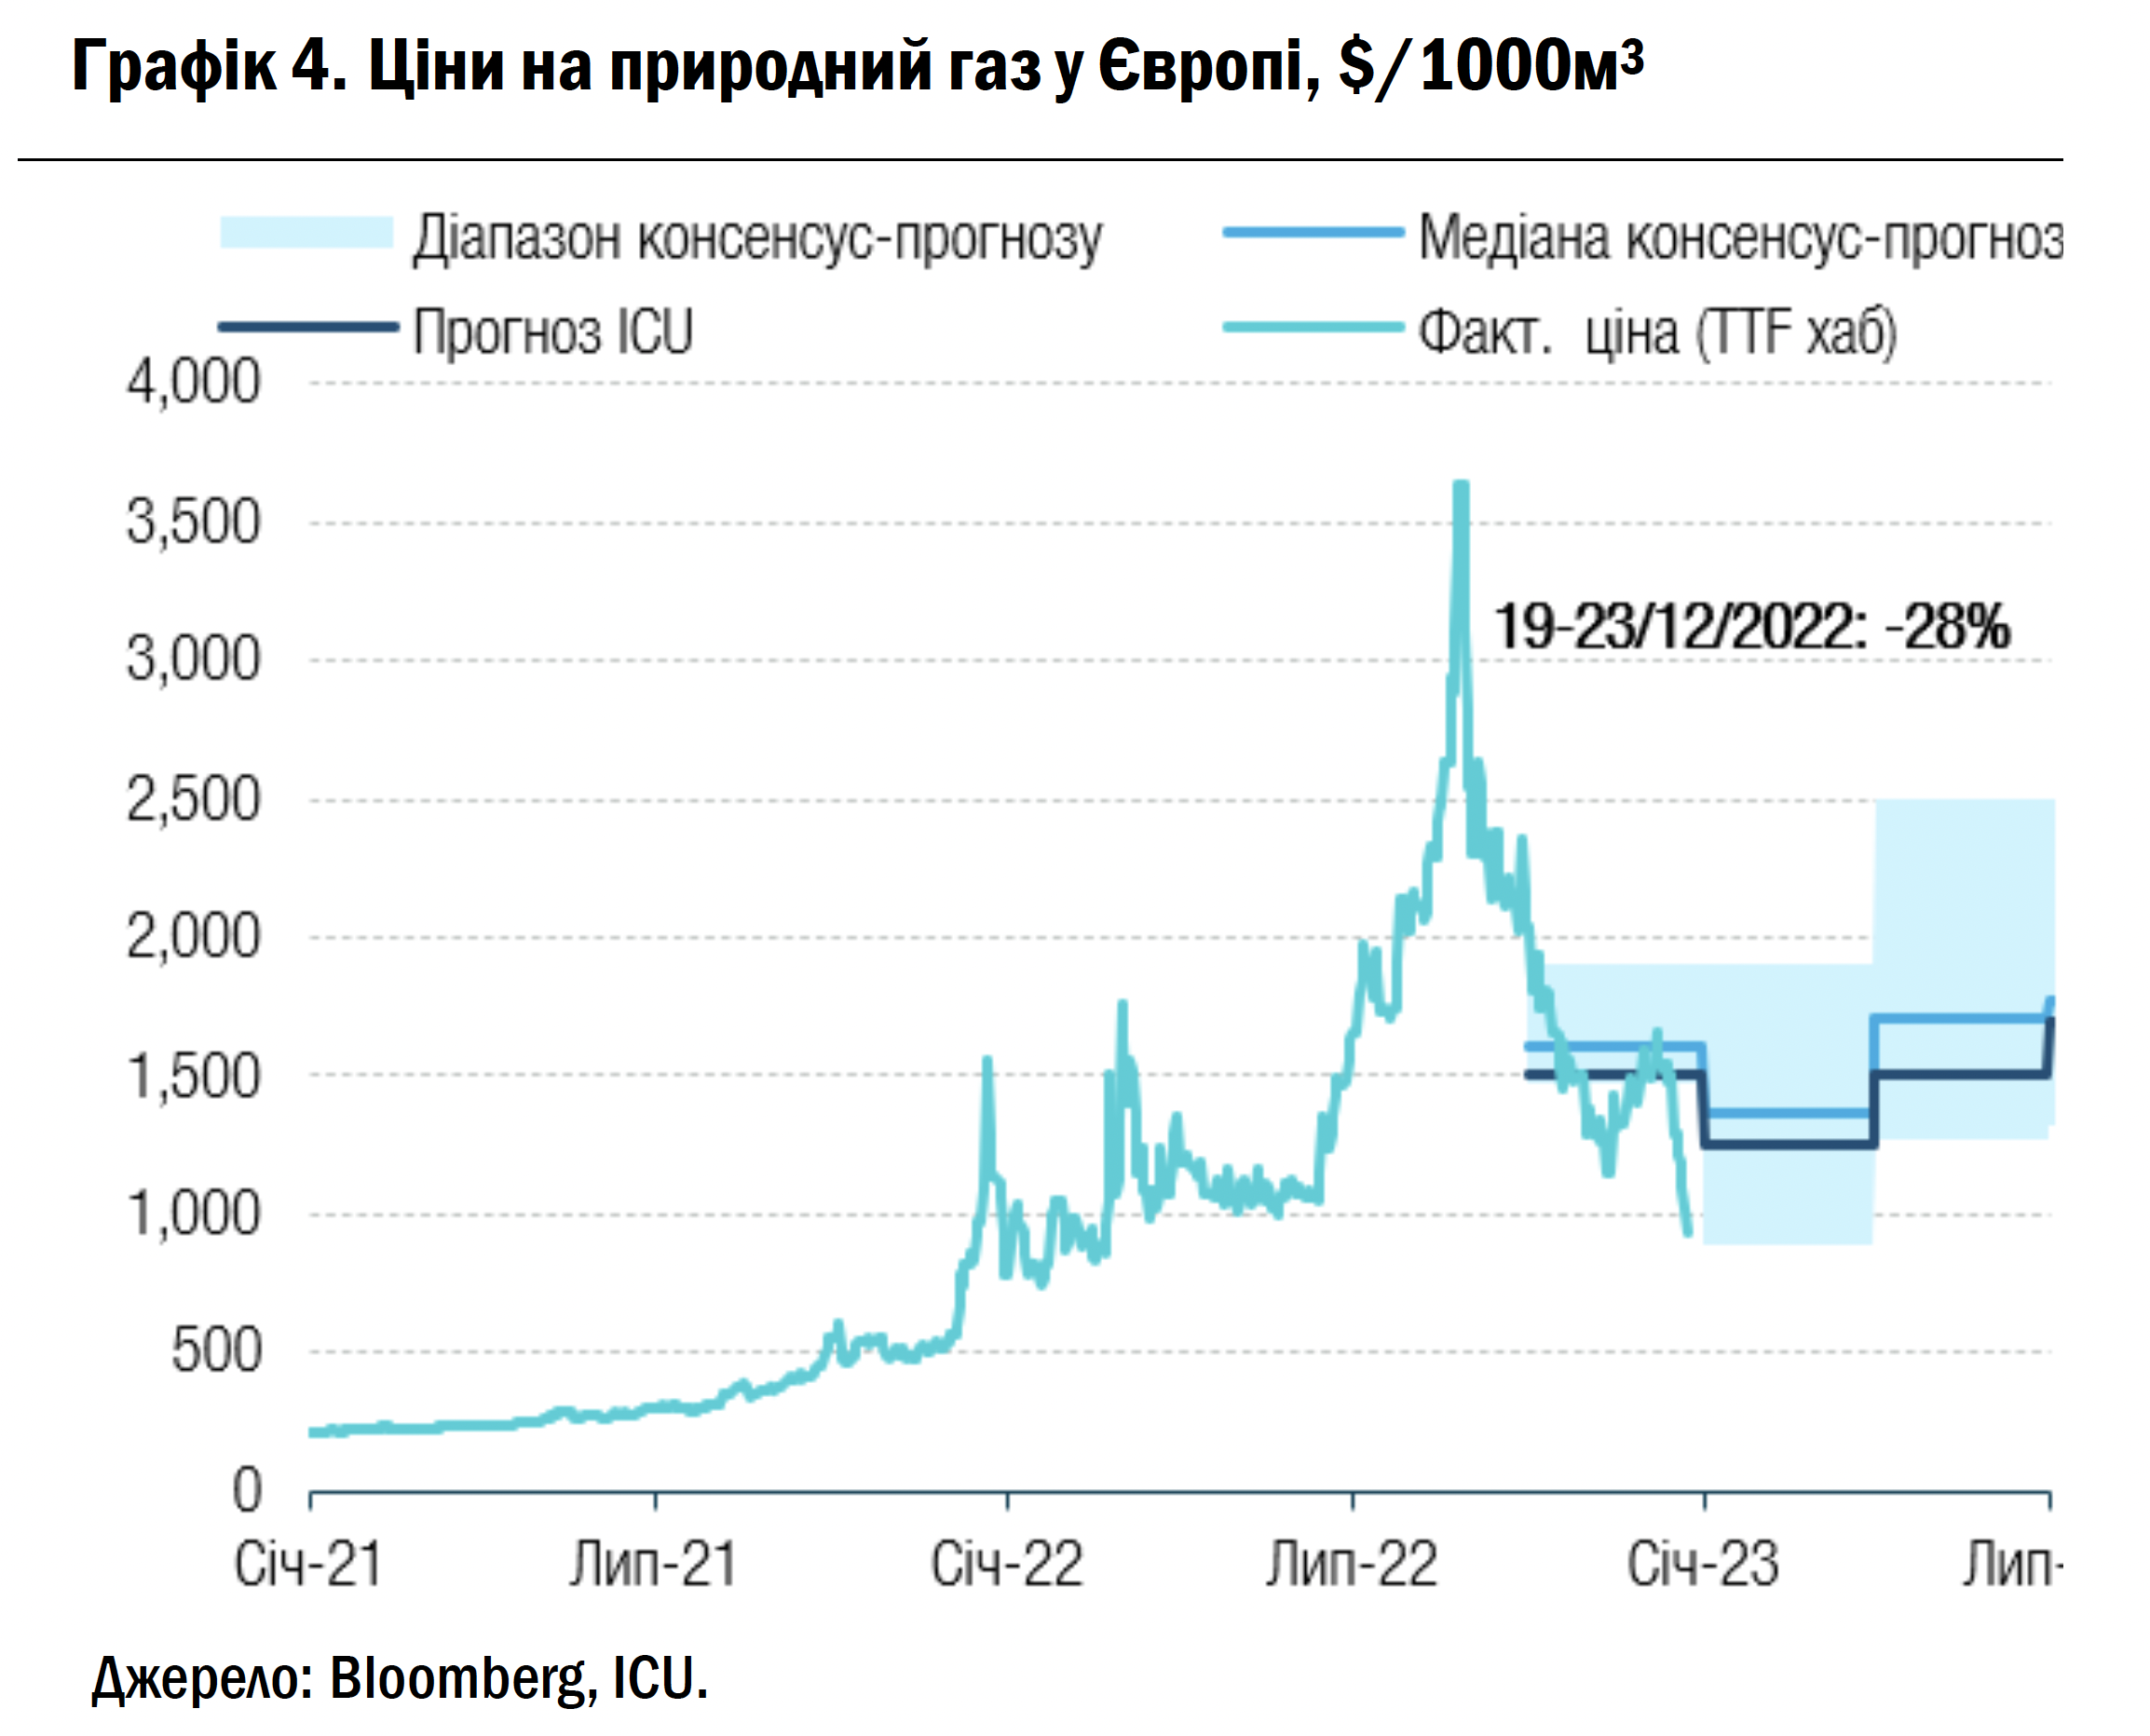
Минулий тиждень не відзначився для більшості сировинних товарів значними ціновими коливаннями. Винятком стали ціни на природний газ у Європі: вони обвалились на 26% до найнижчих рівнів із червня. ЄС нарешті оголосив плани щодо цінової стелі на газ, але механізм її впровадження наразі настільки складний, що навряд чи його буде застосовано наступного року. Натомість вирішальну роль у падінні цін зіграли рекордні обсяги постачань до регіону скрапленого газу та високі рівні запасів у газосховищах. А серед лідерів тижневого росту опинилися ціни на нафту після того, як росія пригрозила скоротити нафтовидобуток через введення країнами Великої сімки цінової стелі на російську нафту.
Погляд ICU: Песимізм через досі жорсткі позиції ФРС та інших провідних центральних банків продовжує панувати на ринках, тоді як на найближчу перспективу відсутні будь-які суттєві позитивні каталізатори. Пригнічені настрої й обмежена торгівельна активність передсвяткового тижня також зробили ринки ще більш вразливими до нових свідчень стійкості економіки й особливо все ще достатньо жвавого ринку зайнятості. Між тим відплив капіталів із глобальних фондів акцій прискорився цього тижня до рекордних із 2000р обсягів. Це може означати остаточне усвідомлення інвесторами перспектив довшого періоду «яструбиної» політики центральних банків і неминучого погіршення прогнозів прибутків акціонерних компаній.
Нерезиденти активно купують гривневі ОВДП
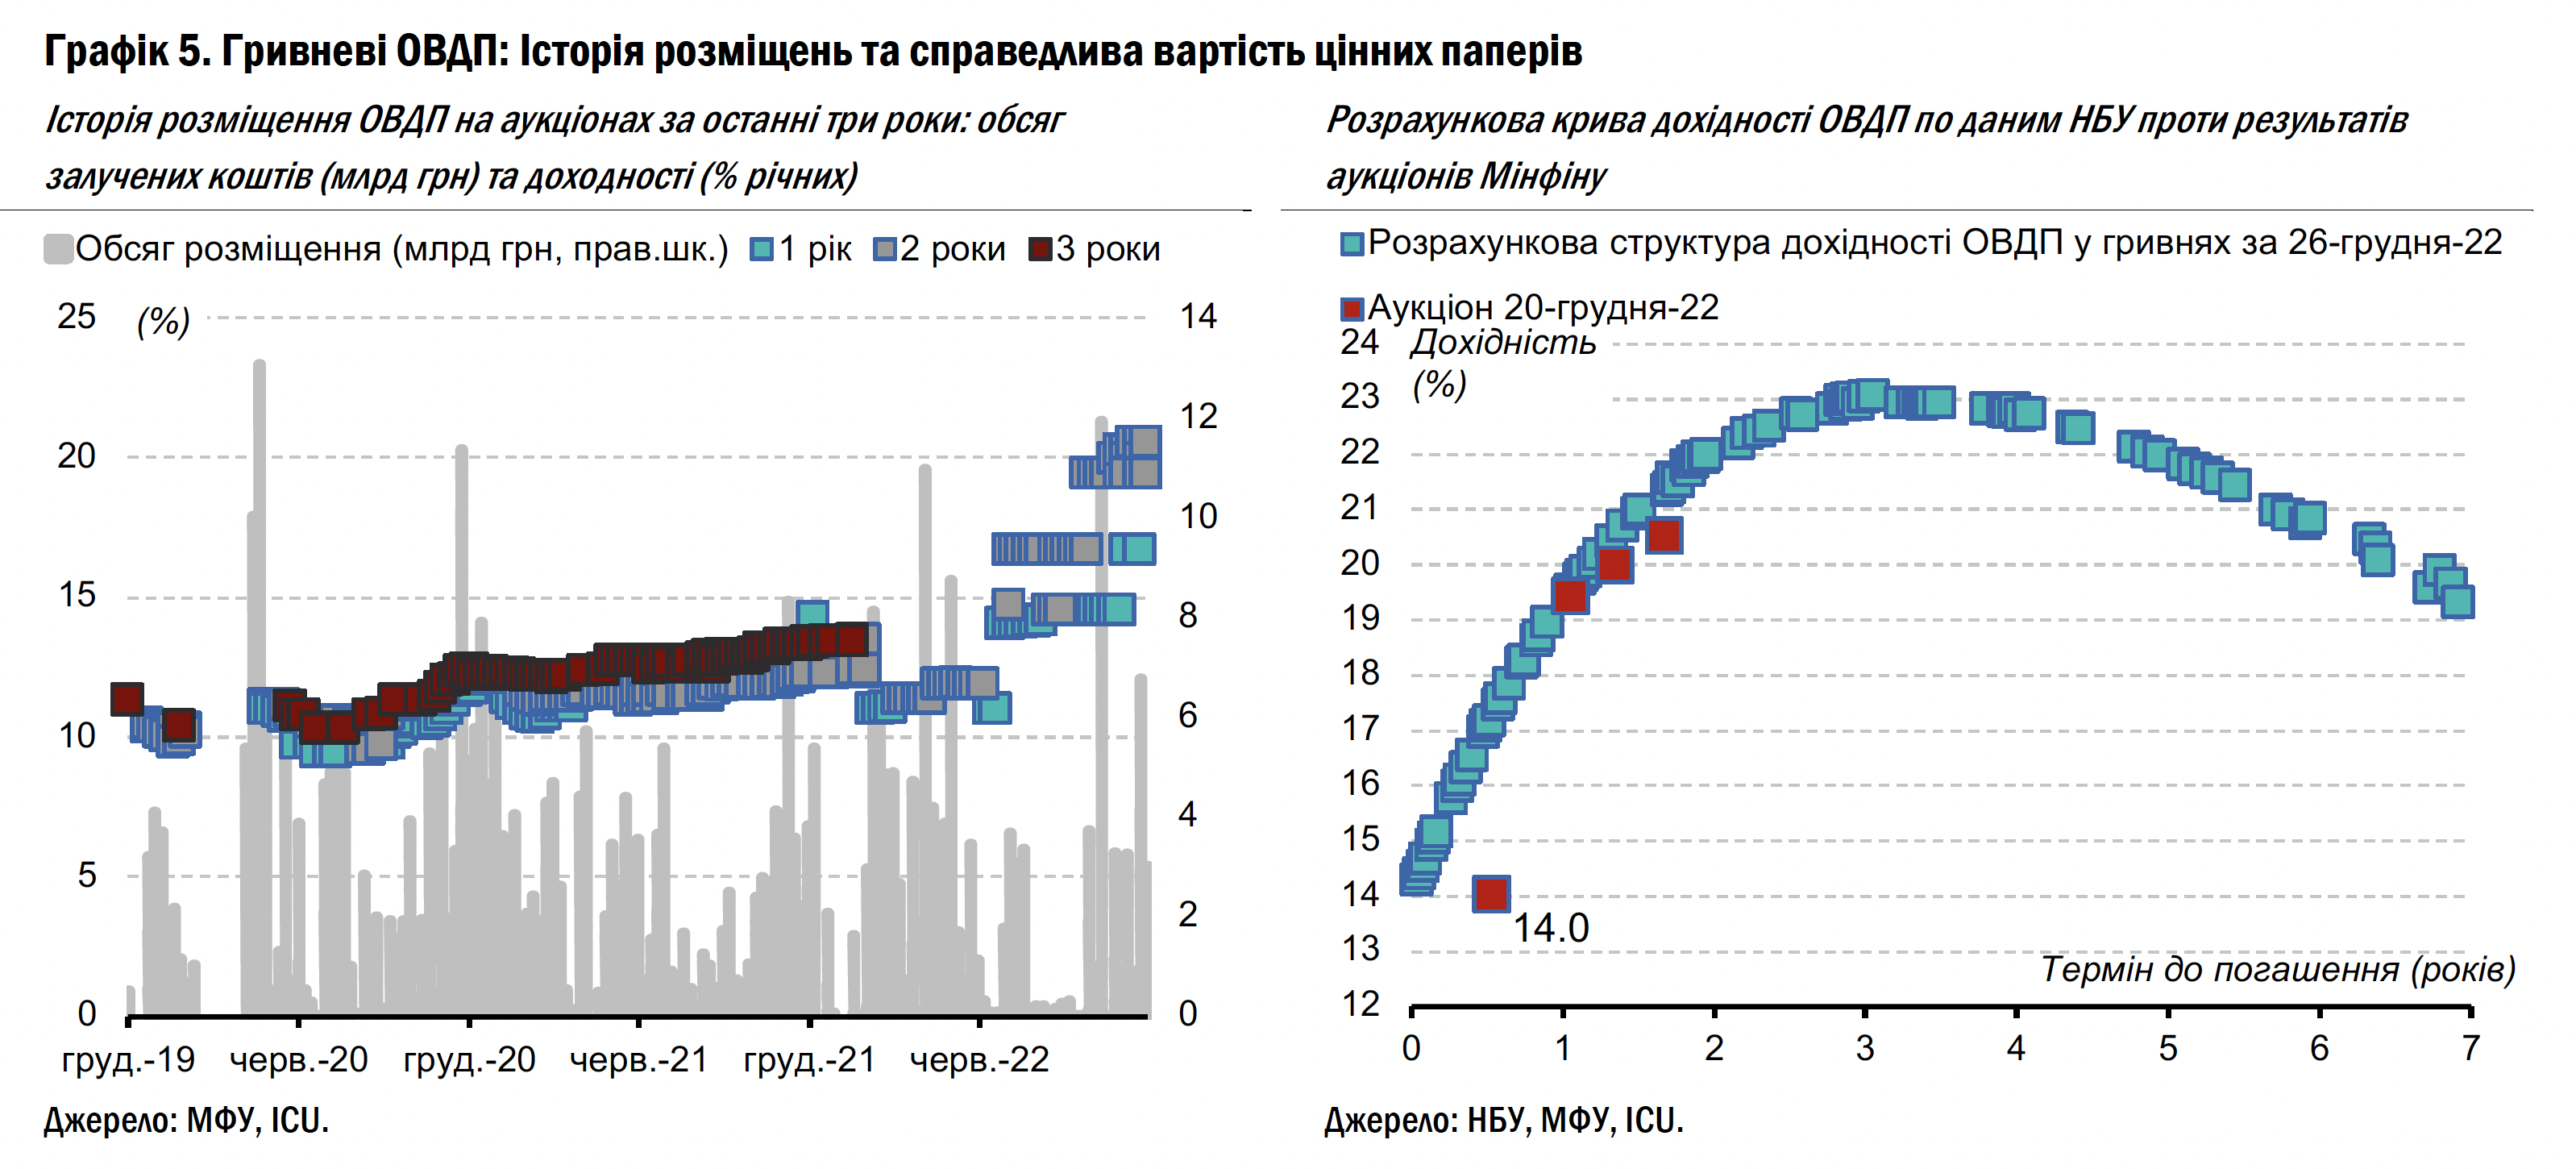
У попередні три тижні нерезиденти збільшували портфель ОВДП і за цей час наростили його на 1.3 млрд грн. Така активність може посилюватися з наближенням часу, коли буде можливо вивести отримані від погашень кошти.
Нерезиденти час від часу активізуються з купівлею гривневих ОВДП, але в грудні така активність стала дуже помітною.
З 9 грудня на вторинному ринку активізувалися торги звичайними (невійськовими) облігаціями з погашеннями 19 квітня наступного року, що є найближчим строком погашення після відкриття можливості для нерезидентів репатріювати власні інвестиції з України. Також активно торгувалися в грудні облігації з погашенням у травні та листопаді 2023 року.
Водночас на первинному ринку Міністерство фінансів у грудні активно розміщувало ОВДП переважно з термінами погашення у травні та липні 2023 року, але це були випуски військових облігацій, що навряд чи цікавили нерезидентів.
Погляд ICU: Національний банк ще навесні визначив, що нерезиденти зможуть вивести кошти, що отримані від погашень ОВДП, які відбуватимуться з 1 квітня 2023 року. На пресконференції після засідання Правління з монетарної політики НБУ підтвердив, що налаштований надати таку можливість нерезидентам. Тож нерезиденти могли активізувати торгівлю і вкладати вільні кошти в ОВДП із погашенням не раніше квітня.
Готівкова гривня слабшає
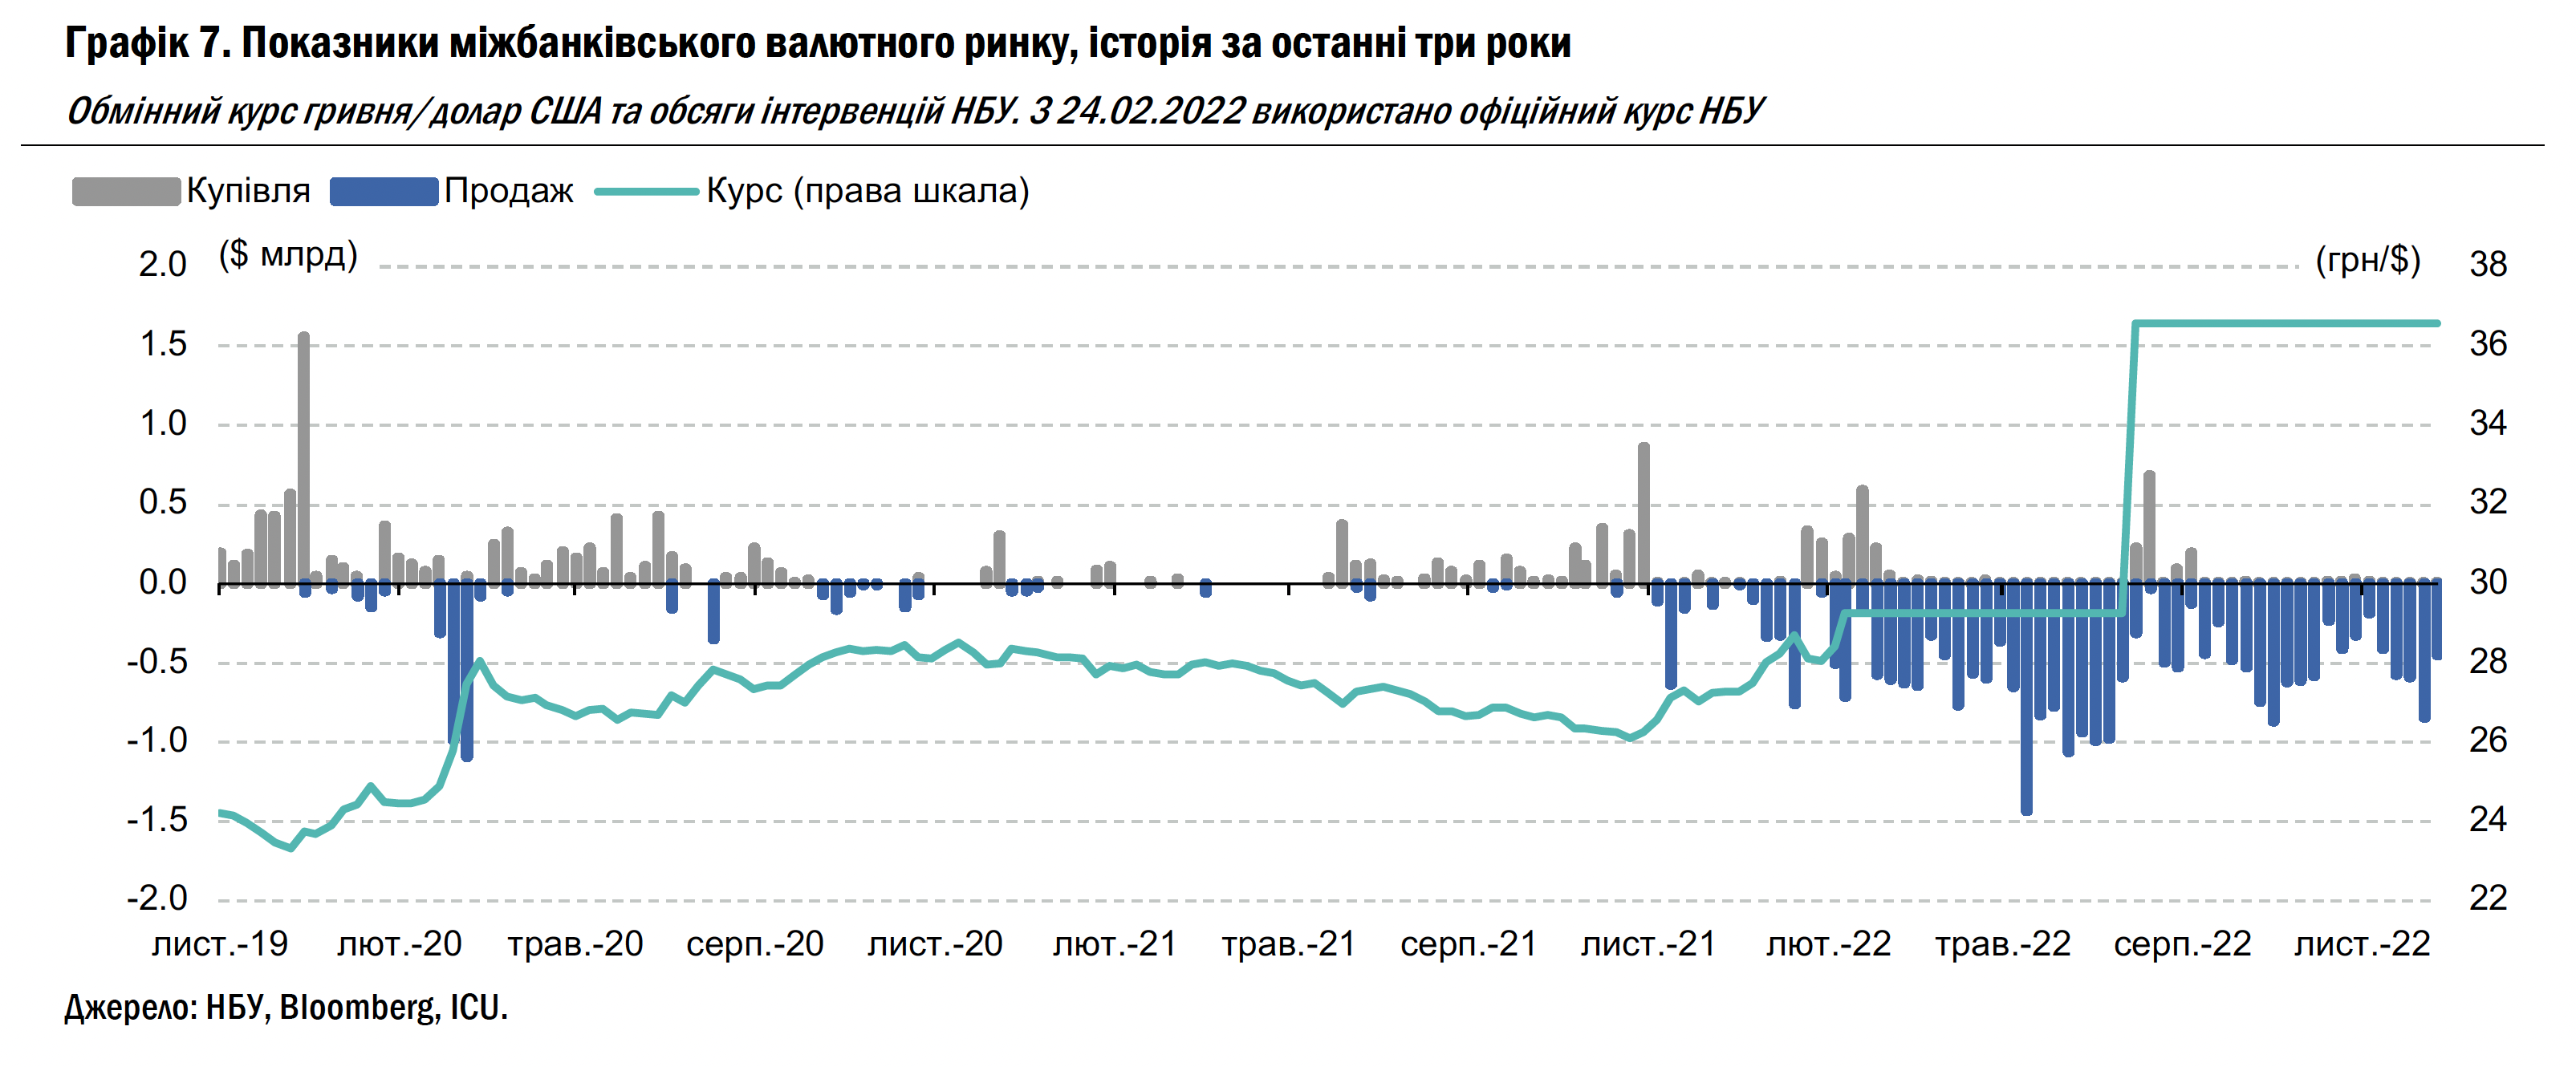
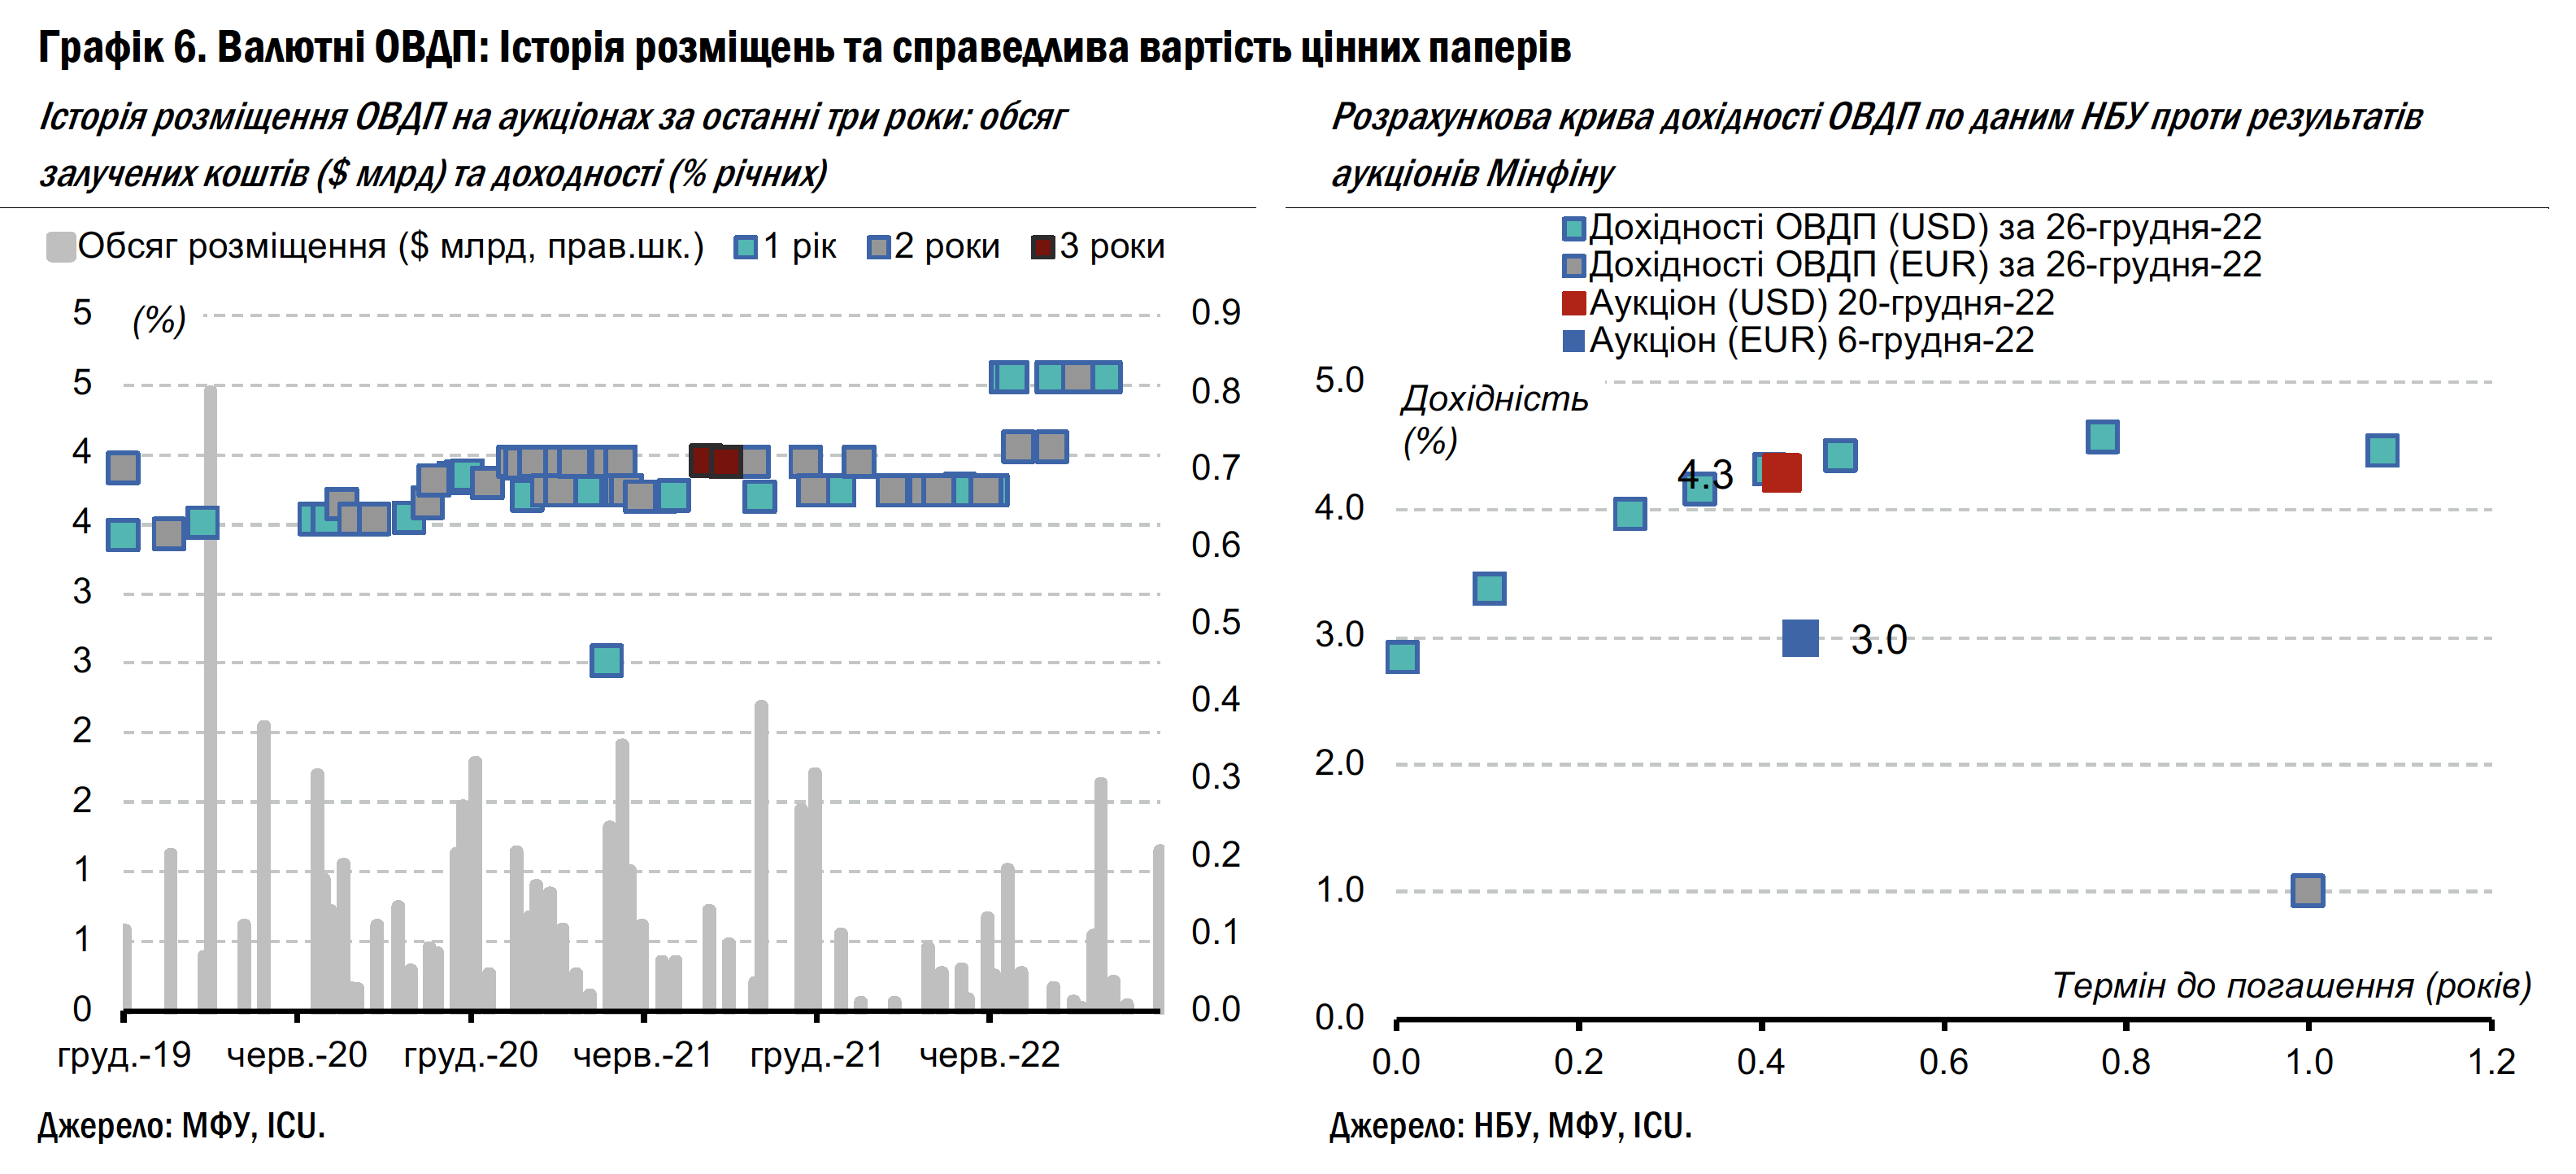
На готівковому ринку курс гривні послабшав приблизно на 1% за минулий тиждень, можливо, через збільшення попиту серед населення, тоді як на міжбанківському ринку попит від клієнтів банків на валюту зменшився.
Готівковий курс у 10 найбільших роздрібних банках послабшав з 39.32-40.14 до 39.73-40.45 грн/$, що приблизно відповідає рівню середини листопада і є значно міцнішим, ніж наприкінці вересня та жовтні, коли ринок переживав чергове коливання курсу через дефіцит готівкової валюти.
А от на міжбанківському ринку ситуація змінилася на краще. Хоч клієнти банків збільшили купівлю валюти, спостерігався продаж валюти Мінфіном чи урядовими установами через державні банки. Так, у понеділок клієнти банків продали валюти на $68 млн більше, ніж купили, а у вівторок та п’ятницю клієнтський сегмент ринку майже збалансувався. Тому Національний банк і зменшив інтервенції з продажу валюти майже удвічі, до $448 млн.
Погляд ICU: Курс на готівковому ринку коливається несуттєво протягом тижня, хоча й слабшає поступово вже другий тиждень поспіль. Схоже, що напередодні свят активізувався попит на валюту, зокрема цілком імовірно, що для «сірого» імпорту, спричинивши додатковий тиск на курс. Водночас на міжбанківському ринку без разових великих закупок валюти ситуація стабілізується, хоч і не без допомоги НБУ та державних установ.