ICU Weekly від 20 червня
ICU Research
Ринки: Провідні центробанки прискорюють підвищення ставок
Висока інфляція змусила ФРС та інші західні центробанки пришвидшити підняття ставок минулого тижня. Це підсилило страхи рецесіі й спричинило розпродажі майже в усіх сегментах фінансових ринків.
Минулої середи ФРС вирішила підняти ставки на 75 б.п. Голова ФРС Джером Пауелл, коментуючи це рішення, заявив, що на наступному засіданні ймовірне чергове підвищення або на 50 б.п., або на 75 б.п. Слідом за ФРС наступного дня Банк Англії піднімає ставки п’ятий раз поспіль, на 25 б.п., і говорить про більш ніж 50% імовірність підвищення ставок на 50 б.п. наступного разу. І цього ж дня Національний банк Швейцарії піднімає ставки на 50 б.п., уперше за останні 15 років. Також зростає занепокоєння ринків ситуацією в Європі: ЄЦБ змушений провести екстрене засідання, щоб вирішити проблему різкого зростання дохідностей за суверенним боргом Італії.
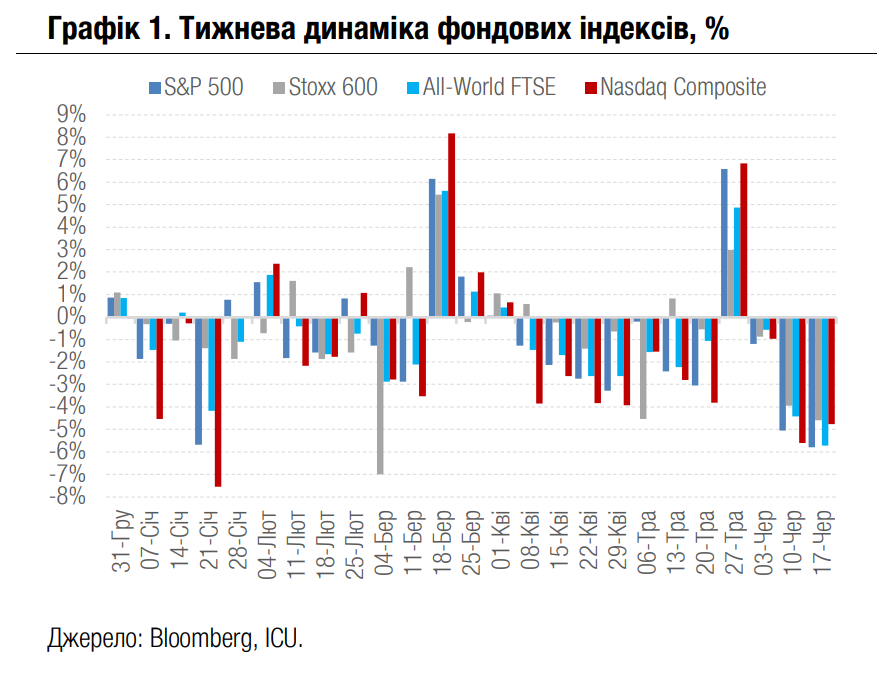
Такі різкі дії центральних банків проходили на тлі погіршення макроекономічних показників. Головного удару по ринкових настроях завдали неочікувано слабкі роздрібні продажі в США: вони впали в травні на 0.3% р/р проти очікуваного росту на 0.2%. Також обсяги нового будівництва в США впали в травні на 14% м/м, а індикатори ділової активності в Німеччині залишилися на вкрай низьких рівнях. У Китаї після деякого спаду заражень COVID-19 спостерігалися нові незначні спалахи. Повернення низки карантинних обмежень, а також блок травневих макроекономічних даних засвідчили, що відновлення економічної активності в Китаї може бути повільним і крихким.
У результаті тижневе зниження провідних фондових індексів стало найбільшим із березня 2020р. Американські S&P 500 і Nasdaq Composite обвалилися на 5.8% і 4.8% відповідно. Глобальний All-World FTSE впав на 5.7%, а європейський Euro Stoxx на 4.6%. Водночас індекс долара США DXY укріпився на 0.5% до 104.7. Дохідності десятирічних казначейських облігацій зросли на 7 б.п. до 3.23%. Індекс єврооблігацій країн, що розвиваються, EMBI, знизився на 2.5%.
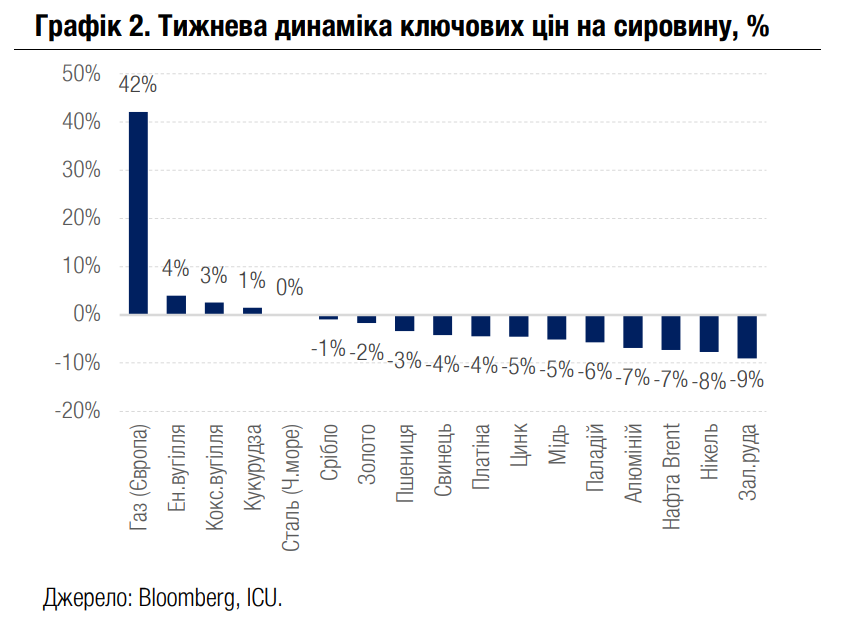
Падіння на фондових ринках також передалося на ринки сировинних товарів. Найбільш негативний вплив підвищення ставок відчули на собі ціни на нафту (-7%), незважаючи на побоювання обмеженої пропозиції. Ціни на промислові метали (-4-8%) додатково відчували на собі тягар все ще слабкого внутрішнього попиту в Китаї. Винятком із загального тренду стали ціни на природний газ у Європі (+42%), які злетіли після аварії на одному з ключових для постачань у Європу терміналів зрідженого газу Freeport, а також після скорочення російським газпромом постачань газу до ЄС майже на 60%.
Погляд ICU: Падіння котирувань майже в усіх класах активів – від суверенних і корпоративних облігацій до акцій і сировинних товарів – показує наростання страхів рецесії. Ймовірність рецесії наразі збільшується через агресивнішу монетарну політику, що зараз вже визнають самі центральні банки, зокрема ФРС. Отже, ринкові настрої можуть покращитися тільки після появи ознак уповільнення інфляції. Наразі уповільнення інфляції виглядає малоймовірним, на що також натякнуло керівництво ФРС. Отже, центробанки й надалі можуть робити різкі кроки з підвищення ставок, а ринки залишатимуться вкрай волатильними. Більш детально про ситуацію на міжнародних фінансових ринках можно дізнатися тут.
Облігації: Рефінансування боргів погіршується
Минулого тижня Міністерство фінансів погасило гривневі ОВДП на 18.2 млрд грн, але залучило до бюджету всього 5.5 млрд грн, з яких лише 3.8 млрд грн у гривні. Через це загальний обсяг нерефінансованих гривневих погашень із початку року зріс до 35 млрд грн.
З початку повномасштабного вторгнення залучення коштів через ОВДП покращилося завдяки патріотизму кредиторів, і в березні та квітні запозичення в національній валюті перевищувало погашення. Але вже в травні інфляційні очікування погіршилися та зросла ймовірність підняття ставок за ОВДП. Такі очікування особливо посилилися після підняття облікової ставки Національним банком. Як наслідок, рефінансування погашень стало погіршуватися, і вже за два тижні червня обсяг нерефінансованих погашень зріс на 12.5 млрд грн до 35 млрд грн з початку року.
Якщо на першому червневому аукціоні було залучено 0.8 млрд грн через продаж військових ОВДП, то минулого тижня всього 0.3 млрд грн. Частково рефінансувати погашення дозволило розміщення невійськових облігацій, але й на них попит був помірним. Більше деталей в огляді аукціону.
На вторинному ринку обсяг торгів гривневими військовими облігаціями зріс, але залишається значно нижчим, ніж середньотижневі обсяги з початку повномасштабного вторгнення росії. Уперше за два місяці скоротився й гривневий портфель фізичних осіб на 0.4 млрд грн, також продовжив скорочуватися портфель нерезидентів. І якщо фізичні особи й надалі купували ОВДП, хоч і в невеликих обсягах, то нерезиденти поки що не поспішали купувати й невійськові облігації.
Погляд ICU: Міністерство фінансів наполягає на необхідності зберегти ставки за військовими ОВДП незмінними після перегляду облікової ставки. Це попри те, що за військовими ОВДП, випущеними для НБУ, Мінфін буде платити плаваючу ставку на рівні облікової. Тож банки та інші приватні інвестори очікують, що й за іншими паперами Мінфін буде змушений пропонувати вищу ставку, саме тому вони наразі не готові інвестувати значні обсяги коштів у військові облігації. Тож і цього тижня попит на цей інструмент навряд чи помітно зросте.
Облігації: Падіння цін єврооблігацій триває
Єврооблігації України минулого тижня перебували під загальноринковим тиском, спричиненим як зростанням ставок за безризиковими цінними паперами США, так і спредом для країн, що розвиваються. Це було обумовлено збереженням високої світової інфляції та дедалі агресивнішими діями ключових центральних банків з посилення жорсткості монетарної політики.
Невизначеність перспектив завершення війни проти російської окупації, а також можливостей України забезпечити виплати за зовнішнім боргом у середньостроковій перспективі залишалися вже традиційними чинниками, що обумовлювали обережні настрої інвесторів.
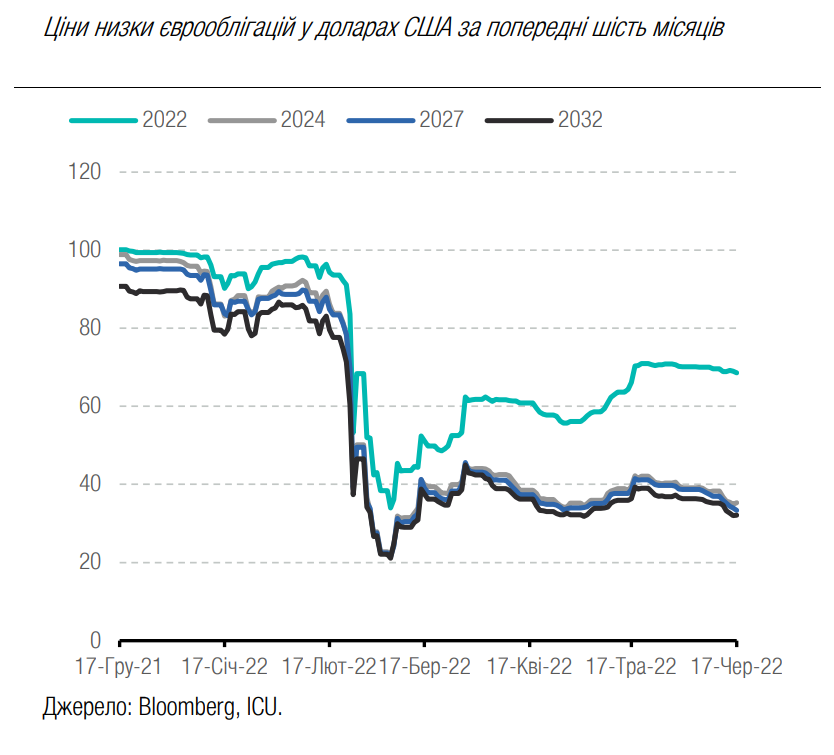
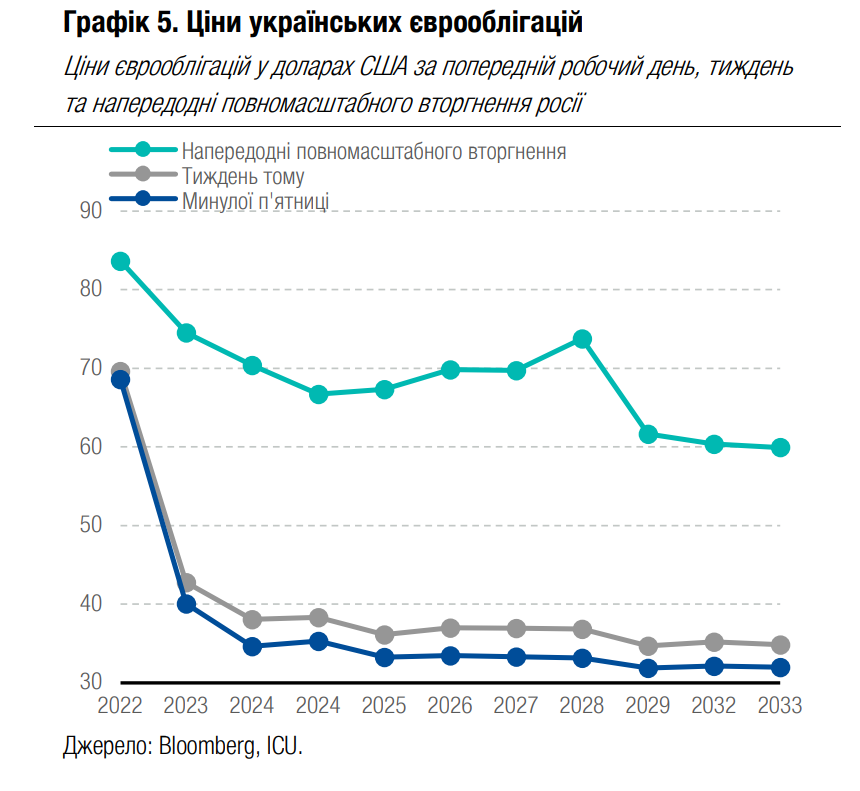
Упродовж минулого тижня всі єврооблігації, крім тих, що погашатимуться у вересні цього року, втратили в ціні в середньому по три центи і здешевшали до 32-40 центів. Лише ціна єврооблігацій, що мають бути погашені через два місяці, зменшилася на один цент. Подешевшали на три центи і ВВП-варанти, до менше 34 центів.
Погляд ICU: : Безпрецедентно великий дефіцит бюджету та потреба уряду у фінансових ресурсах актуалізували тему можливої реструктуризації українських єврооблігацій. Міністерство фінансів неодноразово наголошувало на тому, що Україна виконуватиме усі свої зобов’язання, у тому числі і за єврооблігаціями, вчасно та у повному обсязі. Реструктуризація дійсно не є неминучим сценарієм, зважаючи на значні обсяги фінансової підтримки, яку Україна отримує від союзників. Проте сприйняття інвесторів і надалі залишається обережним, про що свідчать поточні ціни єврооблігацій (з погашенням у 2023 році і пізніше) на рівні 32-40 центів на долар. Ціни єврооблігацій із погашенням у вересні 2022 року значно вищі на рівні 69 центів на долар, і свідчать, що інвестори вважають вчасне та повне погашення цих паперів ймовірним. Баланс аргументів «за» та «проти» реструктуризації не є статичним і може змінюватися залежно від того, як довго триватиме війна. Загалом ціни українських єврооблігацій навряд чи значно відновляться, а їхня волатильність буде високою допоки не буде ясності з приводу можливих термінів завершення війни. Детальніше про перспективи українських Єврооблігацій читайте у звіті Eurobonds: Pros and Cons of Restructuring (лише англійська версія).
FX: Коливання курсу гривні незначні
Курс гривні в готівковому сегменті загалом залишається стабільним із незначними коливаннями.
Курс готівкового обміну гривні на долар США в банках послабшав з 34.5-35.5 грн/$ до 34.9-35.7 грн/$, але різниця між курсами купівлі і продажу звузилася. А от курс за картковими операціями залишився майже незмінним - на рівні 30-33 грн/$.
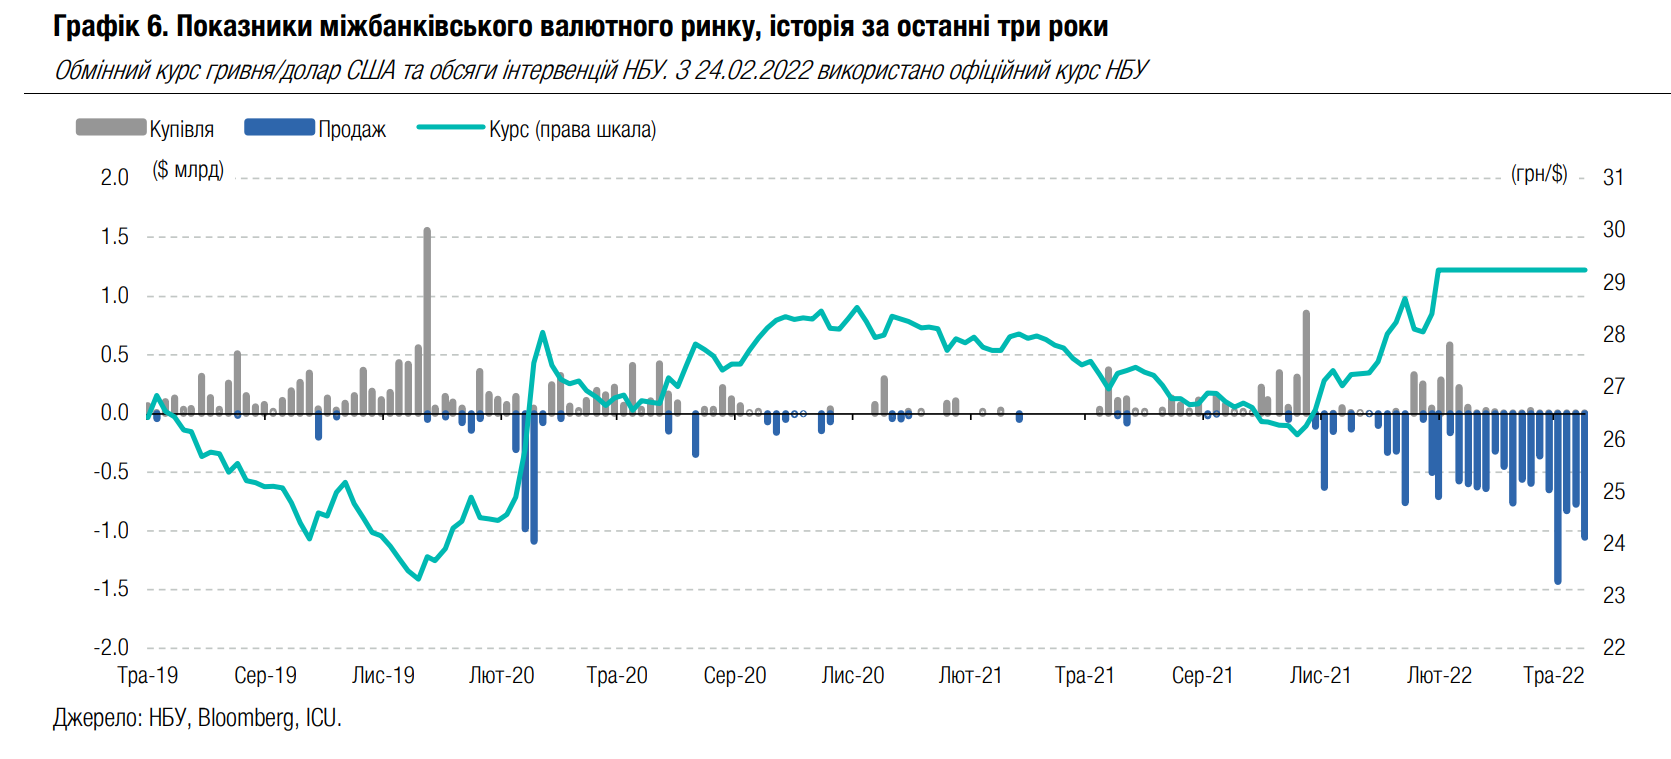
Суттєво зріс попит на валюту на міжбанківському ринку, що змусило НБУ збільшити обсяг інтервенцій більше ніж на третину - до майже $1.1 млрд.
Погляд ICU: Готівковий ринок продовжує коливатися на досягнутих раніше рівнях, що сприяє звуженню спреду між курсами купівлі й продажу іноземної валюти. Тож за відсутності суттєвих новин баланс на ринку може зберігатися й надалі неподалік від поточних рівнів.