ICU Weekly від 20 грудня
ICU Research
Ринки акцій капітулюють через яструбині сигнали центробанків
Розміри підвищень ставок центральних банків західних країн минулого тижня збіглися з очікуваннями. Втім, погіршені прогнози регуляторів і жорсткі висловлювання їхнього керівництва викликали шок на ринках.
ФРС підняла ставки на 50 б.п., як і очікувалось. Водночас 17 з 19 членів Федерального комітету з відкритого ринку ФРС очікують, що середня ставка центрального банку перевищить 5% у 2023р. Це вище, ніж на той момент очікувалося ринками. Голова ФРС Джером Пауелл у супроводжувальних коментарях до рішення ФРС зазначив, що ринок зайнятості в США залишається вкрай напруженим, і що заробітні плати швидко зростають. Напередодні цих коментарів було оприлюднено дані індексу споживчих цін (ІСЦ) у США в листопаді. Дані показали сповільнення споживчої інфляції понад очікування й викликали ентузіазм на ринках. Утім, цього ентузіазму вистачило лише до наступного дня, середи, коли ФРС оголосила своє рішення по ставці. До того ж, чутливі до росту заробітних плат складові ІСЦ не сповільнилися зовсім.
Також прогнозованими були підвищення ставок на 50 б.п. Європейським центральним банком і Банком Англії. Втім, як і ФРС, ЄЦБ доповнив своє рішення чіткими яструбиними сигналами. Зокрема, в ЄЦБ зазначили, що ставки зростатимуть і надалі, і це підвищення на 50 б.п. не останнє. Більше того, президент ЄЦБ Крістін Лагард заявила про високі ризики нового прискорення інфляції в Єврозоні в січні й лютому. Також жорсткою риторикою відзначилися такі європейські регулятори, як Швейцарський центральний банк та Норвезький банк.
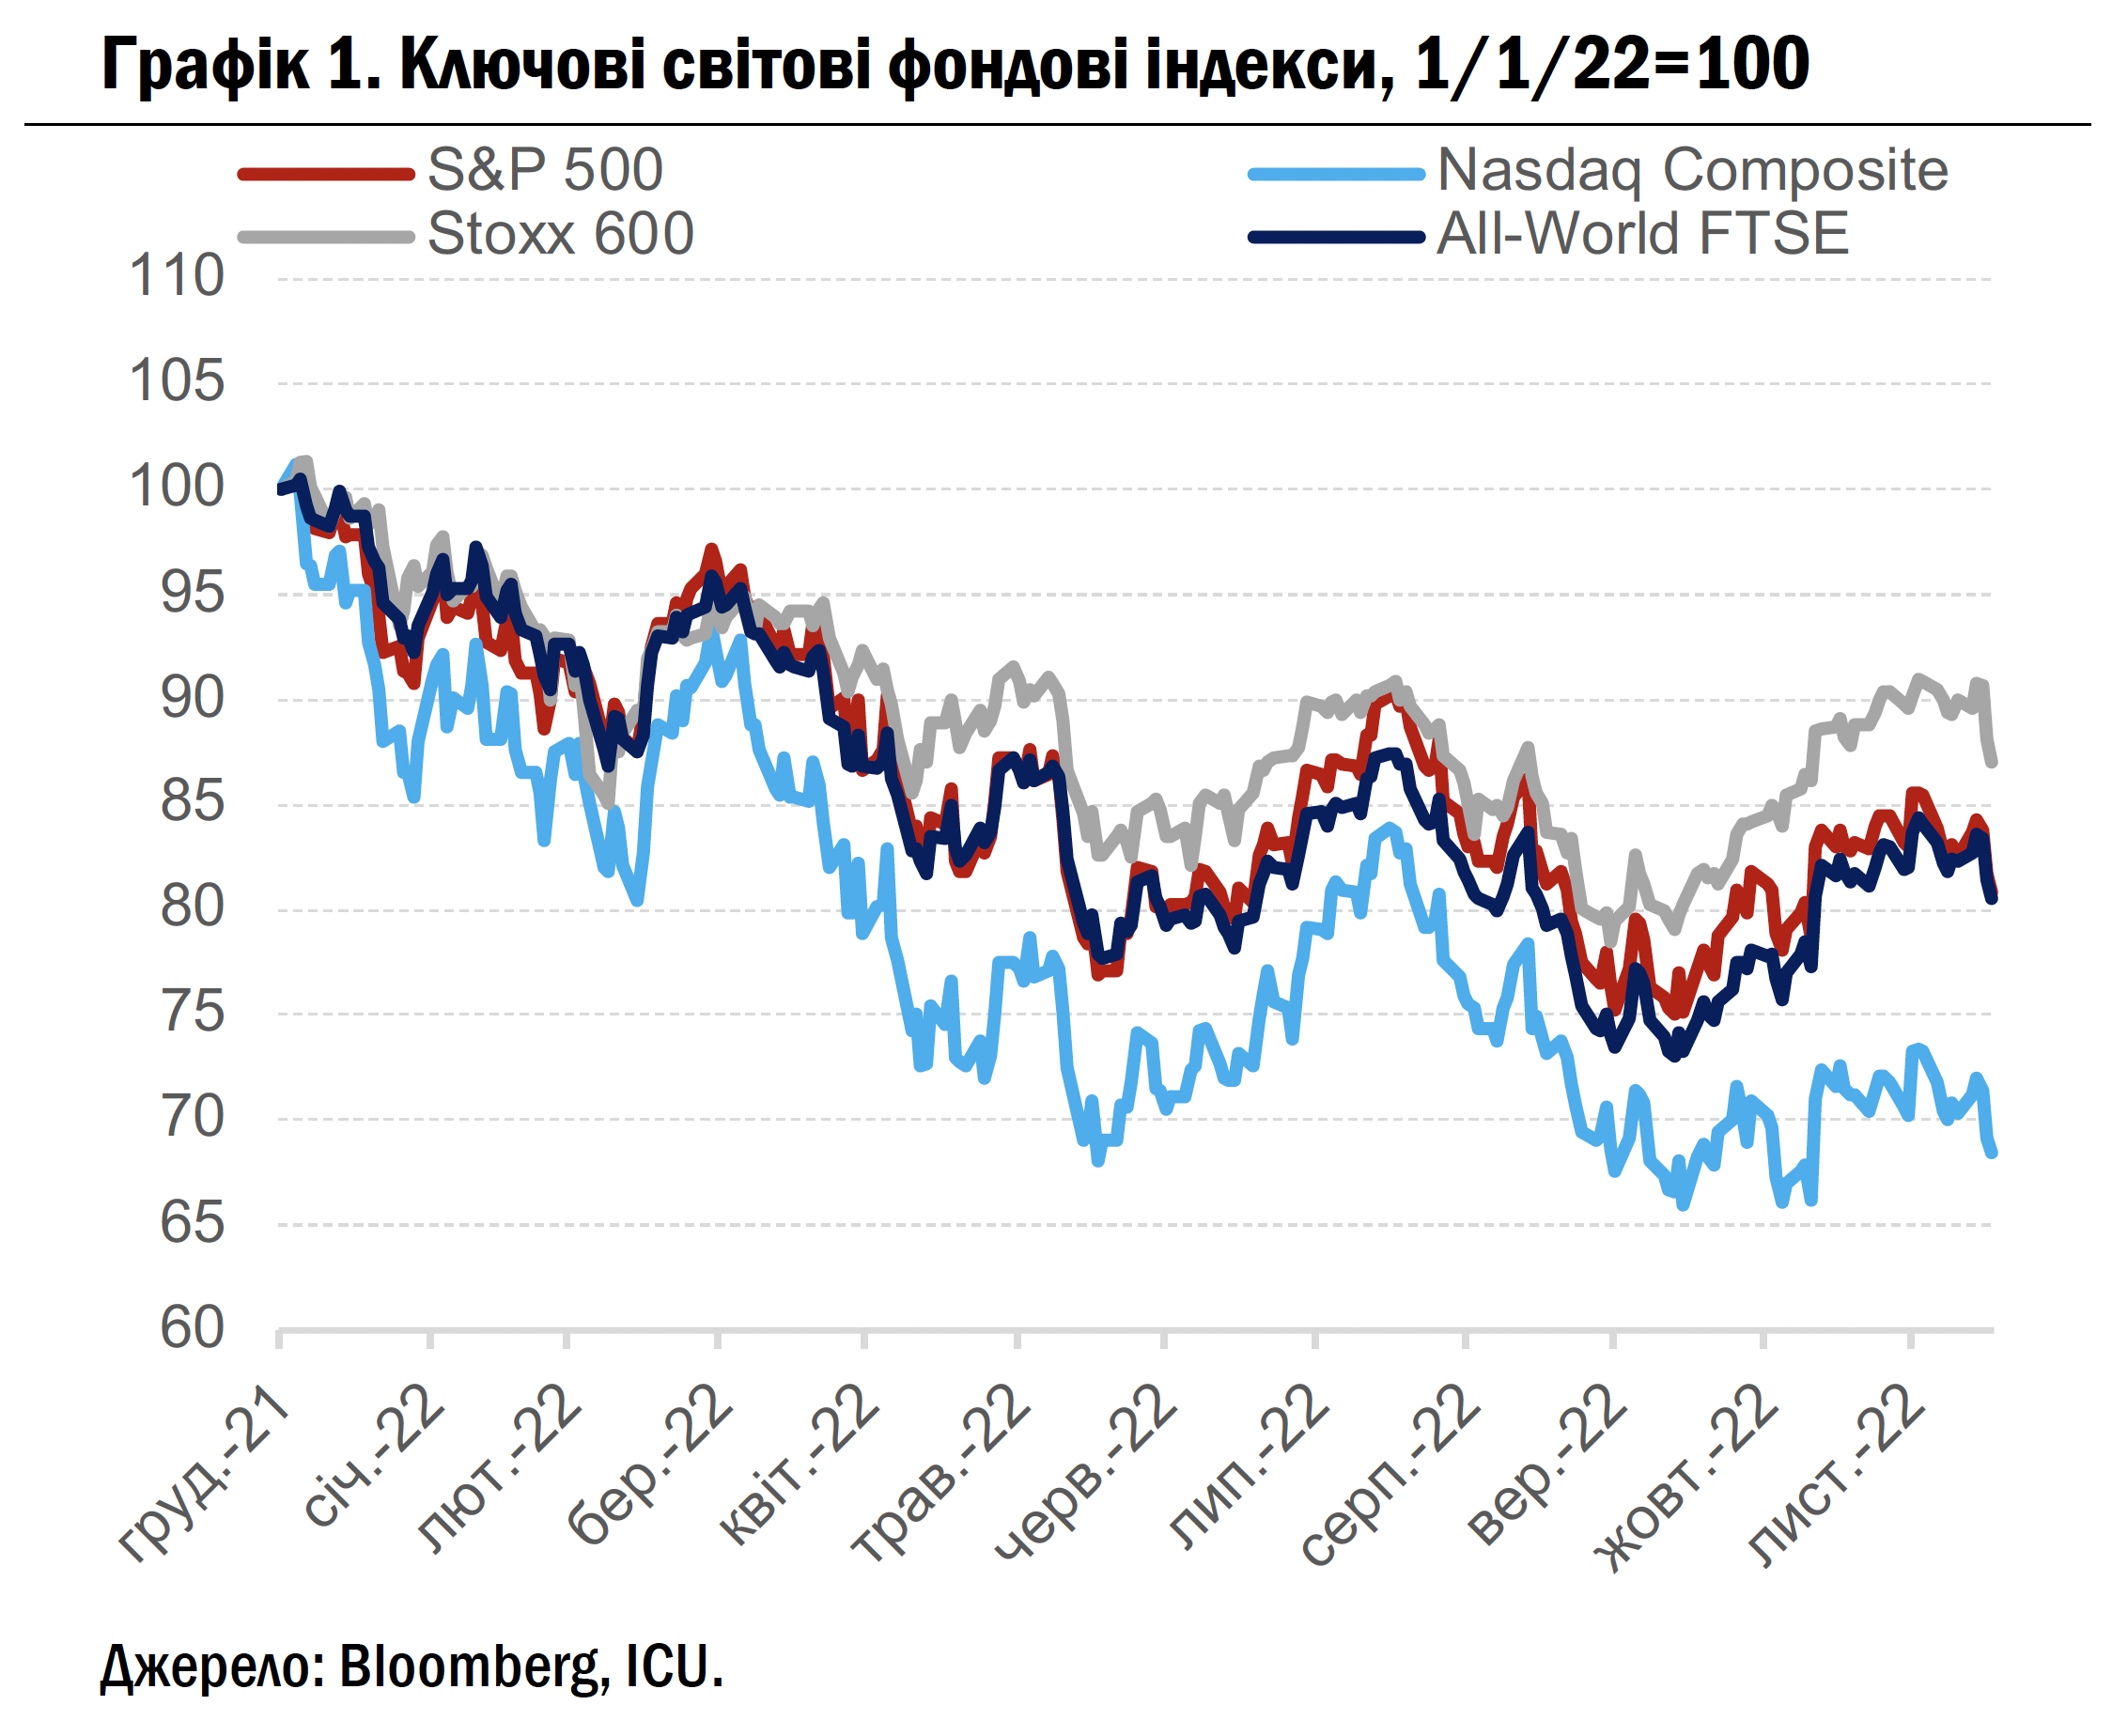
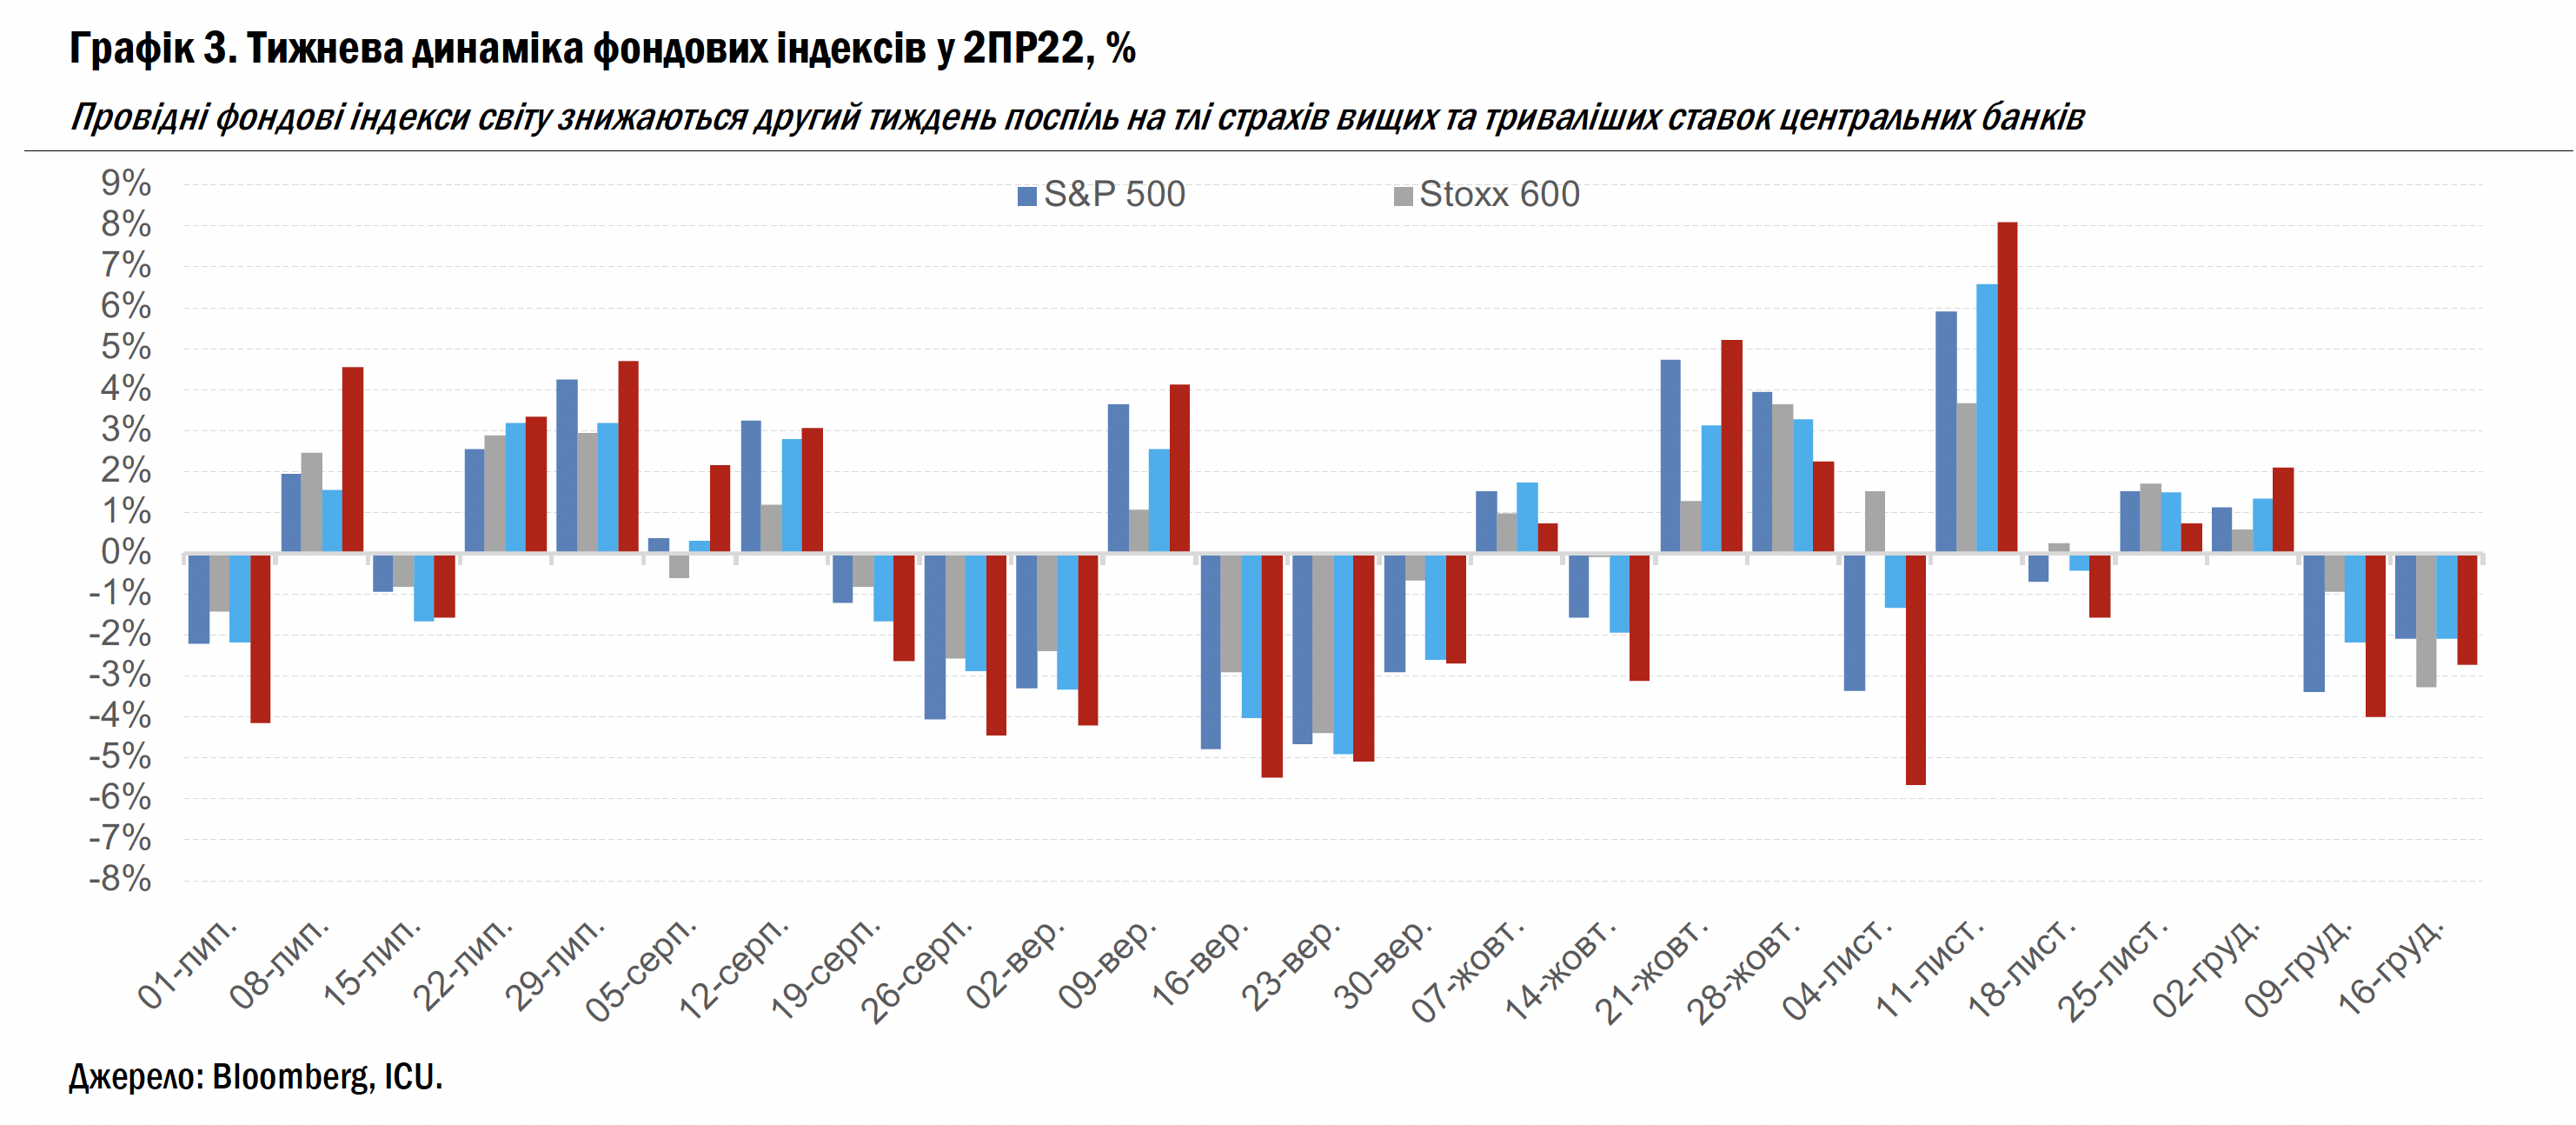
У підсумку провідні фондові індекси світу впали вже другий тиждень поспіль. Американські S&P 500 і Nasdaq Composite втратили 2.1% та 2.7% відповідно. Глобальний індекс, All-World FTSE, впав на 2.1%, а Європейський Euro Stoxx на 3.3%. Індекс долара США DXY трохи знизився - на 0.1% до 104.7. Водночас дохідності десятирічних казначейських облігацій США знизились на 10 б.п. до 3.48%, а дворічних облігацій – на 17 б.п. до 4.18%. Індекс єврооблігацій країн, що розвиваються, EMBI, знизився на 0.3%.
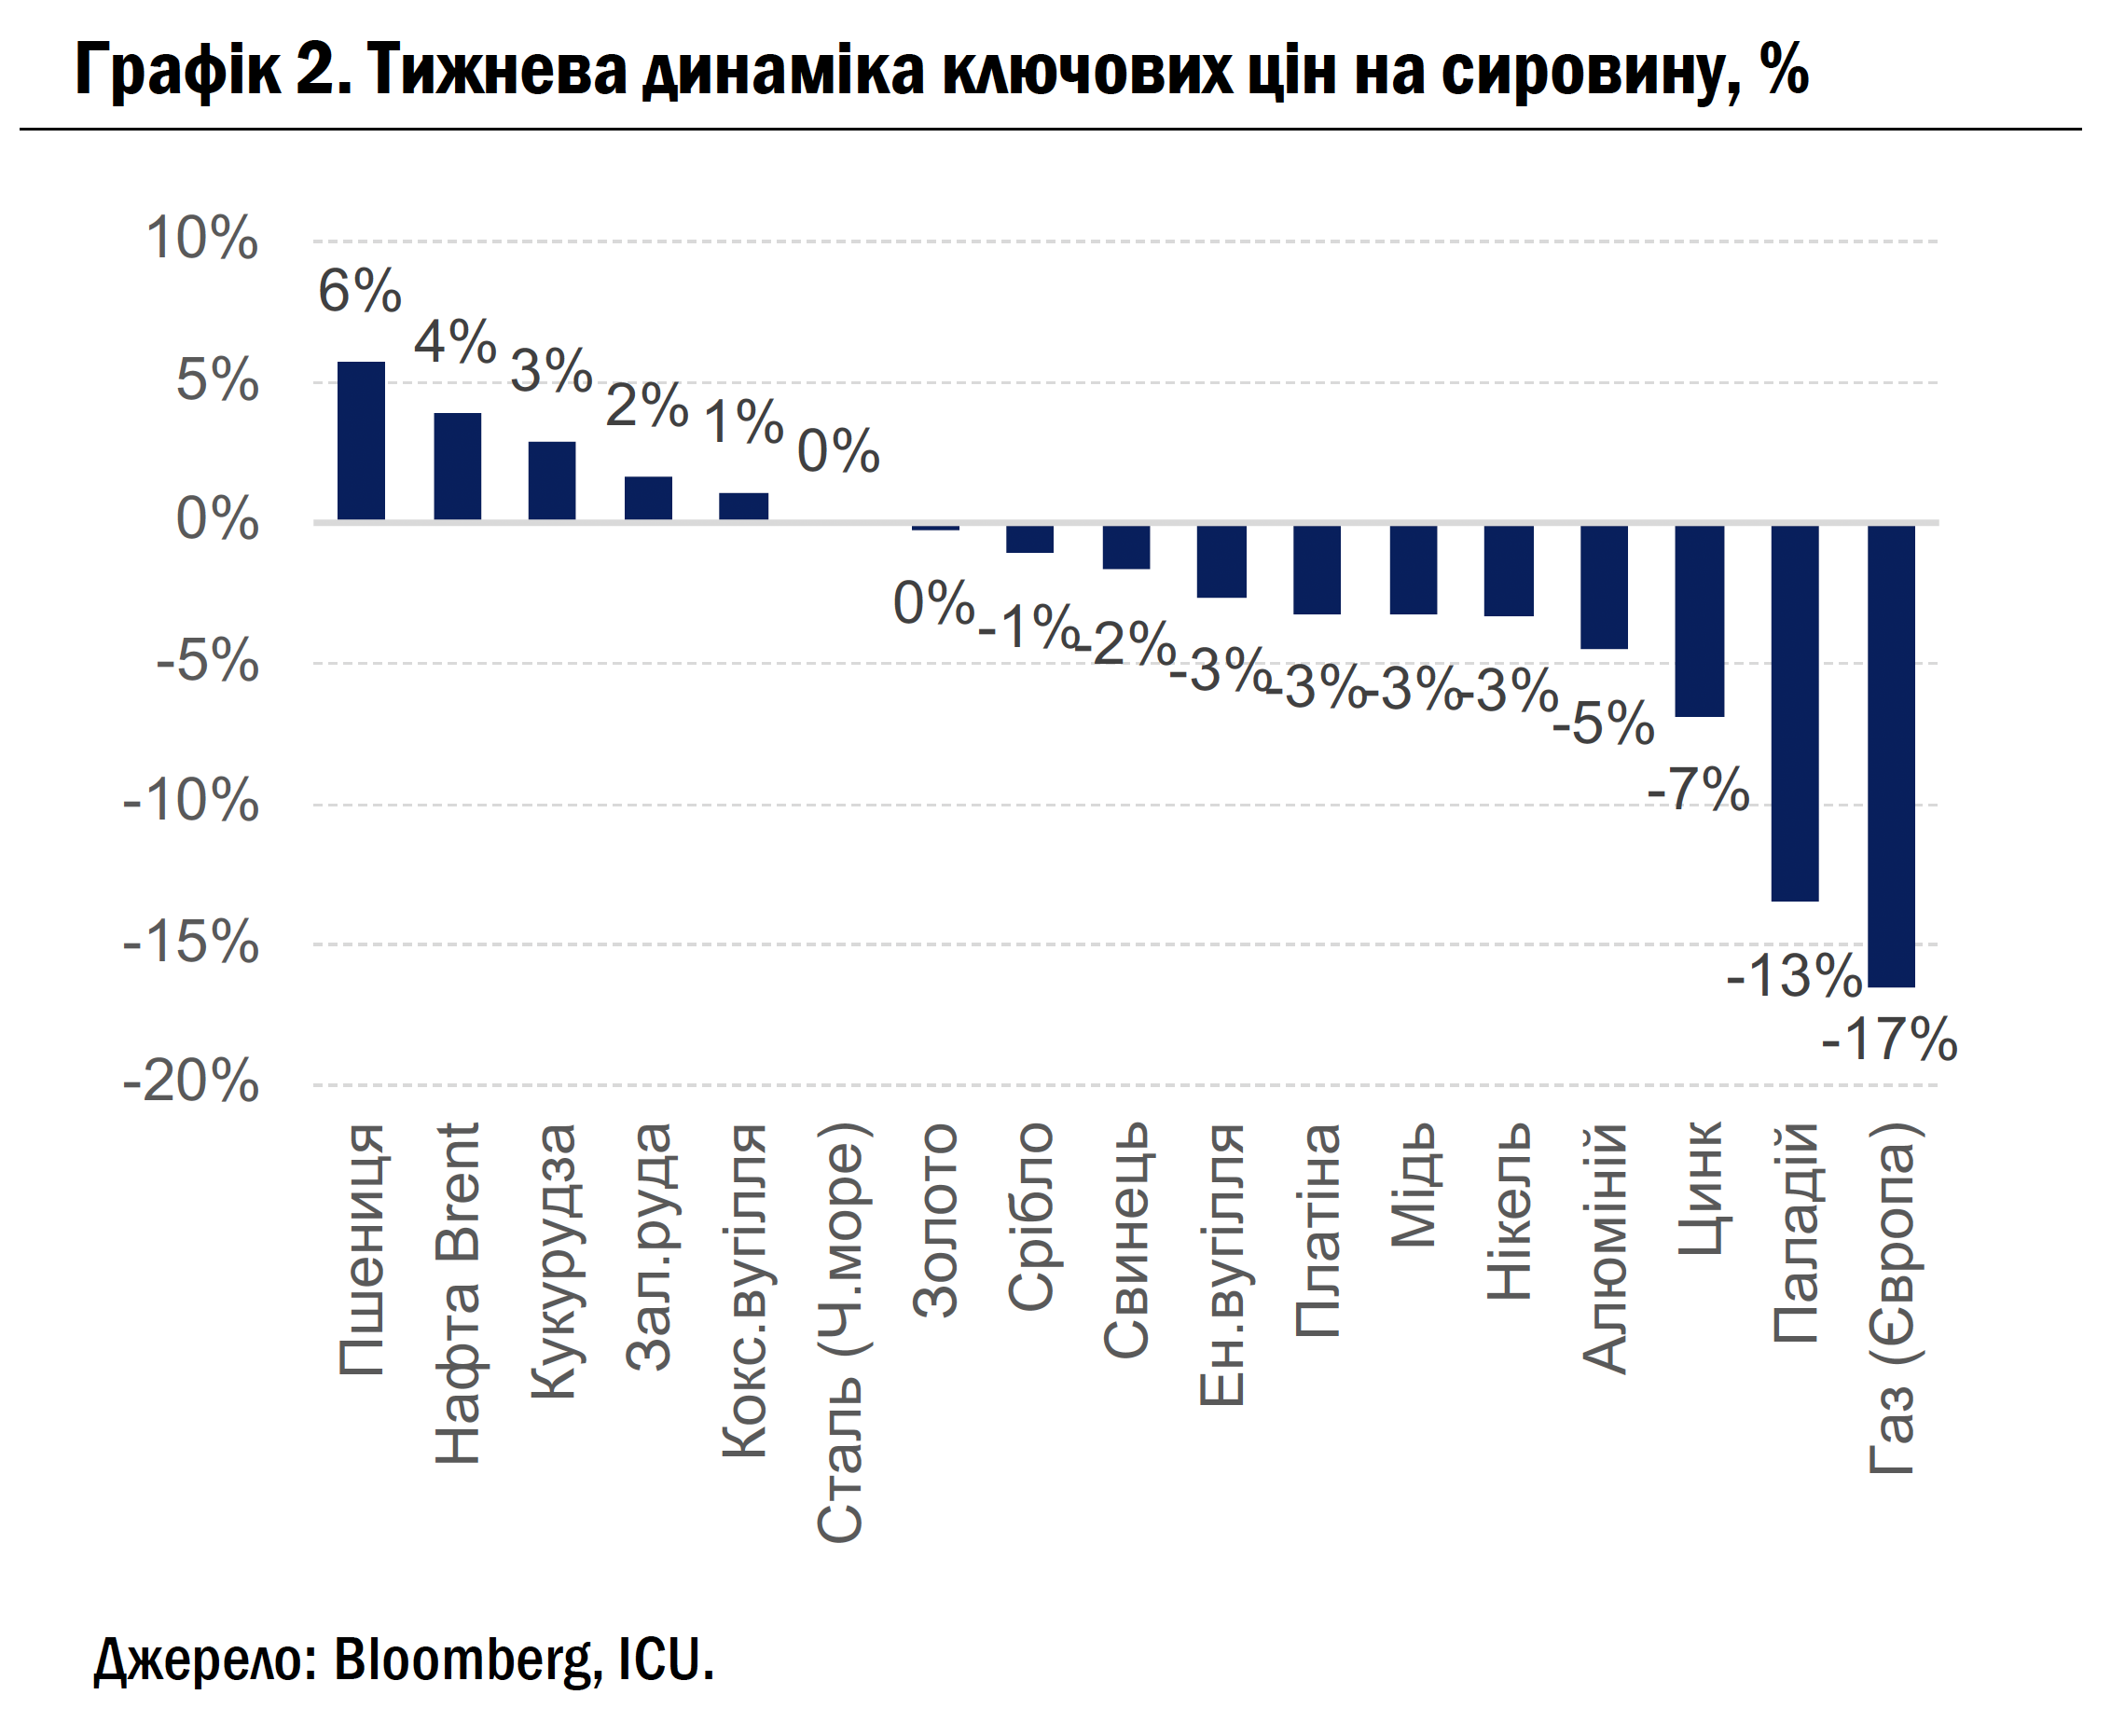
Значні події в монетарній сфері минулого тижня не так сильно вплинули на сировинні ринки, як розвиток ситуації навколо пом’якшення китайської політики проти COVID-19, а також низка специфічних галузевих чинників. Зокрема, перспективи послаблення китайських карантинних обмежень і оптимістичні прогнози попиту від ОПЕК та Міжнародної енергетичної агенції на 2023р. підтримали ціни на нафту (+4%). Водночас зміна погодних прогнозів для Європи в бік тепліших температур стала однією з причин падіння цін на природний газ (-17%) та енергетичне вугілля (-3%). Ціни ж на залізну руду (+2%) зростали також завдяки новим анонсам уряду Китаю чергових заходів з підтримки сектору нерухомості.
Погляд ICU: ФРС та європейські центральні банки зберігають жорсткі позиції, незважаючи на ознаки того, що інфляція в західних економіках уже, можливо, досягла свого піку. Це стало шоком для ринків акцій, через що вони вже були нездатні відчутно реагувати на такі позитивні події минулого тижня, як сповільнення інфляції в США, пом’якшення політики Китаю щодо COVID-19 і непогані показники ділової активності в Європі. Втім, попри такі позитивні зрушення в цих сферах, загрози залишаються значними. Інфляція може виявитися значно стійкішою за очікування через обмежену пропозицію робочої сили в США. Відкриття економіки Китаю може стати складним та довгим процесом через високу вразливість медичної системи країни. Врешті, економіки Заходу, особливо Європи, залишаються за крок до рецесії.
Торгівля ОВДП активізувалася
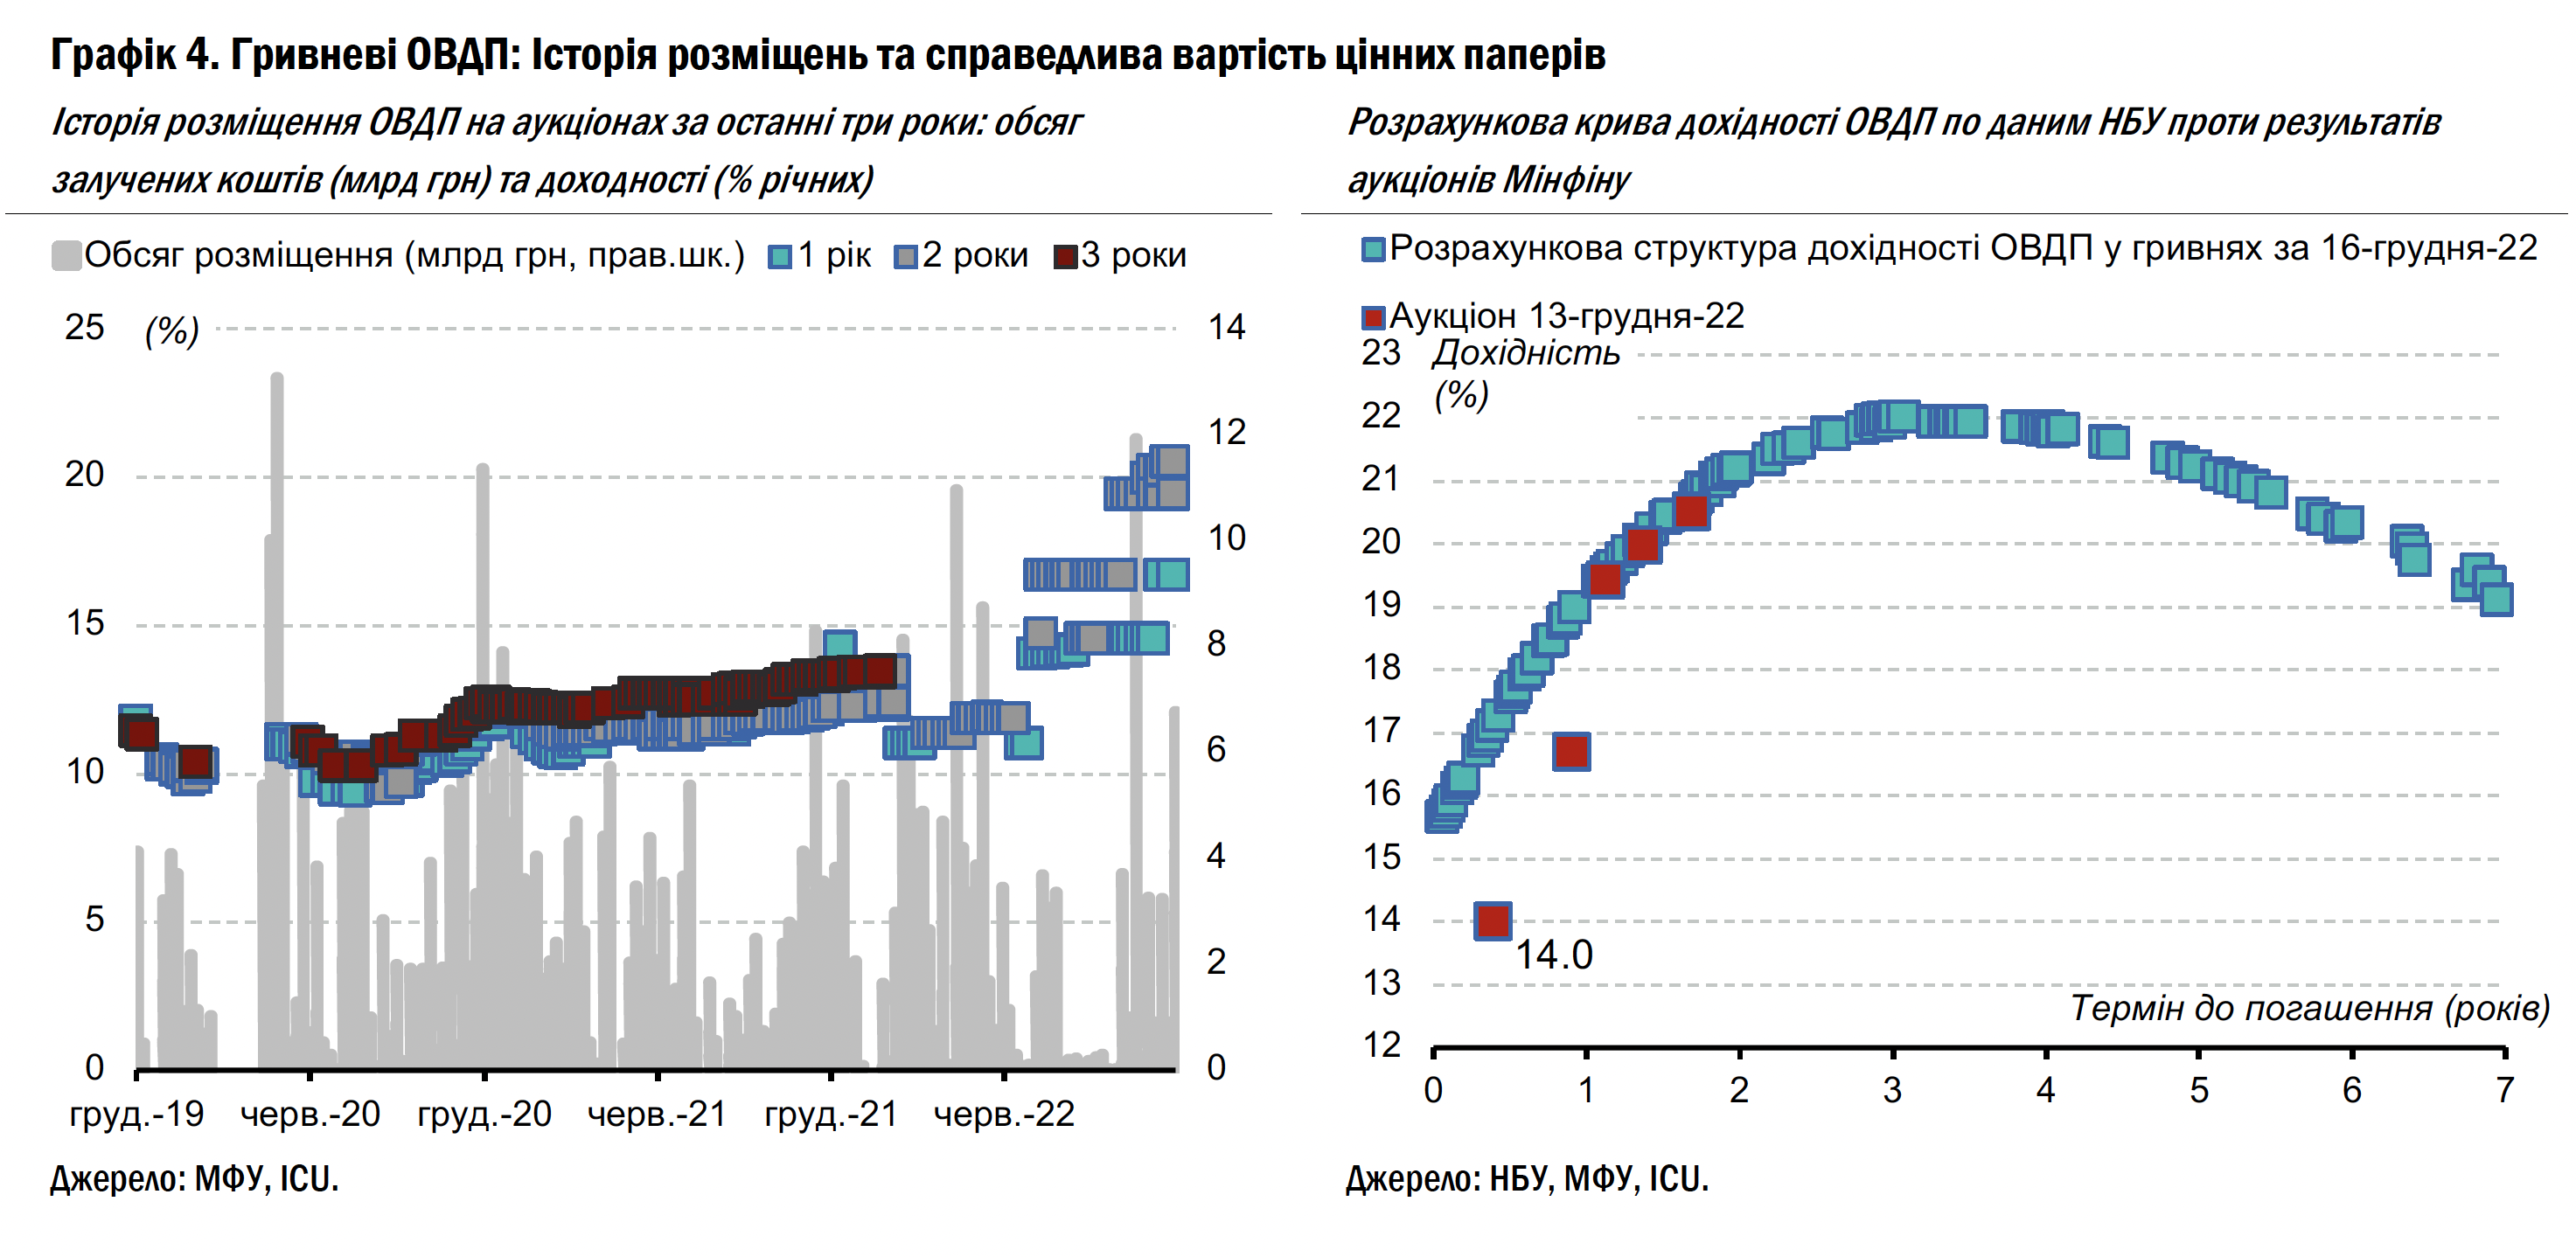
Минулого тижня активність інвесторів зросла. Міністерство фінансів розмістило ОВДП на понад 14 млрд грн, на вторинному ринку торгівля також збільшилася.
На первинному аукціоні вперше цього року було майже повністю рефінансовано поточні гривневі виплати, що відбувалися протягом тижня. До цього максимальний рівень рефінансування не перевищував 70%. Майже половину коштів минулого вівторка вдалося залучити завдяки дворічним звичайним (невійськовим) облігаціям зі ставкою 19.5%, що складає 20.5% дохідності до погашення. Більше деталей в огляді аукціону.
Загальний обсяг торгів гривневими ОВДП на вторинному ринку зріс більше ніж удвічі, з 2.6 млрд грн до 5.3 млрд грн, і торгували переважно не тими випусками облігацій, що розміщував у вівторок Мінфін.
Погляд ICU: Збільшенню запозичень могли посприяти великі гравці зі значними обсягами вільної ліквідності, адже 6.8 млрд грн коштів було залучено на два роки всього за трьома заявками, а ще 4.1 млрд грн від чотирьох учасників на один рік. Дрібніші інвестори віддали перевагу вторинному ринку, уклавши за минулий тиждень більше 5 тис угод. Такий поділ пояснюється ширшим вибором та вищими дохідностями на вторинному ринку для дрібних гравців.
Зміни цін єврооблігацій незначні
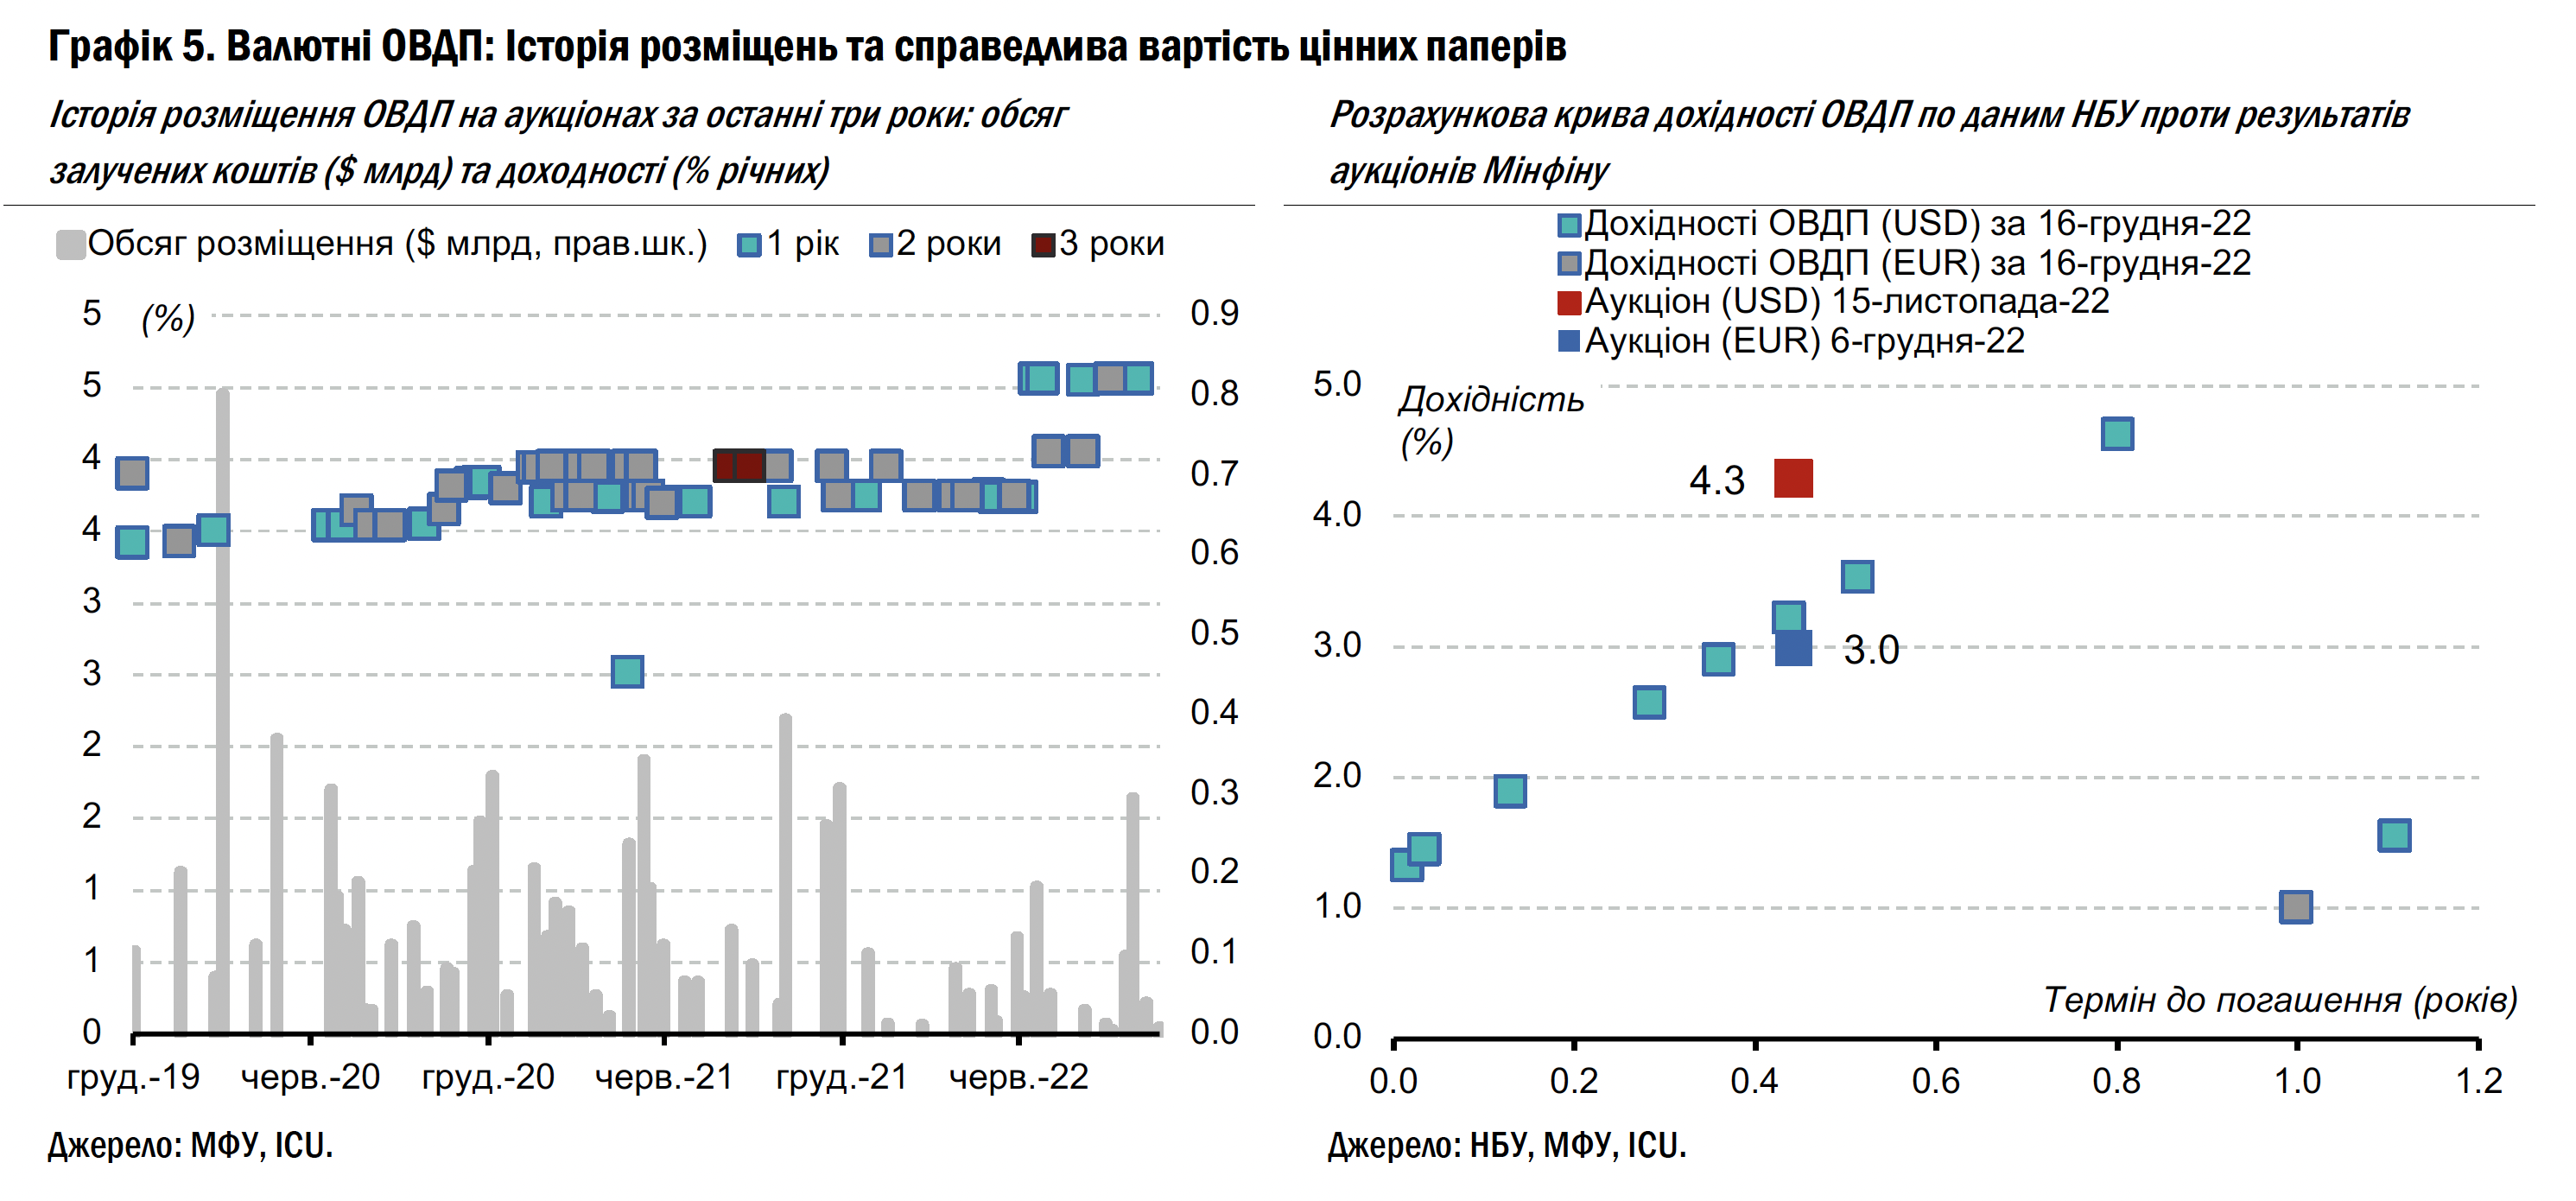
Упродовж минулого тижня ситуація на боргових ринках була досить стабільною, тож і ціни на українські єврооблігації змінювалися несуттєво.
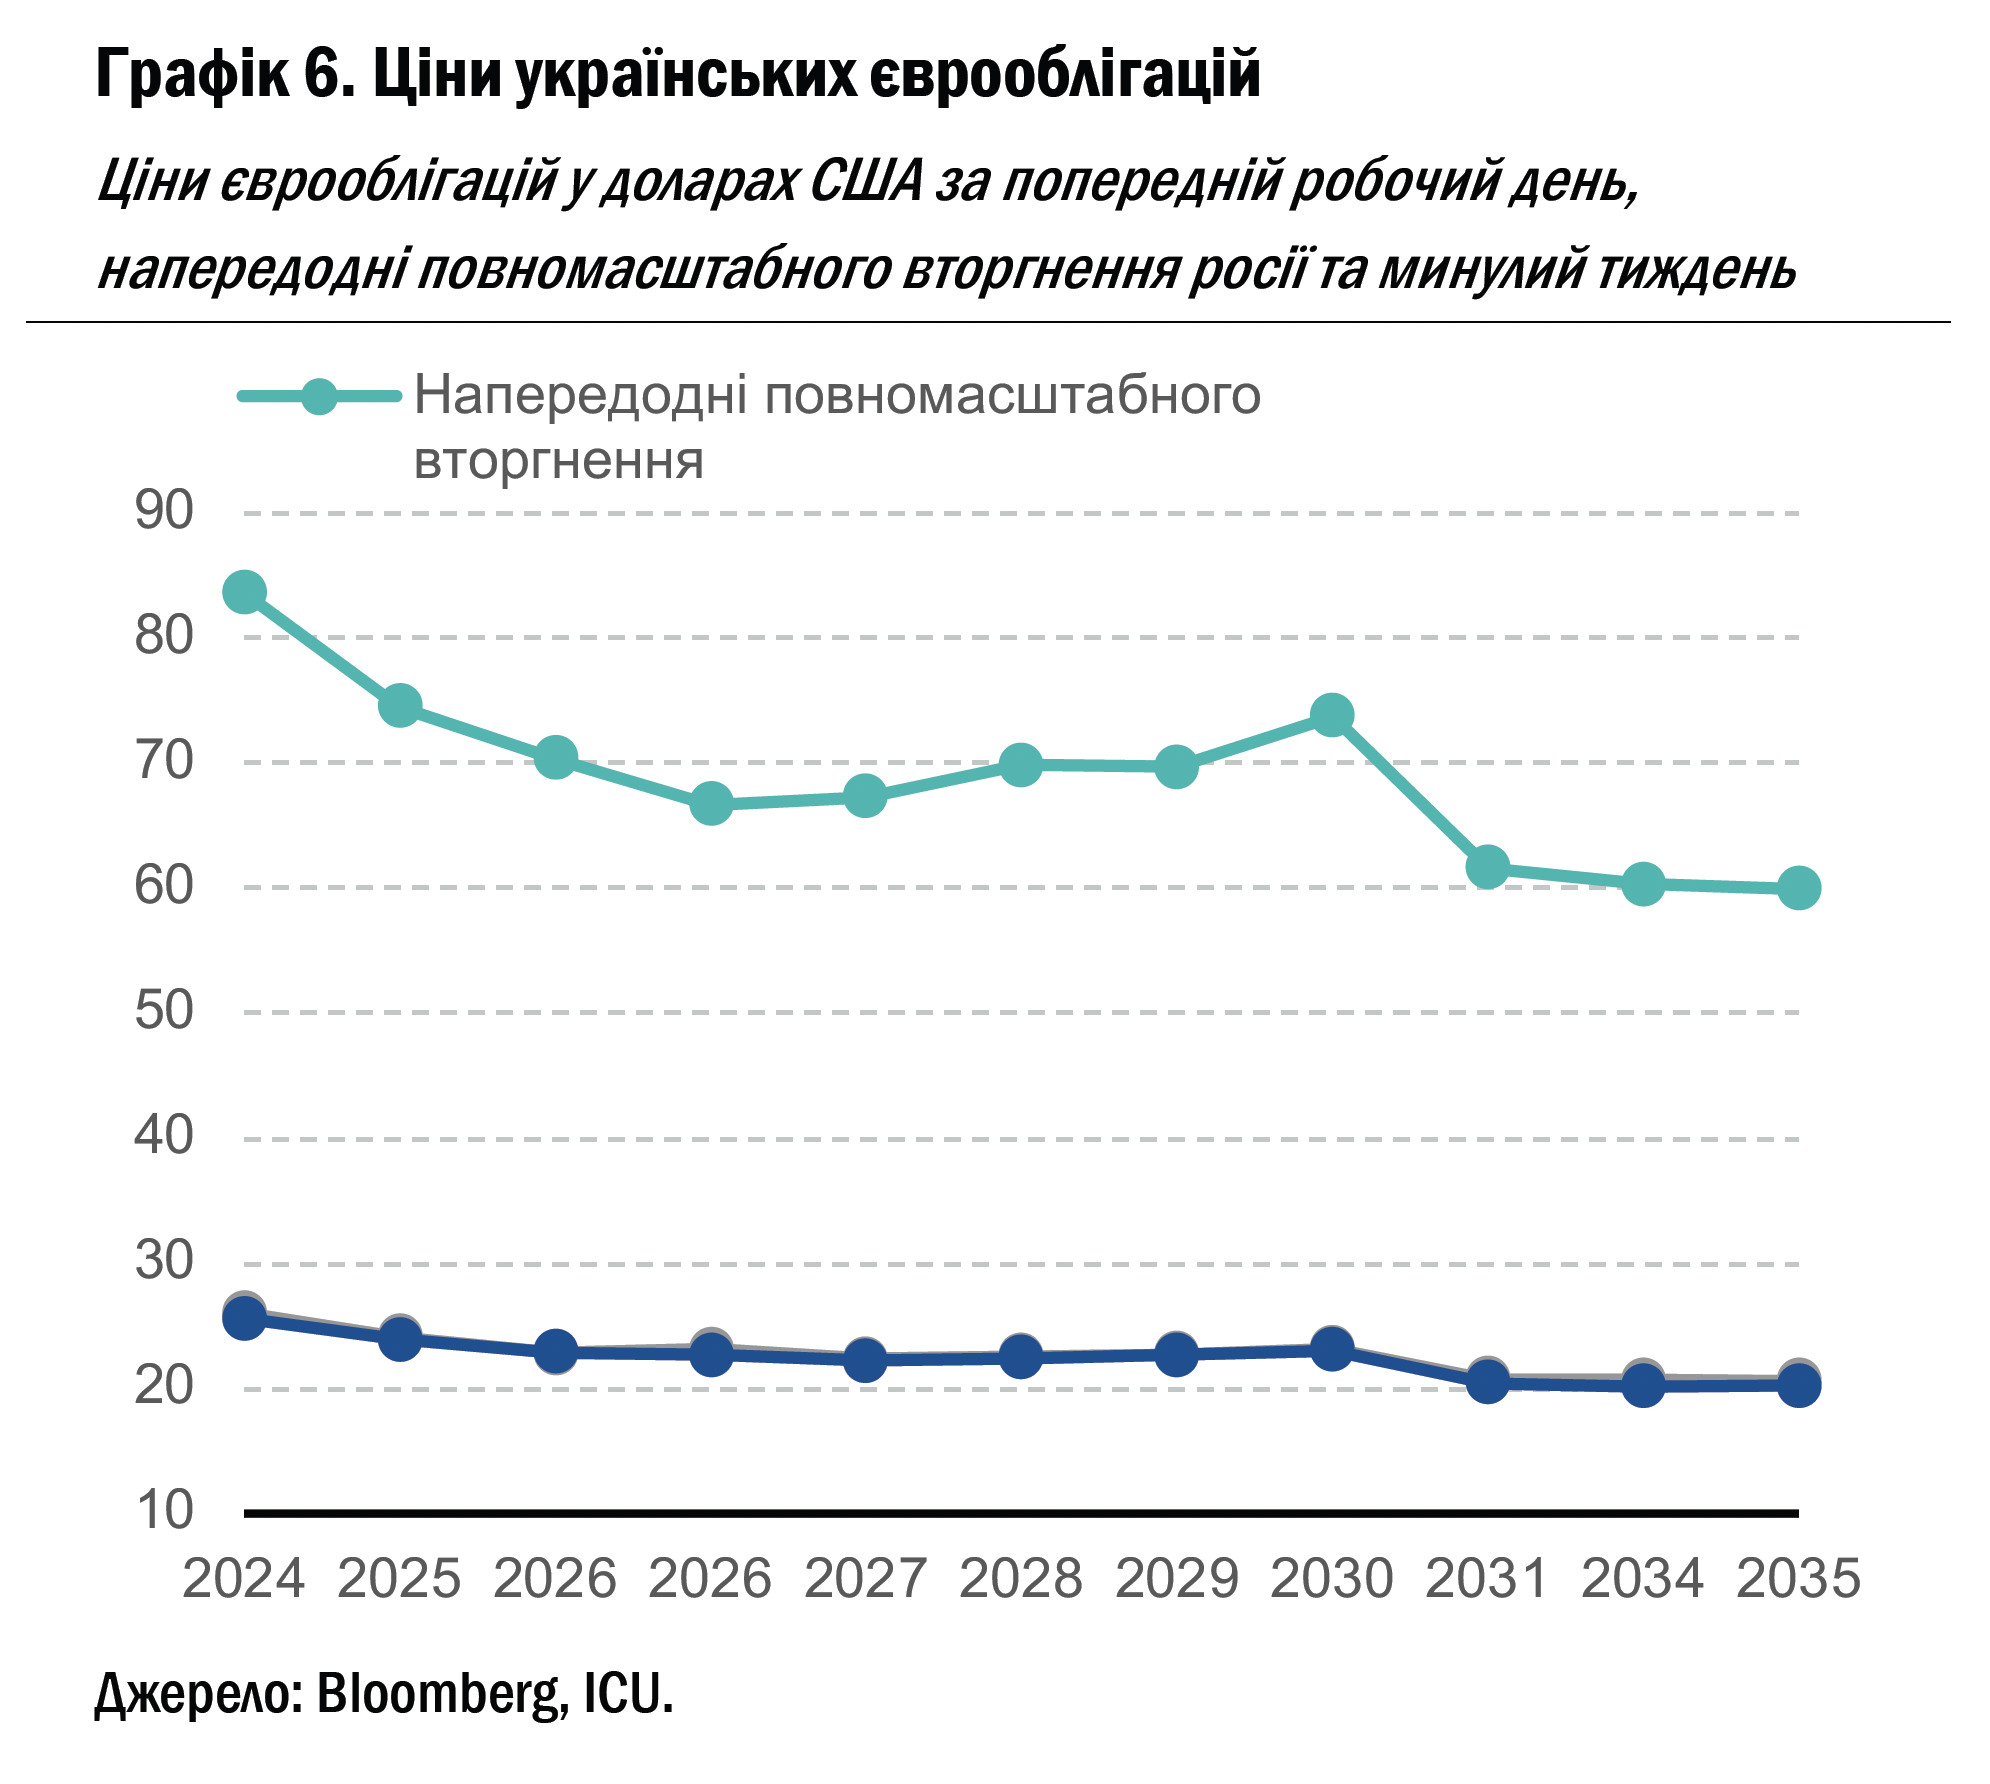
Спреди українських єврооблігацій до бенчмарка знову розширювалися, але зміни цін і дохідностей українських єврооблігацій були незначними. За тиждень ціни змінилися переважно не більше, ніж на один відсоток, і загалом їх рівень залишився в межах 20-26 центів.
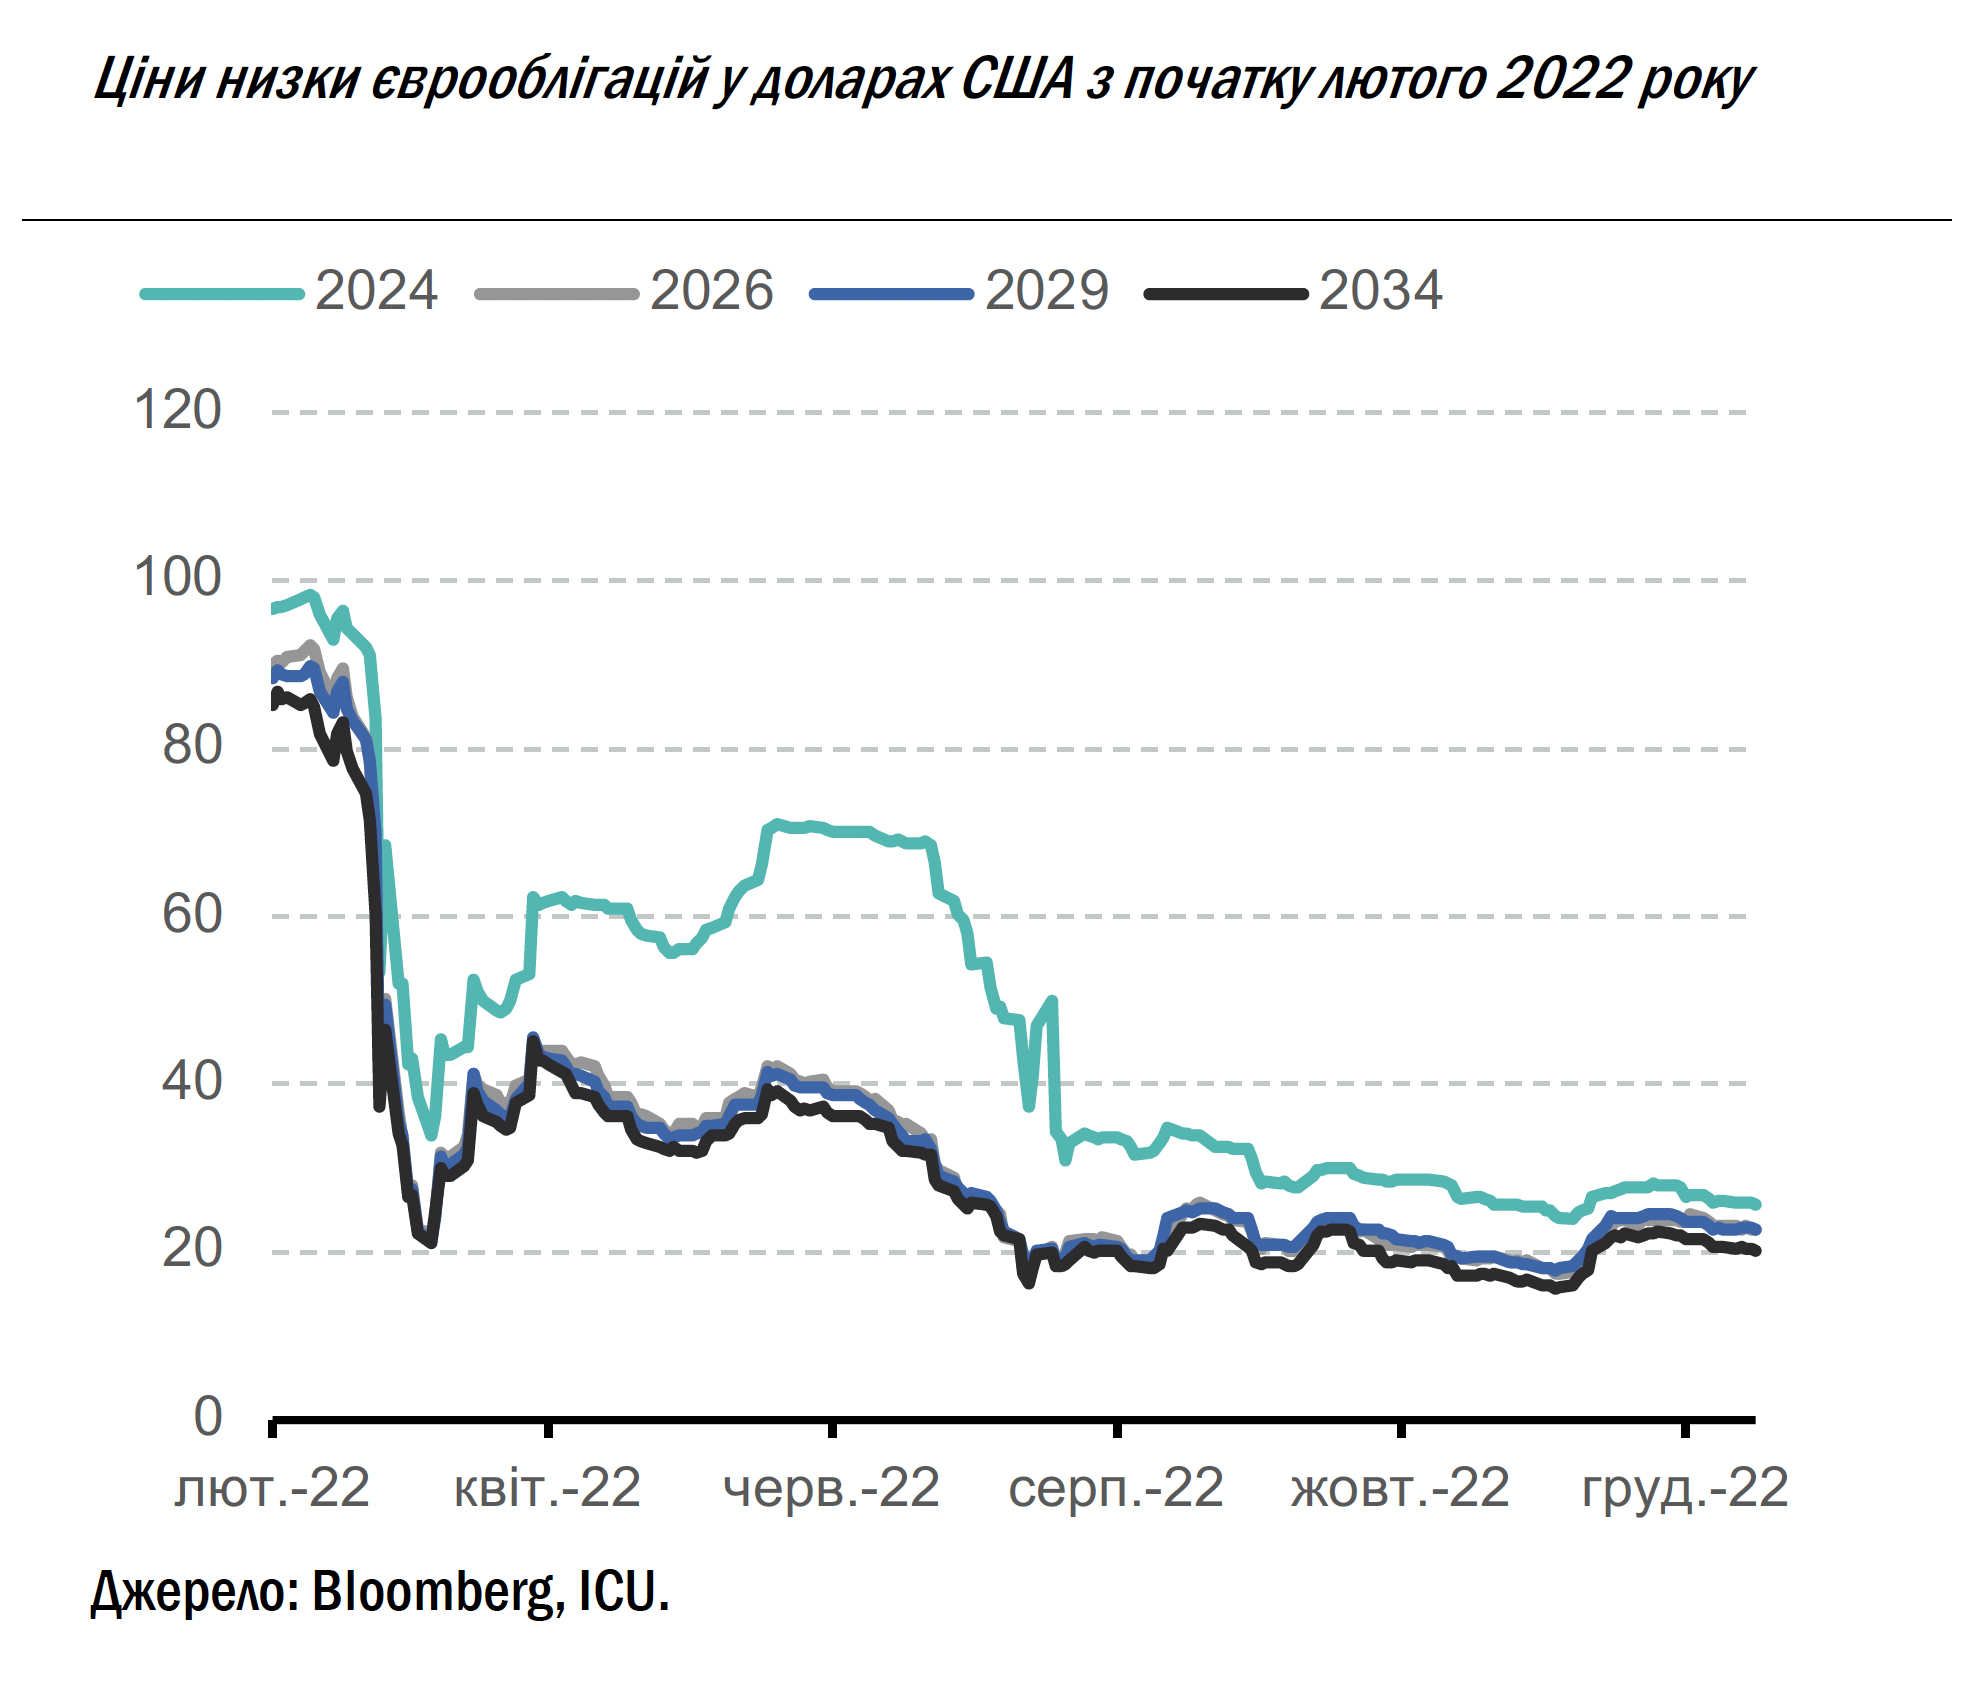
Погляд ICU: Глобальна ситуація на боргових ринках залишалася спокійною, а відсутність важливих новин з України компенсувалася позитивною динамікою цін бенчмарка, яким є казначейські зобов’язання США.
Готівкова гривня стабільна
Курс гривні в касах банків майже не змінився за підсумками тижня, а на міжбанку попит на валюту серед клієнтів банків збільшився.
У десяти найбільших роздрібних банках курс гривні коливався несуттєво і за підсумками тижня майже не змінився. Курс купівлі банками долара США послабшав на одну копійку, а продажу – всього на вісім копійок.
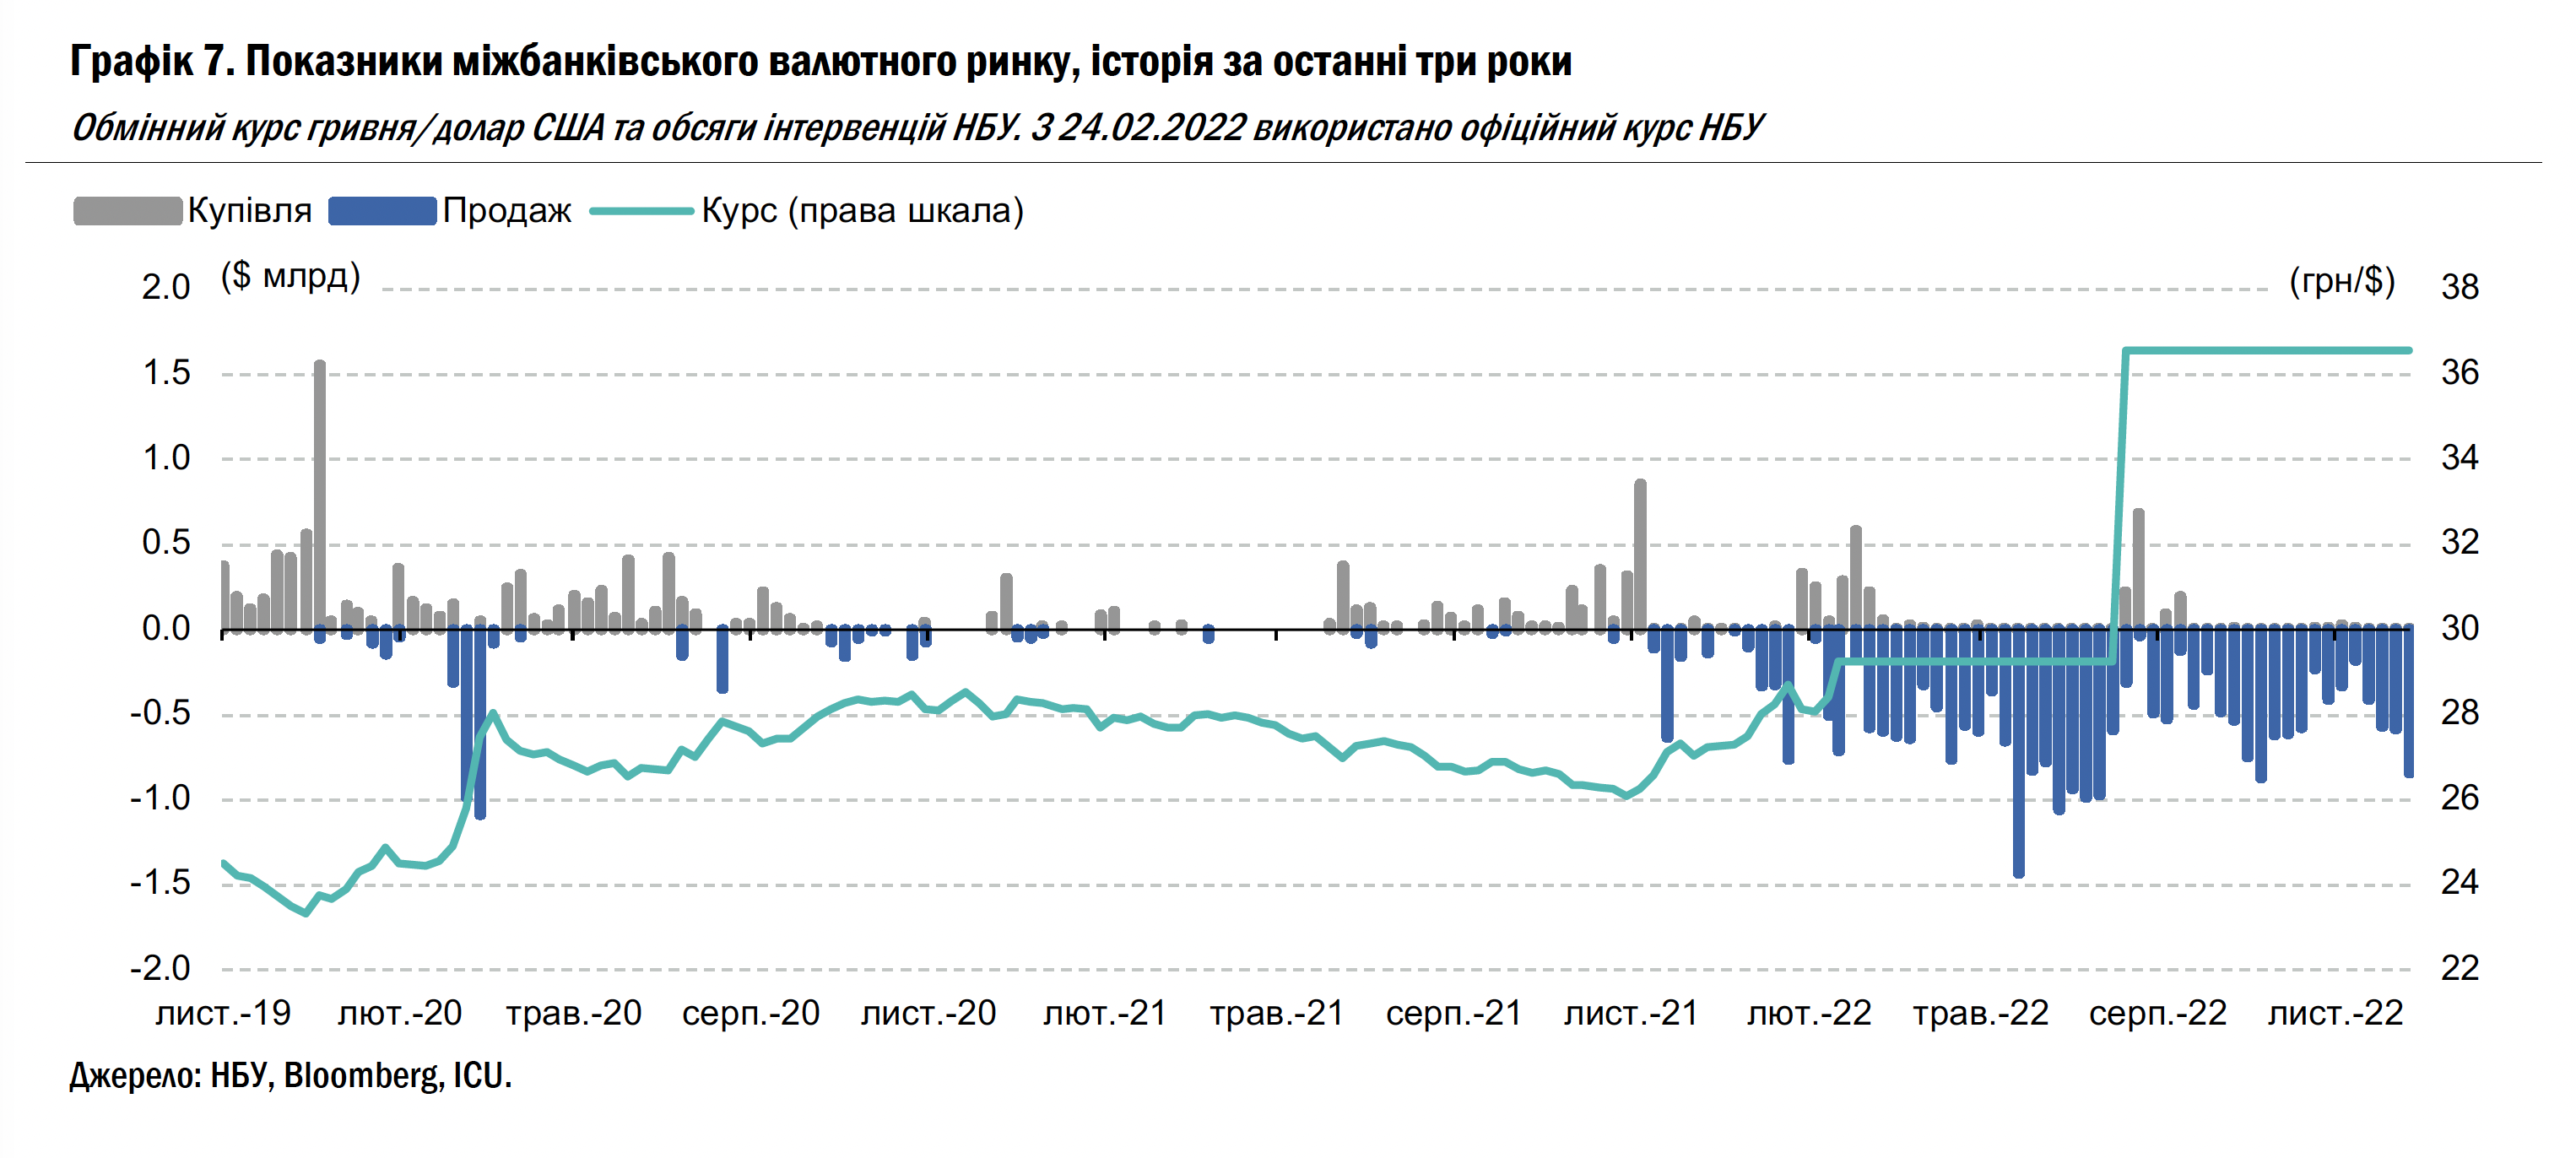
А от на міжбанківському ринку попит на іноземну валюту зріс, потребуючи збільшення інтервенцій НБУ за підсумками тижня до $841 млн, що на $258 млн більше, ніж минулого тижня, і є максимумом від кінця вересня.
Погляд ICU: На готівковому ринку зберігається баланс попиту та пропозиції із несуттєвими коливаннями. Водночас на міжбанківському ринку потреба у валюті для розрахунків за контрактами зросла. Ймовірно, це були концентровані закупівлі валюти з метою придбання обладнання для відновлення енергетичної інфраструктури. Окрім того, зростання дисбалансів на міжбанківському валютному ринку наприкінці року – очікуване явище. Підвищена потреба в продажах валюти Національним банком зберігатиметься протягом наступних тижнів.