ICU Weekly Insight від 22 лютого
ICU Research
FX: Сезонне укріплення затримується
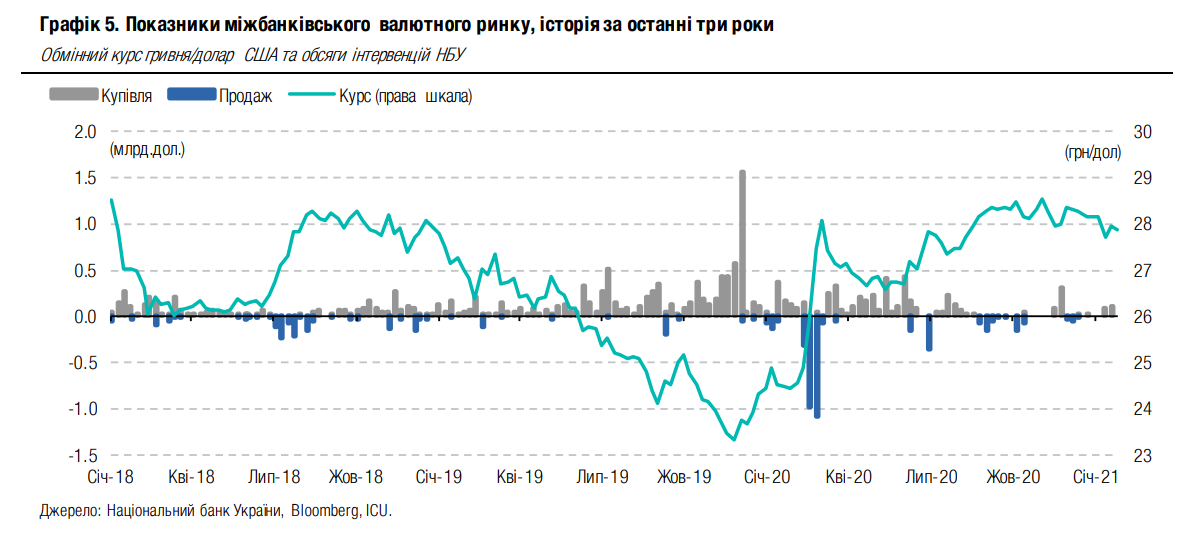
Минулого тижня валютний ринок балансувався самостійно, без інтервенцій НБУ, що стало причиною затримки в сезонному укріпленні курсу гривні. Цього тижня ми очікуємо, що курс залишиться в діапазоні 27.5-28 грн/$ із поступовим рухом до укріплення.
Після досить активних інтервенцій у два попередні тижні минулого тижня НБУ обійшовся без інтервенцій взагалі. І без його участі ринок балансувався самостійно з коливаннями курсу близько 27.8 грн/$. Причин такої збалансованості було декілька: це низькі обсяги податкових платежів, які не потребували надмірного продажу валюти; уже звичні обсяги інвестицій у ОВДП від нерезидентів, які зменшили продаж валюти до завершення аукціону, реагуючи на обмеження обсягів розміщень (див. коментар нижче); збільшення енергетичного імпорту та попиту на валюту, який абсорбував всю пропозицію валюти з боку нерезидентів; закінчення місії МВФ без досягнення угоди на рівні персоналу.
Отже, за минулий тиждень гривня хоч і посилилася, але переважно балансувала в досить вузькому коридорі. Загалом гривня минулого тижня укріпилася лише на 0.3% до 27.86 грн/$.
Погляд ICU: Поточний тиждень ще буде відчувати на собі реакцію на результати місії МВФ, але поступово вона вичерпається. Нерезиденти продовжать користуватися збереженням досить вигідного курсу гривні для входу в ОВДП і у вівторок та середу продаватимуть валюту для оплати нових облігацій, придбаних на первинному ринку. Тож загалом курс гривні має всі шанси продовжити поступовий рух у бік укріплення, проте залишиться в коридорі 27.5-28.0 грн/$.
Економіка: ВВП: подальше відновлення в 4кв20, попри карантин
Падіння ВВП України суттєво уповільнилося в останньому кварталі року, попри погіршення ситуації з пандемією та посилення карантинних обмежень. Із загасанням економічного ефекту "другої хвилі" пандемії та з подальшим відновленням зовнішнього та внутрішнього попиту зростання економіки триватиме протягом найближчих кварталів.
Опубліковані на минулому тижні оперативні оцінки Держстату показали, що ВВП України в 4кв20 зріс на 0.8% кв/кв c/c і був лише на 0.7% нижче, ніж торік. Відповідно, падіння в річному вимірі суттєво уповільнилося порівняно з 3.5% р/р у 3кв20, що перевершило більшість очікувань. Загалом за 2020 р. ВВП скоротився за нашими оцінками на 4.2% р/р після чотирьох років зростання із середнім темпом 2.9%.
Держстат опублікує детальний розподіл ВВП за компонентами та номінальні значення 22 березня.
Погляд ICU: Відновлення в 4кв20 було спричинено поліпшенням умов торгівлі, державними інвестиціями в інфраструктуру та стійкістю внутрішнього споживчого попиту, зокрема через підвищення мінімальної заробітної плати у вересні та суттєве збільшення видатків бюджету в грудні. Таким чином, зростання реальних заробітних плат та роздрібної торгівлі прискорилося в середньому за квартал до 9.6% р/р та 13.6 р/р відповідно. Також стрімко покращилася ситуація в промисловості, де виробництво в грудні зросло на 4.8% р/р. Крім того, вагомий внесок мало поліпшення ситуації в сільському господарстві: завдяки пізньому врожаю кукурудзи випуск у грудні зріс на 26% р/р.
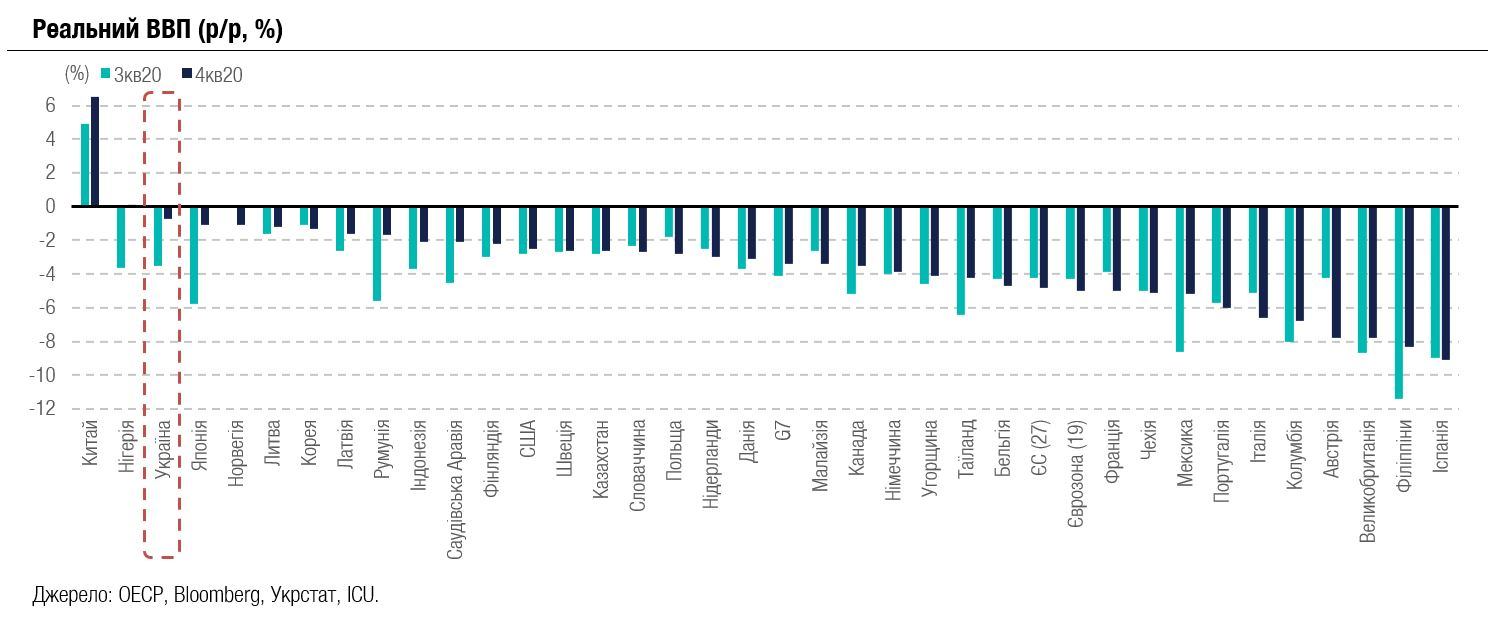
Унаслідок динаміка ВВП в Україні була кращою в порівнянні з більшістю інших країн (див. графік 6). Як ми наголошували раніше, це пояснюється структурою української економіки, сприятливими умовами торгівлі та суттєвим зміцненням макрофінансової стійкості, а також швидкою адаптацією бізнесу та населення до нових умов.
У подальшому ми очікуємо продовження відновлення економіки, зокрема ріст ВВП цього року на 5.6%, що однак зумовить ВВП приблизно на 5% нижче свого допандемічного тренду за припущення зростання на 3% у 2020-21 рр. Консенсус щодо зростання ВВП у 21 р. - близько 4%.
На додаток до сприятливої бази порівняння та імпульсу зростання на початку року, навіть незважаючи на січневий карантин, наш оптимістичний погляд базується на високих цінах експортних товарів на початку року, очікуваному відновленні сільськогосподарського виробництва, а також усе ще стимулюючих фіскальній політиці та монетарних умовах. Більше того, пом'якшення обмежень у пасажирському транспорті та інших контактних послугах може забезпечити додатковий стимул для економіки, якщо пандемічні ризики будуть стримані через вакцинацію найбільш вразливих груп у 2П21.
Облігації: Зниження ставок за ОВДП триває
Активний попит на гривневі облігації та обмеження обсягів розміщень за частиною термінів обігу провокують ще більше зниження відсоткових ставок на первинному ринку, що триватиме й цього тижня.
Минулого тижня Мінфін розширив перелік термінів обігу, за якими встановлює обмеження на обсяг розміщень, додавши до короткострокових (до одного року) облігацій і 16-місячні ОВДП. Таке рішення спричинило досить велике зниження ставок за цим випуском, на додаток до більш коротких облігацій. А також було задоволено менше третини попиту на такі ОВДП. Більше деталей у огляді аукціону.
Обмеження на обсяги стимулюють інвесторів до подання заявок за більш низькими ставками, що й дозволяє Мінфіну задовольняти лише найдешевші в межах встановленого ліміту та відповідно знижувати як ставки відсікання, так і середньозважену вартість позик.
Але таке зниження не зменшує бажання інвесторів купувати нові гривневі папери. Приріст обсягів вкладень був за всіма категоріями інвесторів: найбільше зростання у грошовому вимірі відбувся за портфелями банків і нерезидентів.
Погляд ICU: Попри відсутність позитивних зрушень у співпраці країни із МВФ нерезиденти продовжують вкладати кошти в гривневі облігації. А затримка в сезонному укріпленні курсу гривні залишає точку входу дуже привабливою для цієї категорії інвесторів. Тому ми очікуємо, що й у лютому приріст портфелю іноземців знову складе близько 10 млрд грн за місяць, як це було два попередні місяці.
А от відсоткові ставки продовжать знижуватися, хоча, імовірно, не так активно. Здійснюючи у середу виплати за ОВДП на рівні майже 12 млрд грн за ринковими випусками й прагнучи максимально рефінансувати ці виплати, Мінфін планує збільшити обсяг розміщення річних та півторарічних облігацій, тому конкуренція може трохи зменшитися. Наразі відсоткові ставки за ОВДП на первинному ринку залишаються привабливими для більшості інвесторів: для банків премія до облікової ставки НБУ залишається більше 300 б.п., і в разі її підвищення премія лише дещо зменшиться; а для нерезидентів відсоткові ставки на рівні 9-12% є більш ніж привабливі в порівнянні з менш ризиковими активами, особливо з огляду на збереження очікувань сезонного укріплення гривні.
Облігації: Ліквідність очікувано скоротилася
Весь минулий тиждень відбувався відплив коштів на бюджетні рахунки, через що ліквідність очікувано скоротилася до 190 млрд грн, і цього тижня коливатиметься близько цього рівня.
За минулий тиждень Держказначейство абсорбувало на бюджетні рахунки 14 млрд грн, що відбувалося як за рахунок збору податкових та інших платежів, так і після оплати інвесторами нових гривневих облігацій (див. Коментар вище), а також значно менших обсягів видатків, ніж тижнем раніше. Адже збір податкових платежів був не дуже великим та склав 6.3 млрд грн за тиждень після прискорення в четвер та п'ятницю.
НБУ мінімально впливав на ліквідність у банківській системі, адже надав банкам лише 660 млн грн кредитів, а також не проводив інтервенцій на валютному ринку. Тож за тиждень ліквідність у банківській системі скоротилася на 13 млрд грн до 190 млрд грн.
Погляд ICU: Період квартальних податків завершився без особливого відпливу коштів з ліквідності через податкові платежі, і лише останній тиждень лютого може збільшити коливання ліквідності й, імовірно, спричинити невелике скорочення. Адже цього тижня відбуватимуться типові зустрічні потоки коштів у вигляді щомісячних податкових платежів та відшкодування ПДВ, що може викликати певні коливання ліквідності.