Продукты после выборов дорожают на 13% годовых: что это значит для X5 и ставки
Усиленные ИнвестицииЕсть предположение, что торговые сети придерживали цены до выборов в Госдуму 18–20 сентября и подняли их сразу после. Ниже – проверка по недельным данным Росстата и Минэкономразвития: что видно в цифрах, где они не дают однозначного ответа и какие выводы из этого следуют для акций X5 и для ключевой ставки.
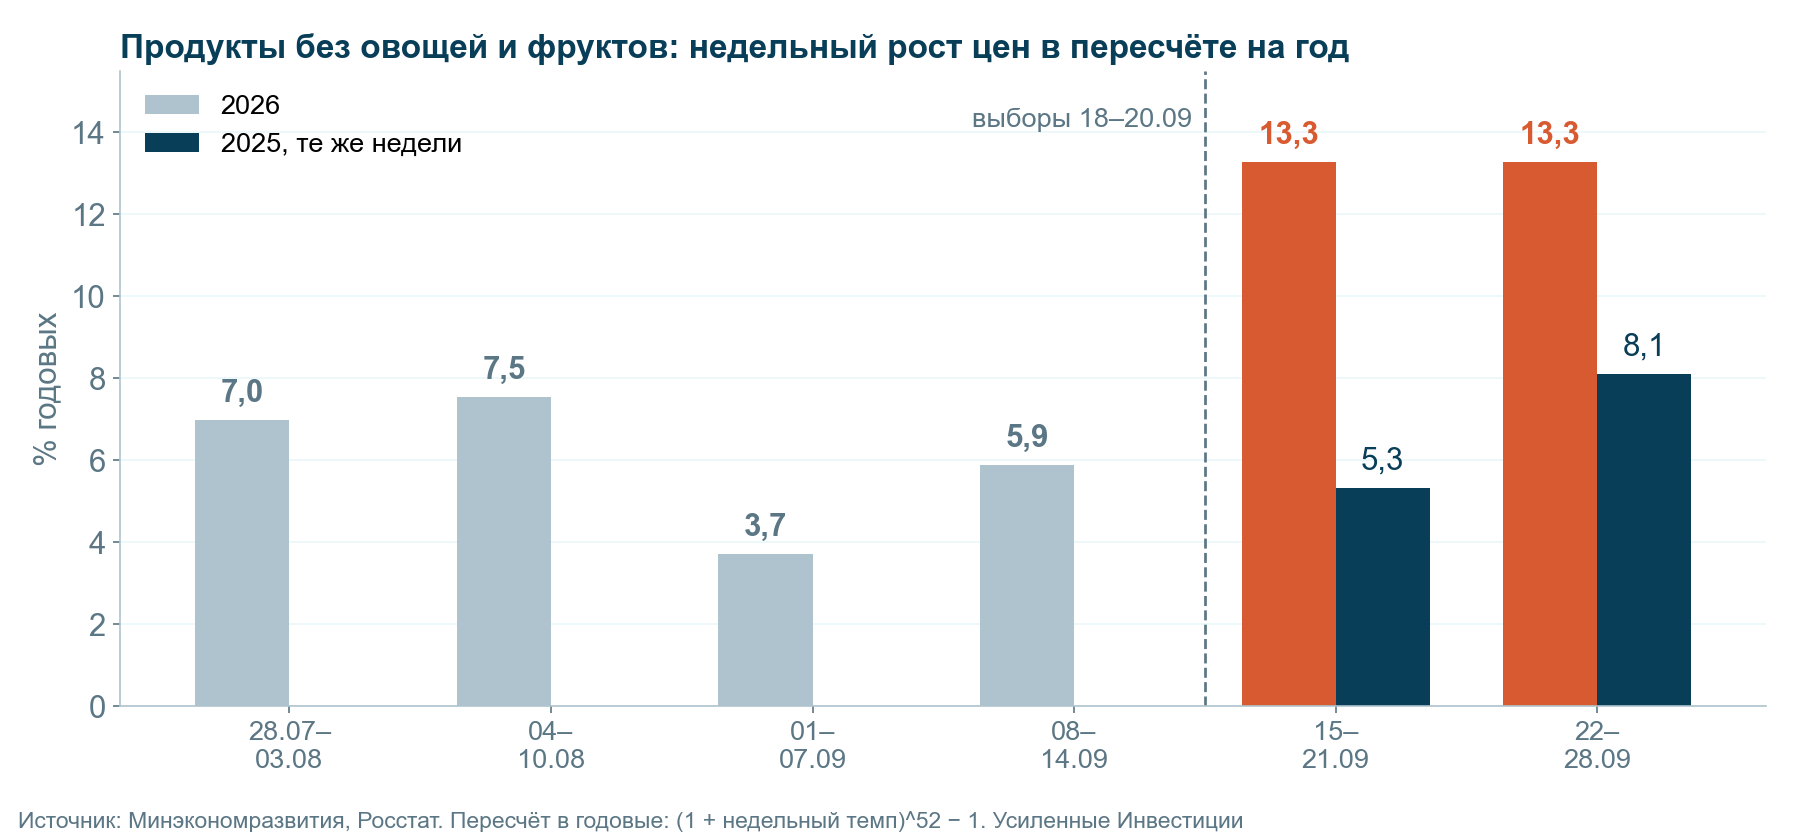
После выборов продукты без овощей и фруктов дорожают темпом около 13% годовых. Это в 2–3 раза быстрее, чем в двух неделях перед выборами.
- Всё продовольствие вместе с овощами тоже ускорилось: с −2% годовых за две недели до выборов до +5% за две недели после. Сильнее разогнаться ему мешает дешёвый урожай, который гасит примерно половину подорожания остальных продуктов.
- Связать рост именно с выборами по статистике нельзя. Цены производителей продуктов выросли на 1,9% ещё в августе, и сети могли переносить их на полку с обычной задержкой.
- Для X5 ускорение цен означает разворот LFL вверх впервые больше чем за год. Сопоставимые продажи X5 за 11 лет почти повторяли продуктовую инфляцию, маржа при этом от неё не зависела.
- Само по себе ускорение LFL акцию не двигает, но вместе с декабрьским дивидендом и низкой ценой даёт ещё один довод в пользу X5. За 30 отчётов реакция акции на изменение LFL была на уровне шума.
- Для ключевой ставки это аргумент за паузу на заседании 23 октября. Снижение в октябре становится менее вероятным.
Продукты без овощей и фруктов после выборов дорожают на 13% годовых против 4–7% до них
Росстат регистрирует недельные цены по понедельникам. Неделя 15–21 сентября заканчивается понедельником 21 сентября, первым днём после выборов. Именно в эту неделю рост цен на продукты без овощей и фруктов подскочил до 0,24% за неделю после 0,07% и 0,11% в первые две недели сентября. Следующая неделя, 22–28 сентября, показала те же 0,24%.
Недельные цифры удобнее сравнивать в пересчёте на год. 0,24% в неделю соответствуют примерно 13% годовых. В августе темп был 7–7,5% годовых, в первой половине сентября 4–6%. Год назад в те же недели продукты без овощей дорожали на 5–8% годовых.
Сильнее всего дорожают яйца: +2,4% и +1,9% за две недели после выборов. Гречка и пшено прибавляют 0,4–0,8% в неделю, мороженая рыба 0,6–0,7%, свинина и курица 0,4–0,5%, рис 0,5%. У яиц и гречки есть собственные причины. Яйца дорожают с середины августа, а посевы гречихи в этом году минимальные за новейшую историю. Но рост идёт по многим группам сразу, в том числе по мясу, рыбе, маслу и творогу.
Всё продовольствие тоже ускорилось: с −2% до +5% годовых за две недели
Вместе с овощами и фруктами разгон скромнее, но он тоже есть. В первую неделю сентября продовольствие дешевело (−0,09% за неделю), во вторую цены почти не изменились (+0,01%). За эти две недели вместе это −2,1% годовых. После выборов рост составил +0,08% и +0,12% за неделю, за две недели вместе +5,3% годовых. Темп в пересчёте на год вырос больше чем на 7 п.п. за две недели.
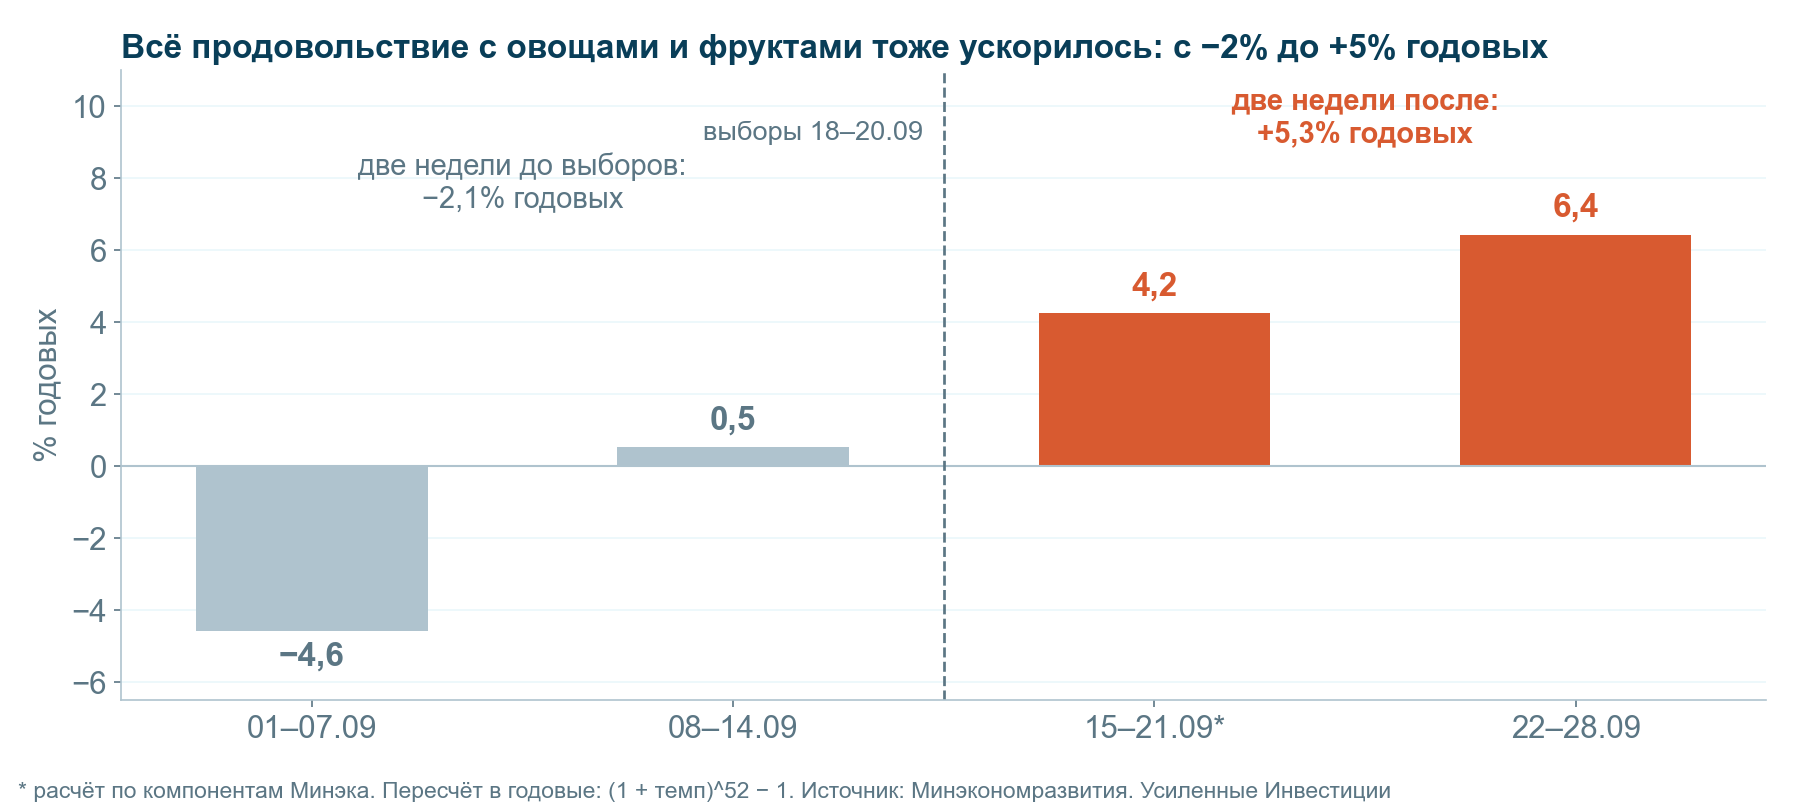
Поэтому и общая недельная инфляция выглядит скромно: 0,06% и 0,12% за две недели после выборов. Годовая инфляция держится около 6,25%. С начала года цены выросли на 4,93% против 4,29% годом ранее.
Дешёвые овощи гасят половину роста цен, но к ноябрю эта подушка обычно исчезает
Весь сентябрь овощи и фрукты дешевели на 1–1,8% в неделю. Сильнее всего падали картофель, капуста, морковь, лук и яблоки. Их доля в недельной корзине продуктов около 8–9% (оценка по данным Минэка). Этого хватает, чтобы перекрыть от трети до половины подорожания остальных продуктов.
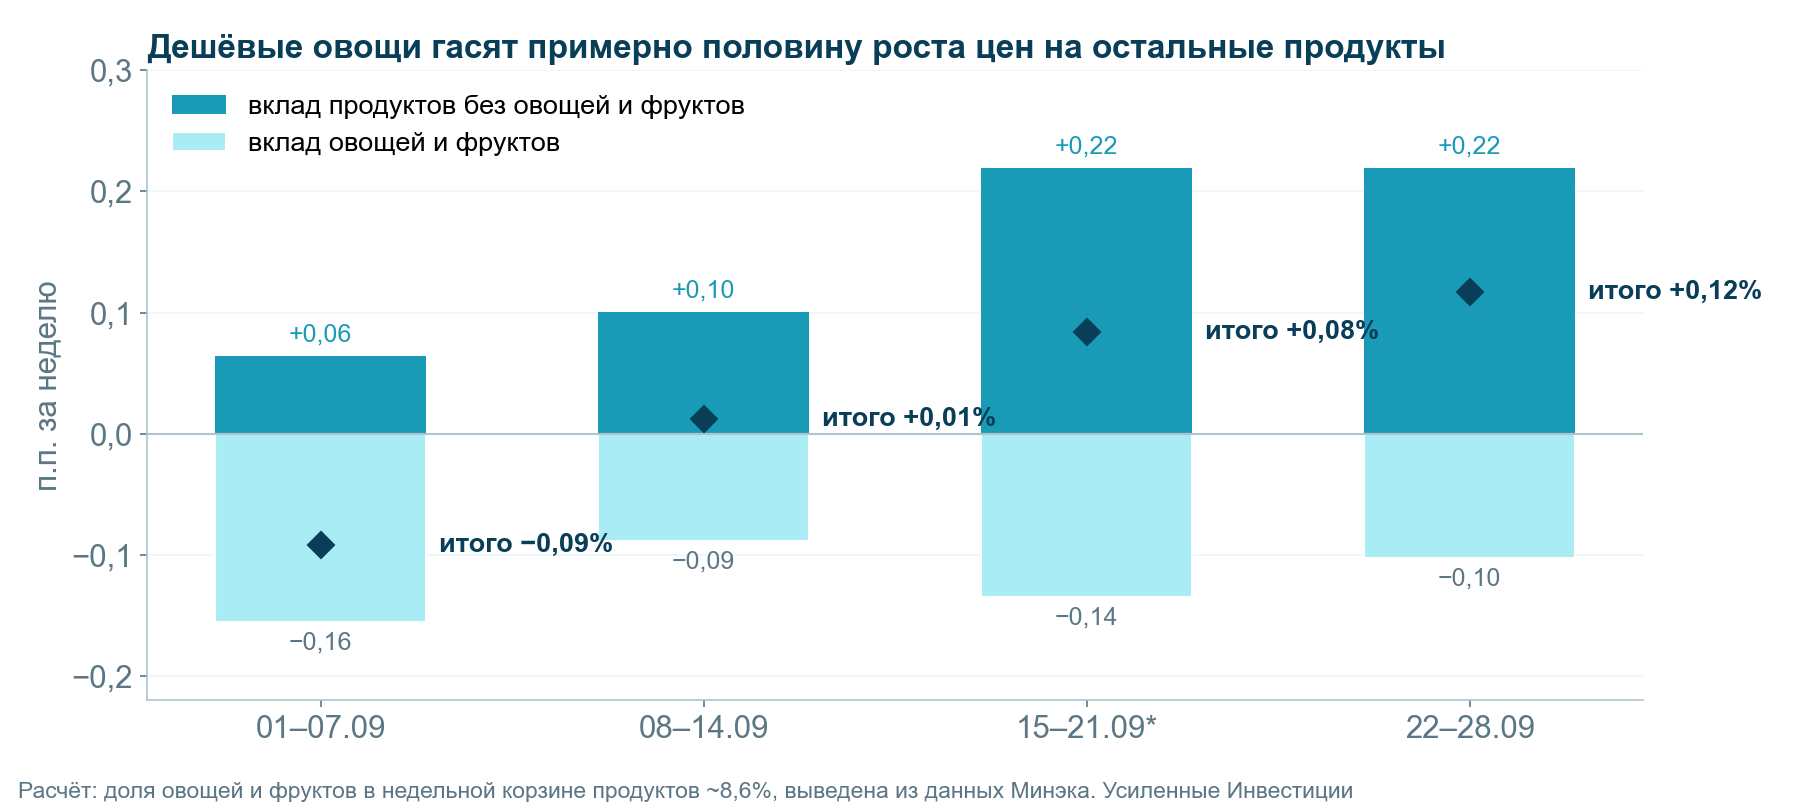
Сезонное удешевление урожая обычно заканчивается к октябрю–ноябрю. Если остальные продукты продолжат дорожать в нынешнем темпе, общий рост цен на продовольствие в недельных данных поднимется к 10–13% годовых. Пока это сценарий: после выборов прошло всего две недели наблюдений.
Связь с выборами по данным не доказать: производители подняли цены ещё в августе
Совпадение по времени очевидное, и в соцсетях работники магазинов пишут о массовой переоценке сразу после выборов. У роста есть и другое объяснение. Цены производителей пищевых продуктов, по данным Росстата, выросли в августе на 1,9% за месяц. Сети обычно переносят закупочные цены на полку с задержкой в один-два месяца, и она как раз выпадает на конец сентября.
Разделить две версии по статистике нельзя. Для инвестора важнее другое: продолжится ли рост в октябре. Ответ будут давать недельные данные Росстата, которые выходят по средам.
Для X5 ускорение цен даёт шанс догнать прогноз выручки, но не гарантирует роста маржи
X5 прогнозирует на 2026 год рост выручки на 12–16%. В первом квартале выручка выросла на 11,3%, во втором на 9,9%. Сопоставимые продажи (LFL, выручка магазинов, работающих больше года) выросли на 6,1% и 4,2%. Инфляция в корзине X5 во втором квартале была всего 3,4%, и менеджмент связывал замедление роста именно с резким снижением продовольственной инфляции.
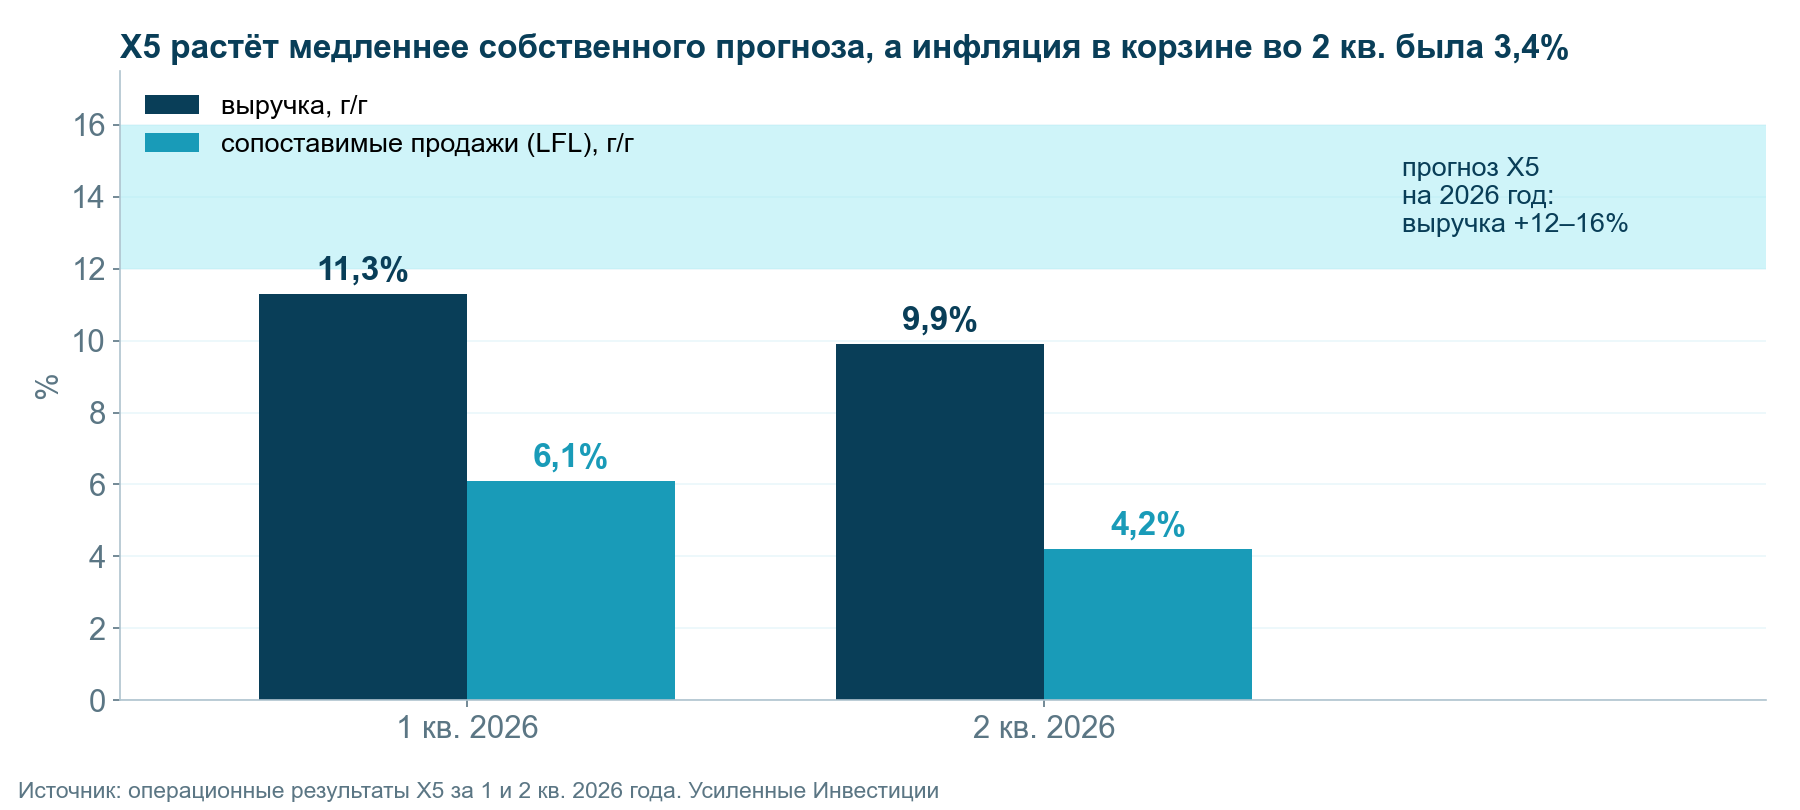
Связь LFL с ценами на продукты у X5 очень устойчивая. На 46 кварталах с 2015 года корреляция между сопоставимыми продажами и продовольственной инфляцией Росстата составила 0,77. С 2018 года каждый процентный пункт продуктовой инфляции добавлял к LFL около 0,7 п.п. Отклонения бывают из-за собственных факторов компании. В 2023–2024 годах LFL обгонял инфляцию на 4–7 п.п. за счёт роста "Чижика" и доли рынка, а с конца 2025 года снова почти совпадает с ней.
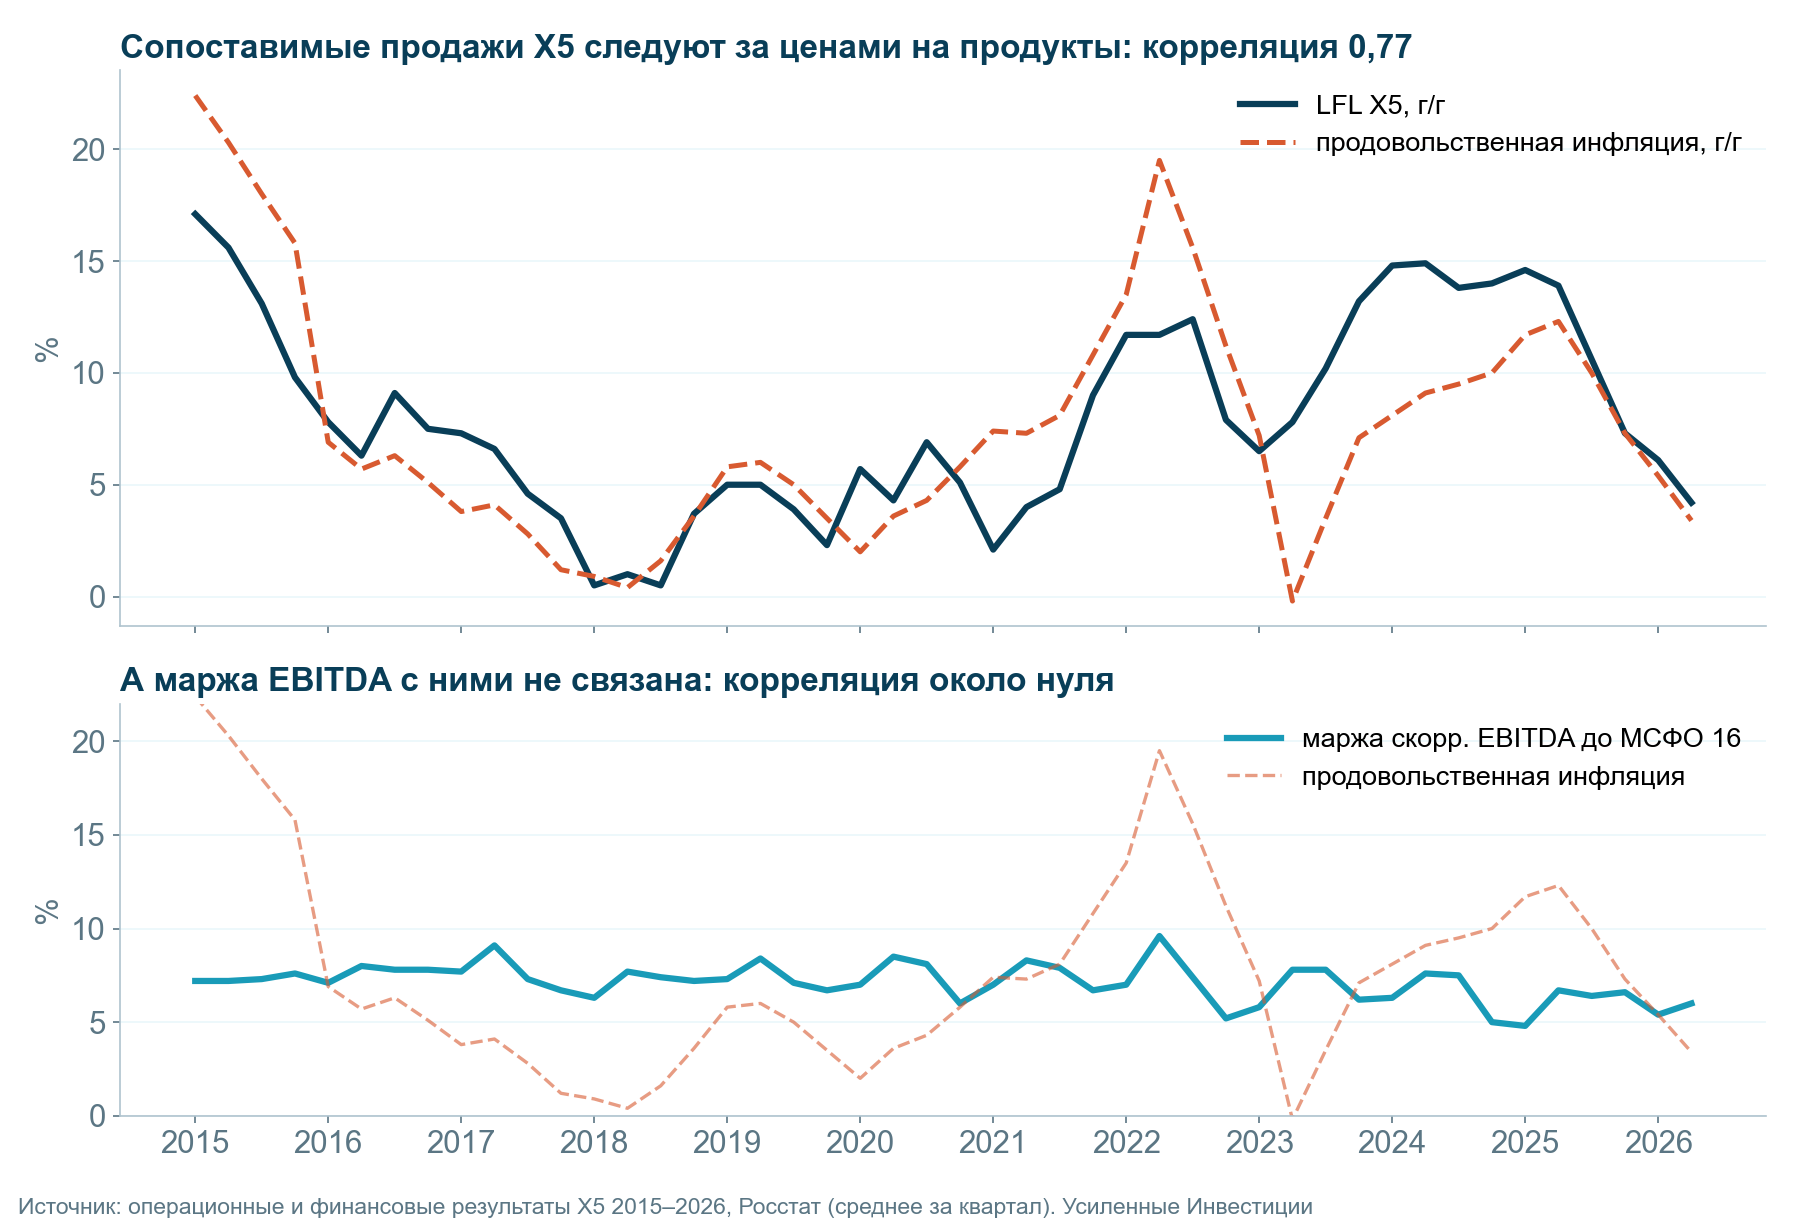
С маржой EBITDA такой связи нет, корреляция около нуля. В 2024–2025 годах продукты дорожали на 9–12%, а маржа снизилась до 4,8–6,7%. Её съели рост зарплат, расходы на доставку и увеличение доли дискаунтера.
Чтобы выйти хотя бы на нижнюю границу прогноза, во втором полугодии выручка должна расти примерно на 13% (оценка). Без ускорения цен на полке сделать это сложно. Если продукты без овощей будут дорожать в нынешнем темпе, LFL в четвёртом квартале по исторической связи может составить около 4,5–6,5% против 4,2% во втором. Это будет первое ускорение после пяти кварталов замедления подряд.
Ограничения тоже есть.
- Рост цен идёт от поставщиков. Сеть перекладывает его на полку, но валовая маржа от этого сама по себе не растёт.
- Государство следит за ценами на базовые продукты. Правительство утвердило список из 24 продуктов для мониторинга цен по всей цепочке с 2027 года. Резкое подорожание сразу после выборов даёт повод вернуться к разговору о наценках.
- Покупатели уходят в дешёвые форматы. Выручка "Чижика" во втором квартале выросла на 29,8%, "Пятёрочки" на 7,6%. Маржа у дискаунтера ниже.
- Двух недель данных мало. Это может быть разовая переоценка после паузы, а не новый тренд.
Первая проверка – операционные результаты X5 за третий квартал, которые ожидаются в середине октября. В квартал попадают только последние дни сентября, поэтому важнее будут комментарии менеджмента о ценах в октябре. Полноценная проверка – результаты четвёртого квартала в январе.
Сама по себе переоценка акцию X5 не двигает, но вместе с дивидендом и низкой ценой даёт ещё один довод
Реакция акции на операционные отчёты проверена на 30 релизах с 2018 года, по торгам на Мосбирже. За два дня вокруг релиза доходность акции сверх индекса Мосбиржи с изменением LFL к прошлому кварталу не связана: корреляция 0,02. Средний ход в эти дни ±2,7%, и ускорение LFL на 1 п.п. и больше давало в среднем лишь на полпроцента лучший результат, чем замедление. Одна из причин в том, что недельные данные Росстата видит весь рынок, и примерный LFL известен ещё до отчёта.
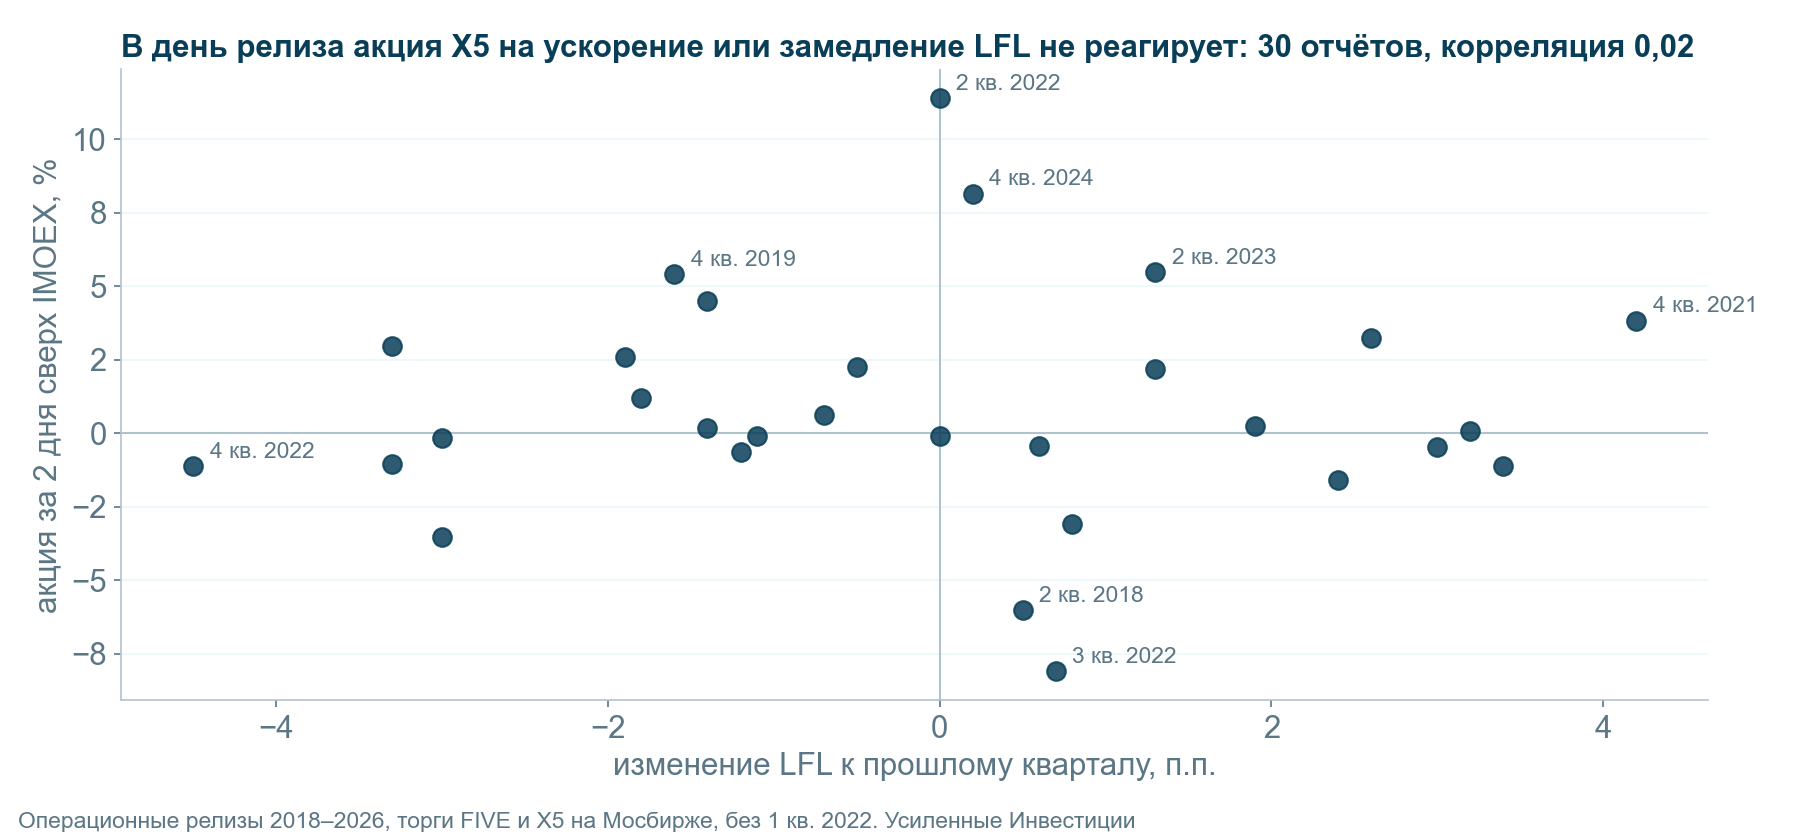
На горизонте квартала связь слабая, но положительная: доходность X5 сверх рынка коррелирует с уровнем LFL на 0,38. Годы с LFL 10–14% (2022 и 2024) были для акции сильными. Поэтому ускорение LFL работает как дополнительный аргумент, а не как самостоятельный повод для покупки.
Главный аргумент ближайших месяцев – дивиденд. Набсовет X5 рекомендует промежуточную выплату в середине ноября, отсечка приходится на начало января. Размер считается от EBITDA и долга: на практике компания держит чистый долг вместе с дивидендами года около 1,4 годовой EBITDA, и примерно 60% годовой суммы приходится на декабрьский транш. По этой формуле оценка транша – 100–170 руб., или 5–9% к цене 1 926 руб. на 1 октября. Оценка скорее осторожная: в ноябре 2025 года совет директоров рекомендовал 368 руб., почти на 40% больше ожиданий рынка (около 265 руб.). Акция при этом на 45% ниже уровня марта 2025 года (3 508 руб.).
Ускорение цен на продукты само по себе роста акции не обещает. Но на фоне декабрьского дивиденда 5–9% и цены на 45% ниже пика оно добавляет X5 ещё один довод: впервые больше чем за год LFL перестаёт замедляться.
По времени события выстраиваются так.
- Конец октября – финансовый отчёт за третий квартал, середина ноября – рекомендация по дивиденду. На размер выплаты ускорение цен почти не влияет, он зависит от EBITDA и долга.
- Ноябрь–декабрь – недельные данные Росстата заранее показывают разгон LFL в четвёртом квартале. Именно в этот период ускорение цен может поддержать акцию, ожидания по выручке на 2027 год перестают снижаться.
- Начало января – отсечка, после неё акция обычно падает примерно на размер дивиденда.
- Конец января – операционные результаты за четвёртый квартал. Ускорение LFL может смягчить снижение после отсечки, но сильной реакции в день отчёта история не обещает.
Против этого сценария работают два риска. Если зарплаты и доля "Чижика" снова съедят маржу, дивиденд окажется ближе к 100 руб. И тот же рост цен отодвигает снижение ключевой ставки, а для дивидендной истории это главный фон.
Для ключевой ставки это аргумент за паузу 23 октября
Банк России 11 сентября сохранил ключевую ставку на уровне 14% и отметил, что устойчивая инфляция ускорилась до 5–6% в пересчёте на год. Прогноз ЦБ по инфляции на 2026 год – 6–7%. Следующее заседание пройдёт 23 октября.
Продукты без овощей и фруктов ближе всего к тому, что ЦБ называет устойчивой инфляцией: в них нет сезонных колебаний урожая. Темп 13% годовых две недели подряд плохо сочетается со снижением ставки. Аналитики SberCIB и до этих данных считали сохранение ставки в октябре более вероятным.
Обратная сторона тоже есть. Годовая инфляция около 6,25% и пока не растёт, а дешёвые овощи заметно тянут вниз сентябрьский индекс. Если в октябре темп по продуктам вернётся к 0,1% в неделю, сентябрьский всплеск окажется разовой переоценкой, и вопрос о снижении ставки в декабре останется открытым.
Что смотреть дальше: недельные цены по средам, X5 в середине октября, ЦБ 23 октября
- Недельная инфляция Росстата по средам. Если продукты без овощей держатся выше 0,2% в неделю, тренд подтверждается.
- Месячная инфляция за сентябрь от Росстата в середине октября.
- Операционные результаты X5 за третий квартал в середине октября, рекомендация по дивиденду в середине ноября.
- Решение Банка России по ставке 23 октября.
Источники: Интерфакс, 22–28.09, Интерфакс, 15–21.09, Интерфакс, 8–14.09, ПРАЙМ, данные Минэка на 28.09, Росстат, 1–7.09, Банк России, решение 11.09, X5, прогноз на 2026 год, Ведомости, X5 во 2 кв., X5, операционные и финансовые результаты 2015–2026, Росстат, квартальные индексы цен, котировки FIVE и X5 – Московская биржа.
Больше аналитики – в телеграм-канале Усиленные Инвестиции, карточки компаний – на портале. Поддержите лайком/подпиской, если такое полезно!
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в Усиленные Инвестиции, и мы оперативно исправим.
Материал подготовлен Усиленными Инвестициями по данным Росстата, Минэкономразвития, Банка России и раскрытиям X5. Не является индивидуальной инвестиционной рекомендацией.