Эталон: 26 млрд погашений в 2027 году при убытке 22 млрд и покрытии процентов 0,5x – бумаги на 2027 год стоят дороже, чем позволяет отчётность
Усиленные ИнвестицииОблигации девелопера Эталон выпускает АО "Эталон-Финанс": 6 выпусков на 32,5 млрд руб., рейтинги ruBBB+ Эксперт РА (понижен с ruA- 17.04.2026) и A-.ru НКР. Фиксы дают 22-25% при премии к ОФЗ 830-1080 б.п., флоатер 002Р-02 стоит 90% номинала. Вердикт: ближайшее погашение 1,2 млрд 15 сентября пройдёт, проблема – 2027 год: на него приходится 6,75 млрд в апреле, 8 млрд в сентябре и 10 млрд в ноябре, всего около 26 млрд, при том что группа третий год убыточна (минус 22,3 млрд за 2025), операционная прибыль покрывает проценты на 0,5x, а кэша у эмитента 3,6 млрд. Это ставка на рефинансирование и поддержку АФК Системы, и цена в 98-103% номинала эту ставку уже включает.
Карточка эмитента на портале с финансами по периодам, нашим кредитным анализом и всеми выпусками: Эталон-Финанс. Ниже – расчёты Усиленных Инвестиций по МСФО и РСБУ эмитента, графику платежей MOEX и раскрытиям; там, где цифра – оценка авторов, это помечено.
Что покупаем: долг девелопера с выручкой 154 млрд, который три года подряд теряет деньги на процентах
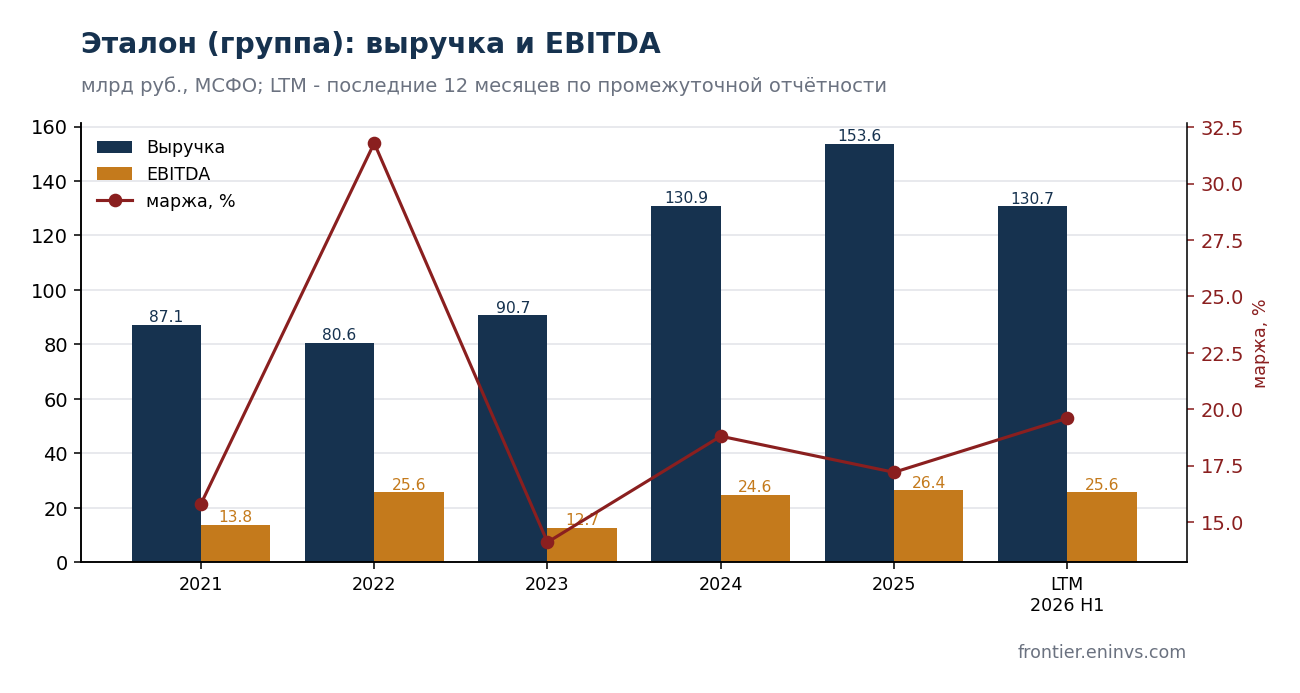
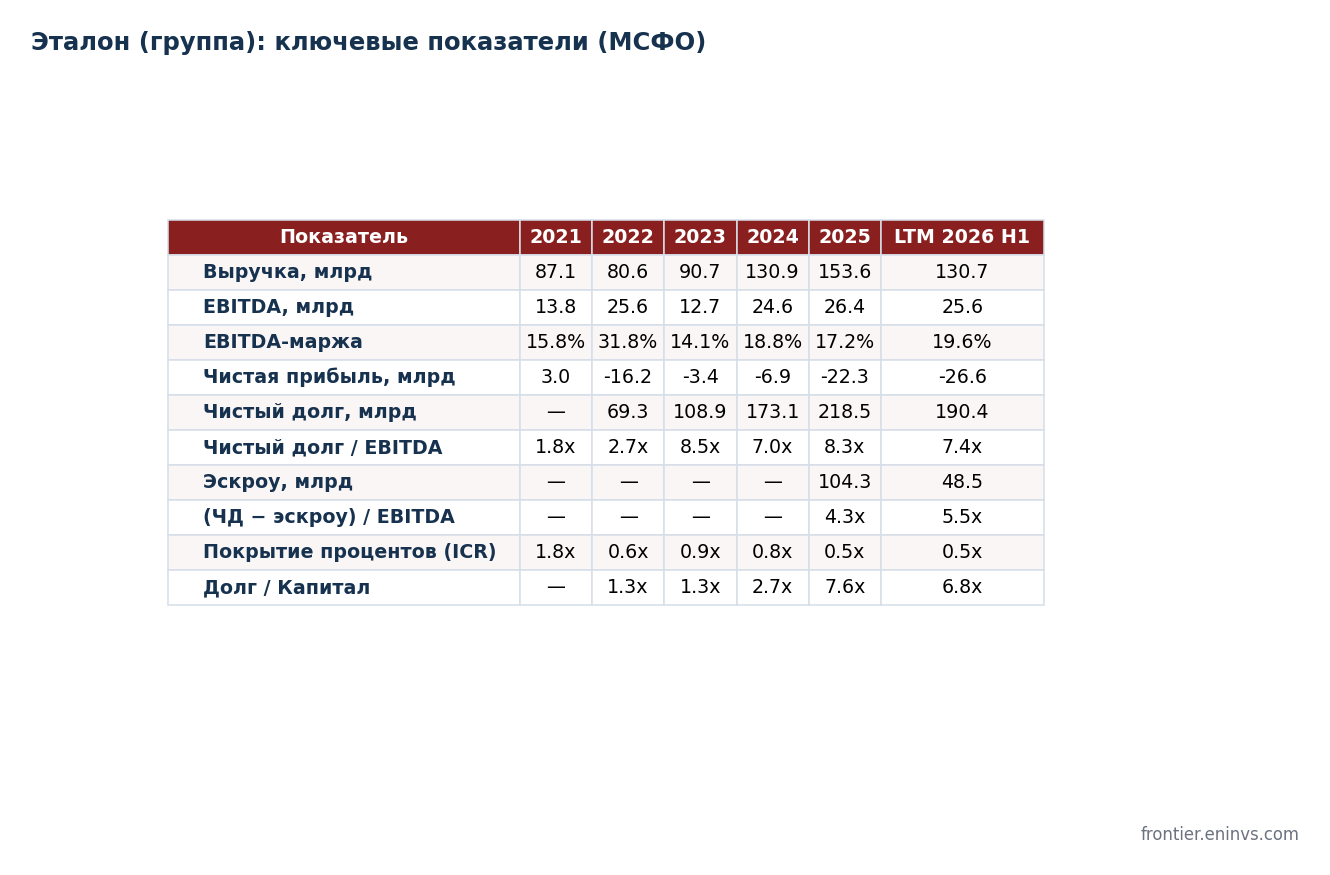
Факт (МКПАО "Эталон Груп", МСФО). Выручка 2025 года – 153,6 млрд (+17%), операционная прибыль 25,4 млрд, EBITDA 26,4 млрд с маржой 17%. Но финансовые расходы – 51,4 млрд, и чистый убыток – 22,3 млрд после 6,9 млрд убытка в 2024. Первое полугодие 2026: выручка 54,4 млрд (минус 10%), операционная прибыль 7,4 млрд, финансовые расходы 25,2 млрд, убыток 13,2 млрд. Капитал группы сжался с 70,9 млрд на конец 2023 до 28,9 млрд на 30.06.2026.
Факт (АО "Эталон-Финанс", МСФО). Субхолдинг, на котором висят облигации, консолидирует большую часть строек: выручка 2025 – 103,8 млрд, EBITDA 16,9 млрд, убыток 21,5 млрд, чистый долг 201 млрд. LTM на 30.06.2026: EBITDA 21,4 млрд, чистый долг 196 млрд, 9,2x EBITDA, покрытие процентов 0,5x.
Со слов Антона Куликова (БКС, эфир 01.09.2026). У Эталона весь долг был в рассрочках покупателям, часть рассрочек (10-20%) сорвалась, и компания изменила методику: не признаёт выручку по договорам с крупным остатком платежа. Косвенно рассрочки конвертируются – выдача рыночной ипотеки на максимуме, и это не покупки под 19%, а оформление ранее купленных квартир.
Долг: 218 млрд валовой, 114 млрд за вычетом эскроу на конец 2025, и эскроу тает быстрее, чем долг
Факт. Чистый долг группы на конец 2025 – 218,5 млрд (8,3x EBITDA), остатки покупателей на эскроу – 104,3 млрд, то есть за вычетом эскроу 114,2 млрд и 4,3x. На 30.06.2026 чистый долг снизился до 190,4 млрд, но эскроу упали до 48,5 млрд: за вычетом эскроу нагрузка выросла до 5,5x по LTM. Раскрытие эскроу гасит проектные кредиты, а корпоративный долг (облигации 32,5 млрд, кредиты) остаётся.
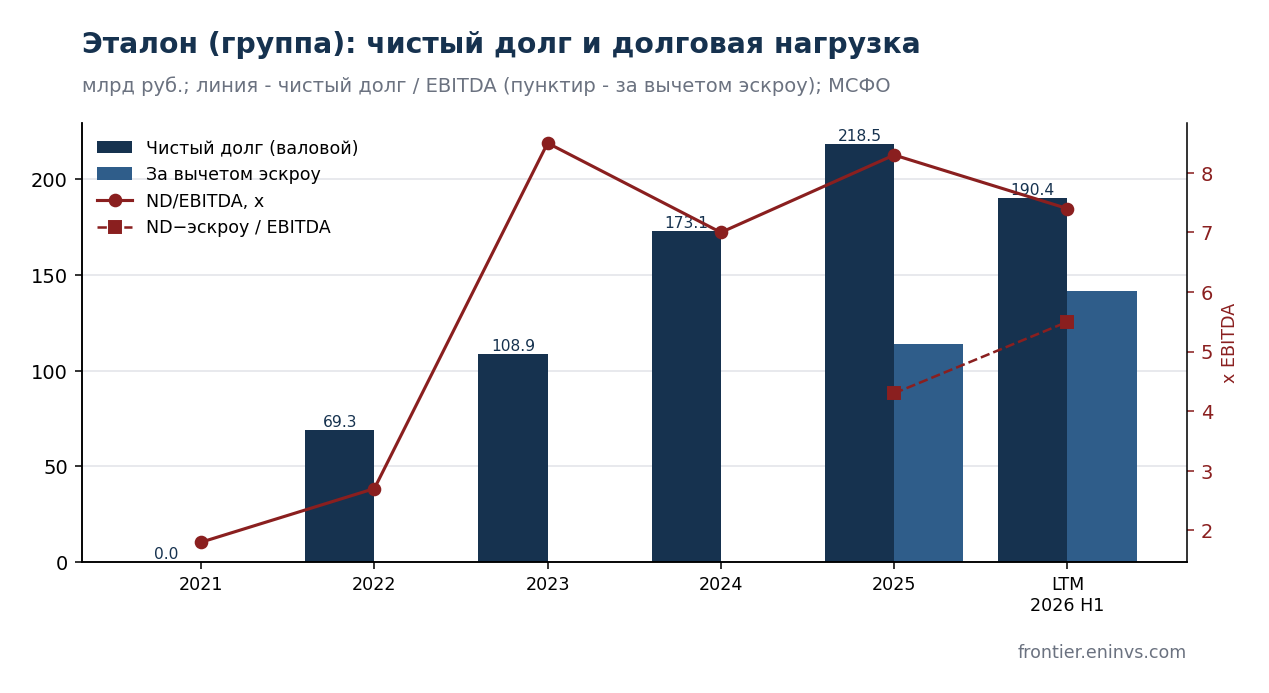
Расчёт авторов. Даже по щадящей мере (за вычетом эскроу) нагрузка 5,5x при покрытии процентов 0,5x – это уровень, на котором долг обслуживается новым долгом. Проценты 51 млрд в год против операционной прибыли 25 млрд: компания живёт за счёт роста продаж и рефинансирования, и снижение ставки ЦБ для неё важнее любого операционного улучшения.
Чем платить: 14 млрд в ближайшие 12 месяцев при кэше 3,6 млрд, а в 2027 году – 26 млрд погашений
Факт. По графику MOEX с сентября 2026 по август 2027 Эталон-Финанс должен выплатить около 6,2 млрд купонов и 7,95 млрд погашений: 1,2 млрд по БО-П03 15.09.2026 и 6,75 млрд по 002Р-03 01.04.2027. Дальше 8 млрд по флоатеру 002Р-02 30.09.2027, 10 млрд по 002Р-04 11.11.2027 и оферта на 10 млрд по 002Р-01 19.05.2028. Денег у эмитента на конец 2025 по РСБУ – 3,6 млрд, операционный поток субхолдинга отрицательный. Купон по 002Р-03 на 141,5 млн выплачен в срок 3 сентября.
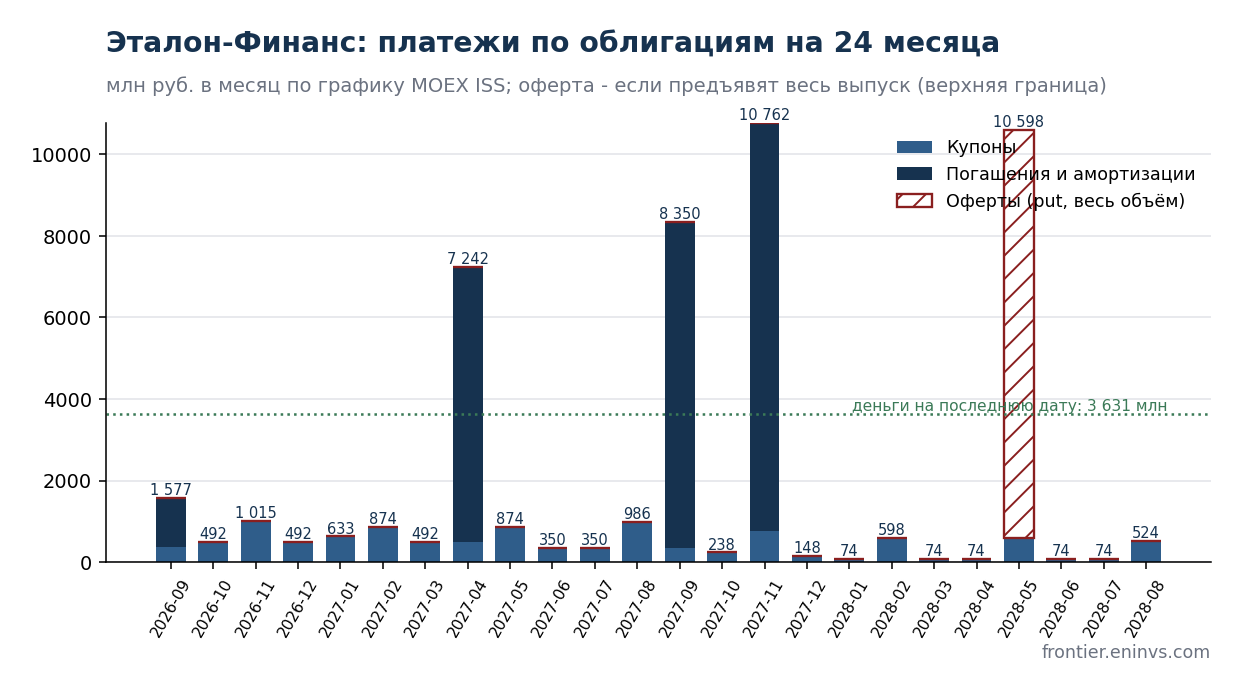
Расчёт авторов. 2027 год требует около 26 млрд только по облигациям, это больше годовой EBITDA всей группы. Источники: раскрытие эскроу по вводимым объектам, новые размещения и АФК Система, которая сама несёт 1,4 трлн чистого долга при 4,6x EBITDA и уже понижена в рейтинге из-за Ozon и Сегежи. Ни один из источников не гарантирован, и именно поэтому Эксперт РА в апреле снял с эмитента букву A.
Факт. 2 сентября совет директоров Эталон-Финанса внёс изменения в программу облигаций 002Р и проспект. Предположение авторов: это подготовка новых размещений под погашения 15 сентября и апреля 2027 – рефинансирование, а не поток, как и заложено в нашем сценарии.
Рынок: 22-25% по фиксам – премия за 2027 год, флоатер по 90 говорит громче
Факт. 002Р-03 (25,5%, апрель 2027) торгуется по 102,8 с доходностью 22,5%, 002Р-04 (20%, ноябрь 2027) – 97,9 и 24,8%, 002Р-05 (20%, март 2029) – 98,2 и 23,3%, 002Р-01 (21%, оферта май 2028) – 97,9 и 24,3%. Флоатер 002Р-02 на 8 млрд стоит 90% номинала при доходности MOEX 30,7% – рынок хуже всего оценивает именно сентябрь 2027. Короткий БО-П03 гасится через 11 дней.
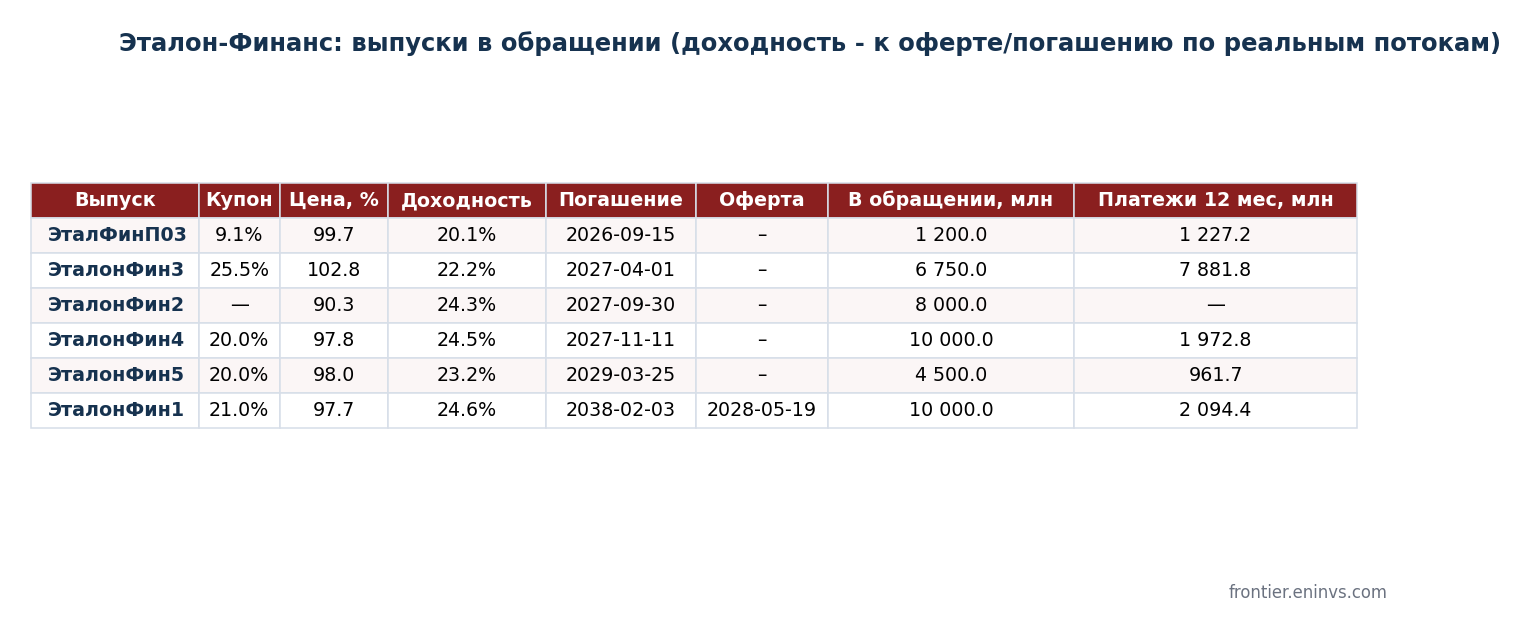
Расчёт авторов. Премия 830-1080 б.п. по фиксам – между корзинами BBB и BB на нашей выборке, при том что формальные рейтинги BBB+/A-. Держатели длинных выпусков рассчитывают на два события: снижение ставки ЦБ, которое сократит 51 млрд процентов, и поддержку Системы. Флоатер на 8 млрд по 90 – самая честная цена риска 2027 года в линейке.
Риски: 35 неустранённых нарушений раскрытия, понижение рейтинга и материнская компания под давлением
- Ликвидность 2027. 26 млрд погашений при отрицательном потоке субхолдинга; рефинансирование по нынешним 23-25% только ухудшает покрытие.
- Рейтинг. Эксперт РА понизил до ruBBB+ в апреле 2026; НКР пока держит A-.ru. Дальнейшее понижение выбьет бумаги из лимитов части фондов.
- Формальные сигналы. По индексу Московской биржи у Эталон-Финанс 39 нарушений раскрытия, 35 не устранены – рекорд среди разобранных нами эмитентов. Сопутствующий признак, не опережающий, но характерный.
- Акционер. АФК Система с нагрузкой 4,6x и рейтингом, понижённым за Ozon и Сегежу, – поддержка возможна, но не бесплатна.
- Спрос. Выручка первого полугодия минус 10%, рыночная ипотека под 20%; сезонное второе полугодие у девелоперов сильнее, но убыток 13 млрд за полгода это не закроет.
Итог: короткие выпуски до апреля 2027 – приемлемый риск, длинные – только в расчёте на ставку и Систему
БО-П03 в сентябре и 002Р-03 в апреле 2027 закрываются из текущей ликвидности и раскрытия эскроу, здесь 22% выглядят оплатой понятного риска. Дальше начинается 2027 год с 18 млрд в сентябре-ноябре, и на него у эмитента нет ни потока, ни кэша – только рефинансирование. Мы бы не держали долю больше стандартного лимита на эмитента BBB и не заходили в 002Р-02 и 002Р-04 без готовности пересидеть реструктуризацию. Куликов относит Эталон к девелоперам с большими убытками рядом с Самолётом и ЛСР, и это совпадает с нашими цифрами.
Источники и оговорки
- Консолидированная МСФО МКПАО "Эталон Груп" и АО "Эталон-Финанс" за 2021-2025 и 1П2026 (e-disclosure), эскроу – прим. 16 к отчётности группы.
- Пресс-релизы Эксперт РА (17.04.2026, ruBBB+) и НКР (31.03.2026, A-.ru); сообщения эмитента о выплате купона и решениях СД от 03.09.2026.
- График купонов, погашений и оферт – MOEX ISS, котировки – закрытие MOEX на 03.09.2026, индекс нарушений раскрытия Московской биржи.
- Эфир БКС с Антоном Куликовым от 01.09.2026 – позиция спикера приведена с указанием источника.
Поддержите лайком/подпиской и тп если такое полезно! Разборы других эмитентов и еженедельная аналитика – в телеграм-канале Усиленные Инвестиции @eninv, расширенные карточки всех эмитентов – на портале.
Разбор подготовлен Усиленными Инвестициями по публичной отчётности эмитента, раскрытиям на e-disclosure и данным Московской биржи. Пометка "расчёт авторов" означает нашу оценку по методике портала, а не данные компании. Не является индивидуальной инвестиционной рекомендацией.