ЭкономЛизинг: маленький саратовский лизинг с ROE 21% и просрочкой, выросшей с 0,4% до 2% – 22-26% доходности за 0,6 млрд облигаций, которые гасятся сборами по портфелю
Усиленные ИнвестицииЭкономЛизинг – универсальная лизинговая компания из Саратова с офисами в Поволжье, Воронеже и Москве, 58-е место в рэнкинге Эксперт РА с чистыми инвестициями в лизинг 2,0 млрд руб. на 1 января 2026. Рейтинг ruBBB- подтверждён 08.07.2026, в обращении 6 выпусков на 593 млн с доходностями 21-26% и премией к ОФЗ 750-1090 б.п. Вердикт: ближайшие погашения по 100 млн в ноябре 2026 и феврале 2027 закрываются сборами по портфелю и невыбранными кредитными линиями, кредит небольшой и прибыльный, а вот тренд качества активов развернулся: просрочка свыше 90 дней выросла за год с 0,4% до 2,0%, и агентство ухудшило оценку активов. Бумага для тех, кто готов держать ВДО с рейтингом BBB- и следить за отчётностью каждый квартал.
Карточка эмитента на портале с финансами по периодам, нашим кредитным анализом и всеми выпусками: ЭкономЛизинг. Ниже – расчёты Усиленных Инвестиций по МСФО и РСБУ эмитента, графику платежей MOEX и раскрытиям; там, где цифра – оценка авторов, это помечено.
Что покупаем: 2 млрд портфеля, 90% клиентов – малый бизнес, финансирование на 51% банковское
Факт (Эксперт РА, 08.07.2026). Портфель на 90% состоит из грузового транспорта, недвижимости, строительной техники и легковых машин, клиенты – в основном малый и средний бизнес. Чистые инвестиции в лизинг 2,0 млрд на 01.01.2026 (+5% за год), 1,96 млрд на 1 апреля. Топ-3 отрасли – 37% портфеля, диверсификация высокая. Фондирование: банковские кредиты 51% пассивов, облигации 21%, невыбранные лимиты – 32% пассивов. Коэффициент автономии вырос с 17% до 19%, ROE за 12 месяцев к апрелю 2026 – 21,4%, ROA 3,8%, прибыль первого квартала 2026 – 23 млн (+46%).
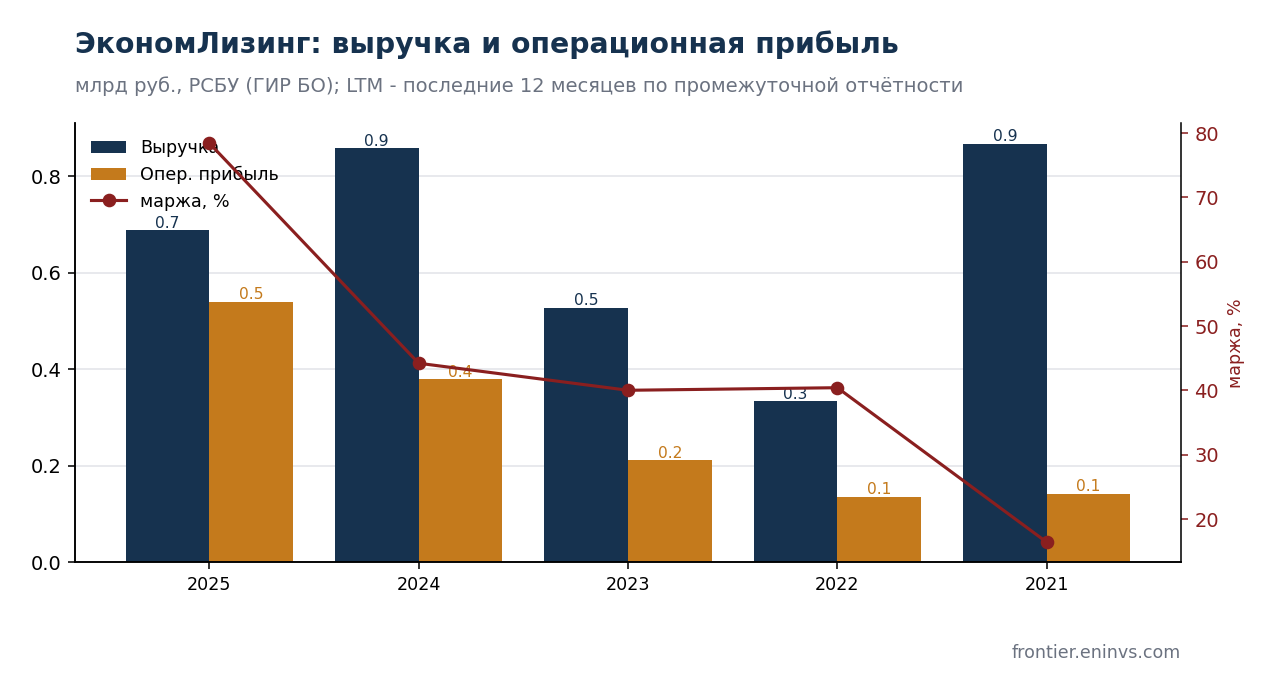
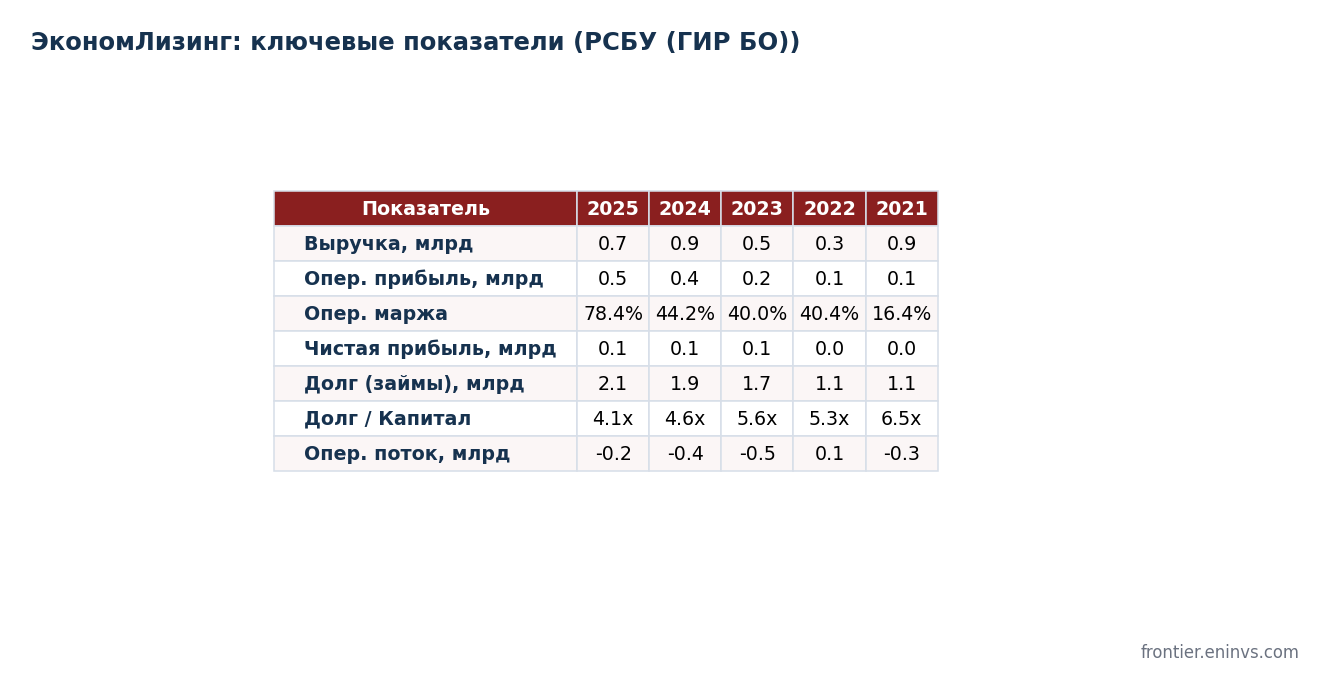
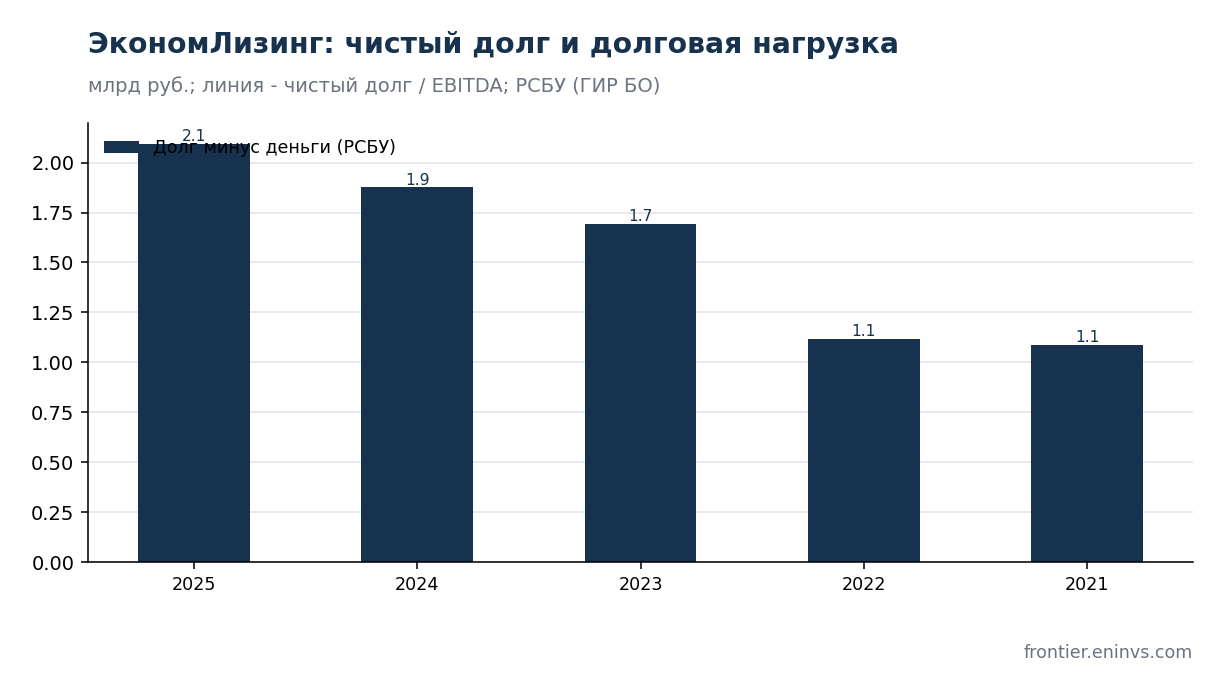
Факт (РСБУ, ГИР БО). Выручка 2025 – 687 млн, прибыль от продаж 539 млн, чистая прибыль 95 млн (109 млн в 2024), займы 2,09 млрд, капитал 0,51 млрд, долг к капиталу 4,1x. Операционный поток отрицательный (минус 162 млн) – для растущего лизинга это норма: новый бизнес финансируется долгом, а сборы по портфелю идут в инвестиционной части отчёта.
Качество портфеля: просрочка 90+ выросла в пять раз, и это единственное, что ухудшилось
Факт (Эксперт РА). Доля договоров с просрочкой свыше 90 дней выросла за год с 0,4% до 2,0%, оценка качества активов понижена с адекватной до умеренной. Текущая ликвидность 115%, прогнозная снизилась с 159% до 139% из-за погашений облигаций в 2026 и первом квартале 2027. Позиция на рынке ограничена, капитал приемлемый, ликвидность и фондирование адекватные, корпоративное управление консервативное.
Расчёт авторов. 2% просрочки при портфеле 2 млрд – это 40 млн проблемных договоров против 95 млн годовой прибыли и 0,5 млрд капитала: запас есть, но рост в пять раз за год – тот самый сигнал, который Куликов в эфире называл главным для лизинга: качество портфеля и объём изъятой техники. По его четвёртому правилу для лизинговых компаний больше половины портфеля должен составлять авто- и грузовой транспорт, у ЭкономЛизинга условие выполняется частично: грузовики и легковые есть, но рядом стройтехника и недвижимость, которые в спад продаются хуже.
Чем платить: 286 млн за 12 месяцев при кэше 222 млн и невыбранных линиях – сходится, если сборы по портфелю не остановятся
Факт. По графику MOEX с сентября 2026 по август 2027 компания платит около 86 млн купонов и 193 млн погашений: 100 млн по 1Р6 19.11.2026 и 93 млн по 1Р7 15.02.2027, плюс оферта на 100 млн по 2Р1 25.02.2027 как верхняя граница. Дальше 100 млн по 1Р8 в феврале 2028, оферта 2Р3 в августе 2028, 2Р2 в марте 2029. Денег на счетах на конец 2025 – 222 млн, покрытие годовых платежей по нашему скринингу 0,78x без учёта кредитных линий.
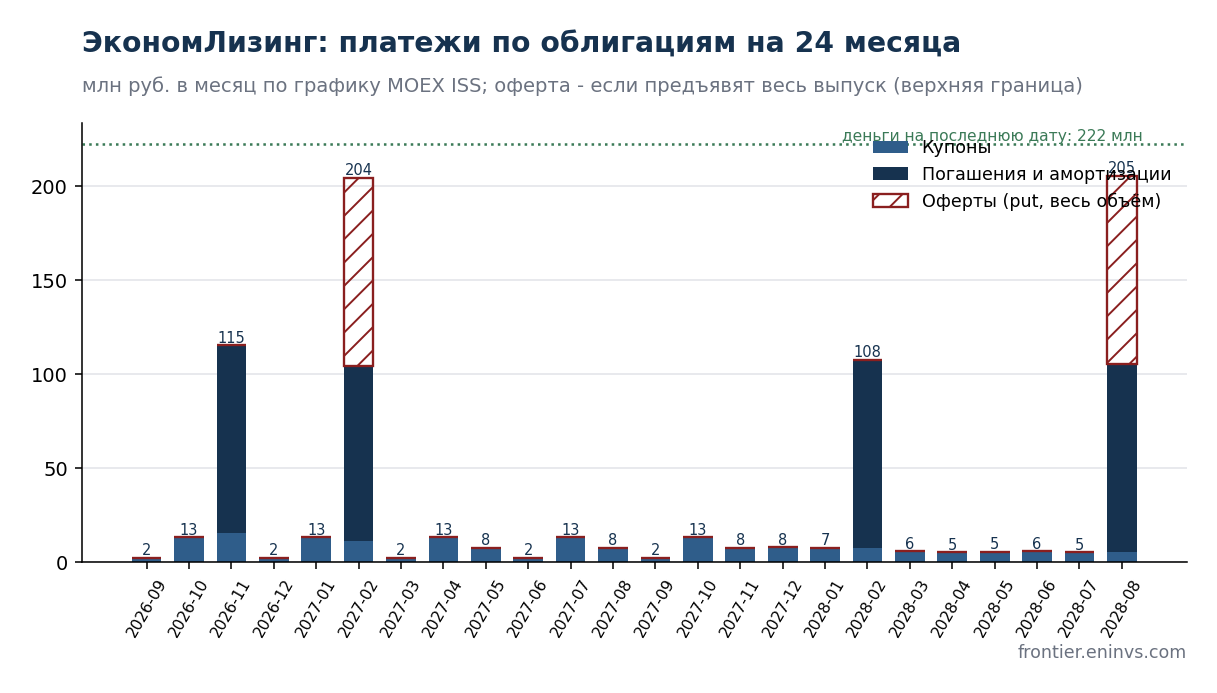
Расчёт авторов. Лизинг гасит долг сборами по портфелю: при ЧИЛ 2 млрд и среднем сроке договоров 2-3 года годовые поступления по портфелю – 0,7-1 млрд, а невыбранные лимиты банков – ещё около 0,8 млрд (32% пассивов). Погашения по 100 млн на этом фоне не проблема, пока банки держат линии; риск – в цене рефинансирования, а не в разрыве ликвидности. Оговорка: точный остаток кэша и невыбранные линии из публичной отчётности не видны, мы опираемся на данные агентства.
Рынок: 21-26% и премия 750-1090 б.п. – рынок ценит бумагу как BB, а не BBB-
Факт. 1Р6 (16%, ноябрь 2026) – 99,3 и 20,8%; 1Р7 (16%, февраль 2027) – 98,1 и 21,9%; 1Р8 (27%, февраль 2028) – 104,2 и 25,1%; 2Р1 (22%, оферта февраль 2027) – 100,1 и 21,2%; 2Р2 (23%, март 2029) – 102,5 и 23,3%; 2Р3 (21%, оферта август 2028) – 98,5 и 23,3%. Все выпуски по 100 млн, ликвидность низкая.
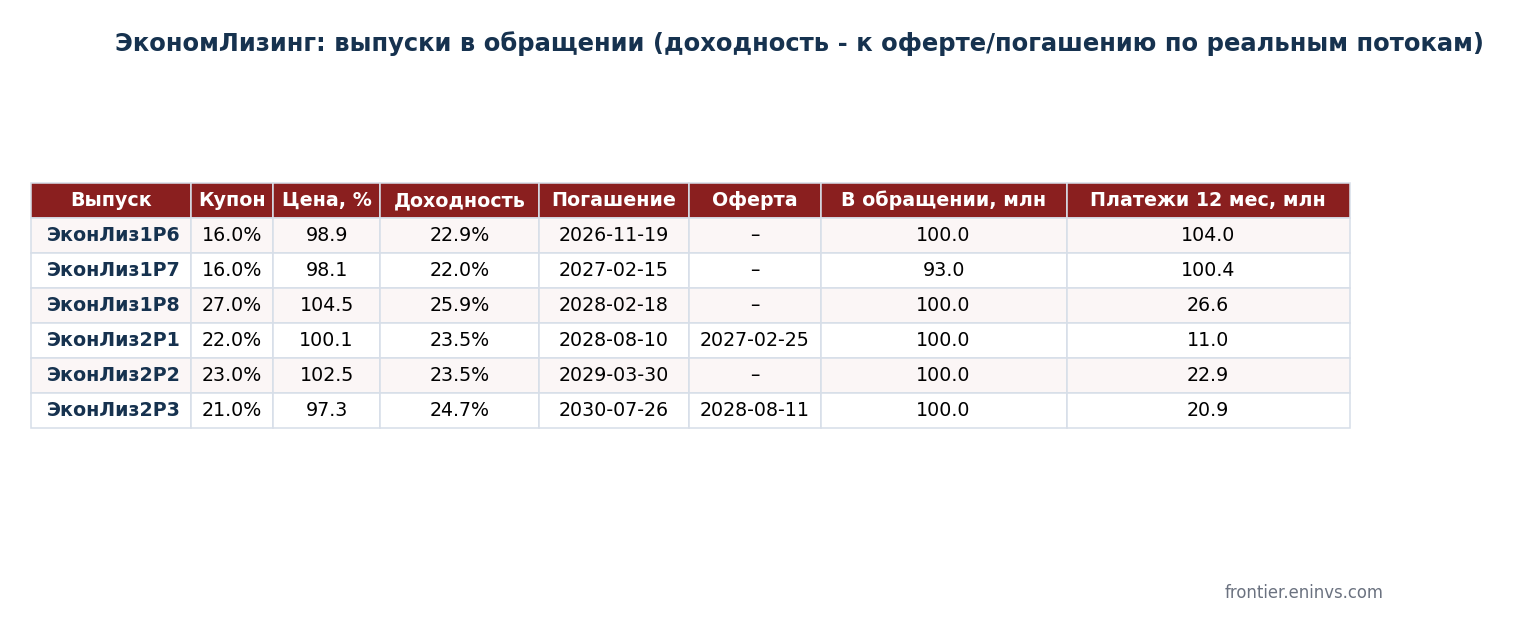
Расчёт авторов. Для лизинга доходность стоит сравнивать простой метрикой – купон плюс дисконт к погашению, одинаково для всех выпусков: у коротких 1Р6 и 1Р7 это 16% купона плюс 1-2% дисконта на полгода, то есть 18-20% "в руку", а эффективная доходность 21-22% возникает от реинвеста по коротким срокам. Самый доходный по купону 1Р8 (27%) стоит выше номинала.
Риски: размер, малый бизнес как заёмщик и цикл лизинга
- Масштаб. Портфель 2 млрд и капитал 0,5 млрд: один крупный дефолт лизингополучателя заметен в отчётности; рэнкинг 58-е место.
- Клиенты – МСБ. 90% портфеля – малый и средний бизнес, самый чувствительный к ставке 14% и спаду в стройке и перевозках.
- Отрасль. Лизинговый рынок в 2025-2026 в кризисе стоков и изъятой техники (см. наш разбор Балтийского лизинга); ЭкономЛизинг пока показывает рост прибыли, но просрочка уже растёт.
- Ликвидность бумаг. Выпуски по 100 млн – выход из позиции в стрессе будет дорогим.
Итог: приемлемый ВДО-кредит для небольшой доли, проверять просрочку каждый квартал
ЭкономЛизинг – редкий пример ВДО, где цифры не противоречат друг другу: прибыльный портфель, растущий капитал, погашения, которые закрываются сборами и линиями, и рейтинг, подтверждённый месяц назад. Плата за это – размер и просрочка, выросшая в пять раз. Для портфеля ВДО это позиция в пределах лимита на BB-BBB- эмитента с предпочтением коротких 1Р6 и 1Р7 до февраля 2027, где риск ограничен календарём. Следующий проверочный пункт – РСБУ за 9 месяцев и доля просрочки в отчёте Эксперт РА следующим летом.
Источники и оговорки
- Эксперт РА, пресс-релиз от 08.07.2026 о подтверждении ruBBB- (портфель, просрочка, фондирование, ликвидность).
- РСБУ ООО "ЭкономЛизинг" за 2021-2025 из ГИР БО ФНС; промежуточная отчётность 2026 года загружена с e-disclosure и разбирается.
- График купонов, погашений и оферт – MOEX ISS, котировки – закрытие MOEX на 03.09.2026.
- Эфир БКС с Антоном Куликовым от 01.09.2026 – критерии отбора лизинговых компаний приведены с указанием источника.
Поддержите лайком/подпиской и тп если такое полезно! Разборы других эмитентов и еженедельная аналитика – в телеграм-канале Усиленные Инвестиции @eninv, расширенные карточки всех эмитентов – на портале.
Разбор подготовлен Усиленными Инвестициями по публичной отчётности эмитента, раскрытиям на e-disclosure и данным Московской биржи. Пометка "расчёт авторов" означает нашу оценку по методике портала, а не данные компании. Не является индивидуальной инвестиционной рекомендацией.