Central Bank Digital Currencies (CBDC) for cross-border payments. Report to the G20. July 2021. Доклад с Базеля, Швейцария. Перевод. Часть 1.
Evgeny Romanov / @cryptopravo
G20 сделала расширение трансграничных платежей своим приоритетом и одобрила комплексные программы для решения основных проблем. Быстрые, прозрачные и менее дорогостоящие услуги трансграничных платежей принесут широкие выгоды гражданам и экономике во всем мире, поддержку экономического роста, международной торговли, глобального развития и финансовой доступности. С этой целью, в этом отчете анализируется международный аспект цифровой валюты центрального банка CBDC (Сentral Bank Digital Currencies), проекты и степень их использования для трансграничных платежей. Отчет также исследует возможные макрофинансовые последствия, связанные с трансграничным использованием CBDC.
На сегодняшний день ни одна крупная юрисдикция не запустила CBDC, и многие проектные и политические решения все еще остаются нерешенными. Кроме того, большинство исследований CBDC, проводимых центральными банками, сосредоточены на внутренних проблемах и примерах использования.
Учитывая раннее состояние отрасли, соображения в этом отчете носят исследовательский характер и изучают трансграничные последствия CBDC в ситуации, когда CBDC будут широко использоваться. На практике внутренний выпуск CBDC будет подвергнут существенному дальнейшему экономическому и практическому изучению ровно до того момента, как само изучение трансграничного использования будет набирать обороты.
На этом фоне в докладе определен ряд вопросов, которые необходимо будет принять во внимание, чтобы CBDC поддержали расширение трансграничных платежей. В докладе рассматриваются эти вопросы с двух точек зрения: во-первых, с практической точки зрения того, как можно было бы создать трансграничную платежную инфраструктуру с помощью CBDC; и, во-вторых, с макрофинансовой точки зрения, изучая потенциальное увеличение трансграничных потоков, возможные риски финансовой стабильности и валютные риски, замещение, а также конфигурации и бэкстопы резервных валют. Трансграничные платежи с помощью CBDC можно рассматривать двумя принципиально разными способами. Первый сценарий предполагает наличие розничного CBDC данной юрисдикции для всех, кто находится в этой юрисдикции и за ее пределами, без какой-либо координации между центральными банками-эмитентами. В этом случае, если разработка допускает анонимные платежи, такие как наличные, он по умолчанию будет доступен для иностранных резидентов. Однако на практике относительно немногие центральные банки являются полностью рассматривающими анонимные системы. В отличие от наличных денег, различные ограничения на трансграничное использование могут быть введены с помощью технологической и нормативной конструкции CBDC. Этот первый сценарий обусловлен внутренней разработкой CBDC.
Второй сценарий предполагает некоторую степень взаимодействия между CBDC на основе соглашений о доступе и расчетах для облегчения трансграничного использования CBDC из двух или более юрисдикций. Такие механизмы могут связывать как оптовые, так и розничные CBDC через границы, предполагать тесное сотрудничество между центральными банками и включать технологические, рыночные и правовые аспекты. Этот второй сценарий – что является основным направлением отчета – зависит от выбора разработки инфраструктуры взаимодействия. Оба сценария обсуждаются в отчете и иллюстрируются примерами текущих проектов. Введение CBDC может иметь целый ряд макрофинансовых последствий. В конечном счете, эти последствия будут зависеть от нескольких факторов, таких как уровень и характер международного принятия, а также от степени сотрудничества между странами-эмитентами и странами-получателями. Международное использование CBDC потенциально может увеличить трансграничные потоки, но конкретные конструктивные решения CBDC могут ограничить такое использование.
Последствия будут отличаться для оптовых и розничных CBDC. Следовательно, многостороннее сотрудничество для согласования принципов проектирования будет иметь ключевое значение для решения проблем центральных банков, связанных с риском замещения валюты и волатильностью потоков капитала. Эти макрофинансовые последствия трансграничного использования валюты не являются исключительными для CBDC, но также существуют для частных форм денег. Тем не менее, CBDC могут предоставить юрисдикциям большую свободу маневра для смягчения потенциально неблагоприятных макрофинансовых последствий.
CBDC обладают потенциалом для повышения эффективности трансграничных платежей, если их разработка соответствует “Клятве Гиппократа в отношении CBDC” и его предпосылки не наносят вреда, как было подчеркнуто группой центральных банков. Координация национальных проектов CBDC может привести к более эффективным межвалютным и трансграничным платежам. Трансграничные CBDC могли бы предоставить возможность начать с “чистого листа” и устранить проблемы, присущие нынешним трансграничным платежным системам и договоренностям с самого начала. Улучшения могут быть достигнуты за счет обеспечения безопасных расчетов, сокращения дорогостоящих и длительных цепочек посредничества на протяжении всего процесса оплаты и устранения несоответствий рабочего времени за счет доступности 24/7.
Необходимо продолжать углублять анализ проектов CBDC, особенно в отношении вариантов доступа и взаимосвязи с CBDC, включая взаимодействие с платежными инфраструктурами и механизмами, не относящимися к CBDC. Дальнейшие действия в этом рабочем потоке будут направлены на изучение этих вопросов как с практической, так и с теоретической точки зрения, а также на использование аналитических синергий от других строительных блоков трансграничной программы, таких как исследование глобальных механизмов стейблкойнов и возможности создания новых многосторонних платформ для трансграничных платежей.
Трансграничные платежи обычно критикуют за их высокую стоимость, низкую скорость и ограниченный доступ, а так же за недостаточную прозрачность. В целях решения этих проблем G20 в октябре 2020 года была одобрена дорожная карта по расширению трансграничных платежей. Дорожная карта была разработана Советом по финансовой стабильности (FSB) в координации с Комитетом по платежам и рынку Инфраструктуры (CPMI) и другими соответствующими международными организациями и органами по установлению стандартов.
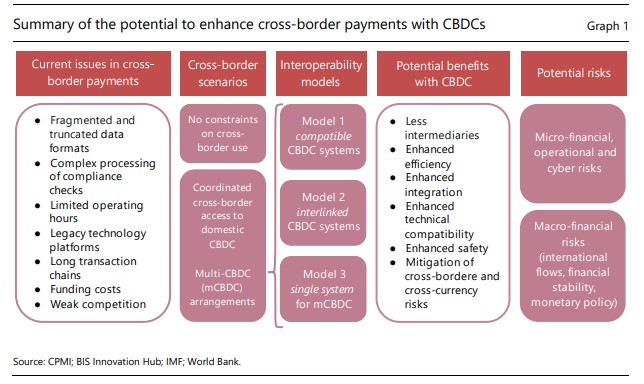
Трудности, способствующие этим проблемам, включают фрагментированные и усеченные форматы данных, сложную обработку проверок соответствия, ограниченные рабочие часы, устаревшие технологические платформы, длинные цепочки транзакций, затраты на финансирование и слабую конкуренцию.
Многие из частей дорожной карты направлены на улучшение существующей платежной экосистемы. В рамках более перспективной работы по дорожной карте в одной из частей (19) рассматривается вопрос о том, как учитывать международный аспект при разработке CBDC.
Настоящий отчет представляет собой ответ на действие дорожной карты по одной из частей, в котором предлагается CPMI в сотрудничестве с Инновационным центром (BIS), Всемирным банком и Международным валютным фондом (IMF) для проведения анализа предварительных национальных проектов CBDC и экспериментов центрального банка ради уточнения степени использования для трансграничных платежей IMF в сотрудничестве с другими соответствующе-заинтересованными сторонами для анализа международных макрофинансовых последствий трансграничного использования CBDC.
Следует отметить
На сегодняшний день существует всего два реальных розничных CBDC (доллар США на Багамских островах и DCash в Восточной части Карибского моря), а также несколько передовых проектов, в том числе WhitePaper от цифрового Юаня. Еще, действительно, большинство центральных банков не приняли твердых проектных и политических решений, связанных с потенциальным выпуском CBDC в их юрисдикции. Соображения, изложенные в этом отчете, учитывают создание CBDC в большем количестве юрисдикций, и стараются предугадать вопросы, которые необходимо будет решить, чтобы CBDC поддержали расширение трансграничных платежей.
Соображения, касающиеся безопасности и устойчивости, управления идентификацией пользователей CBDC, управления, правовой базы, нормативных стандартов (включая AML/CFT) и взаимодействия с существующими платежными системами, усложняются с участием нескольких юрисдикций. Некоторые вопросы, политическая осуществимость каждой модели и повышение эффективности по сравнению с улучшениями в существующих платежных инфраструктурах и механизмах выходят за рамки этой инвентаризации. Однако они будут занимать центральное место в будущей работе трансграничной программы.
Многие из вопросов, связанных с внутренним доступом к CBDC и их использованием, также применимы при потенциальном использовании CBDC в иностранной валюте и за рубежом. Трансграничные платежи-это платежи, при которых плательщик и получатель платежа проживают в разных юрисдикциях. Многие, но не все из них также являются межвалютными платежами, то есть платежами, при которых плательщик и получатель платежа соответственно списываются и зачисляются в разных валютах.
Если центральные банки примут во внимание международный аспект при изучении своих потенциальных внутренних CBDC и возьмут на себя обязательства по обеспечению совместимости, последовательным стандартам и координации проектов CBDC, можно будет избежать многих проблем, присущих современным устаревшим технологиям и процессам. И наоборот, если CBDC не разработаны с учетом международного измерения, возможна фрагментация систем CBDC, аналогичная существующей фрагментации платежных систем. Следовательно, для того, чтобы извлечь выгоду из потенциала чистого листа, важно, чтобы центральные банки учитывали вопросы совместимости при разработке своих внутренних CBDC. Центральные банки рассматривают как розничные, так и оптовые соглашения CBDC. Мотивы для каждого из них различаются, как и их цели. Текущие трансграничные трения, сценарии CBDC, потенциальные выгоды и риски кратко представлены на графике 1.
Остальная часть этого отчета структурирована следующим образом: в разделе 1 представлены некоторые элементарные соображения о проектах CBDC в трансграничном контексте; в разделе 2 анализируются потенциальные проекты CBDC в трансграничных платежах; и в разделе 3 рассматриваются возможности и риски, связанные с трансграничным использованием CBDC. Отчет заканчивается выводами и соображениями для дальнейшей работы.
Повышение эффективности трансграничных платежей является важной мотивацией для работы CBDC
Большинство проектов CBDC ориентированы на внутренние потребности. Но повышение эффективности трансграничных платежей также является важной мотивацией для работы CBDC. Трансграничные платежи, включая денежные переводы, являются важным фактором экономического развития в условиях глобализации экономики. Сегодня в розничной торговле большинство денежных переводов отправляется за границу через операторов денежных переводов, использующих свою собственную глобальную сеть. Международные денежные переводы поднимают ряд хорошо известных проблем, некоторые из которых могут быть решены с помощью соответствующих решений CBDC: во-первых, сборы (комиссии) являются высокими; во-вторых, в некоторых контекстах у отправителей может не быть гарантии того, что средства достигнут ожидаемого получателя в полном объеме; и, в-третьих, международные денежные переводы страдают от отсутствия взаимодействия между национальными платежными системами.
Что касается оптовой торговли, то эти недостатки из-за отсутствия взаимодействия платежных систем исправляются банковской сетью-корреспондентом, что может быть дорогостоящим и медленным в случае длинных банковских цепочек-корреспондентов. Многие препятствия для трансграничных платежей коренятся в различиях между национальными законодательствами. А именно, различия в применении стандартов AML/CFT, правила завершения расчетов, критерии участия платежных систем с денежными расчетами центрального банка, правила коллизионного права и другие.
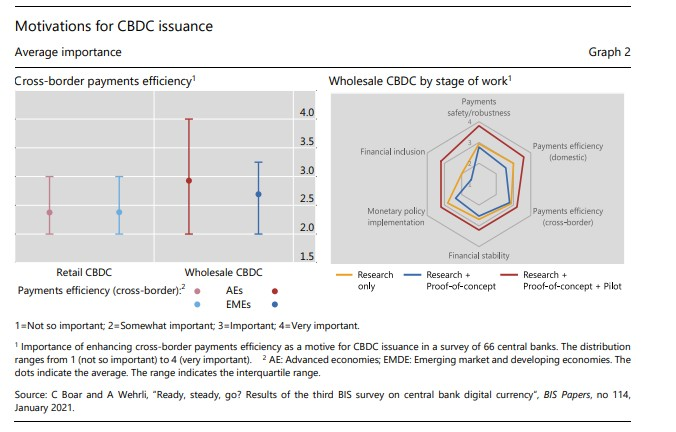
В этом контексте CBDC рассматриваются многими центральными банками как возможность упростить и повысить эффективность трансграничных платежей и сделать их окончательные расчеты доступными 24/7 даже за пределами решений с замкнутым циклом или тех операторов денежных переводов, которые контролируют сквозные платежи. Выпуск и использование CBDC для трансграничных платежей потенциально может помочь упростить цепочки посредничества, повысить скорость и снизить затраты. Согласно опросу среди центральных банков в конце 2020 года, эффективность трансграничных платежей очень важная мотивация для выпуска CBDC, особенно в отношении оптовых проектов CBDC (график 2, левая панель). Важность этого мотива также возрастает для центральных банков на продвинутых этапах работы CBDC (график 2, правая панель). Тем не менее, большинство усилий по разработке CBDC сосредоточено на внутреннем использовании.
Трансграничные платежи с помощью CBDC можно рассматривать двумя принципиально разными способами:
- Розничный CBDC юрисдикции становится доступным любому лицу внутри и за пределами этой юрисдикции без какой-либо конкретной координации между центральными банками-эмитентами.
- Соглашения о доступе и расчетах устанавливаются между различными розничными и/или оптовыми компаниями. CBDC, основанные на прочном сотрудничестве между центральными банками.
В первом сценарии международного использования CBDC, будучи цифровым, может быть спроектирован таким образом, чтобы он не сталкивался с ограничениями в отношении того, где и кем он используется. Если бы разработка допускала анонимные платежи, такие как наличные, она по умолчанию была бы доступна для иностранных резидентов. Однако на практике относительно немногие центральные банки рассматривают полностью анонимные системы. В качестве альтернативы, в отличие от наличных денег, CBDC может быть спроектирован таким образом, чтобы на него распространялись определенные ограничения на трансграничное использование, введенные центральным банком-эмитентом.
Во втором сценарии координация и сотрудничество между центральными банками способствовали бы более лояльным подходам. Это может произойти либо путем предоставления иностранцам из юрисдикций-партнеров доступа к внутреннему решению CBDC, либо с помощью механизмов с несколькими CBDC (mCBDC). Это согласованные рамки проектирования, включающие технологические, рыночные структуры и правовые аспекты, направленные на содействие трансграничной совместимости нескольких CBDC из разных юрисдикций.
В случае предоставления участия во внутренней системе один и тот же CBDC используется плательщиком и получателем независимо от их места жительства и местонахождения. Так же CBDC могут использоваться коммерческими организациями или физическими лицами для хранения и оплаты с использованием CBDC из разных юрисдикций и в разных валютах, потенциально через кошельки с CBDC из разных юрисдикций. В случае соглашения mCBDC происходит конвертация валюты: плательщик может произвести платеж в одном CBDC, а получатель платежа получает его в другом CBDC. Конвертация валюты может осуществляться путем обмена одного розничного CBDC на другой розничный CBDC.
Текущее мышление центрального банка о трансграничном использовании CBDC
Недавний опрос 50 центральных банков в первом квартале 2021 года изучил первоначальные соображения о трансграничном использовании CBDC. Опрос включает ответы 18 стран с развитой экономикой (AES) и 32 стран с формирующимся рынком и развивающимися экономиками (EMDE) на вопросы о потенциальной роли CBDC в трансграничных платежах, использовании розничного CBDC в валютных зонах, отличных от страны-эмитента, функциях взаимодействия и конкретных трансграничных рисках. Результаты опроса свидетельствуют о том, что большинство центральных банков еще не заняли твердую позицию по любому из вопросов, о чем свидетельствует высокая доля неопределившихся ответов.
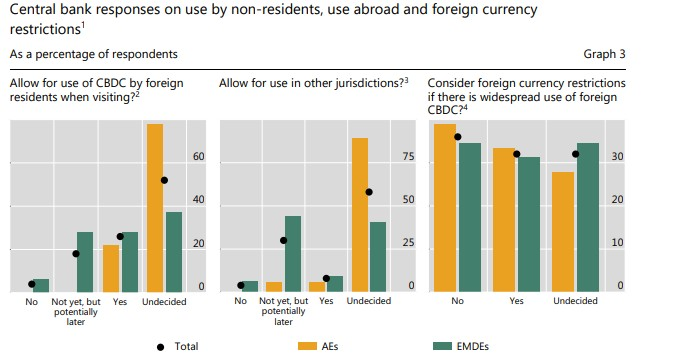
Среди центральных банков, которые выразили свое мнение, наблюдается положительная склонность к использованию нерезидентами в пределах юрисдикции, выдавшей лицензию, и несколько большее нежелание разрешать использование за рубежом. В частности, более 25% центральных банков рассматривают возможность разрешения розничного использования CBDC нерезидентами, и почти 20% говорят, что они еще не рассматривают этот вопрос, но могут сделать это в будущем (график 3, левая панель). С другой стороны, только 8% ответивших центральных банков первоначально рассматривают возможность разрешения использования розничного CBDC, выпущенного внутри страны, в других юрисдикциях; примерно треть может сделать это в будущем (центральная панель). Примечательно, что по крайней мере треть ответивших центральных банков могут пересмотреть свои трансграничные ограничения, если в их юрисдикции широко использовался иностранный CBDC со сбалансированной картиной между AES и EMDEs (график 3, правая панель).
Если технология позволяет привязать использование CBDC к местоположению, одним из вариантов является разрешение использования CBDC нерезидентами, если нерезиденты физически находятся в пределах юрисдикции, выдавшей сертификат, например, туристы или деловые путешественники. Этот подход рассматривается, в частности, в рамках проекта Народного банка Китая (PBC) по электронному китайскому юаню (e-CNY)
Эффективная идентификация пользователей имеет решающее значение для каждой платежной системы. Это гарантирует, что система безопасности и добросовестности, предотвратит мошенничество и активизирует усилия по борьбе с отмыванием денег и другой незаконной деятельностью. Звуковая идентификация также необходима для обеспечения равного доступа для всех пользователей (BIS) Таким образом, идентификация на определенном уровне занимает центральное место в разработке CBDC. Это можно решить, привязав разработку CBDC к цифровой идентификации и включив гарантии конфиденциальности данных. Если разработка CBDC предусматривает некоторую форму идентификации пользователей, использование нерезидентами становится политическим выбором. Например, в центральном банке-эмитенте могут принять решение о предоставлении доступа к кошелькам на базе CBDC только резидентам. В качестве альтернативы он [банк] может устанавливать условия, при которых нерезиденты могут получить к нему доступ. Центральные банки, участвующие в соответствующих соглашениях CBDC, могут сотрудничать в процессах "Знай своего клиента" (KYC), мониторинге AML/CFT и, соответственно, согласовывать уровень конфиденциальности, предоставляемый пользователям при совершении/получении межвалютных платежей.
Трансграничные аспекты передовых розничных проектов CBDC
Возможности трансграничного использования розничного CBDC иллюстрируются подходами в передовом проекте CBDC в Китае, а также в двух действующих CBDC на Багамских Островах и в валютной зоне Восточнокарибского Центрального банка (ECCB). PCB работает над цифровым юанем в рамках цифровой валюты/электронного платежа (DC/EP) с 2014 года, в настоящее время называется e-CNY, и проект находится на пилотной стадии. На международном уровне e-CNY будет подключен к существующим розничным и оптовым платежным системам. Основная цель e-CNY является внутреннее розничное использование, в то время как иностранные туристы и деловые путешественники могут зарегистрироваться для использования начального уровня электронный кошелек CNY с иностранным номером мобильного телефона во время их пребывания в Китае. Тем не менее, если удастся достичь взаимопонимания с иностранными юрисдикциями, чтобы избежать побочных эффектов, может быть обеспечена совместимость между электронными юанями и другими розничными системами, а конвертация электронных юаней и других фиатных валют будет осуществляться на виртуальных границах между цифровыми кошельками. PCB стремится работать с частным сектором для обеспечения постоянного соблюдения соответствующих правил AML/CFT. Заглядывая в будущее, e-CNY потенциально может быть использован для торговли с иностранными сторонами по счетам в юанях, но это все еще подлежит согласованию с другими центральными банками и организациями. Валютное управление Гонконга (HKMA) подтвердило, что они работают с Институтом цифровой валюты PBC над технической подготовкой к осуществлению трансграничных платежей с использованием электронных юаней.
Центральный банк Багамских Островов (CBoB) запустил свой “Песчаный доллар” для резидентов 20 октября 2020 года. Ключевой целью багамского проекта CBDC является углубление финансовой доступности. CBoB прямо заявил, по крайней мере до сих пор, что песчаный доллар предназначен только для внутреннего использования и что получатели, не являющиеся гражданами страны, исключены. Нерезиденты могут совершать транзакции и хранить песчаные доллары при посещении Багамских островов, зарегистрировавшись на кошелек Sand Dollar уровня 1 с лимитом хранения 500 песчаных долларов и лимитом транзакций 1500 долларов в месяц. CBoB позволяет держателям счета в долларах США интегрироваться с традиционными банковскими счетами, которые затем можно использовать для осуществления трансграничных платежей по традиционным каналам. CBoB далее заявил, что коммерческие банки остаются единственными уполномоченными субъектами для осуществления платежей в багамских долларах, и, следовательно, доллар США не повлияет на ограничения по счету движения капитала, которые в настоящее время применяются Багамскими Островами.
ECCB запустил свой розничный CBDC Cash в качестве масштабного годового пилотного проекта в марте 2021 года. Наличные деньги позволяют совершать покупки товаров и услуг в странах Восточнокарибского валютного союза (ECCU), что с самого начала делает его трансграничным CBDC. На данном этапе ECCB сосредоточен на принятии наличных средств среди членов ECCB, при этом финансовая доступность является главной политической целью. ECCB рассматривает трансграничные аспекты своего CBDC в качестве ключевого фактора, учитывая важность торговли и международных денежные переводы для стран ЕССВ. Таким образом, ECCB провел первоначальные обсуждения с другими региональными центральными банками относительно взаимодействия с другими платежными системами и платформами для обеспечения денежных переводов и торговли в регионе. Среднесрочный план состоит в том, чтобы сосредоточить внимание на трансграничной интеграции в рамках ECCU, прежде чем выходить за рамки этого.
Обеспечение розничной или оптовой совместимости соглашений CBDC
Наряду с возможностью предоставления в той или иной форме международного доступа к CBDC юрисдикций для розничного использования, вторым сценарием международного использования CBDC являются договоренности об установлении взаимодействия между национальными CBDC (CPMI)
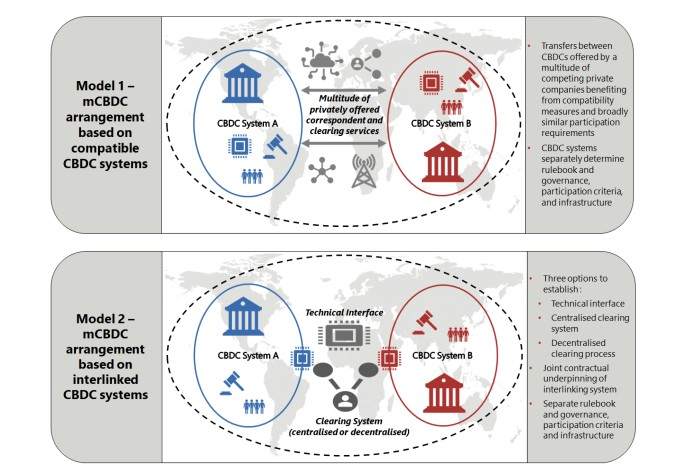
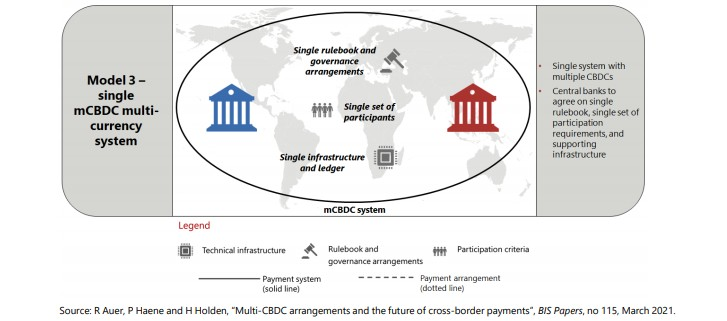
На оптовом уровне механизмы CBDC могли бы точно отражать текущие усилия по обеспечению совместимости традиционных платежных систем. Эти договоренности могли бы объединить этапы платежей, происходящие в двух юрисдикциях. На уровне розничной торговли можно было бы предусмотреть решения, которые соединяют платежи конечных пользователей через границы. Затем это соглашение позволит осуществлять платежи в розничных CBDC между юрисдикциями. Эти два сценария поставок трансграничных CBDC не являются взаимоисключающими, и их взаимодействие может повлиять на экономические и денежные последствия выпуска CBDC. Соглашения CBDC предоставляют средства для смягчения трансграничных и межвалютных рисков и трений, одновременно усиливая роль денег центрального банка в качестве якоря платежной системы и в качестве основного расчетного актива. Как утверждает Carstens (2021), механизмы mCBDC могут быть предпочтительнее альтернативных предложений, которые предполагают создание глобальных стабильных монет частного сектора (например Libra). Вместо того, чтобы создавать новую учетную единицу, конкурирующую с национальными валютами, механизмы mCBDC сосредоточены непосредственно на разработке национальных CBDC с системами доступа и возможностями взаимодействия для облегчения эффективных платежей через границы и валюты. Различные уровни взаимодействия платежных систем могут быть использованы для объединения потенциальных механизмов mCBDC в три стилизованные модели: совместимые системы CBDC (модель 1); взаимосвязанные системы CBDC (модель 2); и единая система для mCBDC (модель 3) (график 4)
Модель 1 учитывает совместимость отдельных систем CBDC посредством соблюдения общих международных стандартов и напоминает традиционные механизмы трансграничных платежей. Общие технические стандарты, такие как форматы сообщений, криптографические методы, требования к данным и пользовательские интерфейсы, могут снизить операционную нагрузку на финансовые учреждения при участии в нескольких системах. Согласованные правовые, нормативные и надзорные стандарты могут упростить процессы KYC и мониторинга транзакций. Это относится к CBDC так же, как и к любому другому способу оплаты. Однако, без скоординированных политических действий достижение достаточной степени совместимости между национальными системами CBDC данная модель требует времени.
Модель 2 включает дополнительные взаимосвязи либо через общий технический интерфейс, либо через общий механизм обмена информацией. Общий технический интерфейс, поддерживаемый договорными соглашениями между системами, позволяет участникам – как розничным, так и оптовым – в одной системе осуществлять платежи тем, кто находится в другой. Общий механизм клиринга использует другой подход, связывая системы через назначенные расчетные счета. Хотя существует широкий выбор вариантов взаимосвязей, ни один из них, вероятно, не будет простым в реализации. История показывает, что многие проекты не приносят ожидаемых выгод или даже не выходят на операционную стадию, несмотря на значительные инвестиции.
Модель 3 предполагает более широкое сотрудничество между центральными банками. В нем рассматривается механизм, при котором существует единая система mCBDC в разных юрисдикциях. Концепция основана на наличии единого набора правил, единой технической системы и единого набора участников. Эта более глубокая интеграция обеспечивает потенциально большую операционную функциональность и эффективность, но увеличивает препятствия для управления и контроля (например, более широкий доступ может обеспечить более эффективное урегулирование, но увеличивает другие риски), а также вопросы политики. Создание единой системы mCBDC позволит применить концепцию создания новых многосторонних платежных платформ, которая рассматривается в части 17 дорожной карты программы трансграничных платежей – в CBDC.
Механизмы CBDC на практике: текущие проекты с трансграничной направленностью
Некоторые центральные банки уже сотрудничают в проектах и исследованиях по использованию CBDC для облегчения трансграничных платежей и начали программы экспериментов по изучению механизмов CBDC.
Большинство текущих проектов сосредоточены на объединении оптовых CBDC. Хотя это отражает внутреннюю направленность текущих розничных проектов CBDC, взаимосвязь также может быть реализована на розничном уровне. В таком сценарии CBDC, принадлежащие широкой общественности, будут передаваться через границы, обеспечивая более широкий доступ участников.
Три стилизованные модели для различных уровней взаимодействия платежных систем, представленные выше, могут быть связаны с текущими проектами CBDC следующим образом.
Модель 1 подразумевающая повышения совместимости национальных систем CBDC учитывается многими центральными банками-членами CPMI. Постоянные усилия по координации нормативно-правовой и надзорной базы, а также содействие общим данным и рыночной практике для повышения эффективности трансграничных платежей важны для обеспечения таких механизмов CBDC, поскольку их реализация зависит от соблюдения общих международных стандартов. В этом смысле центральные банки, поддерживающие общую трансграничную повестку дня, часто неявно одобряя тип совместимости этой модели.
В недавнем совместном докладе группы центральных банков подчеркивается важность общих стандартов в совместимости данных о разработке CBDC и прямолинейного вектора развития технологии
Модель 2 взаимосвязанных систем CBDC была в центре внимания проекта Jasper-Ubin в 2019 году в рамках сотрудничества Денежно-кредитного управления Сингапура (MAS), финансовой индустрии и Банка Канады (BOC). В рамках проекта отечественные экспериментальные оптовые сети CBDC MAS и BOC были связаны путем синхронизации платежных действий без необходимости в доверенной третьей стороне или общей платформе. Было успешно продемонстрировано, как оптовый CBDC может устранить риск расчетов при реалистичном предположении, что системы CBDC в каждой стране используют различные технические DLT-платформы. Впоследствии MAS расширил эту работу, чтобы изучить, как можно выпускать и осуществлять операции с несколькими цифровыми валютами на единой общей платформе (модель 3). Тем временем Банк Франции, Швейцарский национальный банк, Инновационный центр BIS и консорциум частного сектора сотрудничают в изучении потенциальных преимуществ и проблем оптового CBDC для урегулирования трансграничных транзакций. Известный проект Jura, эксперимент будет включать обмен оптового CBDC в евро на оптовый CBDC в швейцарском франке через механизм расчетов PvP на DLT-платформе. Эти операции будут осуществляться между банками, зарегистрированными во Франции и Швейцарии, соответственно.
Модель 3 создания единой системы mCBDC находится в центре внимания нескольких проектов, например проекта Inthanon-LionRock, Project Aber, и инициатив mCBDC - Bridge and Dunbar, координируемых Инновационным центром BIS и с участием нескольких центральных банков. В операционной модели Inthanon-LionRock трансграничные платежи обрабатываются через совместно управляемую “сеть коридоров”, которая соединяет две отдельные внутренние оптовые сети CBDC. По обе стороны этого коридора каждый центральный банк выпускает свой собственный оптовый CBDC в своей внутренней расчетной сети, которая отделена от трансграничные транзакции. Операционная модель Bridge mCBDC основана на концепции Inthanon-LionRock и исследует создание международной расчетной платформы, на которой центральные банки могут использовать CBDC для выполнения оптовых транзакций. Dunbar, проект, основанный на опыте проекта Ubin, изучит различные модели управления и подключения для трансграничных транзакций с использованием mCBDC, которые вполне смогут стать основой будущей международной расчетной сети.
Продолжение следует..
Издательство - CryptoSilk