Дизель для США и перемирие, которого пока нет: что это значит для ЛУКОЙЛа, Роснефти и других нефтяников
Усиленные Инвестиции9 октября Минфин США разрешил покупать российский дизель, в том числе ввозить его в США. 11 октября Трамп объявил, что Россия и Украина договорились не бить по энергетике друг друга. Нефтяные акции на Мосбирже к выходным подорожали на 7-12%, а 12 октября начали отдавать рост.
Вывод. Лицензия на дизель сама по себе мало что меняет: экспорт упирается в разбитые НПЗ. Цену нефтяников определит перемирие, а на вечер 12 октября его подтвердила только одна сторона: Киев объявил паузу в ударах по российским НПЗ при условии взаимности, Кремль перемирие не подтвердил. Но рынок заложил хороший сценарий лишь отчасти. ЛУКОЙЛ подорожал на 355 руб. – это от года до двух лет той прибавки к дивиденду, которую дало бы перемирие. Если оно продержится, прибавка будет несколько лет подряд. Если сорвётся, уйдут около 6%. ЛУКОЙЛ есть в нашем российском портфеле. Подтверждение Кремля и неделя без ударов по НПЗ – сигнал, что хороший сценарий начался, первый удар по НПЗ – что рост откатится.
Что произошло за четыре дня:
- 9 октября, после разговора Трампа и Путина, Минфин США выпустил лицензию General License 135 на сделки с российским дизелем до 7 апреля 2027 года. Трамп пообещал поставки до 4,8 млн т.
- 10 октября Трамп потребовал от Украины прекратить удары по российским НПЗ и посоветовал ей найти "нового лидера, который сможет договориться". Правительство России частично сняло запрет на экспорт дизеля.
- 11 октября Трамп написал: "Энергетическое перемирие действует немедленно. Обе стороны согласились". Зеленский ответил, что узнал об этом из СМИ, но Украина согласна, если согласится Россия.
- 12 октября Киев заявил, что ночью по энергетике России не бил. Кремль перемирие не подтвердил. Украинская сторона сообщила о новых ударах по своей энергетике.
Перемирие подтвердила пока одна сторона, и только на условии взаимности
Киев говорит, что перемирие выполняет. 11 октября Зеленский сказал, что ВСУ получили соответствующие приказы. 12 октября – что в ночь на 12-е Украина не била ни по одному энергетическому объекту в России, потому что Трамп объявил перемирие (интервью Fox News). Он готов подписать для США гарантии. Условие прежнее: удары по российским НПЗ прекратятся, только если Россия перестанет бить по украинской энергетике (заявления Зеленского, ABC, NBC). Минобороны России за ту же ночь сообщило о 151 сбитом беспилотнике над десятью регионами. Пострадал дата-центр Яндекса во Владимире, о попаданиях в НПЗ сообщений не было (факт на вечер 12 октября).
Москва перемирие не подтвердила. Песков 12 октября: "контакты продолжаются", комментарий будет, когда будет что сказать (ТАСС). В тот же день он отверг предложенное Зеленским 60-дневное общее перемирие под выборы на Украине: Россия, по его словам, хочет долгосрочного мира, а не перемирия. Лавров сказал, что Россия больше не поверит заверениям. Подписанного документа, списка объектов и механизма контроля нет.
Киев говорит, что удары по украинской энергетике продолжаются. По словам Зеленского и Воздушных сил Украины, через несколько часов после поста Трампа удар пришёлся по ТЭЦ в Харькове, а в ночь на 12-е Россия запустила 121 беспилотник, в том числе по энергетике и АЗС. Зеленский сделал вывод, что Россия "ничего не знает об энергетическом перемирии" (со слов украинской стороны, российская сторона это не комментировала).
Киев держит паузу в одиночку, потому что на него давит Вашингтон. Дорогое топливо в США Трамп связывает именно с ударами по российским НПЗ, а 3 ноября в США промежуточные выборы. Пауза позволяет Киеву показать Трампу, что перемирие срывает не он (предположение авторов). Но если удары по украинской энергосистеме продолжатся, у Киева будет формальный повод вернуться к ударам по НПЗ.
Это уже третья попытка, прошлые быстро закончились. В марте 2025 года 30-дневная пауза в ударах по энергетике истекла на взаимных обвинениях, хотя тогда Кремль её подтвердил. 14 сентября 2026 года Трамп уже писал, что стороны договорились. Удары продолжились на следующий день: Саратов 15 сентября, ЯНОС 17-го, Московский НПЗ 20-го, Пермь и Новошахтинск 25-го, Волгоград 2 октября, Омск 8 октября.
Лицензия на дизель похожа на частичную оплату перемирия. Песков 15 сентября назвал перемирие "хорошей идеей", но связал его с безопасностью танкеров и снятием санкций на энергоносители. Лицензия вышла через три недели после этих слов и за два дня до поста Трампа (факт). Связь между ними – предположение авторов.
Быстрой сделке мешает зима. Financial Times со ссылкой на источники писала, что Москва не торопится с энергетической сделкой до зимы. По нашей оценке, шансы, что удары по НПЗ прекратятся хотя бы на месяц, ниже половины (оценка авторов). Короткая пауза на несколько дней, пока Киев проверяет реакцию Москвы и Вашингтона, вероятнее.
Рынок заложил хороший сценарий лишь отчасти
Почти весь рост пришёлся на вечер 9 октября. До официального закрытия в 18:50 бумаги почти стояли. Пост Трампа о дизеле и подписание лицензии в 21:43 по Москве пришлись на вечернюю сессию. Оборот в ЛУКОЙЛе за день составил 24,6 млрд руб., вчетверо больше обычного, в Роснефти 14,5 млрд руб., в пять-шесть раз больше. На торгах выходного дня, когда вышел пост о перемирии, бумаги добавили ещё 0-3%.
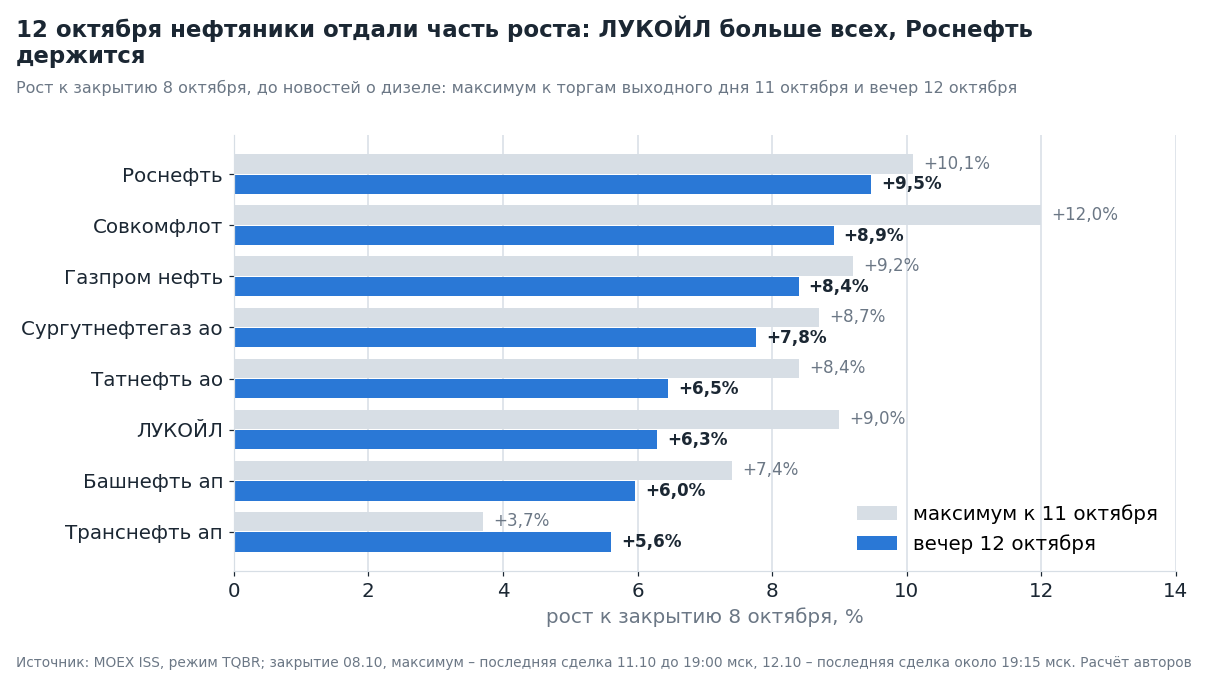
12 октября часть роста ушла, но не вся. К вечеру ЛУКОЙЛ был на 2% ниже закрытия 9 октября, Роснефть на 0,7%. По сравнению с 8 октября, до новостей о дизеле, бумаги всё ещё дороже на 6-10%: ЛУКОЙЛ +6,3%, Роснефть +9,5%, Совкомфлот +8,9%, Газпром нефть +8,4%, Татнефть +6,5%, Сургутнефтегаз ао +7,8%. Лучше всех держится то, что сильнее всех зависит от снятия санкций, – Роснефть и Совкомфлот. Если пауза сорвётся, им и падать дальше всех (оценка авторов).
ЛУКОЙЛ сейчас на 355 руб. дороже, чем 8 октября. Перемирие дало бы ему 260-340 руб. дивиденда в год, то есть рынок заложил от года до двух лет такой прибавки. Из чего она складывается (расчёт авторов по нашей модели):
- возврат заводов к норме – около 200 руб. в год. Каждые 10% переработки дают компании 67 млрд руб. EBITDA и 61 руб. дивиденда, а во втором полугодии заводы переработают около 35% добычи вместо нормальных 53%;
- сужение скидки на Urals – каждые $10 добавляют около 108 руб. в год. Сужение с $22,6 до $17, которого "Эйлер" ждёт и без снятия санкций, – около 60 руб., до $9-13 при снятии санкций с самой компании – 108-140 руб.
Для страны это заметные деньги. Сужение скидки на $10-13 при экспорте около 4 млн баррелей сырой нефти в сутки – это $15-19 млрд выручки в год (расчёт авторов). Экспорт дизеля в 2025 году был около 3,3 млн т в месяц, в сентябре 2026 года – около 0,6 млн т, и возврат к прежнему уровню снова позволит продавать дорогой дизель вместо сырой нефти.
Поэтому оптимизм рынка не чрезмерен, если перемирие продержится. Восстановление растянется, основной эффект придётся на 2027 год, а дешевеющий дизель и уменьшение демпфера съедят часть выгоды. Но даже прибавка за два-три года в несколько раз больше уже случившегося роста. Если же удары возобновятся, ЛУКОЙЛ, скорее всего, отдаст эти 6%, а не больше: без перемирия компания возвращается к ситуации до 9 октября.
Лицензия разрешает сделки с российским дизелем почти без условий
General License 135 выпустило Управление по контролю за иностранными активами Минфина США (OFAC) вечером 9 октября. В ней два пункта (факт, текст на сайте OFAC):
- разрешены сделки, которые запрещены американскими санкциями против России, если они связаны с продажей, доставкой, разгрузкой или ввозом российского дизеля, в том числе в США. Срок – до 7 апреля 2027 года;
- нельзя списывать деньги со счетов ЦБ, ФНБ и Минфина России в американских банках.
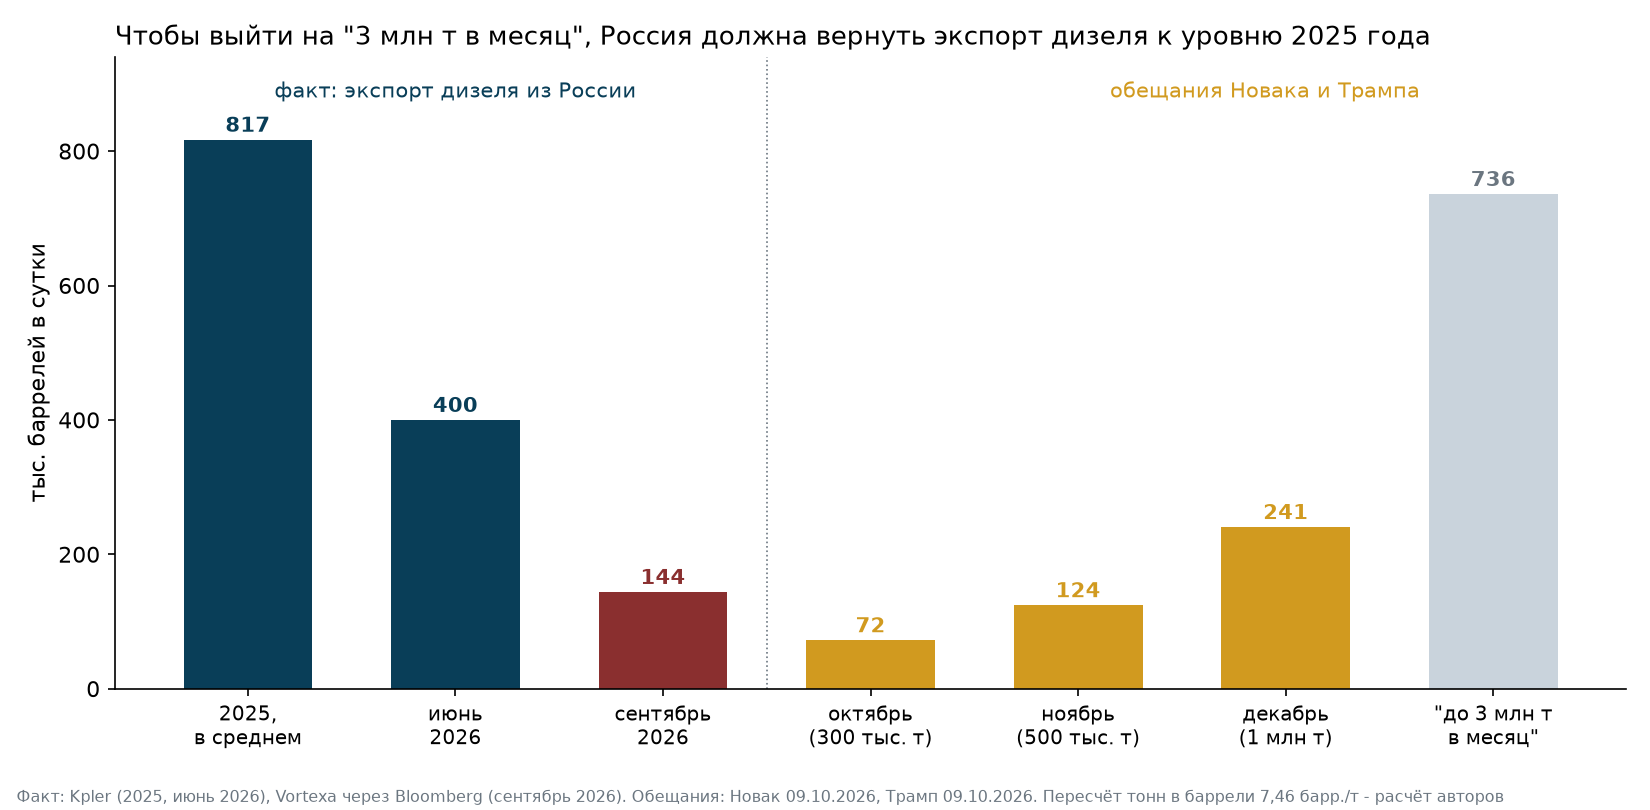
Объёмов, списка компаний и потолка цены в лицензии нет. Объёмы назвал Трамп: больше 300 тыс. т сразу, 500 тыс. т в ноябре, затем 1 млн т и ещё 3 млн т "в зависимости от состояния НПЗ". Вице-премьер Александр Новак дал свой график: октябрь 300 тыс. т, ноябрь 500 тыс. т, декабрь 1 млн т, дальше до 3 млн т в месяц. Правительство 10 октября разрешило вывезти на первом этапе 500 тыс. т, каждую сделку согласует правительство (со слов Новака, ТАСС).
Компании под санкциями лицензия покрывает формально, но прямо не называет. Роснефть и ЛУКОЙЛ попали в санкционный список США в октябре 2025 года, Газпром нефть и Сургутнефтегаз в январе 2025-го, Совкомфлот в феврале 2024-го. Все эти блокировки оформлены по тем же правилам, что упомянуты в лицензии, поэтому по буквальному тексту сделки с ними по дизелю разрешены (расчёт авторов по тексту лицензии). Весенняя лицензия 134C на российскую нефть называла заблокированные компании прямо, в новой таких слов нет. Эксперт ФНЭБ Игорь Юшков в "Коммерсанте" считает, что без разъяснений OFAC трейдеры работать не начнут. На 12 октября разъяснений нет.
Для американских участников потолок цены больше не действует. Потолок G7 для российского дизеля – $100 за баррель, а фьючерс на дизель в Нью-Йорке стоит $199. По тексту лицензии американский трейдер, банк или страховщик может работать с российским дизелем по рыночной цене (расчёт авторов).
Европа и Великобритания ничего не смягчили. ЕС с февраля 2023 года не ввозит российские нефтепродукты, с 21 января 2026 года – и продукты из российской нефти, сделанные в третьих странах. Глава дипломатии ЕС Кая Каллас 10 октября написала, что Европа давление не ослабит. Министр финансов США Скотт Бессент 11 октября заявил, что сделка законна. Демократы и часть республиканцев с этим не согласны, закон 2022 года о запрете ввоза российской нефти и нефтепродуктов в США продолжает действовать.
Для независимых российских НПЗ лицензия номинальна. Покупать дизель у компаний вне санкционного списка иностранцам не запрещалось и раньше: в 2024 году Турция купила 16,8 млн т российского дизеля, Бразилия 7,4 млн т (LSEG). Даже при российском запрете на экспорт дизеля, который действует с 8 июля, морем в июле ушло 713 тыс. т, в августе 535 тыс. т (S&P Global), в сентябре около 0,6 млн т (Vortexa). Танкер Minerva Zen, который называют первой поставкой в США, вышел из Санкт-Петербурга 22 сентября, за две с половиной недели до лицензии (Vortexa, Windward). Значит, первые месяцы сделка во многом перенаправит поток, который шёл и так (предположение авторов).
Для крупных компаний под санкциями лицензия снимает реальный барьер. Роснефть, ЛУКОЙЛ, Газпром нефть и Сургутнефтегаз владеют большей частью российских НПЗ. Их дизель нёс риск блокировки, а банки, которые проводили платежи, – риск вторичных санкций. Но лицензия временная, до апреля, и её можно отозвать раньше.
Цена: по рынку минус $30-100 за тонну, скидку заберёт трейдер
Продавать будут по рыночной котировке со скидкой. Европейский фьючерс на газойль 9 октября закрылся на $1 483 за тонну, нью-йоркский фьючерс на дизель – около $1 485 за тонну. С начала года газойль подорожал на 138%.
Скидка будет, потому что покупателей мало. Крупнейшие трейдеры (Vitol, Trafigura, Gunvor) работают через компании в ЕС, Великобритании и Швейцарии, им такие сделки закрыты. Покупатель возьмёт плату и за риск: лицензию могут отозвать, её законность оспаривают в Конгрессе, 18 октября истекает срок решения Трампа по закону о санкциях против покупателей российской нефти. Нужны танкеры с западной страховкой и допуском в порты США, теневой флот не подойдёт.
Но скидка будет меньше, чем на российскую нефть. Рынок дизеля в остром дефиците, объёмы малы, американского покупателя лицензия защищает. Последняя публичная оценка скидки на российский дизель относится к 2023 году: около $60 за тонну, или 4% цены. Наша оценка на сейчас – $30-100 за тонну, то есть 2-7% (предположение авторов).
Американскому водителю скидка не достанется. Цену на заправках задаёт самый дорогой баррель на рынке, а не российский. Розница подешевеет только за счёт дополнительного объёма: GasBuddy оценивает эффект в 10-20 центов на галлон, то есть 2-3% от нынешних $6,28 (AAA).
России 1 млн т принесёт около $1,4 млрд, или 120 млрд руб. (расчёт авторов: $1 483 минус скидка, курс ЦБ 84,9 руб./$, до вычета фрахта). Для сравнения, в сентябре государство доплатило нефтяникам по демпферу 305,5 млрд руб. (Минфин).
Для США и мира объёмы малы, для России заметны
Первых 300 тыс. т хватит США на 0,6 суток. 300 тыс. т – это 2,24 млн баррелей, а США потребляют около 3,8 млн баррелей дистиллятов в сутки (EIA). Все обещанные 4,8 млн т покрыли бы 9,5 суток (расчёт авторов). Нехватка в США региональная: на Восточном побережье запасы на 30% ниже среднего за пять лет (EIA). Туда, скорее всего, и пойдёт российский дизель.
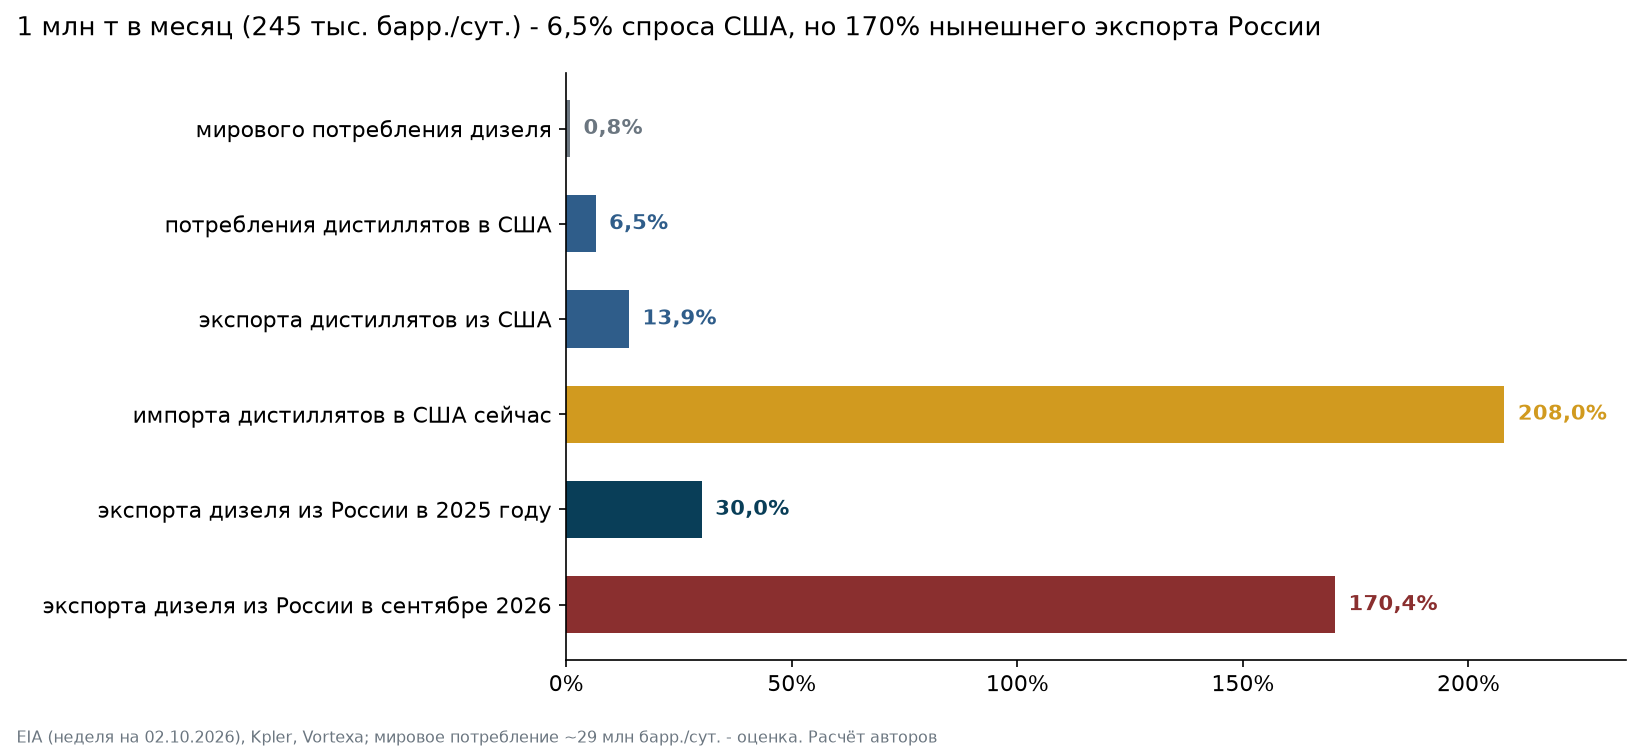
Для России 1 млн т в месяц – в 1,7 раза больше нынешнего экспорта. В 2025 году Россия вывозила в среднем 817 тыс. баррелей дизеля в сутки (Kpler), около 3,3 млн т в месяц. В сентябре 2026 года – 144 тыс. баррелей в сутки, минимум более чем за десять лет (Vortexa через Bloomberg). "До 3 млн т в месяц" у Новака означают возврат к уровню 2025 года.
Главный ограничитель – заводы: переработка за девять месяцев упала на 14%
Украинские беспилотники в 2026 году поражали НПЗ в среднем раз в три дня. Из 32 крупных заводов не тронуты только пять, все в Восточной Сибири и на Дальнем Востоке. Выпуск бензина упал на 20% к 2025 году, дизеля почти на 30% (МЭА, сентябрьский обзор). За январь-сентябрь Россия переработала 170 млн т нефти против 197 млн т годом ранее (Reuters). В июле переработка опустилась до 3,6 млн баррелей в сутки, минимума с 2002 года (EA Analytics).
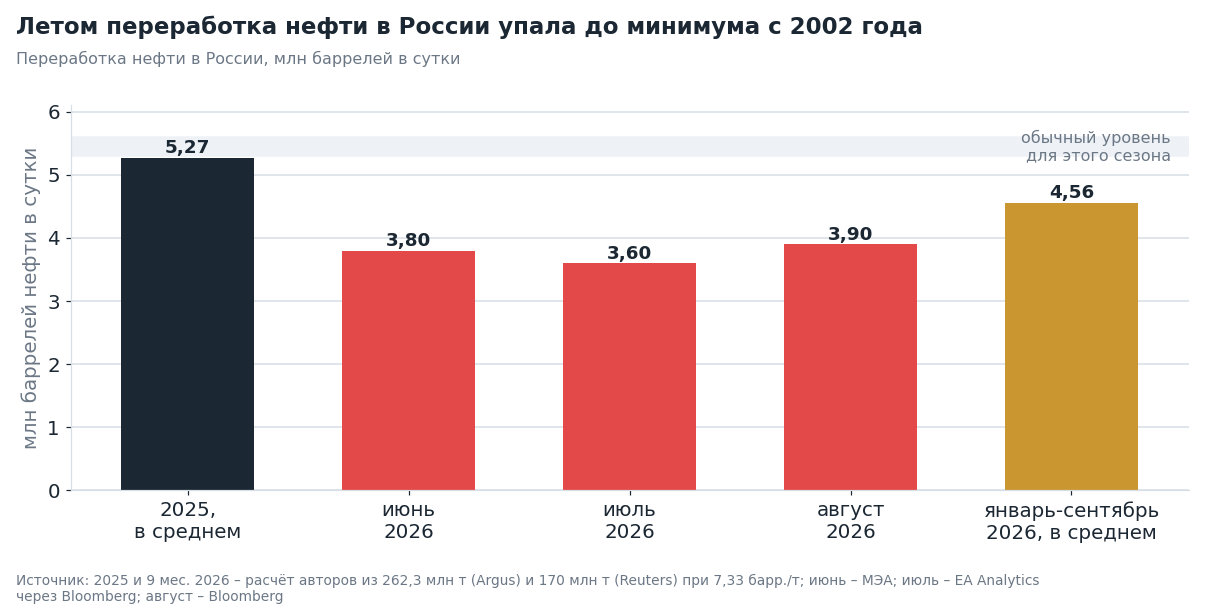
Сколько дизеля Россия может вывезти сейчас. Аналитик Сергей Вакуленко оценивал выпуск дизеля в июле в 5,2-5,6 млн т в месяц против 8,3 млн т в июле 2023 года. Внутри страны потребляют не больше 4,3 млн т в месяц. Отсюда излишек 0,9-1,3 млн т в месяц (расчёт авторов). 1 млн т в месяц Россия вывезти может, 3 млн т без восстановления заводов нереальны.
Внутренний рынок в напряжении, правительство держит запреты. Экспорт бензина запрещён всем до 31 января 2027 года. Экспорт дизеля для производителей запрещён до 31 октября, для остальных до 31 января (факт, постановления правительства). Очередей за дизелем на АЗС не было, его удерживает на внутреннем рынке именно запрет на экспорт. Зимний дизель на бирже 8 октября впервые подорожал выше 81 тыс. руб. за тонну. Путин на Валдае оценил потери от ударов по НПЗ примерно в 1% ВВП. С 28 сентября данные о переработке и экспорте топлива засекречены, дальше рынок будет видеть только оценки.
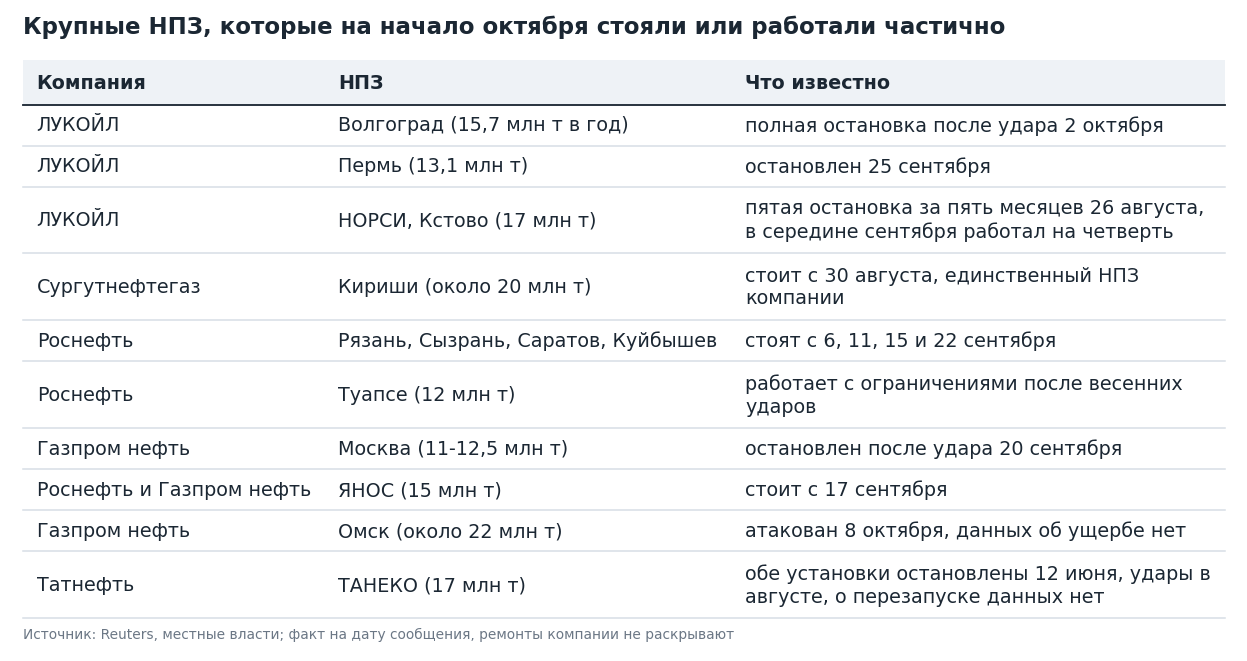
ЛУКОЙЛ потерял больше всех в доле своих мощностей. Три крупных завода компании дают 46 из 51 млн т мощности в России. Стоявшие на начало октября мощности (около 42 млн т с учётом работающей четверти НОРСИ) равны всей переработке компании в 2025 году. В первом полугодии ЛУКОЙЛ переработал 18,8 млн т, на 9,6% меньше, чем годом ранее (факт, отчёт компании), а самые тяжёлые удары пришлись на третий квартал.
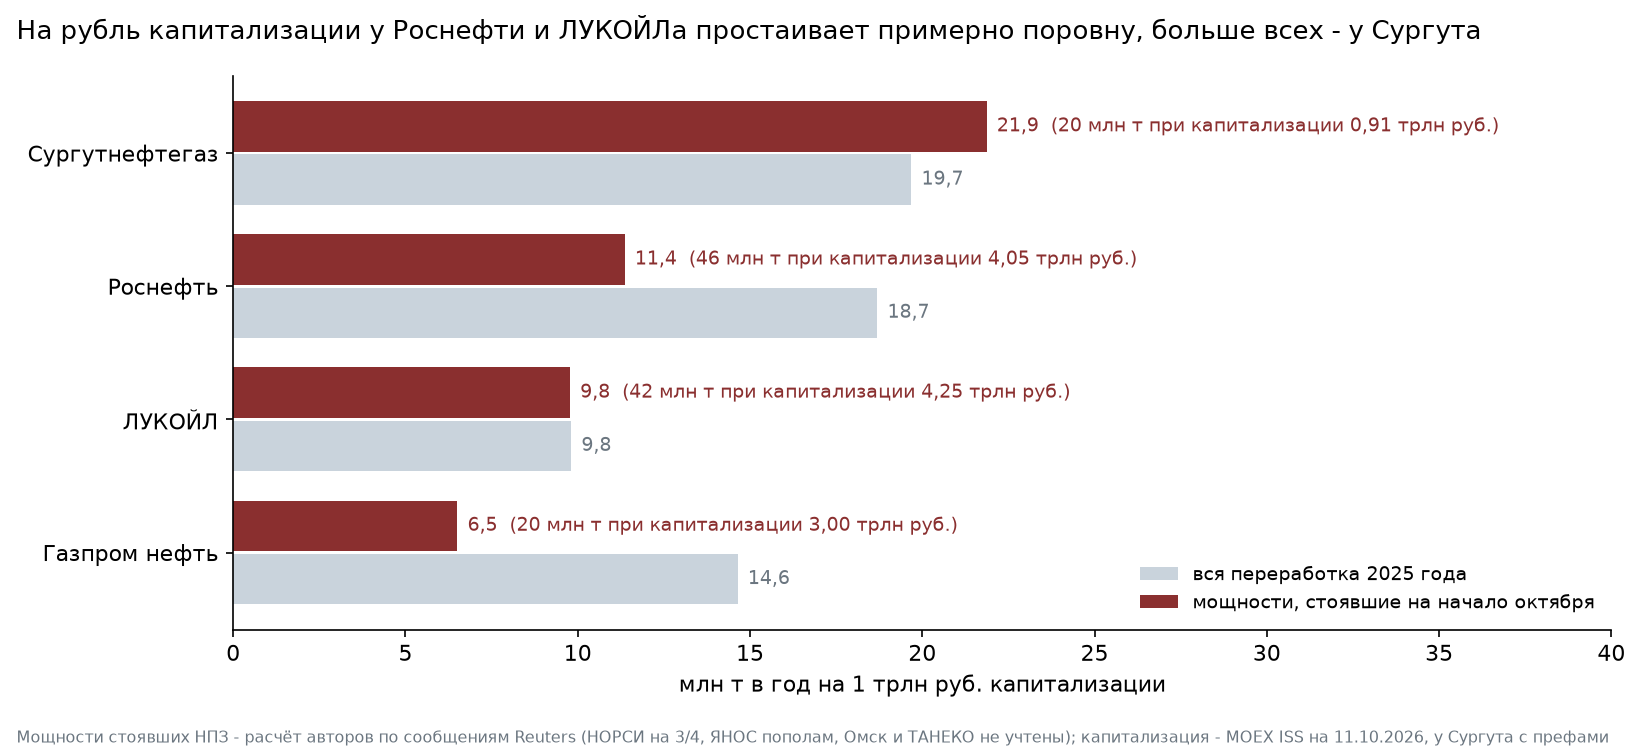
На рубль капитализации у Роснефти простаивает примерно столько же, сколько у ЛУКОЙЛа. У Роснефти стоят заводы мощностью около 46 млн т в год с учётом половины ЯНОС, у ЛУКОЙЛа около 42 млн т, капитализация у компаний почти одинаковая. Это 11,4 и 9,8 млн т простаивающих мощностей на каждый триллион рублей капитализации (расчёт авторов). Больше всех у Сургутнефтегаза, 21,9 млн т, потому что его капитализация мала.
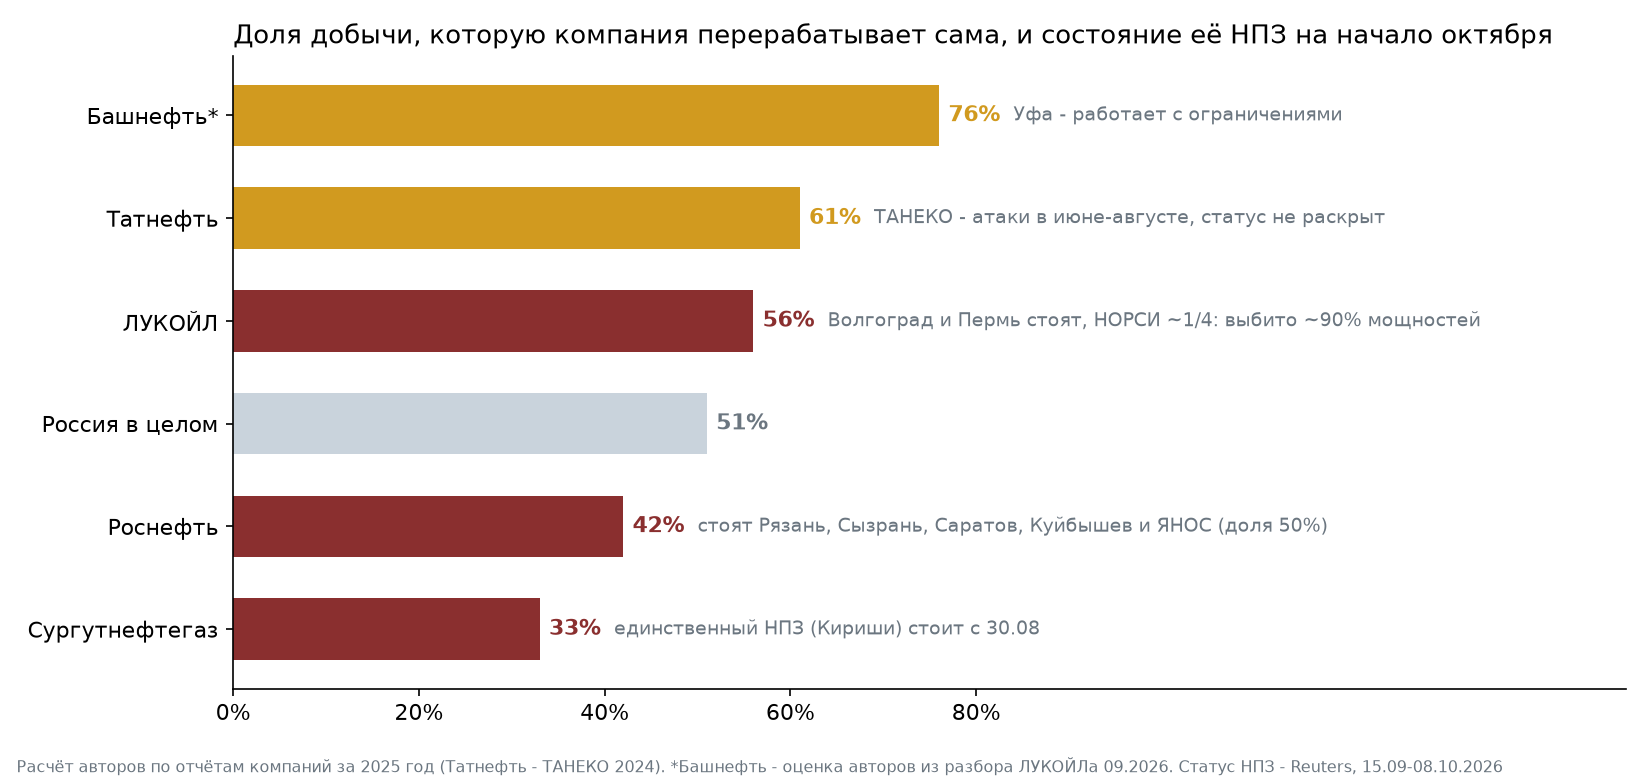
Чем больше нефти компания перерабатывает сама, тем больше она выигрывает от перемирия. Башнефть перерабатывает около 76% своей добычи, Татнефть 61%, ЛУКОЙЛ 56%, Роснефть 42%, Сургутнефтегаз 33% (расчёт авторов по отчётам за 2025 год). Важна и глубина переработки, то есть доля светлых продуктов: у ТАНЕКО она 99,6%, у ЛУКОЙЛа 89,5%, у Роснефти 76,2% (факт, отчёты компаний). Половина продукции ТАНЕКО – дизель.
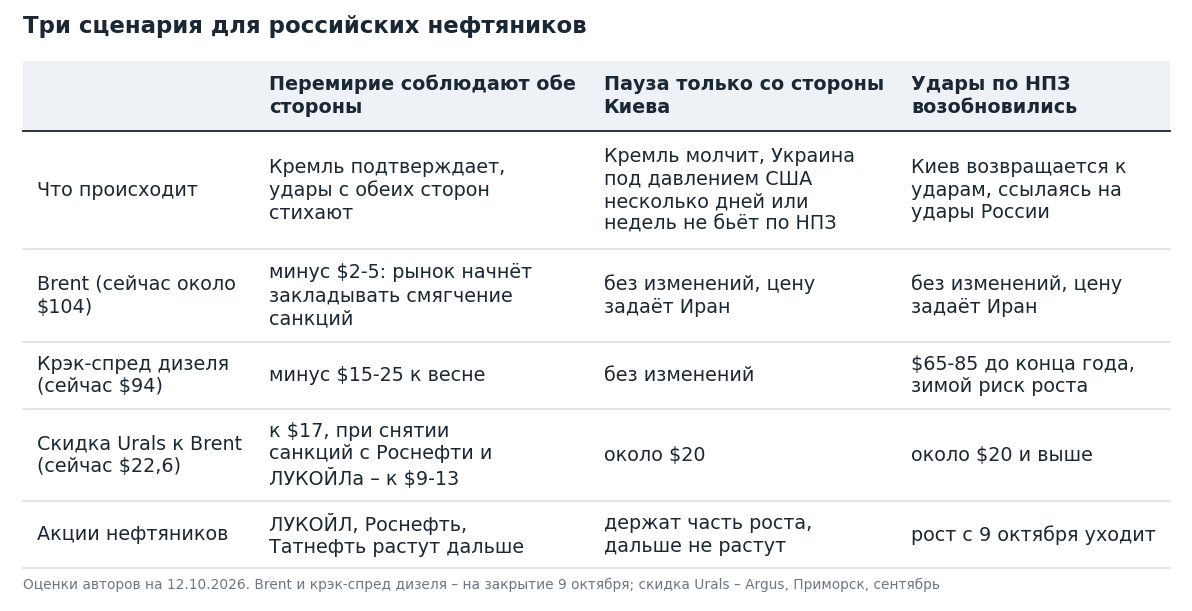
Если перемирие заработает: рынок заложит смягчение санкций, выиграют ЛУКОЙЛ и Роснефть
Заводы вернутся медленно, основной эффект придётся на 2027 год. Алекперов в сентябре говорил, что ЛУКОЙЛу на восстановление завода хватает двух-трёх недель. Но заводы били повторно, часто по одним и тем же установкам: Московскому НПЗ после июньских ударов, по данным Reuters, требовался ремонт не меньше полугода. МЭА в базовом прогнозе закладывает переработку 4,0 млн баррелей в сутки до конца 2027 года. При перемирии к началу 2027 года можно ждать 4,3-4,6 млн, к лету 5 млн (предположение авторов). Экспорт дизеля в четвёртом квартале ограничат квоты правительства: 0,3-1 млн т в месяц.
Перемирие рынок прочитает как начало смягчения санкций на всю российскую нефть. Кремль прямо ставит снятие санкций на энергоносители условием перемирия (Песков, 15 сентября). Лицензия на дизель – уже вторая уступка за год: в марте OFAC временно разрешал российскую нефть на воде (лицензии 134-134C). По данным New York Times, в переговоры включена и сделка по зарубежным активам ЛУКОЙЛа.
Brent подешевеет на несколько долларов за счёт премии за риск, а не новых баррелей. Добычу России ограничивает квота ОПЕК+, а не санкции. Наша оценка: минус $2-5 за баррель при подтверждении перемирия и больше, если дойдёт до снятия санкций с крупных компаний (предположение авторов). Ограничивает эффект Иран: в марте лицензия на российскую нефть почти не повлияла на цену, потому что всё перекрывал Ормуз (FDD). Консенсус банков на четвёртый квартал – $100-105 за баррель, самый низкий прогноз у Goldman ($85).
Главный выигрыш для России – сужение скидки на Urals, а не цена Brent. До санкций против Роснефти и ЛУКОЙЛа в октябре 2025 года Urals стоил примерно на $12 дешевле Brent, к декабрю скидка выросла до $26 (Brookings). Сейчас она $22,6 (Argus, Приморск, сентябрь). При снятии этих санкций она может вернуться к $9-13, это плюс $10-13 к цене каждого барреля российской нефти. По нашей модели каждые $10 цены нефти добавляют ЛУКОЙЛу около 108 руб. дивиденда в год (расчёт авторов).
Дизель подешевеет на $15-25 за баррель, но до нормы не опустится. Крэк-спред дизеля, то есть маржа переработчика, сейчас $94 при средней за год $59. В конце 2025 года возврат российского экспорта снял с европейского крэка 37% за два месяца. Ниже $40 крэк не опустится, пока экспорт топлива из Персидского залива около 40% довоенного (Goldman). Наша оценка – $70-80 к весне (предположение авторов). Демпфер для нефтяников при этом уменьшится: снижение крэка на $20-30 сокращает его на 15-21% от сентябрьского уровня (расчёт авторов). Компании теряют на марже с тонны, но выигрывают на объёме.
ЛУКОЙЛ – основная покупка при перемирии. У него стоят почти все заводы, поэтому восстановление даст ему больше всего в доле от бизнеса. ЛУКОЙЛ есть в нашем российском портфеле. На нашем мастермайнде 11 сентября его предлагал Артём Николаев, с тех пор акция выросла на 13,6%, с 5 269 до 5 987 руб. (MOEX). Деньги доходят до акционеров напрямую: компания платит около 70% свободного денежного потока, денег на счетах больше, чем долга. Ближайший дивиденд 535 руб. (8,9% к цене 12 октября) с отсечкой 9 декабря. Есть и второй шанс: продажа зарубежных активов, которую обсуждают в переговорах. Компания оценивала их в $20 млрд, около 40% нынешней капитализации, но сколько дойдёт до ЛУКОЙЛа, неизвестно: по данным NYT, часть может получить правительство США.
Роснефть – самая сильная ставка на восстановление, но и самая рискованная. На рубль капитализации у неё переработки почти вдвое больше, чем у ЛУКОЙЛа (18,7 против 9,8 млн т на триллион рублей), а простаивающих мощностей даже чуть больше. Она продаёт больше всех сырой нефти (181 млн т добычи против 76 млн т переработки в 2025 году), поэтому сильнее остальных выиграет от сужения скидки на Urals. Но заводы у неё проще, долг большой, а акция держит почти весь рост: рынок, вероятно, уже читает лицензию как шаг к снятию санкций с самой компании, а этого не произошло (предположение авторов).
Татнефть – если подтвердится, что ТАНЕКО работает. Татнефть перерабатывает 61% своей нефти на самом глубоком заводе страны. Открытие экспорта дизеля ей выгоднее, чем остальным, но состояние завода после летних ударов не раскрыто.
Привилегированные акции Сургутнефтегаза – ставка не столько на перемирие, сколько на дивиденд и курс. Они есть в нашем российском портфеле. Дивиденд по префам считается от прибыли по российской отчётности, а она сильно зависит от курса рубля из-за больших валютных накоплений. Перемирие добавит Сургуту переработки (стоят Кириши) и сузит скидку на нефть, которую он продаёт в основном сырой, но смягчение санкций, скорее всего, укрепит рубль, и это часть выигрыша съест (предположение авторов).
Совкомфлот – ставка на снятие санкций с самой компании. Пока лицензия лишь формально разрешает его судам возить российский дизель в США, а санкции ЕС и Великобритании остаются. Если санкции с компании снимут, она получит доступ к большему рынку фрахта, хотя потеряет надбавку за работу с российской нефтью. Сейчас этого никто не обещал, но к бумаге мы присматриваемся (оценка авторов).
Если перемирия нет: лицензия останется на бумаге, рост нефтяников откатится
Переработка останется около 3,6-4,0 млн баррелей в сутки, вывозить будет почти нечего. Излишек дизеля у России – около 1 млн т в месяц, обещанные 3 млн т не наберутся.
Дизель в мире останется дорогим, Urals – с большой скидкой. S&P ждёт средний крэк дизеля около $84 до конца 2026 года, Goldman – $65 во втором полугодии, зимой риск роста. Скидка Urals останется около $20 и выше. Демпфер продолжит приносить нефтяникам по 300 млрд руб. в месяц и больше.
Компании останутся прибыльными, но рост последних дней, скорее всего, уйдёт. Удары идут с весны, а ЛУКОЙЛ в первом полугодии всё равно нарастил EBITDA на 45% за счёт маржи переработки и демпфера. Значит, без перемирия нефтяники возвращаются к ситуации до 9 октября, а не хуже. ЛУКОЙЛ упадёт меньше других, его держит дивиденд 535 руб.
Что делаем и за чем следим
ЛУКОЙЛ держим. При срыве паузы он, скорее всего, отдаст около 6% и останется с дивидендом 535 руб., а при перемирии прибавка к дивиденду за несколько лет в разы больше уже случившегося роста. Роснефть – более рискованная ставка: она держит почти весь рост и сильнее зависит от снятия санкций с самой компании. Татнефть – если подтвердится работа ТАНЕКО. Подтверждение Кремля плюс неделя без ударов по НПЗ – сигнал, что хороший сценарий начался. Первый удар по НПЗ – знак, что рост 9 октября уйдёт.
За чем следим:
- сводки губернаторов и Минобороны России о попаданиях в НПЗ и сообщения Генштаба ВСУ – он обычно сам объявляет об ударах по заводам. Первое такое сообщение означает, что пауза закончилась;
- заявление Кремля о перемирии или его условиях;
- сообщения об ударах по украинской энергосистеме – это главный повод для Киева вернуться к ударам;
- 18 октября – решение Трампа по закону о санкциях против покупателей российской нефти;
- разъяснения OFAC: распространяется ли лицензия на Роснефть, ЛУКОЙЛ и заблокированные суда; первые танкеры с российским дизелем в портах США и первые котировки скидки;
- 23 октября – заседание ЦБ, 31 октября – истекает запрет на экспорт дизеля для производителей;
- 3 ноября – промежуточные выборы в США. После них давление Вашингтона на Киев может ослабнуть (предположение авторов);
- 20 ноября – собрание акционеров ЛУКОЙЛа по дивиденду, 9 декабря – отсечка.
Источники: текст General License 135 (сайт OFAC); заявления Трампа, Бессента, Новака, Пескова, Лаврова, Путина, Зеленского, Каллас, Минобороны России и Воздушных сил Украины в пересказе Reuters, Fox News, ABC, NBC, Axios, Newsweek, ТАСС, Интерфакса, "Коммерсанта"; Financial Times; EIA; AAA; МЭА (обзор рынка нефти 11.09.2026); Kpler, Vortexa, LSEG, S&P Global, Windward; Сергей Вакуленко (24.08.2026); Goldman Sachs, ING, "Эйлер"; Argus, Brookings; FDD; New York Times; Минфин; Reuters (статус НПЗ, переработка за 9 месяцев); отчёты компаний; котировки MOEX ISS.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в Усиленные Инвестиции, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.