Деньги любят счет
Газета НА СТРАЖЕ
Как привить детям правильное отношение к финансам? Когда начать выдавать карманные деньги? Как научить школьников копить, чтобы в будущем они жили по средствам?
Родителям предстоит преподать своим чадам один из наиболее важных жизненных уроков - обучить финансовой грамотности. В помощь мамам и папам корреспондент «НС» собрала основные рекомендации специалистов.
Наличные в кармане
Средства для личных нужд лучше всего начинать выдавать пяти- и шестилеткам, которые уже умеют определять время по часам и ориентируются в днях недели. Этот момент обязательно должен наступить за год-два до школы, чтобы ребенок совершал первые траты под присмотром родителей.
В это же время следует позаботиться, чтобы у чада появился кошелек - его будущие обладатели могут выбрать на свой вкус. Это позволит родителям научить сыновей и дочерей правилу: деньги нельзя бросать как придется, а всегда хранить в бумажнике.
Выдавать предпочтительнее именно наличные. Хоть сейчас некоторые банки и предлагают юным клиентам детские карты, оформленные как дополнительные к основному счету одного из родителей, многие специалисты обращают внимание: «пластик» не позволяет правильно оценить, сколько уже потрачено и сколько осталось. Да и оплата таким способом побуждает к излишнему потреблению, а купюры в руках, напротив, позволяют более разумно анализировать покупки.
Дошколята и младшие школьники не сильны в долгосрочном планировании.
Что произойдет через месяц, они не могут даже предположить. Поэтому психологи рекомендуют первое время обеспечивать карманными деньгами чаще, например раз в неделю. В последующем постепенно увеличивать и количество дней, и сумму.
Обычно мамы и папы устанавливают бюджет исходя из своих финансовых возможностей, а также ориентируясь на средние цены игрушек. Пятилетки не могут копить больше месяца, поэтому стоимость предполагаемого товара, например 50 рублей, надо разделить на четыре недели. Соответственно, каждую семидневку он будет получать по 10 - 15 рублей. Этого способа можно придерживаться вплоть до четвертого класса.
Одно из главных правил - выдавать деньги регулярно: в оговоренные сроки и согласованными суммами. Не стоит это делать хаотично, по поводу или настроению.
Лишать детей карманного дохода, даже если те тратят его на сладости, категорически нельзя. Имея наличные от случая к случаю, а то и вовсе неожиданно оставаясь без них, школьники так и не научатся планировать бюджет и распоряжаться деньгами без кредитов в будущем.
Ребенок, как член семьи, получает личные финансы просто так. При этом за домашнюю работу, учебу и другую деятельность, которой он должен заниматься, платить не стоит. Таким образом легко разрушить эмоциональную близость, сведя отношения к денежным, и убить внутреннюю мотивацию.
За игрушки платит сам
С того момента, как родители выдают детям первые карманные деньги, они объясняют, что теперь перестают покупать игрушки, не считая подарков на праздники, и оплачивают только настольные игры, книги и все, что связано с получением новых знаний. Хоть сначала дети впустую тратят наличные (в эти финансовые манипуляции не стоит сильно вмешиваться), вскоре наступит этап, когда им приглянется очередная дорогая игрушка. На просьбу купить ее важно откликнуться предложением накопить из еженедельных сумм и рассказать, как это сделать. Психологи утверждают: мотивированные пятилетки начинают рациональнее относиться к последующим тратам.
Также можно на собственном примере показать, что и мама с папой мечтают о дорогих вещах и копят на них, поделиться другими желаниями. Пускай ребенок составит свой виш-лист, чтобы понимал, к чему можно стремиться. При этом важно не отзываться с пренебрежением о ценных для него, но кажущихся безделушками взрослым вещах. Когда в итоге новая игрушка быстро надоест, юный финансист получит свой урок.
Если ребенку не хватает на желанную покупку даже нескольких рублей, ни в коем случае не давать их в долг. Пускай продолжает копить, иначе в будущем он может попасться на удочку быстрых займов.
Хоть родители не должны платить за домашние обязанности и учебу, они могут посодействовать другими способами. Например, предложить выполнять посильные задания на своей работе, выгуливать чужих животных или помогать живущим по соседству пожилым людям - выносить мусор, покупать продукты. И ничего, если в последнем случае чаду придется заплатить из собственного кармана, - тот получит деньги за труд.
Кроме того, выдавая первые финансы, стоит акцентировать внимание на том, что категорически запрещено покупать. Как правило, это фастфуд, газированные напитки, покупки в компьютерных играх и донаты блогерам. Если ребенок еще не умеет читать, можно подготовить наглядную картинку, приклеив на большой лист бумаги этикетки запрещенных трат.
Свести приходы и расходы
Как только дошкольник получает первые карманные деньги, он сразу начинает учиться вести финансовый дневник. Пока не умеет писать, фиксирует расходы с мамой или папой, причем желательно в день покупки. Это полезный навык, который поможет заниматься планированием во взрослой жизни.
Даже в век технологий специалисты предлагают сначала научиться заполнять бумажный дневник. Для этого достаточно в обычной тетради или блокноте расчертить пять колонок: дата, сумма, от кого получил, на что и сколько потратил. В зависимости от потребностей менять их количество. Так, некоторые подростки вводят дополнительный столбец, связанный с накоплениями на цель.
Пролистывая страницы, юный финансист будет видеть сделанные ранее записи о покупках, которые в том числе оказались иррациональными и не доставили удовольствия. Впоследствии это внимательное отношение к своим потребностям и желаниям научит избегать импульсивных решений, особенно во время распродаж.
…Обучая денежной науке, важно предоставить ребенку свободу в распоряжении финансами в безопасной среде, пока риски минимальны. Иначе он пройдет этап транжирства, «проедания» и раздаривания денег, оказавшись вне родительского контроля - во взрослой жизни, когда ставки становятся слишком высоки.
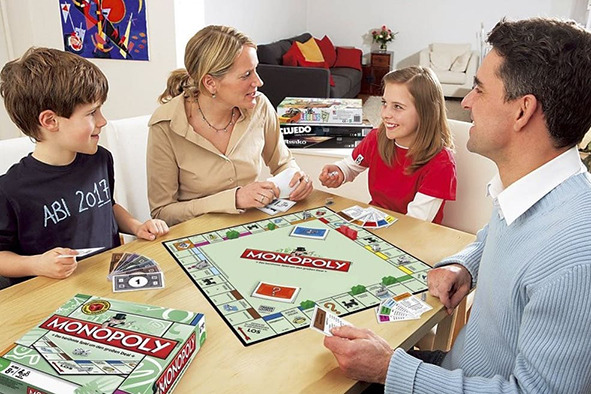
Для обучения финансовой грамоте нейропсихологи рекомендуют играть с детьми в такие экономические и стратегические игры, как «Монополия», «Денежный поток», а также читать специальную литературу. В частности, книгу «Пес по имени Мани» Бодо Шефера специалисты советуют и взрослым. Главный герой - говорящий лабрадор - в доступной форме раскрывает читателям секреты управления сбережениями.
С подростками также можно посмотреть романтическую комедию «Шопоголик». Фильм с легким сюжетом наглядно демонстрирует мир потребительства и долгов. Увы, современные тинейджеры видят в кредитах и рассрочках возможность роскошной жизни, которая в действительности оказывается иллюзией. Поэтому суть финансовых займов важно донести до ребят еще в подростковом возрасте.
Кристина ЗЕЛЕНЕВИЧ, газета "На страже".
Фото из интернета.