ДОМ.РФ за 9 месяцев 2026 года: прогноз на год подтверждён, дивидендная доходность около 15%
Усиленные ИнвестицииРазбор ДОМ.РФ по итогам отчётности за 9 месяцев 2026 года. Источники: обобщённая консолидированная отчётность по МСФО и пресс-релиз от 29.10.2026, ежемесячные релизы МСФО за июль-сентябрь, конференц-звонок менеджмента 29.10.2026, данные Банка России и Московской биржи.
В тексте разделены четыре типа информации: фактические результаты, слова менеджмента, расчёты авторов и сценарные предположения. Каждый раздел построен по схеме "вывод - подтверждающие цифры - значение для инвестора".
1. Третий квартал не хуже первых двух, прогноз на год подтверждён
Третий квартал повторил первые два: 29 млрд руб. прибыли, ROE выше 23%, стоимость риска 0,7%. Прогноз на год, 117 млрд руб. и 650 руб. на акцию, требует от четвёртого квартала 30,7 млрд, и менеджмент на звонке подтвердил его без оговорок. В проектном финансировании задолженность третьей стадии с начала года выросла на 61%, хотя по двум третям её модели ожидают полного погашения, а запас капитала над минимумом сократился до 1,3 п.п. Взгляд на бумагу остаётся умеренно позитивным, ориентир сохраняется на уровне 2 900 руб. за акцию на горизонте 12 месяцев. При этом текущая цена предполагает стоимость риска выше той, что сейчас в отчётности (расчёт в разделе 6).
Факты за 9 месяцев 2026 года
- Чистая прибыль 86,3 млрд руб., плюс 39% к 9 месяцам 2025 года; в третьем квартале 29,1 млрд, плюс 26%
- ROE 23,6% против 21,6% за весь 2025 год
- Чистые процентные доходы 152,8 млрд руб. по МСФО (+32%); без учёта сделок секьюритизации, как их раскрывает компания, 136,0 млрд (+31%); чистая процентная маржа 4,2%
- Комиссионные доходы вместе с секьюритизацией и агентским вознаграждением 34,9 млрд руб. (+30%), из них секьюритизация 16,7 млрд (+40%)
- Активы 7 542 млрд руб., плюс 17% с начала года; кредиты юрлицам 3,1 трлн (+15%)
- Собственный капитал 505,5 млрд руб. после выплаты дивиденда за 2025 год
- Отношение расходов к доходам 24,3% против 28,3% за 2025 год; стоимость риска 0,7%
- Прибыль на акцию 479,8 руб.
Третий квартал отдельно (расчёт авторов по МСФО)
- Чистые процентные доходы 52,0 млрд руб., плюс 30% год к году и на уровне второго квартала
- Комиссионные доходы 6,3 млрд против 3,5 млрд годом ранее
- Резервы по кредитам 10,6 млрд против 9,1 млрд; прочие резервы дали минус 2,1 млрд против плюс 4,2 млрд в третьем квартале 2025 года
- Прибыль до налога 34,3 млрд руб., плюс 22%; чистая прибыль выросла быстрее, на 26%, за счёт эффективной ставки налога 15,2% против 21,4% в первом полугодии
- Переоценка ОФЗ через капитал за квартал минус 5,8 млрд руб., поэтому капитал вырос меньше, чем прибыль
Значение для инвестора. Квартал сильный и до налога: прибыль до налогообложения выросла на 22%. Часть прироста чистой прибыли дала более низкая ставка налога в третьем квартале, но за 9 месяцев ставка (19,4%) почти совпадает с прошлогодней (18,5%), так что рост за год налогом не завышен.
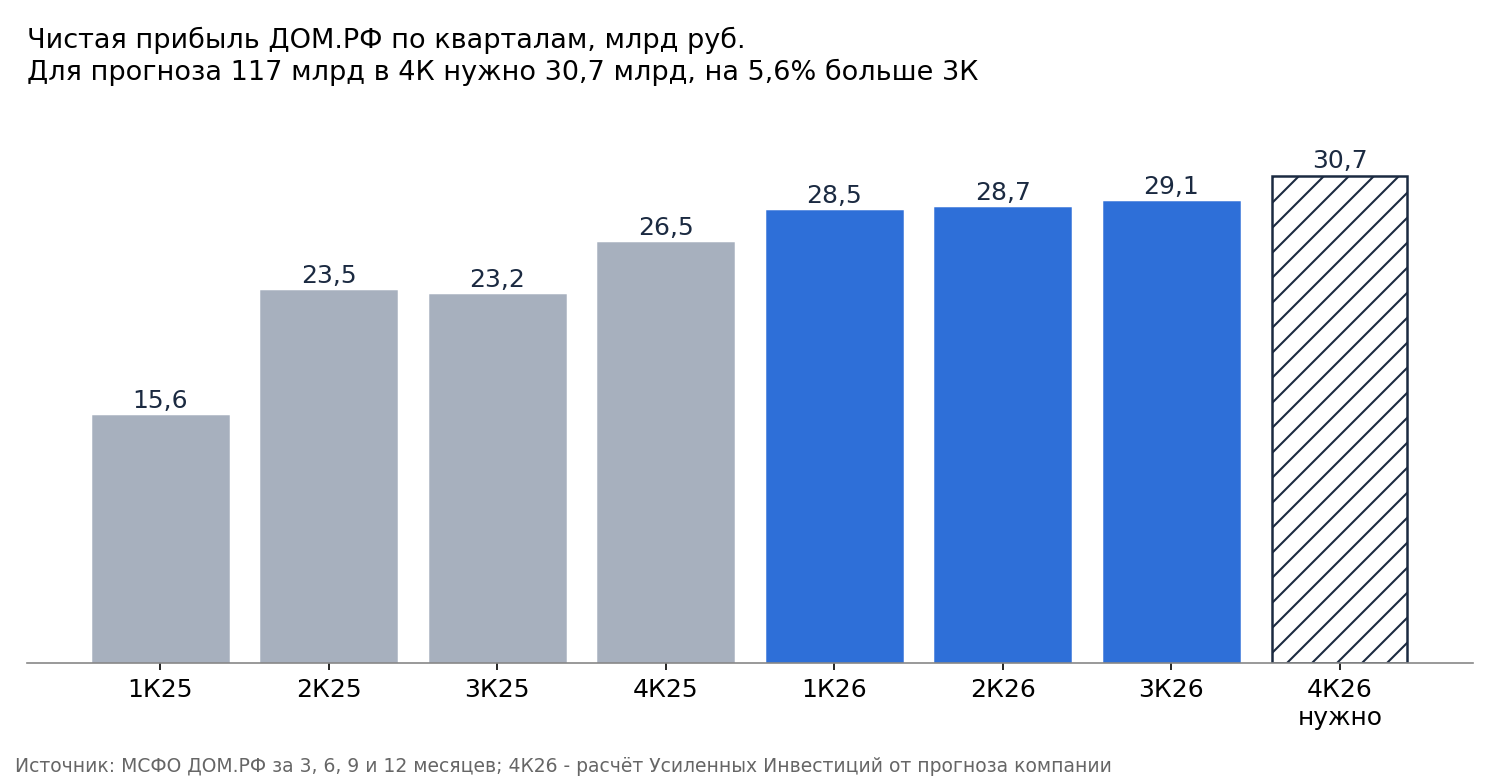
2. Для годового прогноза четвёртому кварталу достаточно превысить третий на 5,6%
Для выполнения прогноза четвёртый квартал должен превысить третий на 5,6%. Год назад четвёртый квартал превысил третий на 14%.
Подтверждающие цифры
- Расчёт авторов. 117 млрд минус 86,3 млрд за 9 месяцев дают 30,7 млрд руб. на четвёртый квартал. В прибыли на акцию это 170 руб. к 479,8 руб. за 9 месяцев.
- Факт. За 9 месяцев заключено девять сделок секьюритизации на 455 млрд руб., из них 259 млрд в третьем квартале. Для плана в 850 млрд в четвёртом квартале нужно ещё 395 млрд.
- Со слов менеджмента. План 850 млрд сохраняется. Договорённости с банками-оригинаторами есть, сделки готовятся, основной объём, как и каждый год, придётся на декабрь. Спрос на такие сделки на рынке существенно вырос.
- Со слов менеджмента. В четвёртом квартале ожидаются плановый рост расходов и плановое досоздание резервов. Стоимость риска по итогам года останется на уровне 0,7%, отношение расходов к доходам будет лучше плановых 27%.
- Факт. Активы 7 542 млрд руб. уже почти достигли годового прогноза 7,6 трлн.
- Расчёт авторов. Прогноз капитала 541 млрд руб. при текущих 505,5 млрд требует прироста на 35,5 млрд, это больше прибыли четвёртого квартала. Без восстановления переоценки ОФЗ капитал на конец года выйдет ближе к 536 млрд.
- Факт. Четвёртый квартал у компании бывает неровным. В 2024 году он принёс около 7,6 млрд руб. (65,6 млрд за год при 58,0 млрд за 9 месяцев), в 2025 году – 26,5 млрд, на 14% больше третьего квартала.
- Расчёт авторов. Если четвёртый квартал повторит третий (29,1 млрд), прибыль за год составит 115,4 млрд, на 1,4% ниже прогноза: 641 руб. на акцию вместо 650, дивиденд около 321 руб. вместо 325.
Значение для инвестора. Прогноз по прибыли выглядит выполнимым: в июле он был повышен со 104 до 117 млрд руб., а на звонке подтверждён. Рост расходов и отчислений в резервы в четвёртом квартале запланирован и уже учтён в этом ориентире. Декабрьские сделки секьюритизации на прибыль квартала почти не влияют: доход от поручительства начисляется по портфелю в течение жизни сделки и работает уже на 2027 год. Небольшой недобор по капиталу на дивиденд не влияет, потому что выплата считается от прибыли.

3. Половину прибыли даёт проектное финансирование, а рост доходов обеспечивают секьюритизация и ОФЗ под репо
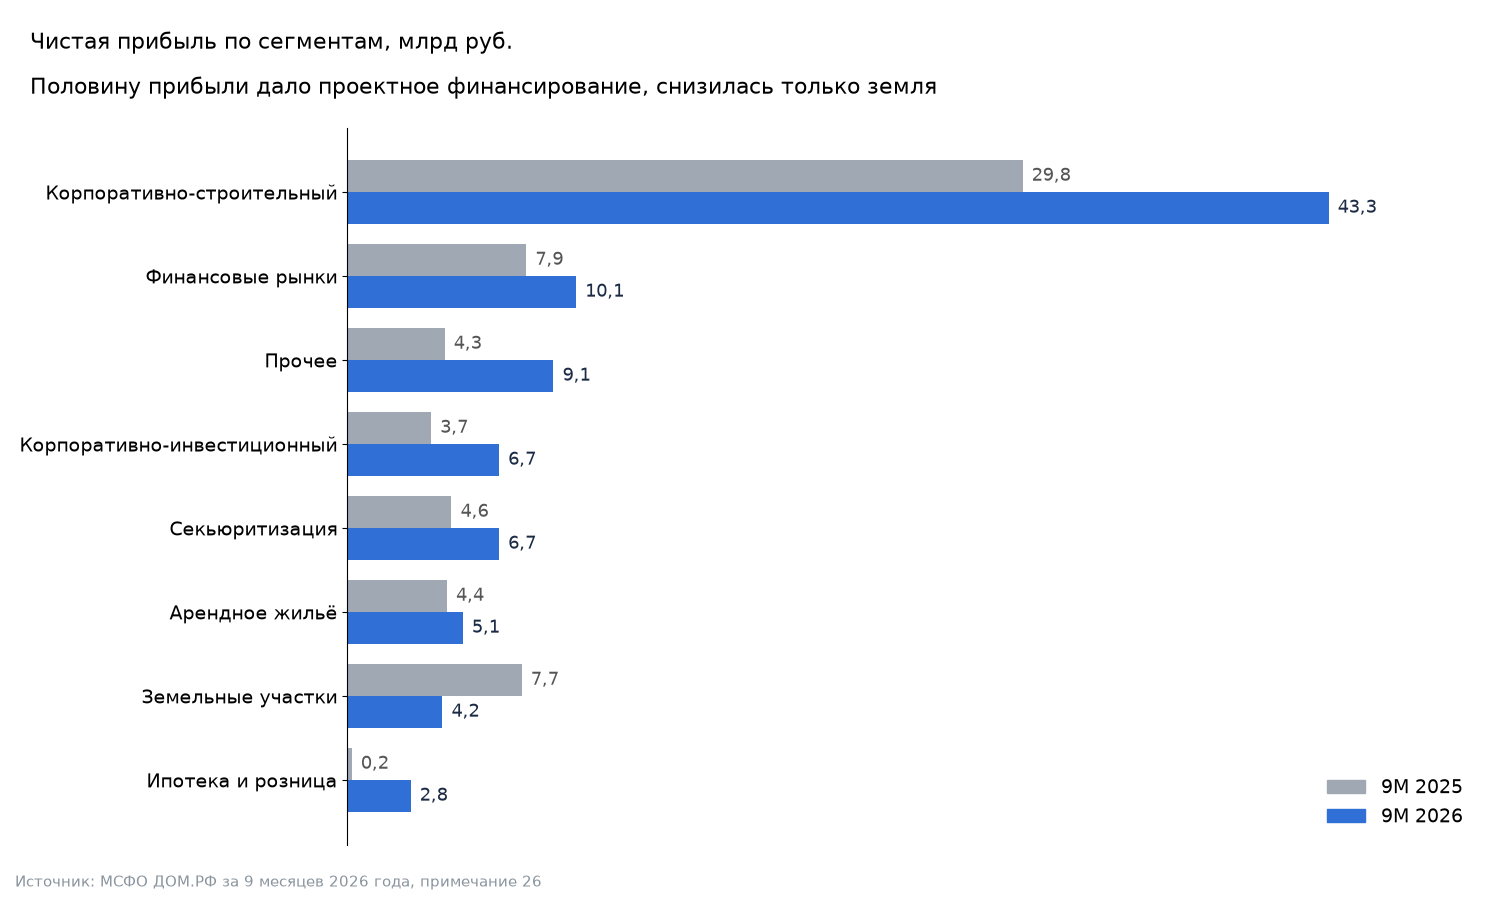
Структура прибыли не изменилась. Корпоративно-строительный бизнес по-прежнему даёт половину результата. Быстрее группы росли секьюритизация и розничный бизнес, снизилась прибыль только у земельного направления.
Структура прибыли за 9 месяцев (факт)
- Корпоративно-строительный бизнес - 43,3 млрд руб., 50% прибыли группы, рост на 45%. Портфель проектного финансирования 1,63 трлн руб. до резервов, плюс 16% с начала года; неиспользованные кредитные линии застройщикам ещё 6,0 трлн.
- Финансовые рынки - 10,1 млрд руб., 12%.
- Корпоративно-инвестиционный бизнес - 6,7 млрд руб., 8%, рост на 80%.
- Секьюритизация - 6,7 млрд руб., 8%, рост на 45%.
- Арендное жильё - 5,1 млрд руб., 6%.
- Земельные участки - 4,2 млрд руб. против 7,7 млрд годом ранее; агентское вознаграждение снизилось с 7,0 до 5,2 млрд.
- Ипотека и розничный бизнес - 2,8 млрд руб. против 0,2 млрд годом ранее.
Земельный сегмент: прибыль на текущем уровне
- Со слов менеджмента. В четвёртом квартале ожидается скачок по реализации участков, и по итогам года факт по сегменту приблизится к плану.
- Со слов менеджмента. Стратегия до 2030 года не предполагает роста прибыли сегмента в абсолютном выражении, ориентир - текущие годовые уровни.
ОФЗ под репо приносят немного, но не требуют капитала
- Факт. Инвестиционные ценные бумаги выросли с начала года с 606 до 859 млрд руб., из них в репо заложено 421 млрд против 123 млрд. Обязательства по прямому репо выросли с 200 до 493 млрд руб.
- Со слов менеджмента. Компания покупает только флоатеры с привязкой к ключевой ставке, портфель 750 млрд руб. Маржа с учётом фондирования через репо с центральным контрагентом и Банком России составляет примерно 1%. Триллион рублей таких ОФЗ даёт 10 млрд чистой прибыли без потребления капитала, по экономике это ближе к комиссионному доходу. Объём ограничен налоговой базой, а не капиталом.
- Расчёт авторов. Операция снижает отчётную чистую процентную маржу, но повышает ROE. Поэтому маржа 4,2% и ROE 23,6% теперь меньше связаны друг с другом, чем раньше.
Средства клиентов растут, маржу менеджмент ждёт на уровне 4,2%
- Факт. Средства физлиц 1,74 трлн руб. (+14% с начала года), юрлиц 1,73 трлн (+20%).
- Со слов менеджмента. Базовый сценарий - маржа без учёта ОФЗ сохранится на уровне 4,2%. Работа с источниками фондирования, депозитной базой и транзакционным бизнесом станет приоритетом 2027 года, но её эффект, по оценке менеджмента, уравновесит нарастающий дефицит ликвидности в секторе и борьбу за депозиты.
Если проектное финансирование замедлится, рост будут поддерживать остальные сегменты
- Факт. Без проектного финансирования прибыль отчётных сегментов за 9 месяцев выросла на 25%, с 28,5 до 35,6 млрд руб.: секьюритизация +45%, корпоративно-инвестиционный бизнес +80%, финансовые рынки +28%, розничный бизнес 2,8 млрд против 0,2 млрд.
- Со слов менеджмента. К концу 2026 года будет секьюритизировано лишь около 10% ипотеки страны. Основная часть сделок года, как обычно, придётся на декабрь.
- Расчёт авторов. Плата за поручительство начисляется в течение жизни сделки, поэтому декабрьские сделки работают в основном на прибыль 2027 года и дальше.
- Расчёт авторов. Если прибыль проектного финансирования в 2027 году не вырастет, а остальные сегменты сохранят темп 9 месяцев, прибыль группы прибавит около 10%. При росте проектного финансирования на 10% – около 15%. На горизонте двух-трёх лет темп роста ограничивает капитал (раздел 5).
Значение для инвестора. Прибыль 2026 года дают в основном три источника: проектное финансирование, комиссия за поручительство по ипотечным облигациям и почти безрисковый доход по ОФЗ. Два последних почти не требуют капитала, поэтому ROE остаётся выше 23%, хотя запас по нормативу уменьшается.
4. Стоимость риска держится на 0,7%, резервы по проектному финансированию растут быстрее портфеля
Совокупная доля проблемных кредитов за квартал почти не изменилась. Ухудшение сосредоточено в проектном финансировании, покрытие резервами снижается.
Подтверждающие цифры
- Факт. Доля проблемных кредитов (стадия 3 и приобретённые или созданные кредитно-обесценённые) в портфеле по амортизированной стоимости: 2,1% на начало года, 2,5% на 30.06, 2,5% на 30.09.2026. В абсолюте 102 млрд, 127 млрд и 137 млрд руб.
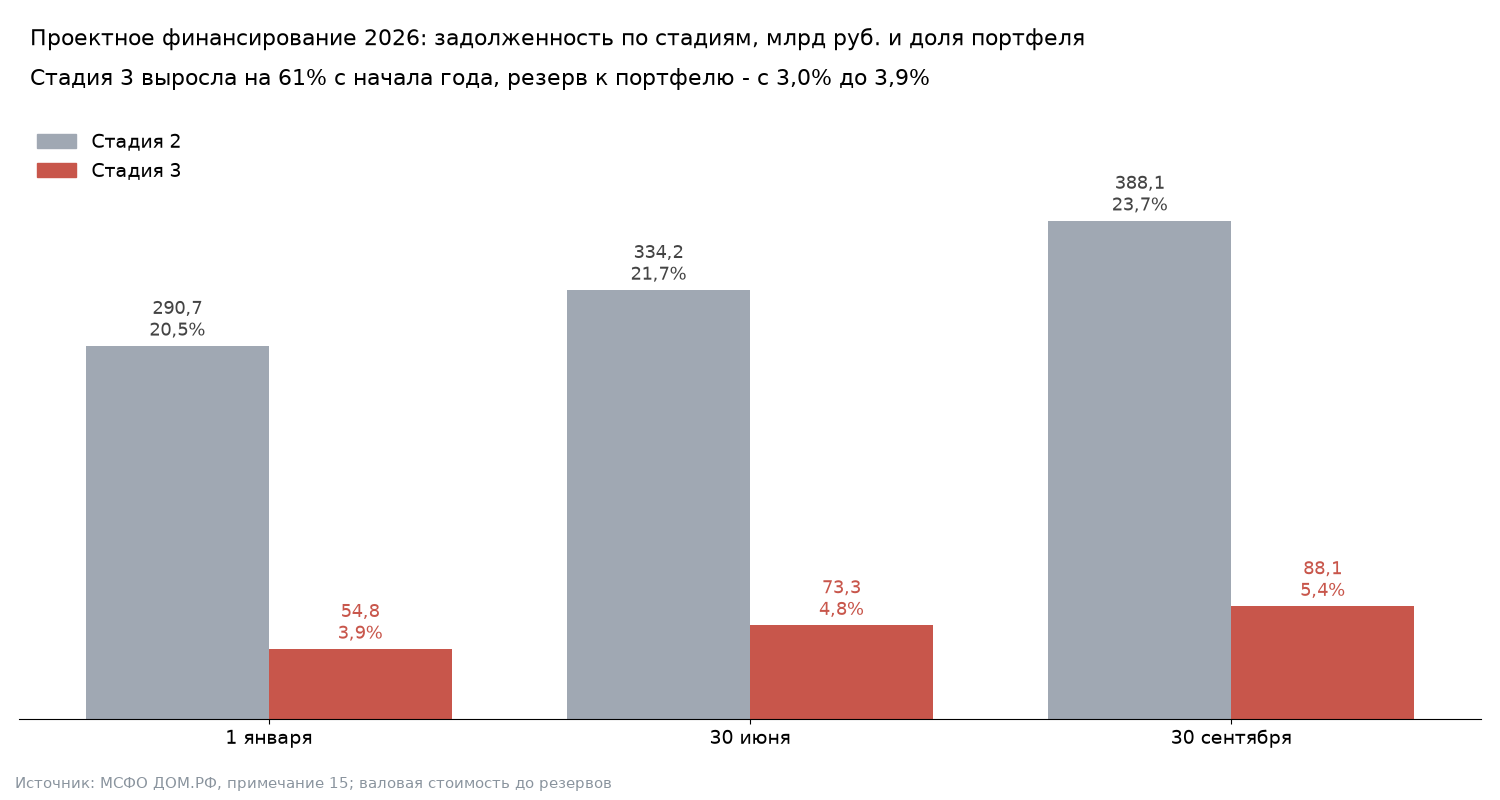
- Факт. В проектном финансировании стадия 3 выросла с 54,8 млрд на начало года до 73,3 млрд на 30.06 и 88,1 млрд на 30.09, это 5,4% портфеля. В третьем квартале прирост составил 14,8 млрд – больше, чем в среднем за квартал первого полугодия (9,3 млрд). Стадия 2 выросла с 290,7 до 388,1 млрд, с 20,5% до 23,7% портфеля.
- Факт. Резерв по проектному финансированию вырос с 42,2 до 63,3 млрд руб., с 3,0% до 3,9% портфеля. В коммерческом кредитовании стадия 3, наоборот, снизилась с 18,5 до 11,0 млрд.
- Факт. Покрытие проблемных кредитов только резервами по всему портфелю снизилось с 96,6% на начало года до 93,1% на 30.06 и 90,9% на 30.09.
- Факт. По презентации за 9 месяцев, покрытие обесцененной задолженности резервами вместе со средствами на эскроу составляет 112,9%. Накопленные резервы 177 млрд руб. относятся ко всему портфелю, не только к проектному финансированию.
- Со слов менеджмента. Большая вторая стадия - методологическое решение, согласованное с аудитором. Проект переводится во вторую стадию при малейшем ухудшении запаса прочности относительно момента выдачи, и резерв считается по вероятности дефолта на всю жизнь проекта, а не на один год. Средний LLCR по второй стадии выше 1,1, резерв 5%; такой резерв соответствует падению цен продаж по этим проектам примерно на 20%.
- Со слов менеджмента. Треть третьей стадии - проекты с серьёзными проблемами: LLCR ниже 1,0, банкротства, аресты земельных участков. Две трети - проблемные реструктуризации с LLCR в районе 1,03, по которым модель ожидает полного погашения кредита. Модели пересматриваются при каждом изменении условий кредита и не реже раза в год, а два квартала цен ниже плана переводят проект в красную зону мониторинга.
- Со слов менеджмента. Накопленные резервы по всем позициям, включая внебалансовые кредитные линии и кредитный риск в портфеле по справедливой стоимости, составили 177 млрд руб., треть капитала. Темп создания резервов многократно превышает фактические списания.
Рынок новостроек охлаждается: на портфеле ДОМ.РФ это может сказаться с 2027 года
- Факт (МСФО, данные Банка России). По рынку покрытие задолженности по проектному финансированию средствами эскроу снизилось до 64% на 1 сентября, минус 5 п.п. с начала года. Поступления на эскроу за 8 месяцев (3,3 трлн руб.) почти равны раскрытиям (3,2 трлн), остатки стоят на месте.
- Со слов менеджмента. Рыночная метрика искажена: по рынку около 15% портфеля проектного финансирования составляют уже введённые дома, где эскроу раскрыты, а в залоге нераспроданные квартиры. По таким проектам LTV в районе 70%, LLCR 1,3. В собственном портфеле компания падения покрытия не видит, если учитывать стадии строительства.
- Факт. Продажи по ДДУ за 9 месяцев 17,0 млн м² (+3,5%) на 3,5 трлн руб. (+6,4%), рост обеспечили ажиотажные месяцы перед изменением условий "Семейной ипотеки". По данным РБК, в шести из девяти месяцев продажи снижались. С 1 октября ставка по "Семейной ипотеке" зависит от числа детей: для семьи с одним ребёнком 10%, в Москве и Петербурге 12%. Запуски новых проектов во втором и третьем кварталах снизились год к году.
- Со слов менеджмента. Топ-10 застройщиков сократили получение разрешений на строительство примерно вдвое год к году. Предложение подстроится под спрос к концу 2027 года, рост себестоимости замедлится. Базовый сценарий компании - ускорение продаж при росте цен на уровне инфляции, в моделях закладывается рост цен не выше инфляции.
- Факт. Портфель проектного финансирования ДОМ.РФ при этом вырос с начала года на 16%: застройщики выбирают ранее открытые кредитные линии, невыбранный остаток по ним 6,0 трлн руб.
- Расчёт авторов. Меньше запусков сейчас – меньше новых кредитных линий через год-два. На прибыль 2026 года это почти не влияет, а рост портфеля проектного финансирования в 2027-2028 годах замедлится.
По ипотеке потери низкие, хотя дефолтов вдвое больше, чем до середины 2025 года
- Со слов менеджмента. Выкуп дефолтных закладных пять кварталов подряд держится на уровне 0,9% портфеля в год. До третьего квартала 2025 года показатель был вдвое ниже, 0,45%.
- Со слов менеджмента. Итоговые потери по дефолтной ипотеке по статистике с 2017 года составляют 33%. Значит, фактические потери равны 0,3% портфеля в год (0,9% x 33%).
- Факт. Резерв по собственной несекьюритизированной ипотеке вырос с 2,4% до 2,9%, по секьюритизированной составляет 0,3%.
Значение для инвестора. Стоимость риска 0,7% держится благодаря структуре баланса: по словам менеджмента, 80% активов - ОФЗ, компании с рейтингом AAA, ипотека и проектное финансирование, уже покрытое эскроу. Но проблемы сосредоточены в одном сегменте, который даёт половину прибыли. Рост третьей стадии в проектном финансировании не равен росту будущих потерь: резерв считается на весь срок проекта, задолженность обеспечена эскроу и залогами, а по двум третям третьей стадии ожидается полное погашение. Тем не менее, если ухудшение продолжится, стоимость риска в 2027 году может превысить 0,7%; часть этого сценария уже заложена в цену (раздел 6).
5. Норматив капитала в целевом диапазоне: когда запас по капиталу и субординированному долгу будет выбран, рост замедлится до 12-15% в год
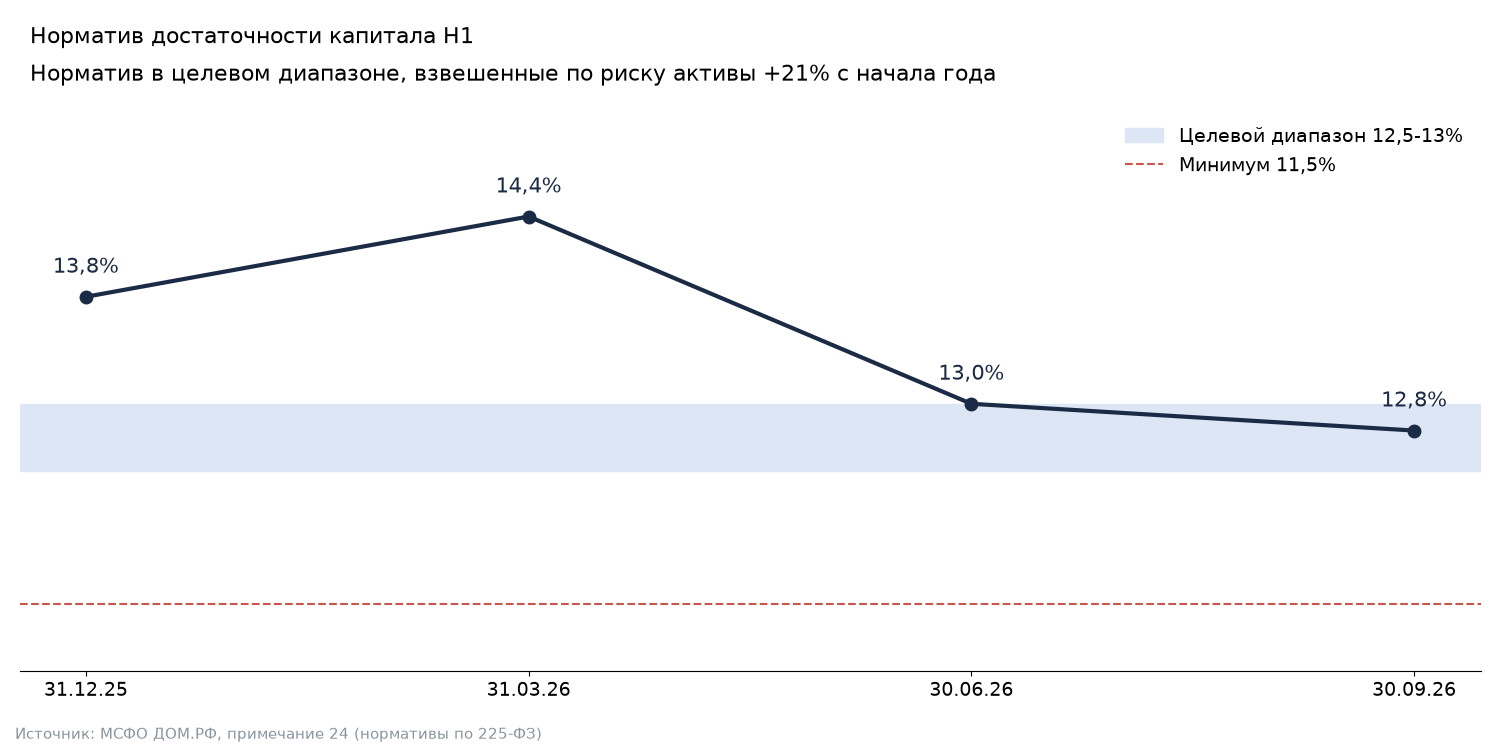
Активы, взвешенные по риску, растут почти вдвое быстрее капитала. Норматив достаточности за девять месяцев снизился с 13,8% до 12,8% и находится внутри целевого диапазона 12,5-13%. Запас пока есть, и расширять его компания может субординированным долгом без размытия акционеров, а комиссионный и небанковский бизнес капитала почти не требуют. Но на горизонте двух-трёх лет темп роста упрётся в капитал.
Подтверждающие цифры
- Факт. Норматив Н1: 13,8% на начало года, 14,4% на 31.03, 13,0% на 30.06, 12,8% на 30.09 при минимуме 11,5%.
- Факт. Регуляторный капитал 515,8 млрд руб. (+11,6% с начала года), из него капитал 2 уровня 42,6 млрд. Активы, взвешенные по риску, 4 037 млрд (+20,7%).
- Факт. Субординированные облигации на балансе 23,0 млрд руб. против 1,9 млрд на начало года.
- Расчёт авторов. При ROE 23% и выплате 50% прибыли капитал прирастает на 11,5% в год. Вместе с капиталом 2 уровня это и даёт ориентир 12-15% роста активов без допэмиссии.
Значение для инвестора. Темп прибыли 2026 года (+32%) не переносится на следующие годы. Базовый сценарий авторов на 2027-2028 годы - рост прибыли на 14% в год при ROE 23%; стратегия компании предполагает рост прибыли выше 15% в год, прогноз на 2027 год ожидается в начале года.
6. Оценка: ориентир 2 900 руб. сохраняется, а текущая цена закладывает ROE около 21%
При цене 2 140 руб. на 29.10.2026 и 179,9 млн акций капитализация составляет 385 млрд руб. После отчёта за полугодие акции снизились на 5%, хотя прибыль и капитал за это время выросли.
Текущие мультипликаторы
- Факт. Балансовая стоимость акции 2 807 руб. (капитал акционеров 505,0 млрд руб. на 30.09.2026) - P/B 0,76x.
- Расчёт авторов. Прибыль за последние 12 месяцев 112,8 млрд руб. - P/E 3,4x.
- По прогнозу компании на 2026 год. P/E 3,3x, P/B 0,71x к прогнозной балансовой стоимости 3 007 руб.; дивиденд при выплате 50% прибыли - 325 руб. на акцию, 15,2% к текущей цене.
- По расчётам авторов на 2027 год (ROE 23%). Прибыль 133 млрд руб., 739 руб. на акцию, P/E 2,9x; дивиденд 370 руб., 17,3% к текущей цене.
Как получен ориентир (расчёт авторов)
- От требуемой доходности на капитал. Справедливый P/B = (ROE - темп роста) / (требуемая доходность - темп роста). При ROE 23%, устойчивом росте 14% и требуемой доходности 24% получается 0,90x. Балансовая стоимость через 12 месяцев: капитал 505,5 млрд плюс прибыль четвёртого квартала 30,7 млрд и девяти месяцев 2027 года около 100 млрд, минус дивиденд за 2026 год 58,5 млрд, итого 578 млрд руб., или 3 210 руб. на акцию. Это даёт 2 900 руб.
- От прибыли. P/E 3,8x, по которому акции торговались после отчёта за полугодие, при прибыли на акцию 2027 года 739 руб. даёт 2 810 руб.
- От дивиденда. Требуемая дивидендная доходность 13,0-13,5% к выплате за 2027 год (370 руб.) даёт 2 740-2 850 руб.
Подходы дают диапазон 2 740-2 900 руб. Ориентир сохраняется на уровне 2 900 руб. на горизонте 12 месяцев, это 35% к текущей цене. С учётом дивиденда за 2026 год в 325 руб. полная доходность составляет примерно 50%.
Что закладывает текущая цена (расчёт авторов)
- Цена 2 140 руб. соответствует 0,67x к балансовой стоимости через 12 месяцев. По той же формуле рынок ожидает устойчивый ROE около 21%, на 2-3 п.п. ниже фактического.
- Такой разрыв по ROE эквивалентен стоимости риска 1,0% вместо 0,7%. Это оценка при прочих равных: тот же дисконт может объясняться и более высокой требуемой доходностью. Каждые 0,3 п.п. стоимости риска на портфель 5,7 трлн руб. - это 17 млрд руб. резервов до налога, 13-14 млрд чистой прибыли, или 2,4 п.п. ROE.
- Чувствительность ориентира к ROE: 25% даёт 3 530 руб., 21% - 2 250 руб., 20% - 1 930 руб.
Ключевой параметр оценки. Акции дешевы, если стоимость риска в 2027 году останется в пределах 0,7-0,8%. Если она вырастет до 1% и выше, текущая цена уже справедлива. Поэтому главный индикатор для пересмотра - динамика третьей стадии в проектном финансировании, а не квартальная прибыль.
7. На звонке менеджмент подтвердил прогноз и оценил возможные потери по Самолету в 5 млрд руб.
Вопросы инвесторов на конференц-звонке 29.10 касались в основном прогноза, крупных застройщиков и маржи. Ответы ниже - со слов менеджмента.
- Прогноз. Ориентир 117 млрд руб. прибыли на 2026 год сохраняется. При ожидании отклонения вниз компания обновила бы прогноз.
- Самолет. ДОМ.РФ не кредитует холдинговую компанию, в группе только сделки проектного финансирования. Задолженность по ним вместе с процентами 80 млрд руб., бридж-кредитов нет, все проекты в реализации или уже введены. К концу года после ввода крупных проектов в Москве долг должен снизиться до 60 млрд. Часть проектов уже в третьей стадии. Потенциальные потери в разных стрессовых сценариях, вплоть до полной остановки работы застройщика, оцениваются в 5 млрд руб. Для масштаба: группа создаёт в среднем 4 млрд руб. резервов в месяц, и эти потери уже учтены в планах.
- Маржа. Консервативная база для аналитиков - сохранение маржи 4,2% без учёта ОФЗ, без роста.
- Секьюритизация собственной ипотеки. Из 455 млрд руб. сделок за 9 месяцев 130 млрд пришлись на ипотеку банка ДОМ.РФ. Для консолидированной отчётности это перераспределение внутри группы, поэтому портфель кредитов физлицам снизился на 9% при росте выдач на 33%.
- Цены на жильё. Желательный для кредитора рост цен выше инфляции в модели не закладывается, базовый сценарий - рост на уровне инфляции.
- ЗПИФ и ЦФА на проектное финансирование. Пилот на 1,5 млрд руб. размещён среди физлиц. Инструменты будут развиваться, но значимого для группы объёма в масштабе портфеля 2,2 трлн руб. менеджмент не ждёт.
- Численность персонала. Рост связан с присоединением лифтового завода "Метеор" (бывший Otis). Вместе с Щербинским заводом группа контролирует порядка 40% выпуска лифтов в стране; основные средства выросли с начала года с 25,5 до 37,5 млрд руб.
Значение для инвестора. Риск по Самолету для ДОМ.РФ ограничен: 5 млрд руб. - это 4% годовой прибыли. Задолженность к тому же сокращается по мере ввода домов. Для оценки важнее общая динамика третьей стадии, чем любой отдельный заёмщик.
8. Риски сосредоточены в проектном финансировании и капитале
- Проектное финансирование. Рост второй и третьей стадии, снижение покрытия эскроу по рынку, растянутые сроки строительства.
- Капитал. Норматив 12,8% при целевом диапазоне 12,5-13%: ускорение роста активов или переоценка ОФЗ могут быстро сократить запас.
- Фондирование. Конкуренция банков за депозиты усиливается; по оценке менеджмента, маржа без учёта ОФЗ сохранится на уровне 4,2%.
- Льготная ипотека. Новые параметры "Семейной ипотеки" с октября; по словам менеджмента, в октябре до 40% сделок проходят с рекордными первоначальными взносами.
- Свободное обращение. Доля государства 89,9%, в свободном обращении около 10%. SPO менеджмент допускает не раньше чем через 2,5-3 года после IPO и только при выполнении прогнозов по рентабельности и дивидендам (РИА Новости, 17.11.2025).
Итоговый инвестиционный вывод
Взгляд умеренно позитивный. Сильные стороны - ROE выше 23% три квартала подряд, комиссионные направления без потребления капитала, высокая предсказуемость прогноза за счёт ежемесячной отчётности по МСФО. Ограничения - капитал уже в целевом диапазоне, рост прибыли после исчерпания запаса по капиталу замедлится до 14-15%, проблемная задолженность сосредоточена в проектном финансировании, хотя по большей её части ожидается полное погашение. Ориентир - 2 900 руб. на горизонте 12 месяцев при текущих 2 140 руб., дивидендная доходность за 2026 год 15%. Текущая цена уже учитывает рост стоимости риска до 1%, и для позитивного сценария достаточно, чтобы резервы в 2027 году не вышли за этот уровень.
Что отслеживать дальше
- Ежемесячные релизы МСФО за октябрь и ноябрь: исполнение прогноза 117 млрд руб. и масштаб досоздания резервов в четвёртом квартале
- Объём сделок секьюритизации в декабре против необходимых 395 млрд руб.
- Стадия 3 и стадия 2 в проектном финансировании в годовой отчётности
- Норматив Н1 и размещения субординированных облигаций
- Решение по дивиденду за 2026 год
- Покрытие проектного финансирования средствами эскроу по данным Банка России
Предыдущий разбор, по итогам полугодия: telegra.ph/DOM-RF-1H2026-Review-07-30
Упомянутые эмитенты: DOMRF, SMLT. Расширенные карточки - на портале frontier.eninvs.com.
Аналитика и разборы эмитентов - на портале frontier.eninvs.com.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Материал подготовлен "Усиленными Инвестициями" по отчётности ПАО ДОМ.РФ по МСФО за 9 месяцев 2026 года, расшифровке конференц-звонка менеджмента от 29.10.2026; расшифровка автоматическая, возможны неточности распознавания речи. Прогнозы на 2027 год, оценка и ценовые ориентиры - расчёты авторов. У авторов на балансе могут быть ценные бумаги некоторых из упомянутых компаний. Не является индивидуальной инвестиционной рекомендацией.