ЦФА: доходность выше вкладов, защита слабее облигаций. Кто не платит, самые доходные ЦФА надёжных компаний и стоит ли брать ЦФА Ozon
Усиленные ИнвестицииЦифровые финансовые активы (ЦФА) за год превратились в заметный рынок. По данным Банка России, к концу I квартала 2026 года в обращении было ЦФА на 1,375 трлн руб., в 4,5 раза больше, чем годом раньше. На платформах зарегистрировались 910 тыс. пользователей. Одновременно с лета 2025 года больше десяти эмитентов не расплатились по ЦФА в срок, и в первом полугодии 2026 года таких случаев было больше, чем за всю предыдущую историю рынка.
Банки и маркетплейсы продают ЦФА частным инвесторам как замену вкладу. Ozon Банк, например, предлагает 18,5% годовых на год, хотя годовой вклад в том же банке приносит около 13%. Ниже разобрано, что такое ЦФА, как их покупать, откуда берутся дефолты, какие ЦФА компаний с хорошим рейтингом платят больше всего и как с этой точки зрения выглядят ЦФА Ozon.
ЦФА в большинстве случаев – это короткий заём компании, оформленный записью на платформе, а не биржевая бумага. Выпуск не требует проспекта и рейтинга, поэтому порог входа для эмитента намного ниже, чем у облигаций.
Объём рынка обеспечивают банки, а не платят в основном мелкие компании без рейтинга. В 2025 году дефолты составили 0,2% объёма рынка, но затронули около 3% эмитентов.
После дефолта держатель ЦФА защищён хуже облигационера. Продать ЦФА до срока обычно нельзя или некому, общего представителя у выпуска нет, а банкротство эмитента запускают банки и налоговая.
С 1 октября 2026 года эмитенты обязаны раскрывать отчётность, но кредитный риск по-прежнему лежит на инвесторе.
Самые доходные ЦФА компаний с рейтингом от A- платят 14-20% годовых, но у части из них облигации на бирже дают больше. У Эталон-Финанса разница 5,7 п.п., у Полипласта почти 12 п.п. в пользу облигаций.
ЦФА без рейтинга платят 18-24%, но ставка почти не отличает крепкого эмитента от слабого. АНТТЕК с прибылью 2,6 млрд руб. платит 19,5%, Термолэнд с операционным убытком – 19,75%, Ньюфэшн после дефолта – 20%.
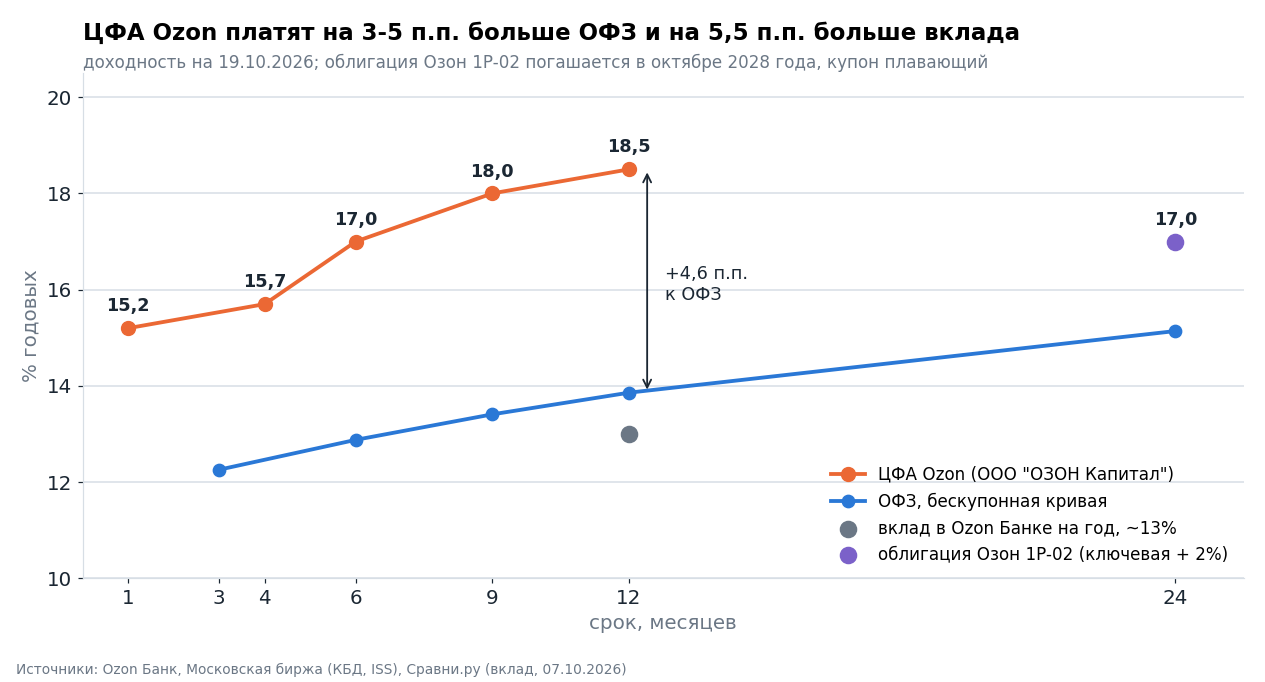
ЦФА Ozon дают 18,5% годовых на год, от 15,2% на месяц до 18% на 9 месяцев, и их можно рассматривать как замену годовому вкладу при трёх условиях. Деньги нельзя забрать досрочно, требование выставляется холдингу "ОЗОН Капитал", а не банку, и страховки АСВ нет. За это эмитент платит около 5,5 п.п. сверх вклада и 4,6 п.п. сверх ОФЗ.
ЦФА – это запись о долге в информационной системе, по экономике ближе к займу, чем к облигации
Закон о ЦФА действует с 2021 года, первые выпуски прошли в 2022-м. С 1 сентября 2026 года его сменил закон № 282-ФЗ "О цифровых валютах и цифровых правах". ЦФА выпускают и учитывают операторы информационных систем из реестра Банка России, к сентябрю их было 25. Крупнейшие платформы принадлежат банкам: А-Токен у Альфа-Банка, Атомайз у Т-Технологий, свои системы есть у Сбербанка, ВТБ, ПСБ и Газпромбанка, ЦФА ХАБ входит в экосистему МТС.
Почти весь рынок, 98% объёма за 2023-2025 годы, составляют долговые ЦФА. Инвестор платит деньги и получает право требовать у эмитента вернуть их с доходом в определённую дату. Отличие от облигации в процедуре. Облигациям нужен проспект или программа, регистрация, ежеквартальная отчётность. Для ЦФА достаточно решения о выпуске на сайте оператора, а проверку эмитента проводит сама платформа, и её результаты не публикуются.
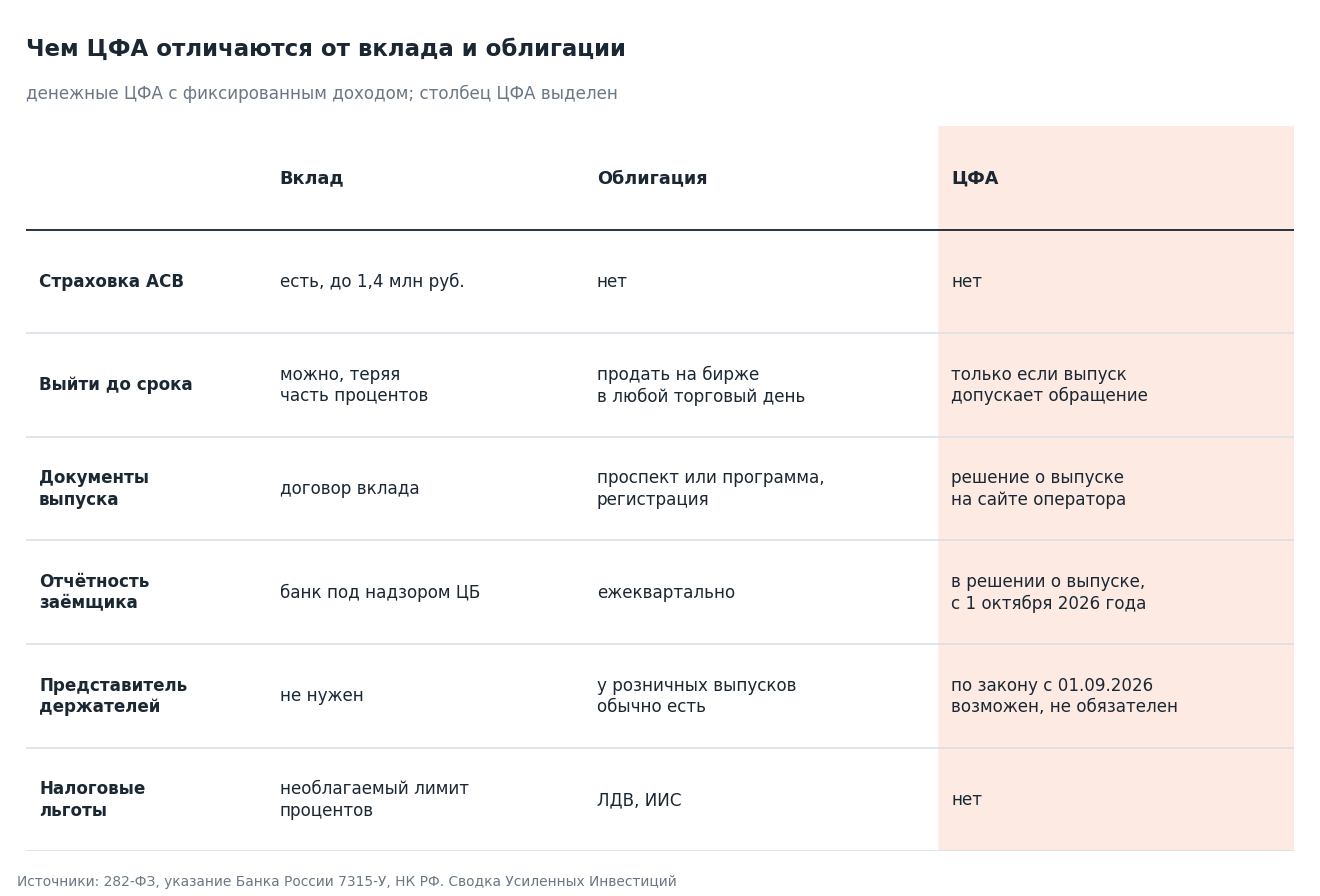
- 25 операторов ЦФА в реестре Банка России на сентябрь 2026 года.
- 98% объёма выпусков за 2023-2025 годы – денежные требования к эмитенту.
- 161 компания в 2025 году занимала только через ЦФА, без облигаций. В 2023 году таких было 62.
Что это значит. Покупая ЦФА, инвестор кредитует конкретное юридическое лицо. Бренд платформы или банка-продавца за этот долг не отвечает.
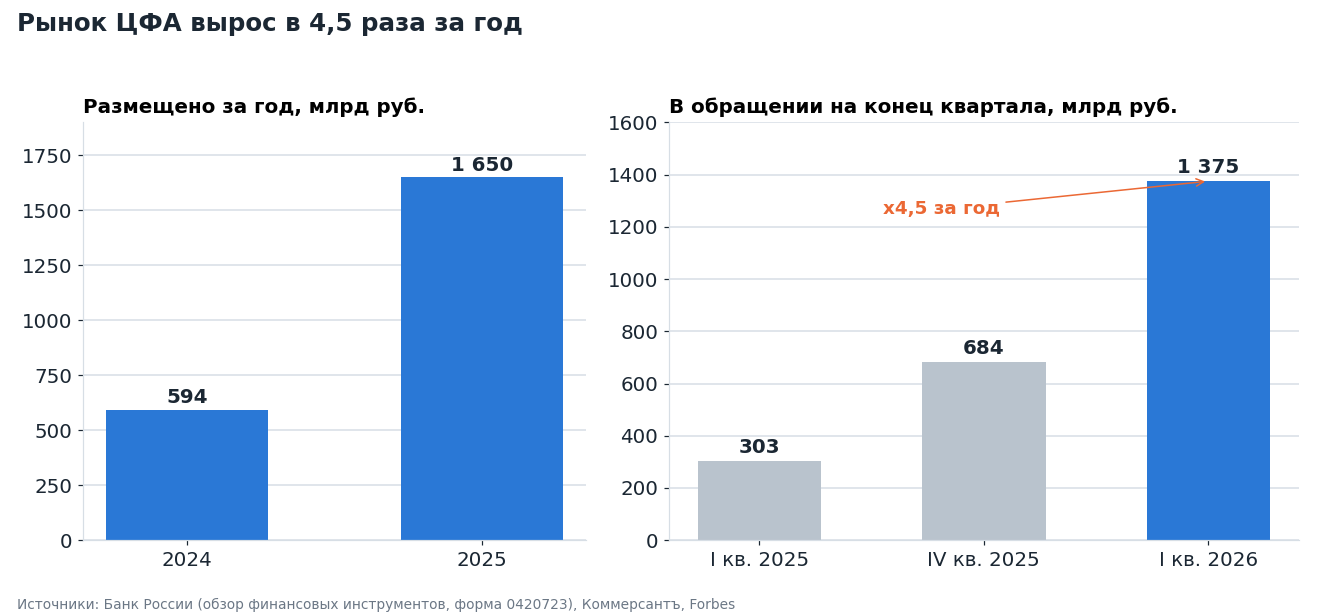
Рынок вырос в 4,5 раза за год, и почти весь объём – банки и их корпоративные клиенты
В 2024 году компании разместили ЦФА на 594 млрд руб., в 2025-м на 1,65 трлн. Около 60% объёма за три года выпустили три банка, которым принадлежат операторы платформ. Банки используют ЦФА как быстрый способ привлечь короткую ликвидность, а покупают такие выпуски в основном компании.
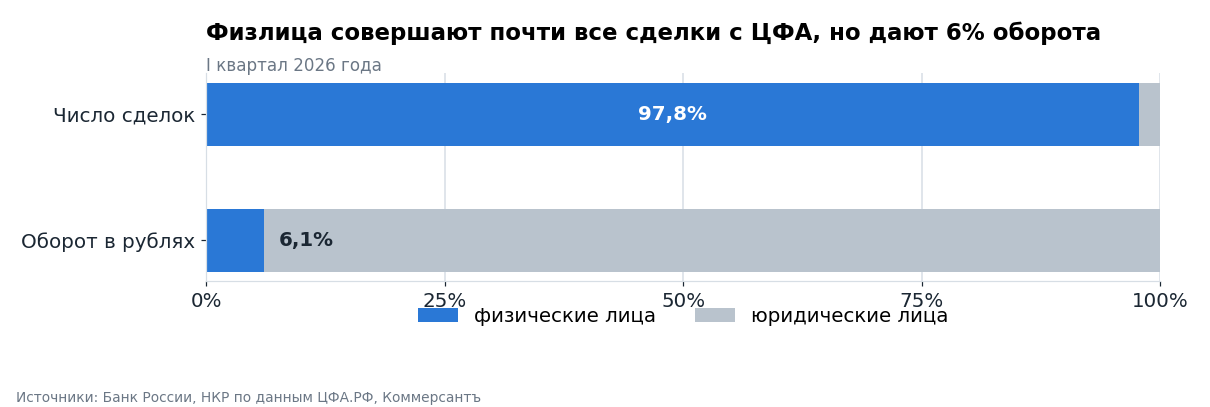
Частные инвесторы совершают почти все сделки, но денег в них мало. В I квартале 2026 года на физлиц пришлось 97,8% сделок и 6,1% оборота. Оборот неквалифицированных инвесторов за год вырос вчетверо, до 15,1 млрд руб. за квартал.
- 1,375 трлн руб. ЦФА в обращении на конец I квартала 2026 года против 303 млрд годом раньше.
- 910 тыс. зарегистрированных пользователей и 207 тыс. владельцев ЦФА.
- 1,4-1,5 трлн руб. размещений в 2026 году прогнозирует АКРА. По методике агентства в 2025 году было около 1,1 трлн, так что рост замедлится.
Что это значит. Средняя статистика рынка описывает банковские и корпоративные выпуски. Розничному инвестору чаще предлагают другое – выпуски небольших компаний с высокой ставкой.
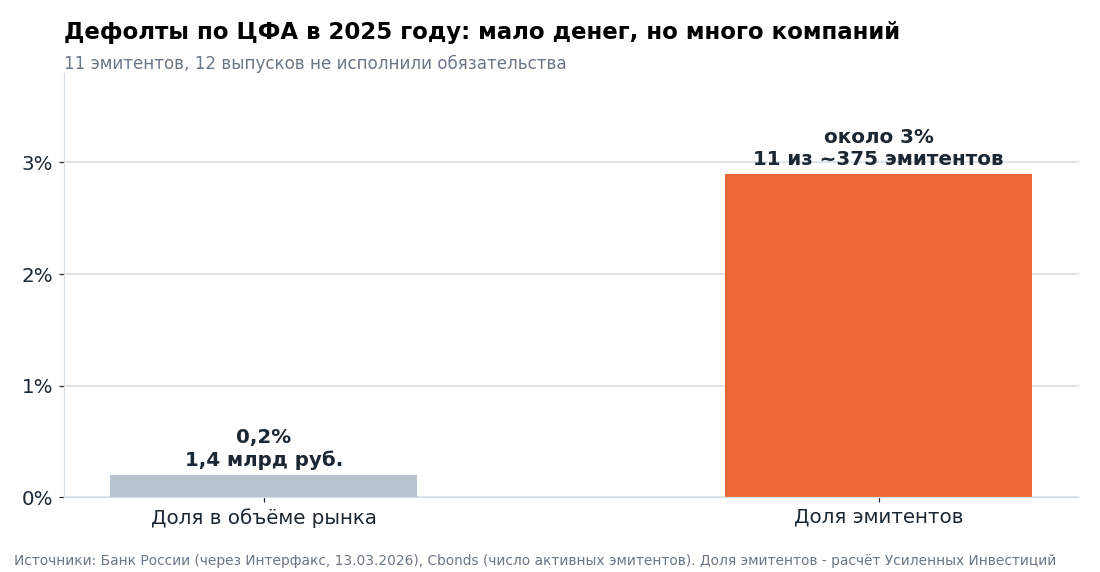
По деньгам дефолты незаметны, по числу эмитентов это каждый тридцатый в год
По данным Банка России, в 2025 году обязательства по ЦФА не исполнили 11 эмитентов по 12 выпускам на 1,4 млрд руб. Это 0,2% объёма рынка. По данным Cbonds, на конец года на рынке было около 375 активных эмитентов, так что не заплатили около 3% из них.
В 2026 году случаев стало больше. По подсчёту Cbonds, с начала рынка до 6 июля 2026 года эмитенты нарушили сроки выплат по 30 выпускам, из них 16 выпусков 13 эмитентов пришлись на 2026 год. В июне, по данным Банка России, на ЦФА пришлось около 69% всех неисполненных обязательств по облигациям и ЦФА.
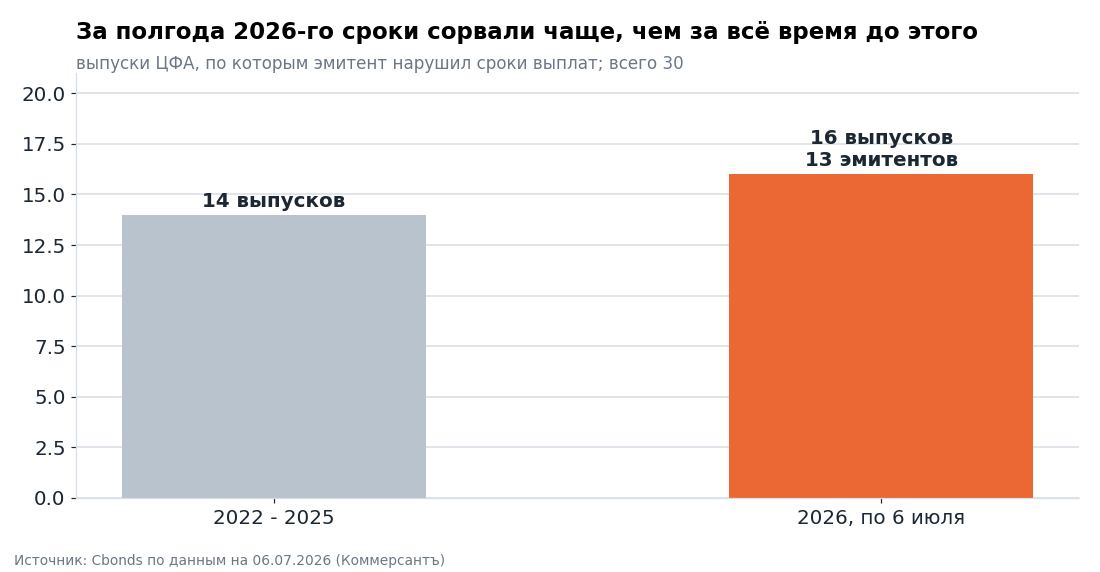
Что это значит. Маленькая доля дефолтов в объёме рынка не защищает отдельного инвестора. Если в портфеле три-четыре выпуска небольших компаний, вероятность попасть на неплатёж заметно выше, чем говорит цифра 0,2%.
Не платят в основном небольшие компании с дорогими деньгами, и высокая ставка заранее об этом предупреждает
Типичный эмитент, допустивший дефолт, – компания без публичного рейтинга, без регулярной отчётности и с большим коротким долгом при высокой ключевой ставке. Ставки по выпускам из таблицы – от 20,5% до 35% годовых. Часто к неплатежу ведёт не сам бизнес, а блокировка счетов. ФНС замораживает счета за налоговые долги, суд – по иску прокуратуры, как у группы Форте.
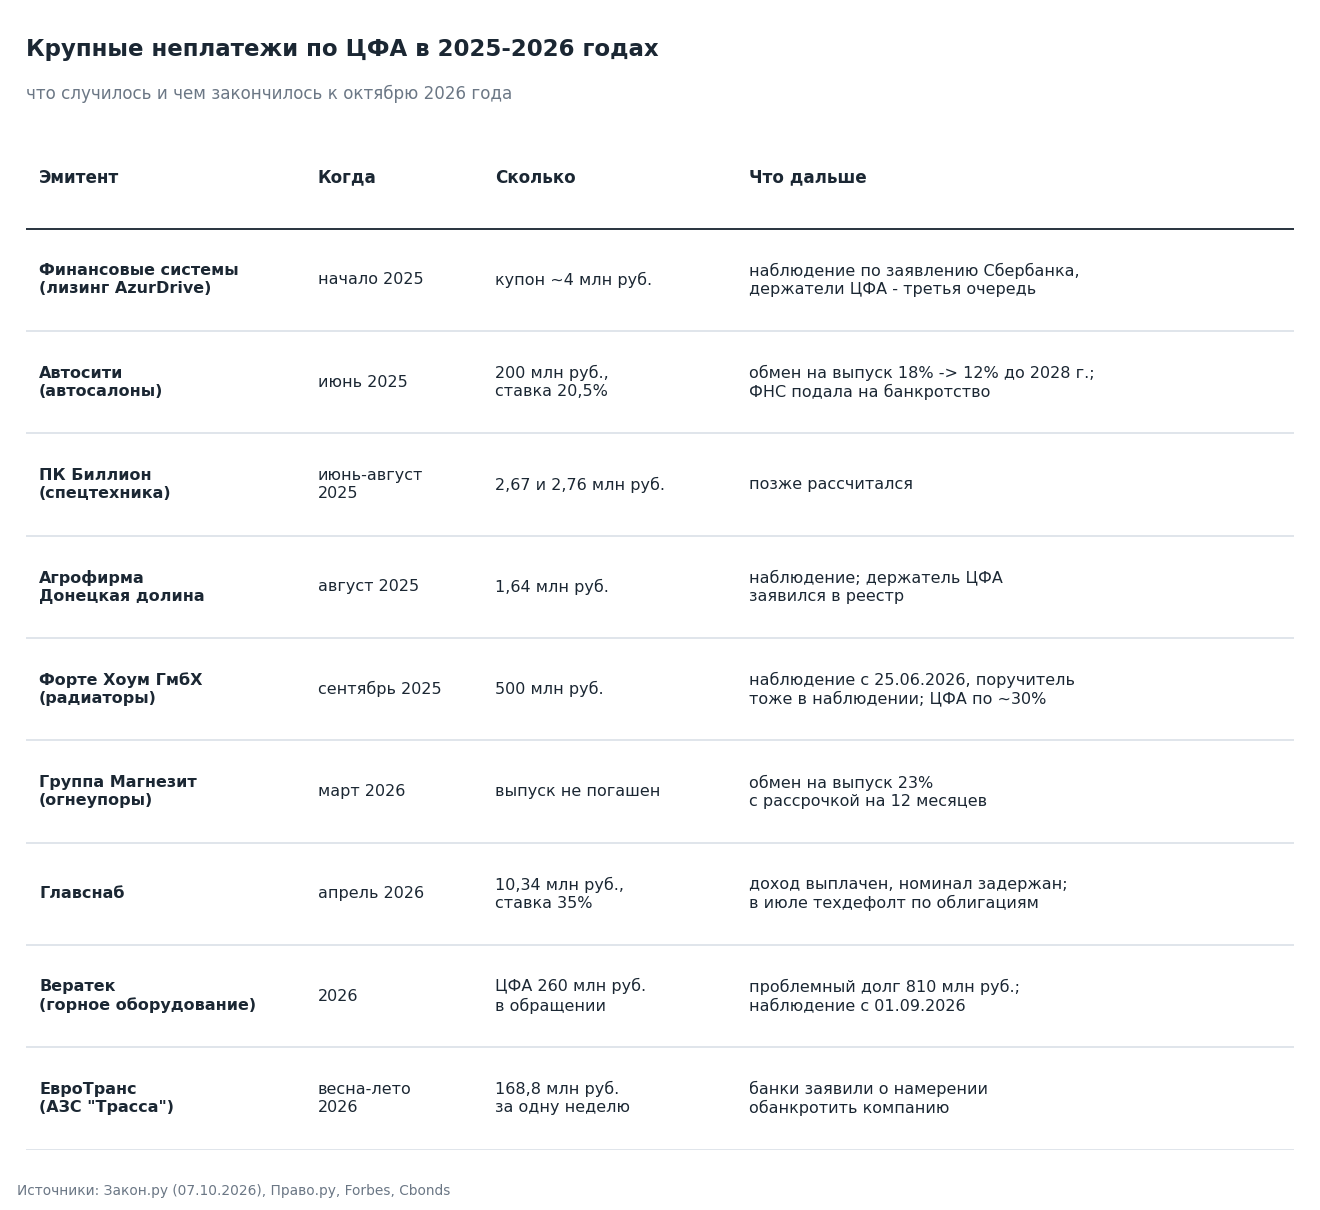
- 500 млн руб. – крупнейший непогашенный выпуск, "Форте Хоум ГмбХ", сентябрь 2025 года. Поручитель по ЦФА сам оказался в процедуре наблюдения.
- 35% годовых платил выпуск "Глава-1" компании "Главснаб", номинал которого в апреле 2026 года не вернули в срок.
- 168,8 млн руб. за одну неделю летом 2026 года не выплатил по ЦФА ЕвроТранс, оператор сети АЗС "Трасса".
Что это значит. Высокая ставка – это цена риска. Компания платит её, потому что дешевле денег ей никто не даёт.
После дефолта держатель ЦФА остаётся один, а банкротят эмитентов банки и налоговая
Кредитор может подать на банкротство компании, если ей должны не меньше 2 млн руб. больше трёх месяцев. У розничного держателя ЦФА требование обычно меньше, а объединить требования сотен людей до сентября 2026 года было некому. У облигаций это делает представитель владельцев, у выпусков ЦФА по старому закону такой роли не было.
Поэтому держатели обычно соглашаются на условия эмитента. "Автосити" после неплатежа по выпуску на 200 млн руб. под 20,5% предложила обмен на новый выпуск под 18% со снижением до 12% и сроком до 2028 года. "Группа Магнезит" предложила новый выпуск под 23% с рассрочкой на год. Если дело доходит до банкротства, держатели ЦФА становятся кредиторами третьей очереди без залога, наравне с поставщиками.
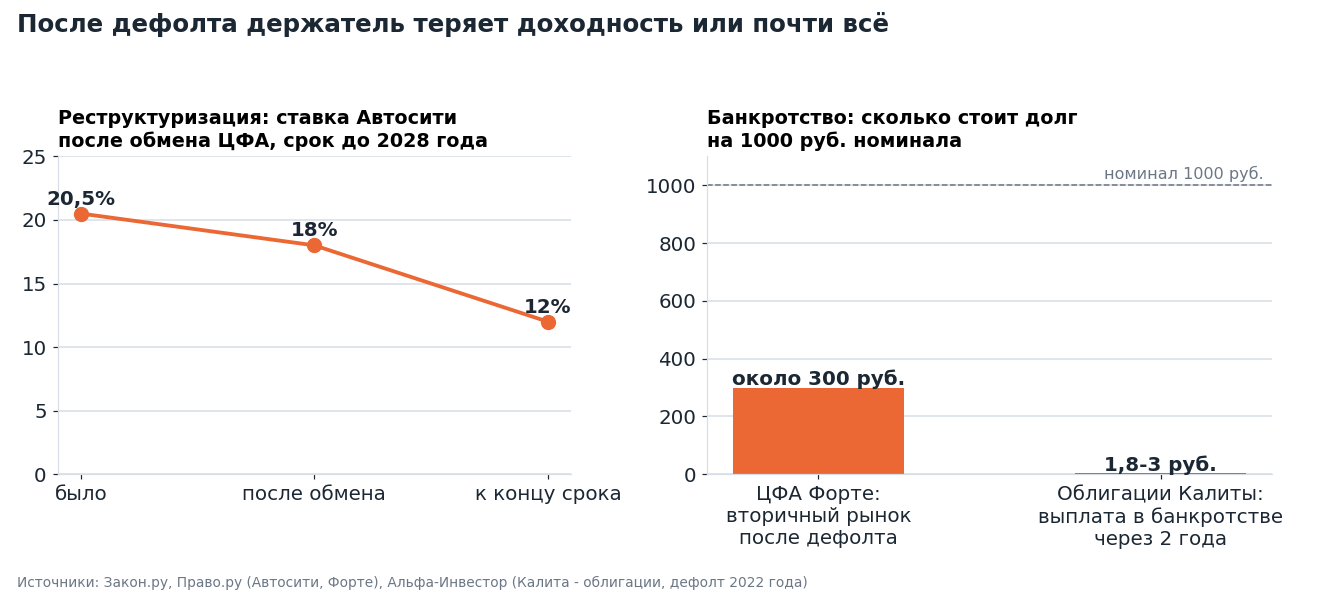
- 30% номинала – по такой цене ЦФА Форте торговались на вторичном рынке после дефолта.
- 1,8-3 руб. на облигацию номиналом 1000 руб. получили держатели облигаций нефтетрейдера Калита через два года после дефолта 2022 года. Это пример того, сколько возвращает банкротство необеспеченному кредитору.
- 1 месяц ждёт держатель, прежде чем подать иск сам, если по новому закону у выпуска есть представитель.
Что это значит. Реальная защита держателя ЦФА – это качество эмитента в момент покупки. Взыскание после дефолта долгое и малорезультативное.
С 1 октября правила стали строже, но проверять эмитента по-прежнему приходится самому
С 1 октября 2026 года действует указание Банка России № 7315-У. В решение о выпуске теперь нужно включать данные бухгалтерской отчётности за три года и последний квартал, аудиторское заключение, ссылку на рейтинг или указание, что его нет, и порядок уведомления держателей о неисполнении. Для кредитных ЦФА нужно раскрывать параметры кредита, под который они выпущены.
Закон № 282-ФЗ разрешил назначать представителя держателей и проводить их общее собрание. Но эмитент назначает представителя по своему желанию, пока Банк России не определит случаи, когда это обязательно. О выпусках, размещённых до сентября, переходные положения закона ничего не говорят, отмечают юристы.
Доступ неквалифицированных инвесторов регулирует указание № 7176-У. Без ограничения суммы можно покупать ЦФА с фиксированным доходом, если рейтинг выпуска или эмитента не ниже A+ по российской шкале. ЦФА с доходом, привязанным к инфляции, ставке, металлам или акциям, доступны в пределах 600 тыс. руб. в год и при рейтинге от AA-.
Что это значит. Отчётность и рейтинг теперь можно найти прямо в решении о выпуске. Читать их по-прежнему приходится самому инвестору.
Налог сейчас 13-15%, а с 2027 года может вырасти до 22%, как по облигациям
Сейчас доход по ЦФА облагается НДФЛ по ставке 13%, а с дохода сверх 2,4 млн руб. в год по ставке 15%. Налог обычно удерживает оператор платформы или банк, который выплачивает доход. Необлагаемый лимит процентов по вкладам на ЦФА не распространяется. Льготы долгосрочного владения и ИИС тоже нет, потому что ЦФА не ценная бумага. Убыток по одним ЦФА, по разъяснениям юристов, можно зачесть только против прибыли по другим ЦФА.
30 сентября 2026 года правительство внесло в Госдуму законопроект № 617-9. Он объединяет большинство доходов физлица в одну совокупность со шкалой 13-22%: зарплату, проценты по вкладам, дивиденды, доходы от ценных бумаг и от ЦФА. ЦФА прямо названы в тексте законопроекта среди налоговых баз, которые входят в эту совокупность. Первое чтение запланировано на 29 октября, новые правила должны заработать с 1 января 2027 года. Закон пока не принят, ко второму чтению текст может измениться.
- 13% с годового дохода до 2,4 млн руб.
- 15% с части дохода от 2,4 до 5 млн руб., 18% от 5 до 20 млн руб.
- 20% от 20 до 50 млн руб. и 22% с части свыше 50 млн руб.
Что это значит. Если закон примут, ставка по ЦФА будет зависеть от всех доходов за год вместе с зарплатой. При годовом доходе до 2,4 млн руб. налог останется 13%, при большем доход по ЦФА попадёт под 15-22%. Относительно облигаций ничего не меняется: купоны и ЦФА окажутся в одной шкале. Сравнивая ЦФА с вкладом, нужно смотреть на доходность после налога, потому что часть процентов по вкладу по-прежнему не облагается.
ЦФА Ozon: 18,5% годовых на год от сильного эмитента, но деньги заморожены, а требование выставляется холдингу
Ставки на 19 октября 2026 года: 15,2% годовых на 1 месяц, 15,7% на 4 месяца, 17% на 6 месяцев, 18% на 9 месяцев и 18,5% на 12 месяцев. Доход выплачивается одной суммой в конце срока. На 100 тыс. руб. за год это 18,5 тыс. руб. до налога и 16,1 тыс. после НДФЛ 13%. Для сравнения, годовой вклад в Ozon Банке приносит около 13%, бескупонная ОФЗ на год – 13,86%.
ЦФА в приложении Ozon Банка выпускает ООО "ОЗОН Капитал". Это холдинг финансовых сервисов Ozon, ему принадлежат Ozon Банк, микрофинансовая "Озон Кредит", лизинговая и управляющая компании. Банк даёт более 80% активов холдинга. Выпуски размещаются на платформе ЦФА ХАБ компании "Блокчейн Хаб" из экосистемы МТС, Ozon Банк работает расчётным агентом. В июне 2026 года Ozon Банк сам получил статус оператора ЦФА, но пока выпуски идут через ЦФА ХАБ.
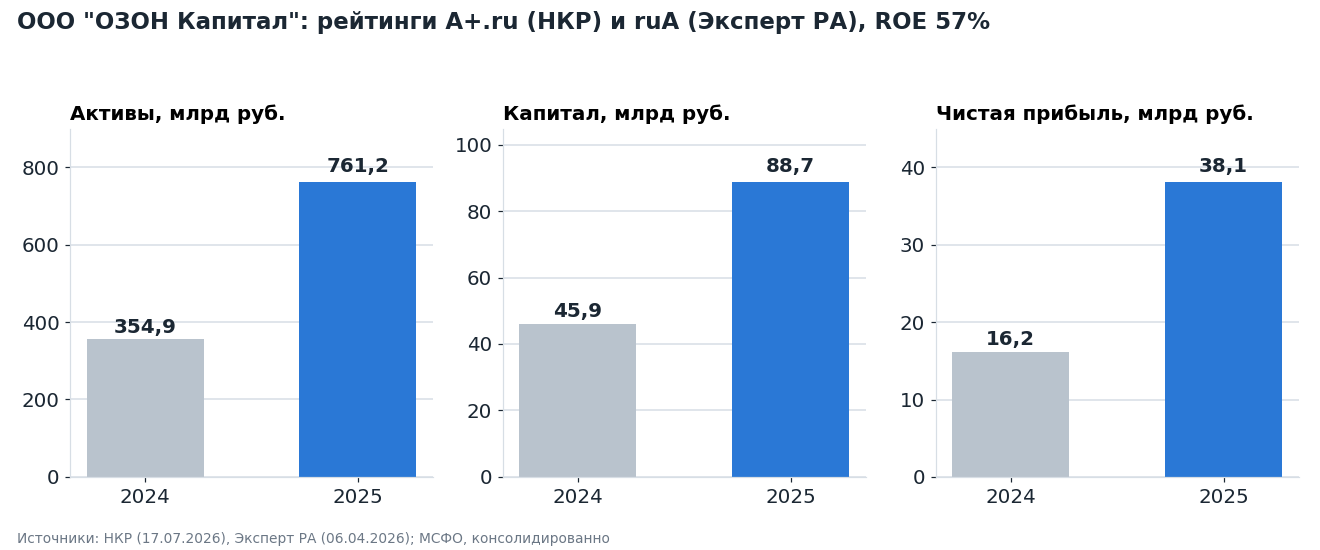
- A+.ru от НКР (17.07.2026) и ruA от Эксперт РА (06.04.2026). Материнская МКПАО "Озон" имеет рейтинг A.ru от НКР.
- 761 млрд руб. активов, 88,7 млрд капитала и 38,1 млрд чистой прибыли по МСФО за 2025 год.
- 19% выручки холдинга связано с маркетплейсом Ozon. Независимых директоров в совете нет, отмечает НКР.
Условия видны в решении о выпуске № 219 от 14.10.2026. Цена 1000 руб., через 365 дней эмитент платит 1185 руб., то есть 18,5% годовых. Объём выпуска до 4 млрд руб. Обеспечения нет, представителя держателей решение не предусматривает. Вторичное обращение не предусмотрено, досрочно вернуть деньги нельзя. Если эмитент заплатит с опозданием до 21 дня, он не отвечает за просрочку и не платит проценты за неё. Претензию в случае дефолта надо отправлять на бумаге заказным письмом, споры рассматривает суд по месту нахождения эмитента.
Требование держателя ЦФА выставляется холдингу, а не банку. Если у банка начнутся проблемы, из его активов сначала рассчитаются с вкладчиками и кредиторами самого банка, а холдинг получит то, что останется. По оценке Эксперт РА, заёмные средства и ЦФА небанковской части группы составляли около 15% её обязательств на конец 2025 года, 67% приходилось на счета и вклады клиентов банка.
Можно ли брать ЦФА Ozon? По доступным данным – да, как замену годовому вкладу для денег, которые точно не понадобятся раньше срока. Эмитент с рейтингом A+, прибылью и публичной отчётностью по МСФО совсем не похож на компании из хроники дефолтов, а рейтинг позволяет покупать без лимита. Премия к вкладу компенсирует отсутствие страховки и возможности выйти досрочно. Если важна возможность продать раньше, кредитный риск той же группы есть в облигации материнской компании Озон 1P-02: купон равен ключевой ставке плюс 2%, бумага торгуется на бирже, но её доход снизится вместе со ставкой. ЦФА фиксирует 18,5% на весь год.
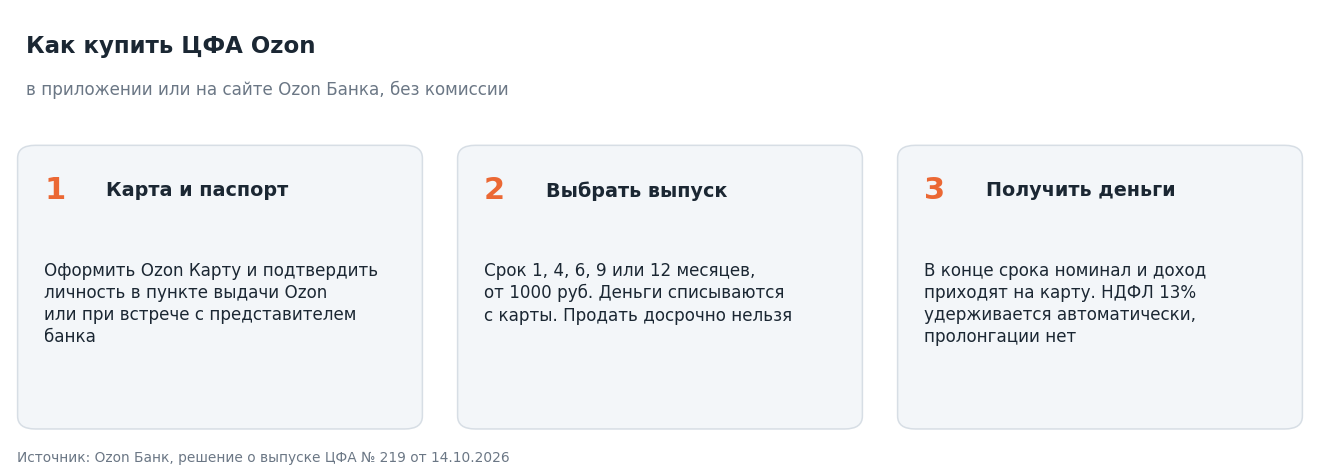
Покупка устроена так.
- Оформить Ozon Карту и подтвердить личность в пункте выдачи Ozon или при встрече с представителем банка.
- В приложении или на сайте Ozon Банка выбрать срок (1, 4, 6, 9 или 12 месяцев) и количество ЦФА, от 1000 руб. Деньги списываются с карты без комиссии.
- В конце срока номинал и доход приходят на карту, НДФЛ удерживается автоматически. Пролонгации нет.
Самые доходные ЦФА компаний с рейтингом от A- платят 14-20%, но облигации тех же компаний на бирже часто дают больше
Для рейтинга взяты все решения о выпуске ЦФА с 1 августа по 19 октября 2026 года из базы ЦФА.РФ, около 150 выпусков. В него попали эмитенты с кредитным рейтингом не ниже A- хотя бы от одного аккредитованного агентства, а также выпуски с поручителем такого уровня или с гарантией крупного банка. Рейтинги взяты из самих решений о выпуске и с сайтов агентств. Для каждого эмитента показан самый доходный выпуск за период. Многие компании размещают ЦФА каждую неделю или месяц, и ставка следующего выпуска может отличаться.
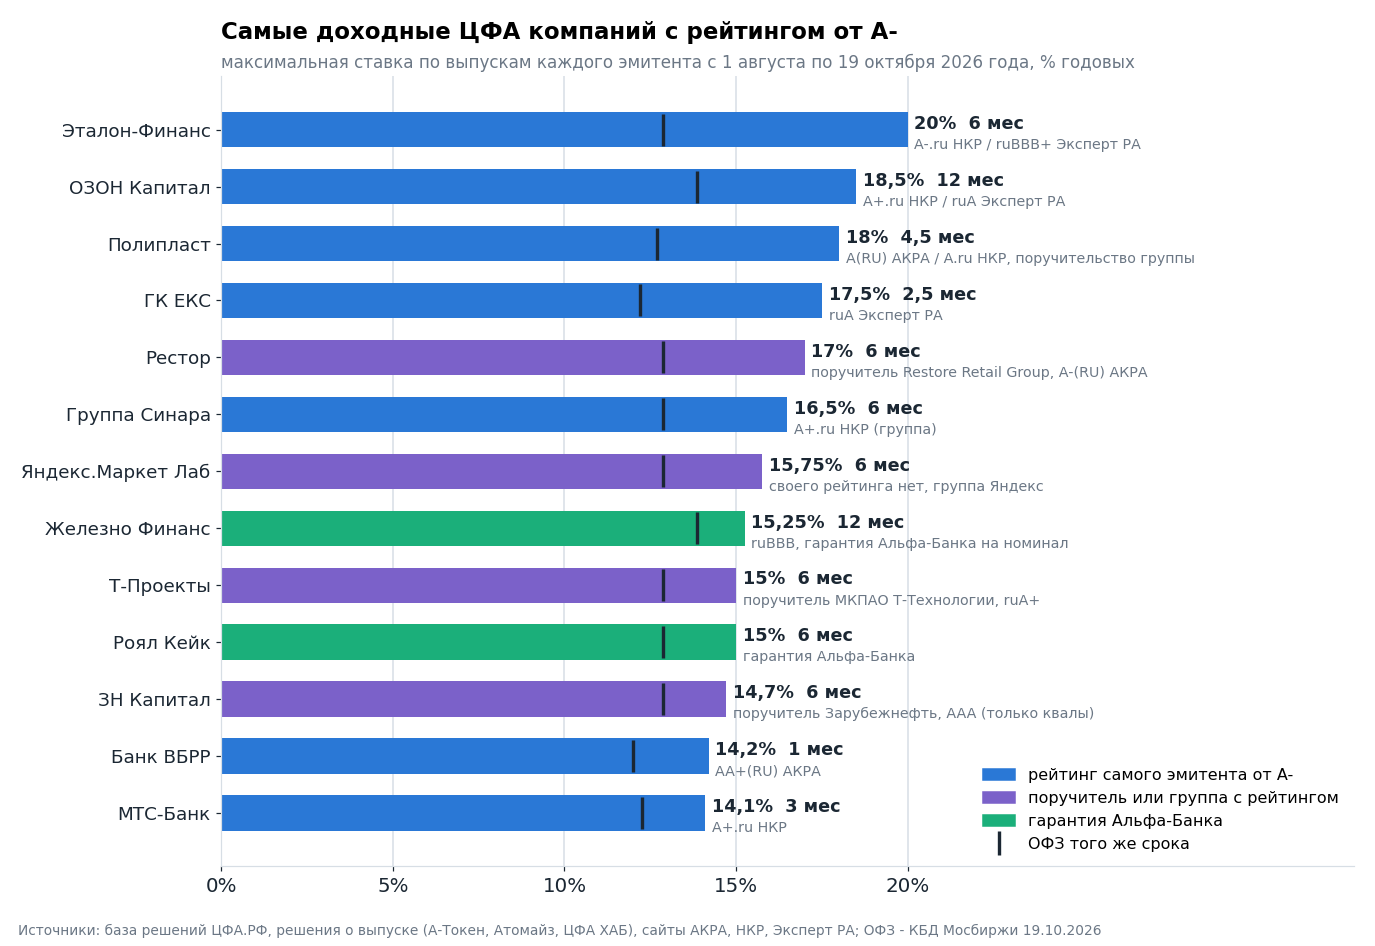
- 20% на полгода – максимальная ставка в рейтинге, у Эталон-Финанса. Оценки агентств расходятся: A-.ru у НКР и ruBBB+ у Эксперт РА.
- 18,5% на год у ЦФА Ozon. Это самая высокая ставка среди эмитентов с рейтингом A+, при котором неквалифицированный инвестор может покупать без лимита.
- 14-15% дают короткие ЦФА банков и выпуски с гарантией Альфа-Банка. Это на 1-2 п.п. выше ОФЗ, примерно как хороший вклад. Гарантия по выпуску Железно Финанса покрывает только цену покупки, а не доход.
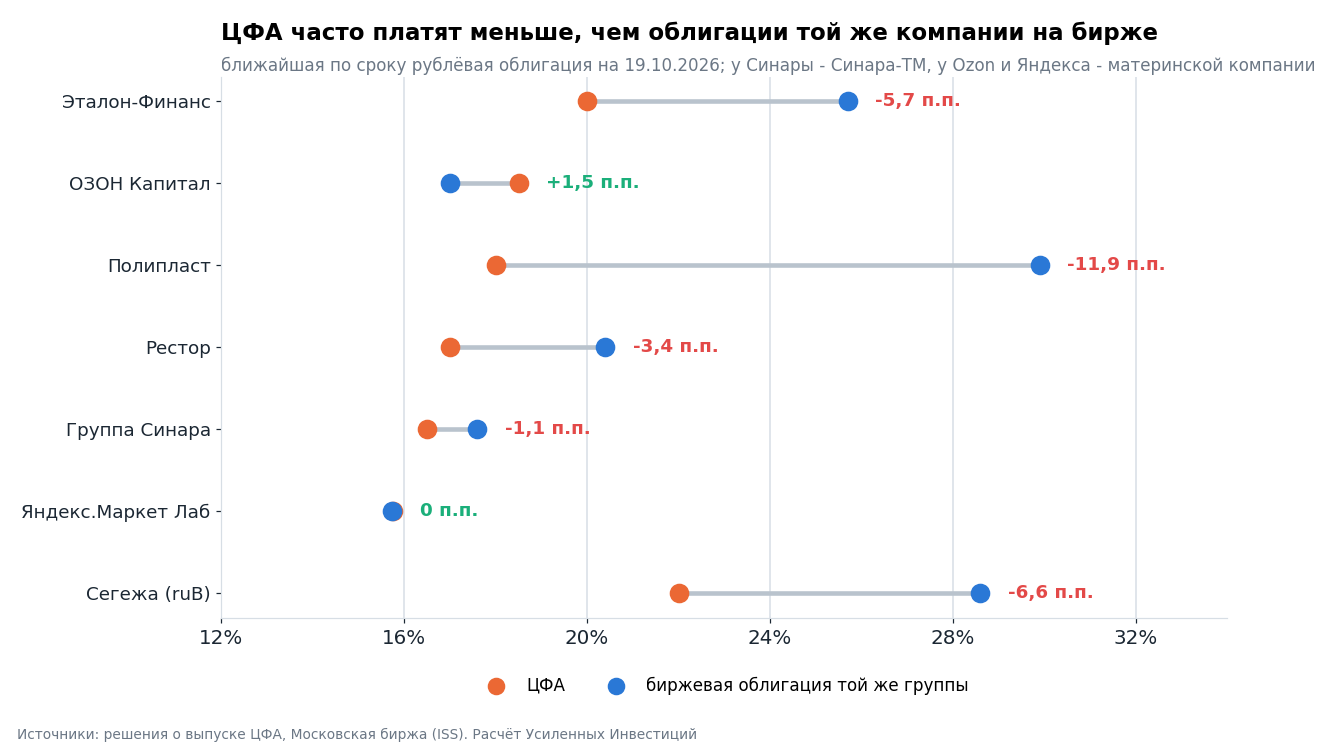
У части эмитентов есть облигации на Мосбирже, и сравнение с ними оказывается не в пользу ЦФА. Эталон-Финанс платит по ЦФА 20% на полгода, а его облигация с погашением в апреле 2027 года торгуется с доходностью 25,7%. ЦФА Полипласта под 18% на 4,5 месяца стоят против 29,9% у рублёвой облигации той же компании со сроком до апреля 2027 года. Рынок оценивает риск этих компаний выше, чем ставка в ЦФА. Ozon в обратной ситуации: ЦФА платят на 1,5 п.п. больше облигации материнской компании, хотя та длиннее и с плавающим купоном.
Где купить ЦФА из рейтинга:
- Ozon Капитал – в приложении Ozon Банка.
- Эталон-Финанс, Группа Синара, МТС-Банк – на платформе ЦФА ХАБ, физлицам через счёт в МТС Банке.
- Полипласт, Железно Финанс, Роял Кейк – на платформе А-Токен Альфа-Банка.
- ГК ЕКС, Рестор, Яндекс.Маркет Лаб, Т-Проекты, банк ВБРР – на платформе Атомайз группы Т-Технологии. ЗН Капитал там же, но только для квалифицированных инвесторов.
Без лимита неквалифицированный инвестор может купить только ЦФА с рейтингом от A+. В этом списке это Ozon Капитал, МТС-Банк и ВБРР, у Группы Синара рейтинг A+.ru присвоен группе.
Самые высокие ставки рынка, 20-24% годовых, предлагают компании без рейтинга. Сегежа платит по ЦФА 22% на три месяца при рейтинге ruB, а её облигации на бирже дают около 28%.
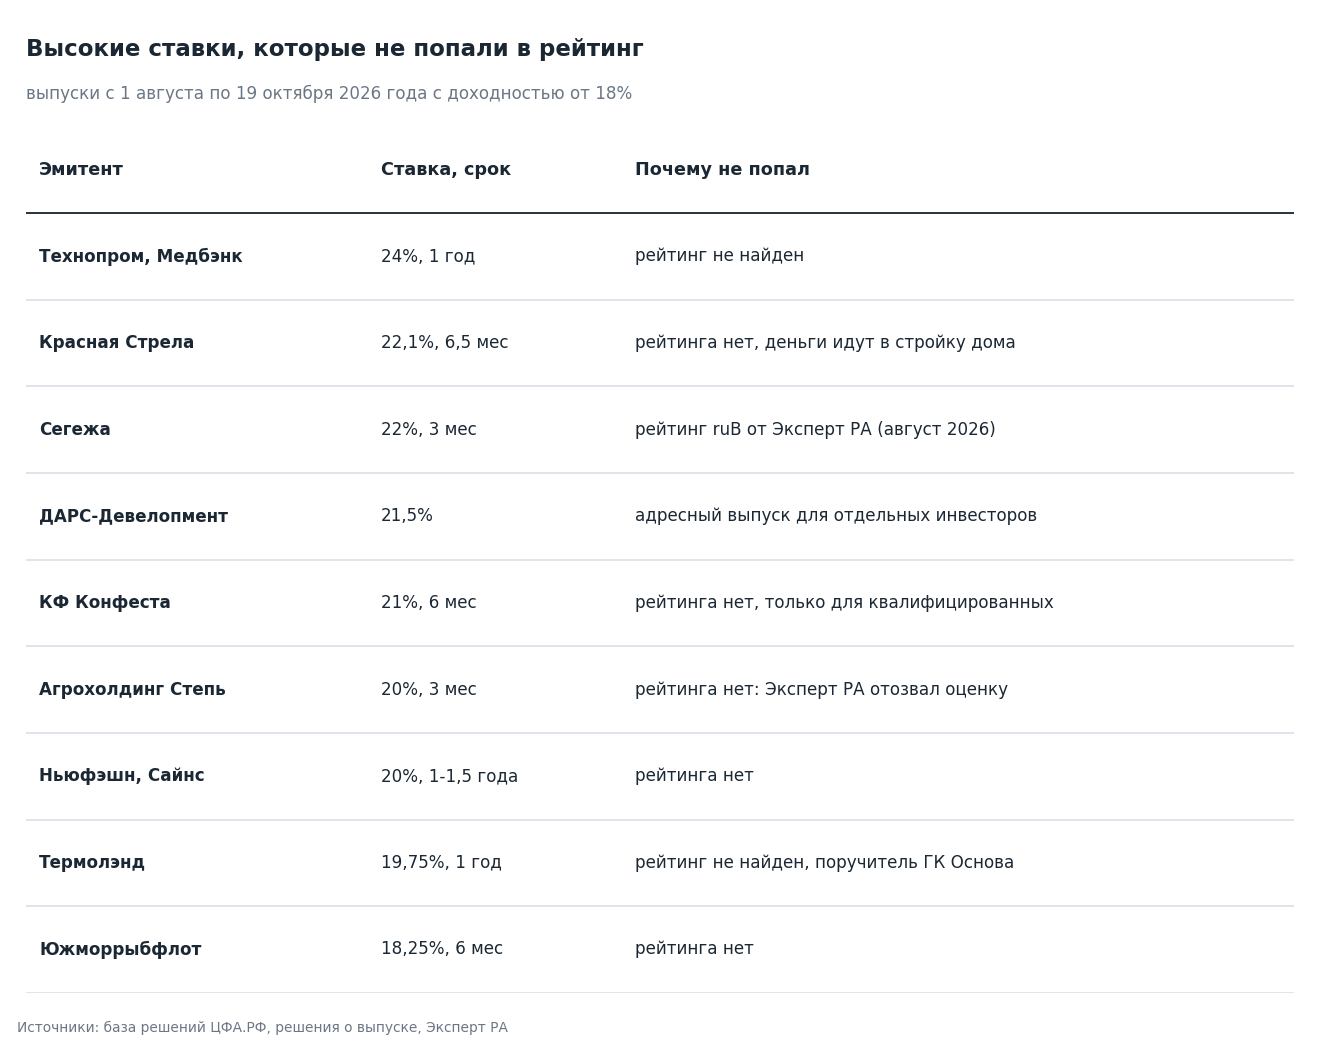
Что это значит. Если у компании есть облигации на бирже, ставку ЦФА стоит сначала сравнить с ними. Облигация того же эмитента часто платит больше, и её можно продать в любой торговый день. ЦФА выигрывают там, где биржевых облигаций нет или где ставка ЦФА не ниже: Ozon, Яндекс.Маркет Лаб, ЕКС, короткие выпуски банков.
Среди ЦФА без рейтинга есть крепкие эмитенты, но ставка их не выдаёт
Самые высокие ставки рынка платят компании без кредитного рейтинга. Неквалифицированный инвестор может вложить в такие ЦФА не больше 600 тыс. руб. в год. Мы взяли выпуски без рейтинга со ставкой от 18% годовых, размещённые с 1 августа по 20 октября 2026 года, и проверили отчётность эмитентов по РСБУ за 2025 год из ГИР БО. EBITDA в российской отчётности нет, поэтому вместо неё взята прибыль от продаж и прибыль до налога и процентов (EBIT). Из выборки исключены компании, у которых рейтинг всё-таки нашёлся: у ДАРС-Девелопмента он ruBBB-, у ЦКТ "Векус" B+ от АКРА.
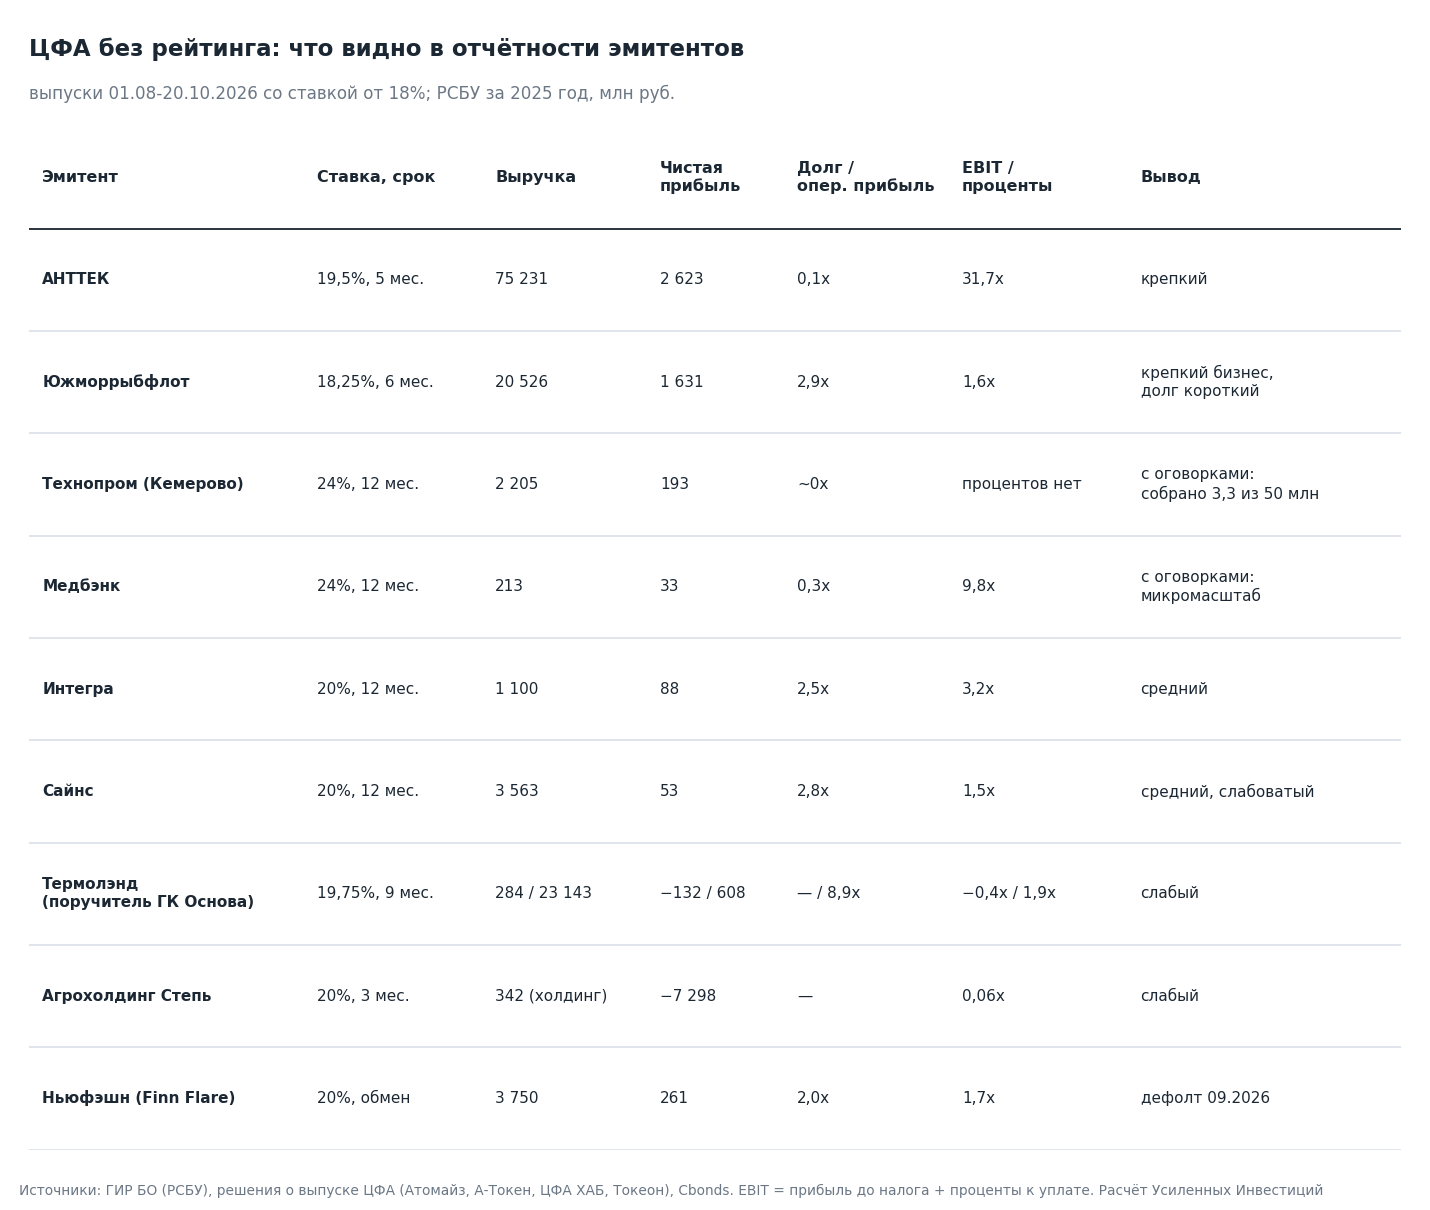
Крепче всех выглядит АНТТЕК, строительная компания. ЦФА на 5 месяцев под 19,5% годовых выпущены на Атомайзе. Выручка за 2025 год 75,2 млрд руб., чистая прибыль 2,6 млрд, долг 0,43 млрд, проценты покрыты прибылью в 32 раза. Слабое место – один из двух поручителей, "АНТ ЯПЫ", который сам получил 2,5 млрд руб. убытка и ушёл в отрицательный капитал. Погашенных ЦФА у компании пока нет.
Южморрыбфлот – крупный рыбопромышленник с выручкой 20,5 млрд руб., рентабельностью продаж 24% и прибылью 1,6 млрд. Его ЦФА дают 18,25% на полгода на Атомайзе и 18,5% на год на А-Токене, два прошлых выпуска погашены без сообщений о неплатеже. Риск в структуре долга. Из 14,4 млрд руб. кредитов почти всё короткое, денег на счетах 0,3 млрд, а проценты покрыты прибылью всего в 1,6 раза. Компания живёт рефинансированием, и при закрытии банковских линий ей будет тяжело.
У Технопрома из Кемерово и Медбэнка коэффициенты хорошие, а ставка 24%, но есть оговорки. Технопром в 2025 году заработал 193 млн руб. без долга, при этом годом раньше рентабельность была около 1%, а из выпуска на 50 млн руб. к 20 октября собрано 3,3 млн. У Медбэнка выручка всего 213 млн руб., денег на счетах почти нет, а 86% активов – дебиторская задолженность.
Для контраста три слабых эмитента с такими же ставками:
- Ньюфэшн (бренд Finn Flare) в сентябре 2026 года не погасил ЦФА, по данным Cbonds неисполненные обязательства превысили 203 млн руб. Октябрьский выпуск под 20% – это обмен старых ЦФА на новые со сроком до 2028 года, купить его могут только держатели дефолтных выпусков. Проблемы были видны в отчётности за год до дефолта: выручка упала на 26%, на счетах 0,6 млн руб., весь долг короткий.
- УК "Термолэнд" платит 19,75% при операционном убытке и долге в 12 годовых выручек. Фактически платит поручитель, ГК "Основа": её долг за 2025 год вырос вдвое, до 8,9 млрд руб., проценты покрыты прибылью в 1,9 раза.
- Агрохолдинг "Степь" выпускает ЦФА через холдинговую компанию. По её отчётности убыток за 2025 год 7,3 млрд руб., долг 45,8 млрд, из них 38,9 млрд короткие. Рейтинг Эксперт РА отозвал ещё в 2023 году.
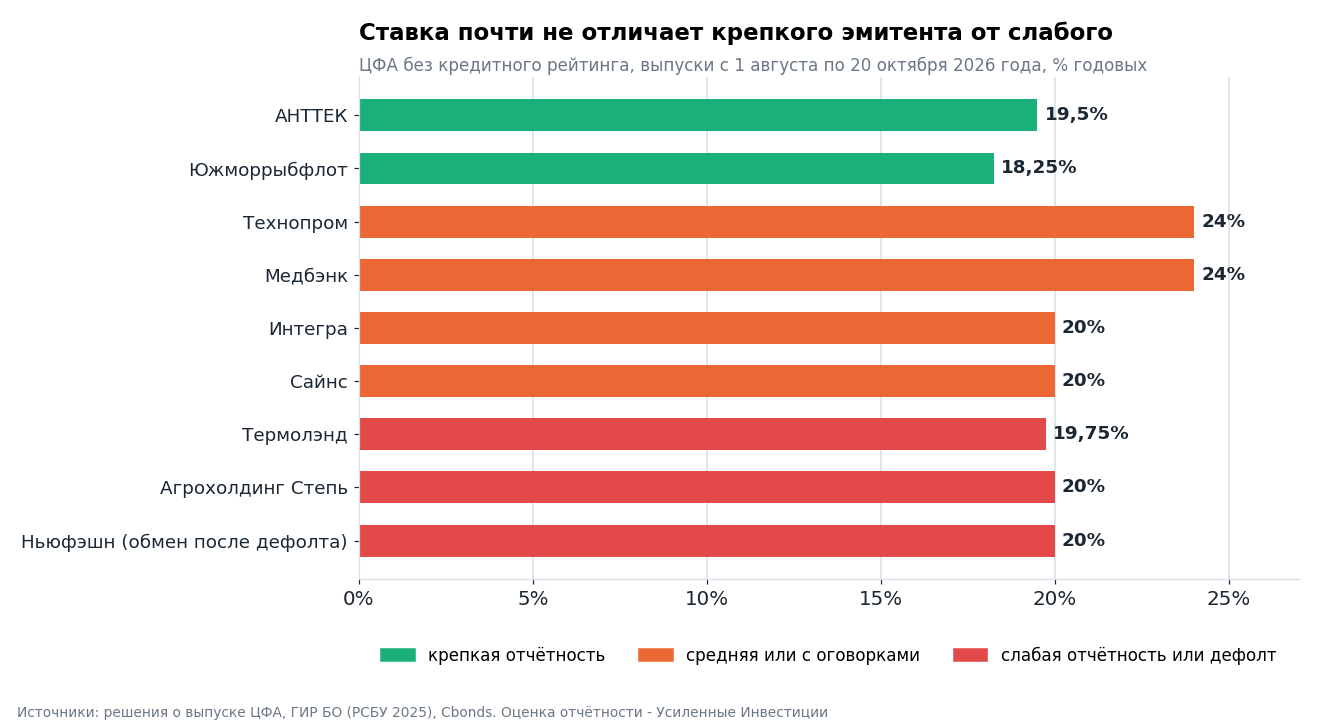
- 19,5% платит АНТТЕК, у которого долг меньше полугодовой прибыли.
- 19,75% платит Термолэнд с операционным убытком.
- 20% предлагает Ньюфэшн, уже допустивший дефолт.
Что это значит. Высокая ставка без рейтинга не говорит о качестве эмитента, его приходится проверять по отчётности. С 1 октября 2026 года её прикладывают к решению о выпуске, у части эмитентов она уже там. Из нерейтинговых по отчётности можно рассматривать АНТТЕК и, с поправкой на короткий долг, Южморрыбфлот, но небольшой суммой. Судебную историю мы проверили по данным картотеки арбитражных дел и ФССП на 21 октября 2026 года, через агрегатор Checko. Блокировок счетов ни у кого из них нет. У Южморрыбфлота 59 дел в роли ответчика на 239 млн руб., из них идут 7. У АНТТЕКа 172 дела в роли ответчика на 1 млрд руб., идут 75. Для строительного подрядчика с выручкой 75 млрд это обычный фон, но поручитель "АНТ ЯПЫ" выглядит хуже: 309 дел в роли ответчика на 2,1 млрд руб., 144 из них не закрыты, 7 исполнительных производств.
Почему компаниям выгодно занимать через ЦФА
Облигационный выпуск требует проспекта или программы, регистрации, листинга, организатора и, на практике, рейтинга. Только биржевая инфраструктура для дебютанта стоит около 0,9 млн руб., это 0,3% выпуска на 300 млн. Со всеми расходами, по оценкам участников рынка, выходит 1-2,5% объёма и 2,5-3 месяца подготовки, а выпуск меньше 250-300 млн руб. обычно не окупается. ЦФА выходят за несколько дней, без рейтинга и проспекта, и бывают размером 14-50 млн руб. Операторы платформ свою комиссию эмитенту не публикуют. Токеон, сам оператор ЦФА, оценивает её примерно в 0,5% объёма.
Розничный инвестор за эту экономию эмитента обычно не получает надбавки. По данным Сбера, в 2023-2024 годах ЦФА компаний с высоким рейтингом платили на 0,5-1,8 п.п. больше облигаций, а у эмитентов с рейтингом BBB-B спред стал отрицательным. Наши замеры на Мосбирже подтверждают это: облигации Полипласта, Векуса, Сегежи и Эталон-Финанса дают на 6-12 п.п. больше их же ЦФА.
Перед покупкой любого ЦФА стоит ответить на семь вопросов
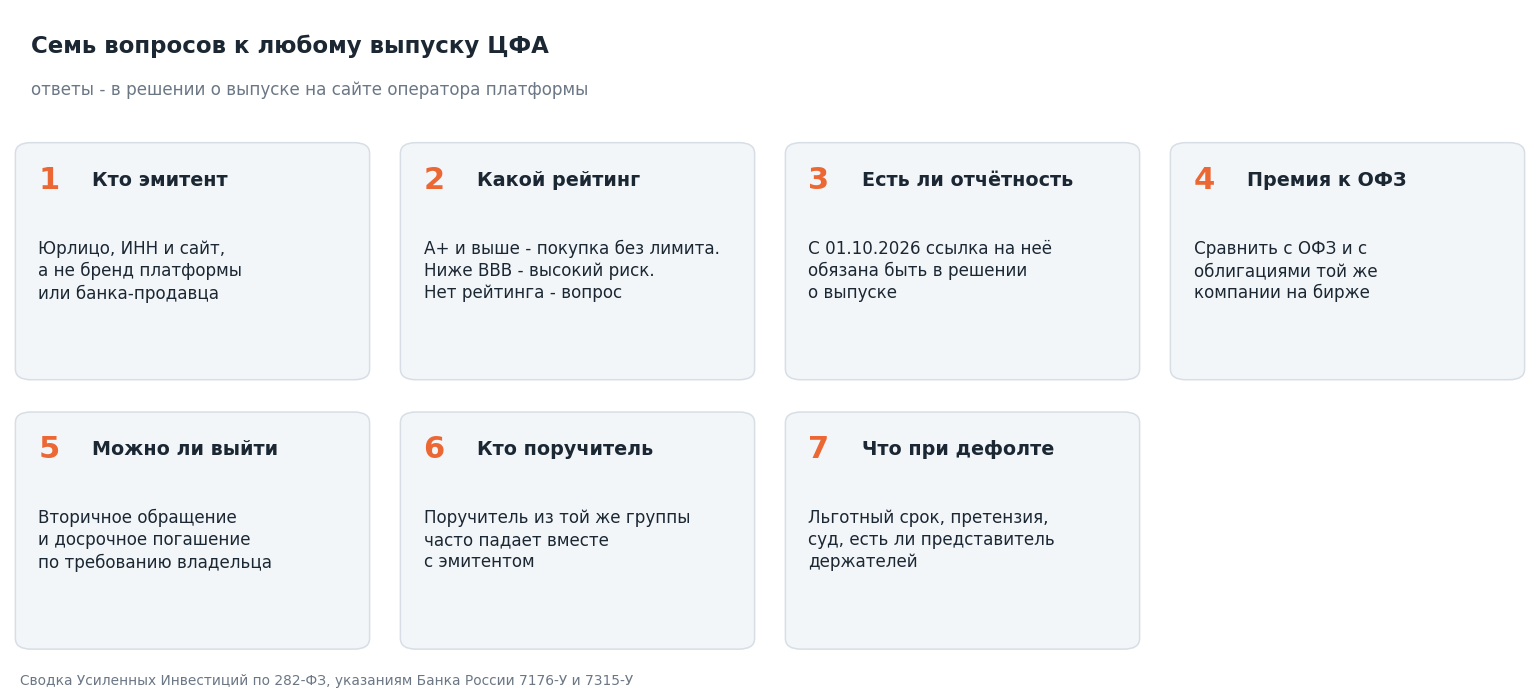
- Кто эмитент. Юридическое лицо, ИНН и сайт, а не бренд платформы или банка-продавца.
- Есть ли рейтинг и какой. Для покупки без лимита нужен A+ и выше, рейтинг ниже BBB означает высокий риск.
- Публикует ли эмитент отчётность. С 1 октября 2026 года ссылка на неё должна быть в решении о выпуске.
- Какова премия к ОФЗ того же срока и сколько дают биржевые облигации той же компании. Если облигации платят больше, выгоднее купить их.
- Можно ли продать ЦФА до погашения и есть ли досрочное погашение по требованию владельца.
- Есть ли обеспечение и кто поручитель. Поручитель из той же группы часто падает вместе с эмитентом.
- Что написано о дефолте. Льготный срок, порядок претензии, суд, наличие представителя держателей.
Итог: ЦФА – рабочий инструмент для крупных эмитентов и рискованный для мелких
Рынок ЦФА вырос за счёт банков и крупных компаний, и для них это удобный способ занять быстро и коротко. Розничному инвестору при этом чаще предлагают выпуски небольших эмитентов с высокой ставкой, где дефолты случаются у каждого тридцатого в год, а защита после дефолта слабая. Новые правила раскрытия помогут отсеять слабых эмитентов, но только тем, кто будет читать решение о выпуске.
Среди компаний с рейтингом от A- ставки ЦФА сейчас 14-20% годовых. Перед покупкой их стоит сравнить с биржевыми облигациями тех же компаний, которые нередко платят больше. Среди ЦФА без рейтинга есть крепкие эмитенты, но найти их можно только по отчётности, ставка их не выдаёт. ЦФА Ozon выделяются в обратную сторону: для свободных денег на год это разумная альтернатива вкладу, если инвестор понимает разницу между требованием к холдингу и застрахованным вкладом.
Источники
- Банк России, обзор финансовых инструментов, в пересказе Интерфакса, 13.03.2026.
- Данные Банка России за I квартал 2026 года и Cbonds по дефолтам, Коммерсантъ.
- Хроника дефолтов и банкротств эмитентов ЦФА, Закон.ру, 07.10.2026.
- Статистика дефолтов 2025-2026 годов, Forbes.
- Условия реструктуризаций, Право.ру.
- Дефолты III квартала и пример Калиты, Альфа-Инвестор.
- Законопроект № 617-9 о НДФЛ с 2027 года, карточка в Госдуме, текст и пояснительная записка; разбор шкалы, Клерк.
- Закон № 282-ФЗ, статья 28, текст закона. Указание № 7315-У, Гарант. Доступ неквалифицированных инвесторов, Forbes.
- Число операторов, А. Гузнов, Ведомости, 01.09.2026.
- Рейтинги ООО "ОЗОН Капитал": НКР, Эксперт РА.
- Условия ЦФА Ozon: страница Ozon Банка, решение о выпуске № 219.
- База решений о выпуске ЦФА, ЦФА.РФ, выпуски с 01.08 по 19.10.2026, и сами решения на сайтах операторов.
- Отчётность эмитентов ЦФА без рейтинга – ГИР БО, РСБУ за 2024-2025 годы; решения о выпуске на Атомайзе, А-Токене, ЦФА ХАБ и Токеоне; дефолт Ньюфэшн – Cbonds.
- Стоимость выпуска: калькулятор Мосбиржи, тарифы НРД, Иволга Капитал, Токеон; спред ЦФА к облигациям – Сбер, SberCIB.
- Кривая ОФЗ, котировки облигаций Озон 1P-02 и других эмитентов – Московская биржа, 19.10.2026. Ставка по вкладу Ozon Банка – Сравни.ру, 07.10.2026.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Материал подготовлен Усиленными Инвестициями и не является индивидуальной инвестиционной рекомендацией.