Проект бюджета-2027: дефицит 5,5 трлн, ОФЗ на 7,7 трлн и доллар по 87 в прогнозе правительства
Усиленные Инвестиции24 сентября правительство одобрило проект федерального бюджета на 2027-2029 годы. В Госдуму его внесут 1 октября вместе с макропрогнозом и пояснительной запиской. По словам Михаила Мишустина, в 2027 году доходы 43,3 трлн руб., расходы 48,8 трлн руб., дефицит около 5,5 трлн руб., или 2,2% ВВП (Интерфакс). К 2029 году доходы должны вырасти до 48,4 трлн руб.
Налоговую часть пакета и снижение цены отсечения до $50 мы уже разобрали отдельно: что меняется для компаний, для частных инвесторов и для бюджетного правила и рубля. Здесь речь о самом бюджете, его расходах, долге и прогнозе.
Бюджет 2027 года сверстан с дефицитом в 1,7 раза больше, чем записано в действующем законе, и закрывать его будут в основном долгом на внутреннем рынке.
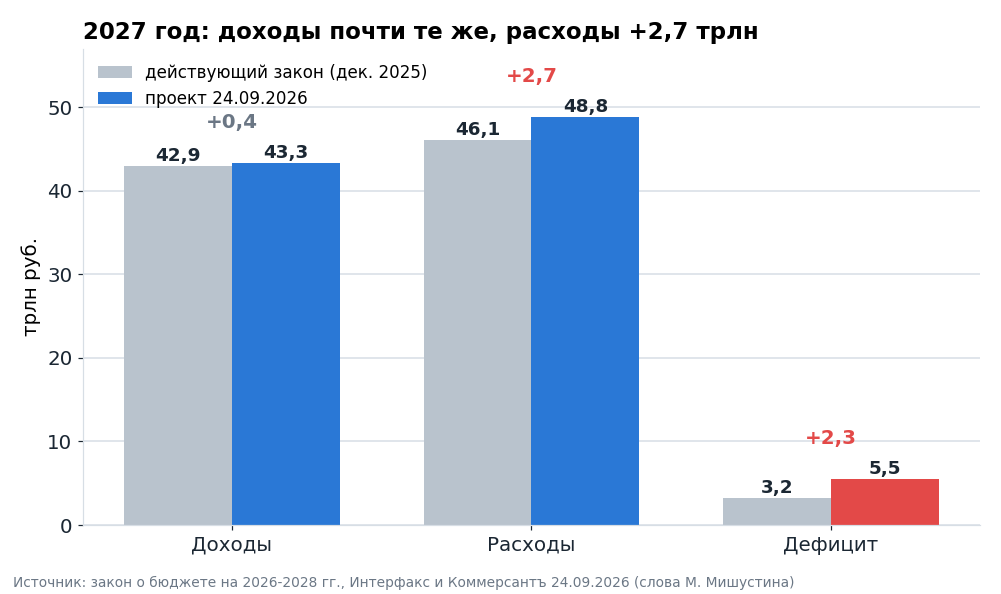
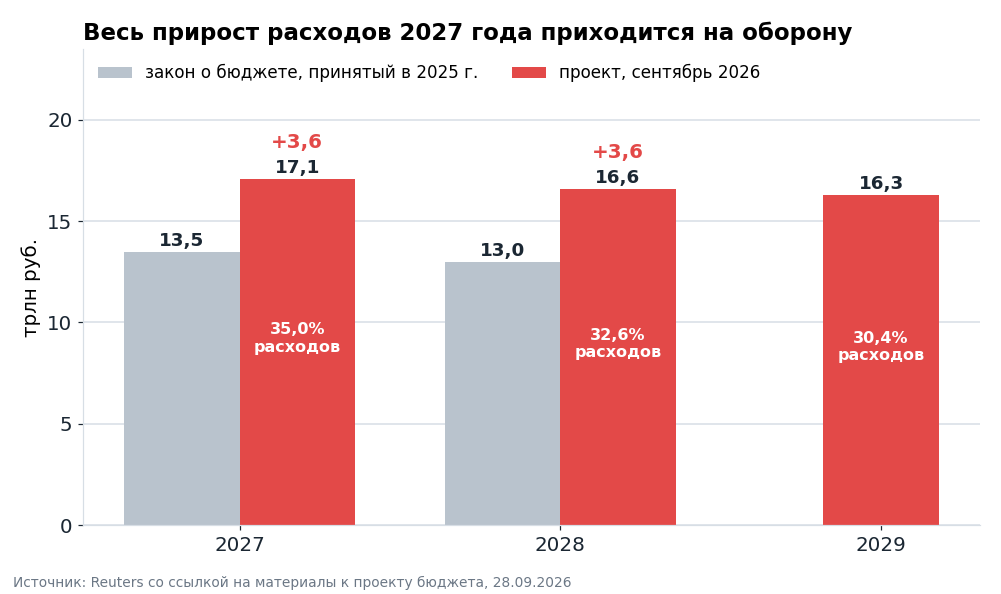
- Доходы на 2027 год почти не изменились против закона, а расходы выросли на 2,7 трлн руб., и весь этот рост пришёлся на оборону. Расходы на оборону – 17,1 трлн руб. вместо 13,5 трлн, остальные статьи против закона урезаны.
- Три года подряд фактический дефицит оказывался в 1,8-4,7 раза больше плана. В 2026 году вместо 3,8 трлн руб. Минфин ждёт около 3% ВВП, это примерно 7 трлн.
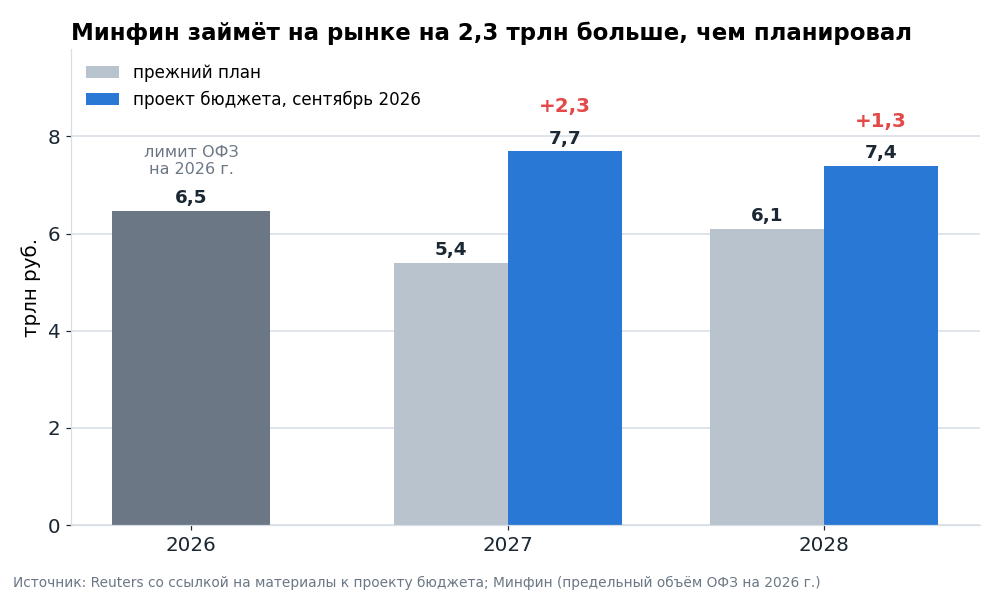
- Внутренние заимствования в 2027 году вырастут до 7,7 трлн руб., на 2,3 трлн больше прежнего плана. Предложение ОФЗ будет давить на длинные бумаги даже при снижении ключевой ставки.
- В прогнозе правительства доллар стоит 87,4 руб. в 2027 году, а Urals – $53. При этом нефть сейчас стоит около $110, и если цены удержатся, покупки валюты в ФНБ будут в разы больше заложенных.
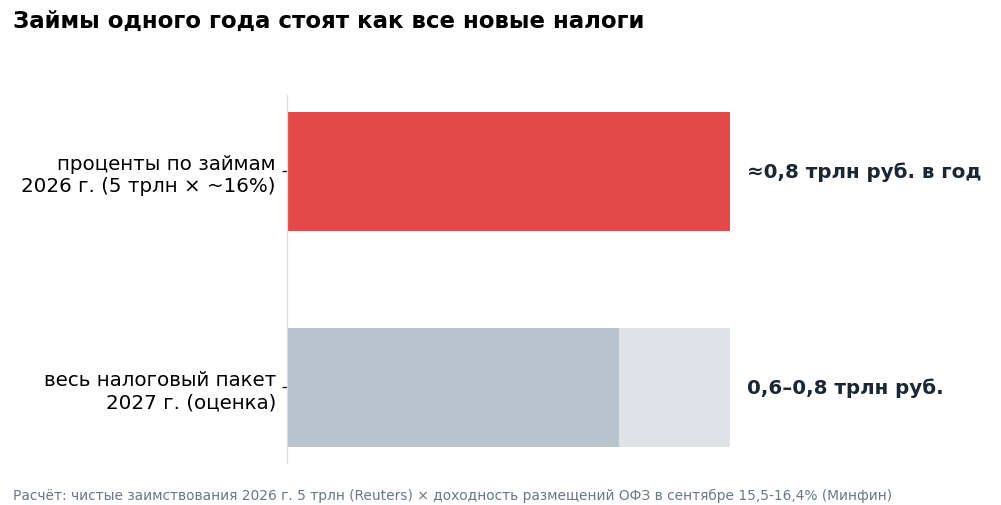
- Проценты только по займам 2026 года, около 0,8 трлн руб. в год, сопоставимы со всем новым налоговым пакетом. Долг дорожает быстрее, чем растут налоги, и это повышает риск новых налоговых мер. Для ОФЗ и акций это умеренный минус.
- Номинально расходы 2027 года остаются на уровне 2026-го, а в реальном выражении сокращаются. Бюджет перестаёт разгонять экономику, отсюда и рост ВВП всего на 1,4%.
Практически это значит следующее. Короткие ОФЗ уже заложили снижение ставки и платят меньше вкладов и флоатеров. Длинные ОФЗ дают около 17% и подходят тем, кто готов держать их до погашения, но на быстрый рост их цены рассчитывать не стоит. Доллар по 84,4 руб. уже почти дошёл до среднего прогноза правительства на 2027 год, и валютную часть сбережений разумнее держать в облигациях с купоном, чем в наличных. В акциях бюджет-2027 на стороне экспортёров и против компаний, которые зависят от госзаказа и спроса населения. Подробности в разделе о практических выводах.
Расходы 2027 года выросли на 2,7 трлн руб. против закона, и весь рост пришёлся на оборону
Действующий закон о бюджете, принятый в конце 2025 года, уже содержал параметры на 2027 год: доходы 42,9 трлн руб., расходы 46,1 трлн, дефицит 3,2 трлн (1,2% ВВП). Новый проект сохраняет доходы почти на том же уровне, но добавляет к расходам 2,7 трлн руб. Дефицит в результате вырос на 2,3 трлн.
Доходы стоят на месте, хотя в них уже заложен налоговый пакет. По нашей оценке, он даёт 0,6-0,8 трлн руб. в 2027 году. Без новых налогов доходы оказались бы ниже закона: сказываются более дешёвая нефть и экономика, которая растёт медленнее, чем ждали год назад.
Откуда взялись дополнительные расходы, показывают материалы к бюджету, которые 28 сентября получил Reuters. На оборону в 2027 году заложено 17,1 трлн руб. вместо 13,5 трлн в действующем законе, в 2028 году 16,6 трлн вместо 13 трлн, в 2029 году 16,3 трлн (Reuters). Это 35% всех расходов 2027 года. Прибавка по обороне, 3,6 трлн руб., больше общего роста расходов на 2,7 трлн. Значит, все остальные статьи вместе против закона сокращены примерно на 0,9 трлн руб.
Часть доходов в проекте держится на мерах, результат которых пока неизвестен. Силуанов назвал около 500 млрд руб. в год от обеления экономики. Доходы от управления и продажи конфискованных активов, напротив, почти исчезают: 384,9 млрд руб. в 2026 году и 9,5 млрд в 2027-м.
Приоритеты правительство называет прежние: социальные обязательства, оборона и безопасность, технологическое лидерство. Разбивки расходов по разделам пока нет, она появится в пояснительной записке 1 октября. Уже объявлены около 2 трлн руб. за три года на нацпроекты технологического лидерства, 4,4 трлн на дороги и индексация пенсий на 6,8% с февраля и ещё на 3,3% с апреля 2027 года (Минфин). Одновременно правительство обещает сократить и перераспределить более 2 трлн руб. расходов в год (Коммерсантъ).
Три года подряд дефицит выходил в 1,8-4,7 раза больше плана
Дефицит в 2,2% ВВП на 2027 год выглядит умеренным, но на него полезно смотреть через историю исполнения. В законе на 2024 год был дефицит 1,6 трлн руб., по факту вышло 3,5 трлн. На 2025 год планировали 1,2 трлн, получили 5,6 трлн. На 2026 год закон закладывал 3,8 трлн руб. (1,6% ВВП). 21 сентября Антон Силуанов признал, что дефицит будет больше, но уложится в 3% ВВП (Интерфакс). Это около 6,9 трлн руб., а по материалам к бюджету, которые приводит Reuters, оценка ещё выше, 7,3 трлн. За восемь месяцев 2026 года дефицит уже 5,8 трлн руб.
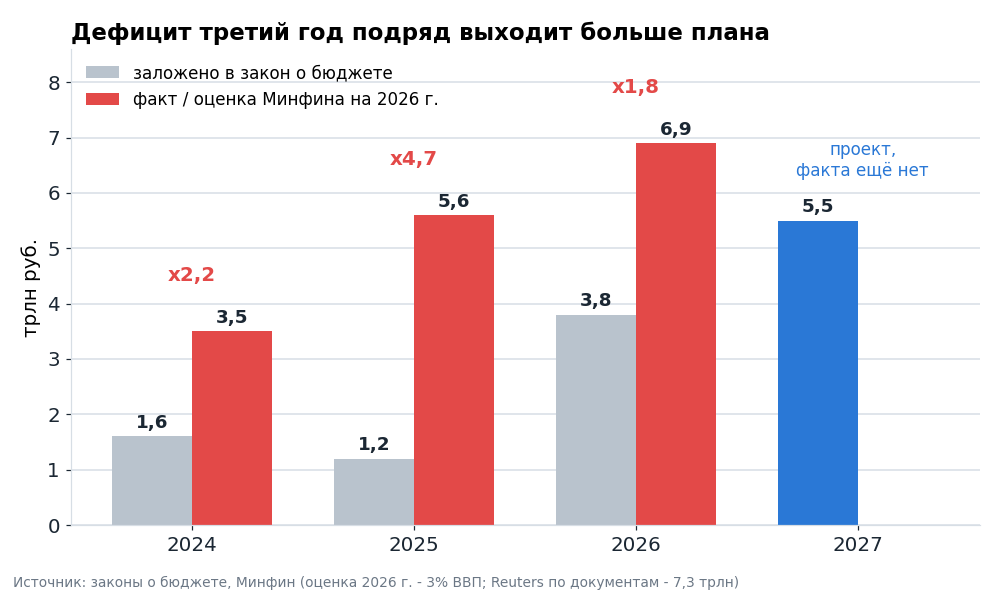
Перерасход каждый раз объясняется одинаково. В течение года появляются расходы, которых не было в законе, а нефтегазовые доходы выходят ниже прогноза. В 2026 году нефтегазовые доходы, по данным Reuters, снижены в оценке с 8,9 до 7,6 трлн руб. Оснований считать 2027 год исключением пока нет. Для инвестора разумнее исходить из того, что фактический дефицит выйдет выше 5,5 трлн руб.
Разрыв закроют ОФЗ: 7,7 трлн руб. на внутреннем рынке в 2027 году
По данным Reuters, Минфин повысил план внутренних заимствований на 2027 год на 2,3 трлн руб., до 7,7 трлн, а на 2028 год на 1,3 трлн, до 7,4 трлн. Чистые заимствования 2026 года увеличены на 1 трлн руб., до 5 трлн. Для сравнения, предельный объём размещения ОФЗ на весь 2026 год был утверждён на уровне 6,47 трлн руб. (Минфин). Госдолг вырастет с 19,9% ВВП в 2026 году до 21,7% в 2027-м.
Рынок уже требует за такой объём премию. На аукционах сентября Минфин размещал ОФЗ с постоянным купоном под 15,5-16,4% годовых, при том что ключевая ставка 11 сентября сохранена на 14%. Доходность новых выпусков на 1,5-2,4 п.п. выше ставки, и в эту премию рынок закладывает большое предложение бумаг. Силуанов при этом говорит, что дефицит в 2% ВВП не мешает ЦБ смягчать политику.
Снижение ключевой ставки будет доходить до длинных ОФЗ медленнее, чем до коротких бумаг и вкладов. В 2027 году Минфину нужно продавать в среднем около 640 млрд руб. госбумаг в месяц. Чтобы рынок их брал, доходность длинных ОФЗ должна оставаться заметно выше ставки. Что из этого следует для выбора бумаг, разобрано ниже.
Новый долг обходится бюджету почти так же дорого, как приносят все новые налоги. Чистые заимствования 2026 года, по данным Reuters, 5 трлн руб. При доходности размещений около 16% только этот долг будет стоить бюджету порядка 0,8 трлн руб. процентов каждый год. Весь налоговый пакет 2027 года, по нашей оценке, даёт 0,6-0,8 трлн. Займы 2027 года добавятся сверху. Получается петля: дефицит закрывают займами под 16%, проценты увеличивают следующий дефицит, и растёт риск, что налоги поднимут снова. Налоговый пакет 2026-2027 годов уже второй за два года.
Для ОФЗ это ограничение сверху: длинные выпуски будут отставать от снижения ставки, а если дефицит опять выйдет выше плана и план займов повысят, давление вырастет. Для акций это умеренный минус по трём каналам. Безрисковая доходность остаётся высокой и не даёт расти оценкам. Госдолг забирает часть денег, которые могли бы пойти в акции и корпоративные облигации. Растёт риск новых налогов для компаний. Противовес – нефть: если Urals удержится около $100, давление на займы и налоги в 2028 году снизится.
Правительство само закладывает доллар по 87,4 руб. в 2027 году и по 96 руб. в 2029-м
В прогнозе Минэкономразвития, на котором построен бюджет, среднегодовой курс в 2026 году оценён в 79,5 руб. за доллар. Дальше рубль постепенно слабеет: 87,4 руб. в 2027 году, 92 руб. в 2028-м и 96 руб. в 2029-м. Прогноз Urals – $53, $52 и $51 за баррель. Инфляция замедляется с 6,8% в 2026 году до 4% в 2027-м.
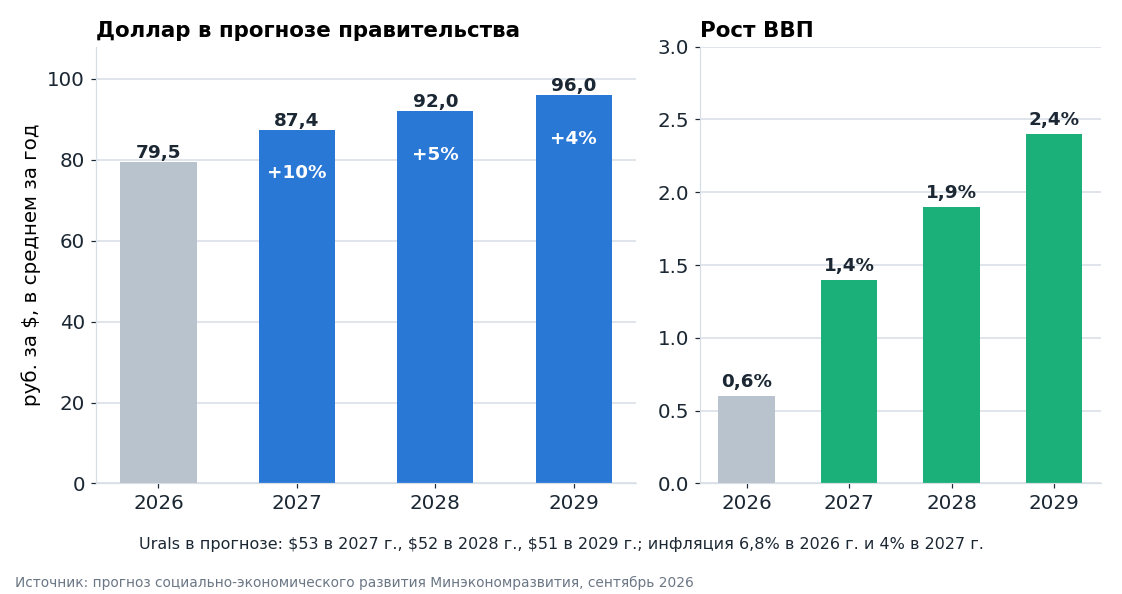
Слабый рубль бюджету выгоден. Ослабление увеличивает рублёвые нефтегазовые доходы и НДС на импорт, поэтому доходы в прогнозе растут быстрее экономики. Кроме того, с базой $50 Минфин покупает валюту в ФНБ при любой нефти дороже этого уровня. Оба фактора работают против рубля.
Нефть сейчас вдвое дороже, чем заложено в прогноз, и это главный источник неопределённости для курса. 28 сентября Urals стоил около $112 за баррель, Brent – $106-108 (Mail.ru Финансы). Каждый доллар цены сверх базы добавляет порядка 7 млрд руб. в месяц покупок валюты. Если нефть удержится выше $100, Минфин в 2027 году будет покупать валюты на сотни миллиардов рублей в месяц, а не на десятки, как следует из прогноза в $53. Это сильный аргумент в пользу слабого рубля. Обратный риск тоже есть: дорогая нефть приносит экспортную выручку, которая рубль поддерживает, и прошлогодний прогноз правительства в 92,2 руб. за доллар на 2026 год не сбылся, в первом полугодии курс был около 76 руб.
Прогноз правительства по курсу не стоит читать как предел ослабления. Простые модели, которые учитывают только объём покупок валюты по бюджетному правилу, дают лишь несколько процентов в год. Мы ждём заметно большего ослабления: к покупкам валюты добавится снижение ключевой ставки, которое делает рублёвые активы менее привлекательными. Ближайший исторический ориентир – 2018 год, когда после снижения базы бюджетного правила доллар за год вырос на 23%.
Расходы 2027 года номинально на уровне 2026-го, в реальном выражении бюджет сокращается
По оценке, которую приводит Reuters, расходы 2026 года с учётом всех поправок составят 48,6 трлн руб., или 20,9% ВВП. Проект на 2027 год даёт 48,8 трлн. При инфляции 4-6% это сокращение расходов в реальном выражении на несколько процентов. В долях ВВП расходы снижаются примерно с 21% до 19,5%.
Это согласуется с целью, которую ставит правительство: к 2029 году выйти на нулевой структурный первичный дефицит. Иначе говоря, расходы без учёта процентов по долгу должны покрываться доходами при нефти по базовой цене. Отклонение от этой цели запланировано на 1,5 трлн руб. в 2027 году и на 0,5 трлн в 2028-м (Коммерсантъ).
Для компаний, которые живут на госзаказе и бюджетных стройках, 2027 год будет тяжелее 2026-го. Экономика в прогнозе растёт на 1,4%, инвестиции в основной капитал почти не растут (+0,2% после падения на 5,4% в 2026 году). У бизнеса остаются две опоры. Снижение ставки удешевляет кредит и выгодно компаниям с большим долгом. Слабый рубль помогает экспортёрам: нефтяникам, металлургам, химикам. У горняков часть этого эффекта заберёт налог на сверхдоходы.
Практические выводы: длинные ОФЗ для удержания до погашения, валюта через облигации, в акциях экспортёры
Короткие ОФЗ уже заложили снижение ставки и платят меньше, чем флоатеры и вклады. На 28 сентября бескупонная доходность ОФЗ на три месяца 12,2%, на год 13,7%, на два года 15% (Мосбиржа). Ключевая ставка 14%, и флоатеры, купон которых привязан к ставке RUONIA, пока платят примерно столько же. Для денег на год-полтора короткие ОФЗ с фиксированным купоном дополнительной доходности не дают. Их выигрыш наступит, только если ЦБ будет снижать ставку быстрее, чем уже ждёт рынок, а налоговый пакет и слабый рубль этому скорее мешают.
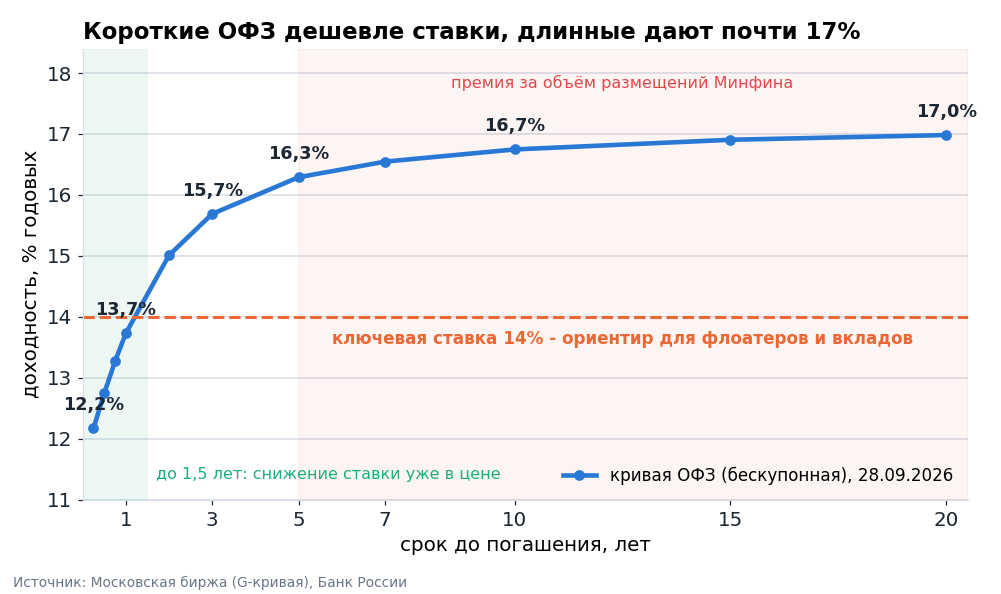
Длинные ОФЗ под 16,3-17% подходят для того, чтобы зафиксировать доходность на годы, но не для ставки на быстрый рост цены. При инфляции 4%, которую закладывают ЦБ и правительство на 2027 год, это около 12% реальной доходности на 5-20 лет вперёд. Кто держит бумагу до погашения, эту доходность получит при любом объёме размещений. Цена же будет расти медленно, пока Минфин продаёт около 640 млрд руб. бумаг в месяц. Если дефицит опять выйдет выше плана, длинные выпуски могут ещё подешеветь, поэтому покупать их разумнее постепенно, в том числе на аукционах Минфина, где при большом предложении он нередко даёт премию к рынку.
С 2027 года купоны облагаются по шкале НДФЛ до 22%, поэтому облигации выгоднее держать на ИИС третьего типа. Купоны и доход от продажи на ИИС-3 освобождаются от налога при соблюдении срока. Дивиденды ИИС от нового налога не спасает. Расчёты по шкале – в разборе налогов для частных инвесторов.
Доллар по 84,4 руб. уже почти дошёл до прогноза правительства на 2027 год. Официальный курс на 29 сентября – 84,41 руб. Средние 87,4 руб. в 2027 году означают ослабление всего на 3,6% от текущего уровня, 92 руб. в 2028-м – на 9%, 96 руб. в 2029-м – на 14%. Бюджету слабый рубль выгоден, покупки валюты по базе $50 работают против рубля, и прогноз скорее занижает ослабление. Валютную часть сбережений разумнее держать не в наличных, а в облигациях в долларах и юанях: они платят купон в валюте поверх изменения курса. Доходности, дюрацию и кредитное качество валютных выпусков Мосбиржи мы считаем на странице валютных облигаций.
В акциях бюджет-2027 на стороне экспортёров и против компаний, которые живут за счёт госзаказа и спроса населения. Нефтяников налоговый пакет напрямую не затрагивает, а слабый рубль увеличивает их рублёвую выручку. У металлургов и производителей удобрений выигрыш от курса частично заберёт налог на сверхдоходы. По материалам к бюджету, которые приводит Reuters, он должен приносить около 200 млрд руб. в год в 2027-2029 годах. Размер налога по компаниям посчитан в разборе налогов для компаний. Под давлением оказываются подрядчики госзаказа и бюджетных строек, у которых расходы государства в реальном выражении сокращаются, и потребительский сектор. Его покупателям 2027 год приносит рост налогов на сбережения, более дорогие зарубежные покупки и медленный рост экономики. Компаниям с большим долгом снижение ставки поможет, но медленнее, чем казалось до публикации бюджета.
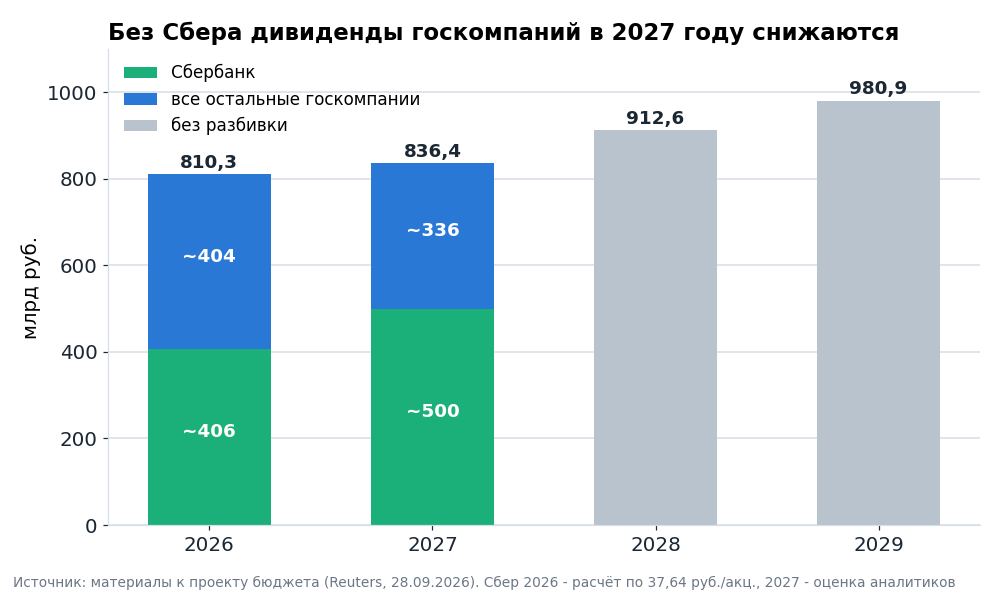
Бюджет не ждёт дивидендов Газпрома и в 2027 году. По материалам к проекту, которые приводит Reuters, дивиденды госкомпаний дадут бюджету 836,4 млрд руб. в 2027 году против 810,3 млрд в 2026-м, затем 912,6 и 980,9 млрд. Больше половины этой суммы – Сбербанк. Государству принадлежит 50% его обыкновенных акций плюс одна, и дивиденд за 2025 год в 37,64 руб. на акцию принёс бюджету около 406 млрд руб. За 2026 год аналитики ждут около 500 млрд. Тогда на все остальные госкомпании в 2027 году приходится около 336 млрд руб. против примерно 404 млрд в этом году.
Места для Газпрома в такой сумме нет. Напрямую Росимуществу принадлежит 38,4% его акций, и даже скромный дивиденд в 20 руб. на акцию дал бы бюджету около 180 млрд руб., больше половины всего, что заложено на компании кроме Сбера. Газпром не платил дивиденды за 2023 и 2024 годы, и бюджет, судя по цифрам, не рассчитывает на них и за 2026-й. Оговорка одна. Минфин традиционно закладывает дивиденды осторожно, и цифра в бюджете отражает только его ожидания, решение о выплате принимает сама компания. Для дивидендного портфеля опорой среди госкомпаний остаётся Сбер.
1 октября пояснительная записка покажет, где именно режут 2 трлн руб. расходов
Вместе с внесением в Госдуму Минфин опубликует полные таблицы, и мы дополним статью. Смотреть в них стоит на следующее.
- расходы по разделам (оборона, безопасность, социальная политика, экономика) и где сосредоточена экономия;
- расходы на обслуживание госдолга при ставках 15-16% по новым ОФЗ;
- нефтегазовые и ненефтегазовые доходы по годам и вклад налогового пакета;
- программу заимствований: доли ОФЗ с постоянным купоном, флоатеров и линкеров, возможные юаневые выпуски;
- ликвидную часть ФНБ на конец 2027-2029 годов с учётом покупок валюты по базе $50.
Проект ещё пройдёт через Госдуму нового созыва. Параметры бюджета и налоговые поправки могут поменяться ко второму чтению.
Еженедельная аналитика – в телеграм-канале Усиленные Инвестиции.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в Усиленные Инвестиции, и мы оперативно исправим.
Материал подготовлен Усиленными Инвестициями по данным правительства, Минфина, Минэкономразвития, ЦБ, Мосбиржи, Интерфакса, Коммерсанта и Reuters. Не является индивидуальной инвестиционной рекомендацией.