Антерра: дефолт по купонам на 38,7 млн из-за ареста счетов при активах 6,2 млрд – облигации по 13-15% номинала торгуются как претензия к отелю, а не как долг
Усиленные ИнвестицииАнтерра – оператор велнес-отеля Green Flow на Роза Хутор и девелопер новых объектов той же сети. Два выпуска облигаций на 600 млн руб. (БО-02 250 млн под 20%, БО-03 350 млн под 30%), рейтинг B-|ru| НРА (12.12.2025). 18 августа компания не выплатила купоны на 38,7 млн, а 2 сентября техдефолт стал дефолтом: счета арестованы приставами с 31 июля по иску подрядчика, договорённости к 31 августа не достигнуты, у держателей возникло право требовать досрочного погашения по номиналу. Бумаги стоят 13-15% номинала. Вердикт: это уже не кредитный анализ, а анализ возврата – бизнес операционно прибыльный, в первом полугодии 2026 капитал вырос с 0,87 до 2,2 млрд, активы до 6,2 млрд, но кэш 4 млн, а долг 1,9 млрд. Всё определяет один судебный спор и готовность собственника платить, и рынок оценивает шансы держателей в десятую часть номинала.
Карточка эмитента на портале с финансами по периодам, нашим кредитным анализом и всеми выпусками: Антерра. Ниже – расчёты Усиленных Инвестиций по МСФО и РСБУ эмитента, графику платежей MOEX и раскрытиям; там, где цифра – оценка авторов, это помечено.
Что за бизнес: прибыльный отель с маржой 20-40%, который начал строить второй на заёмные деньги
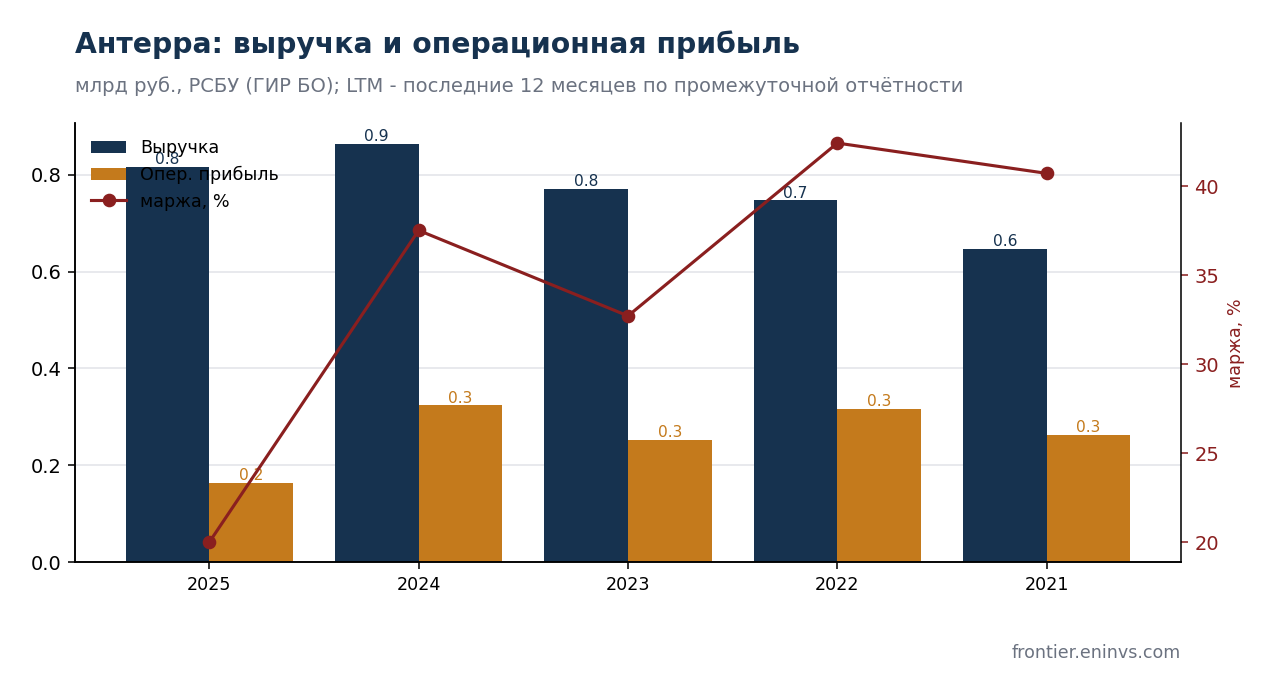
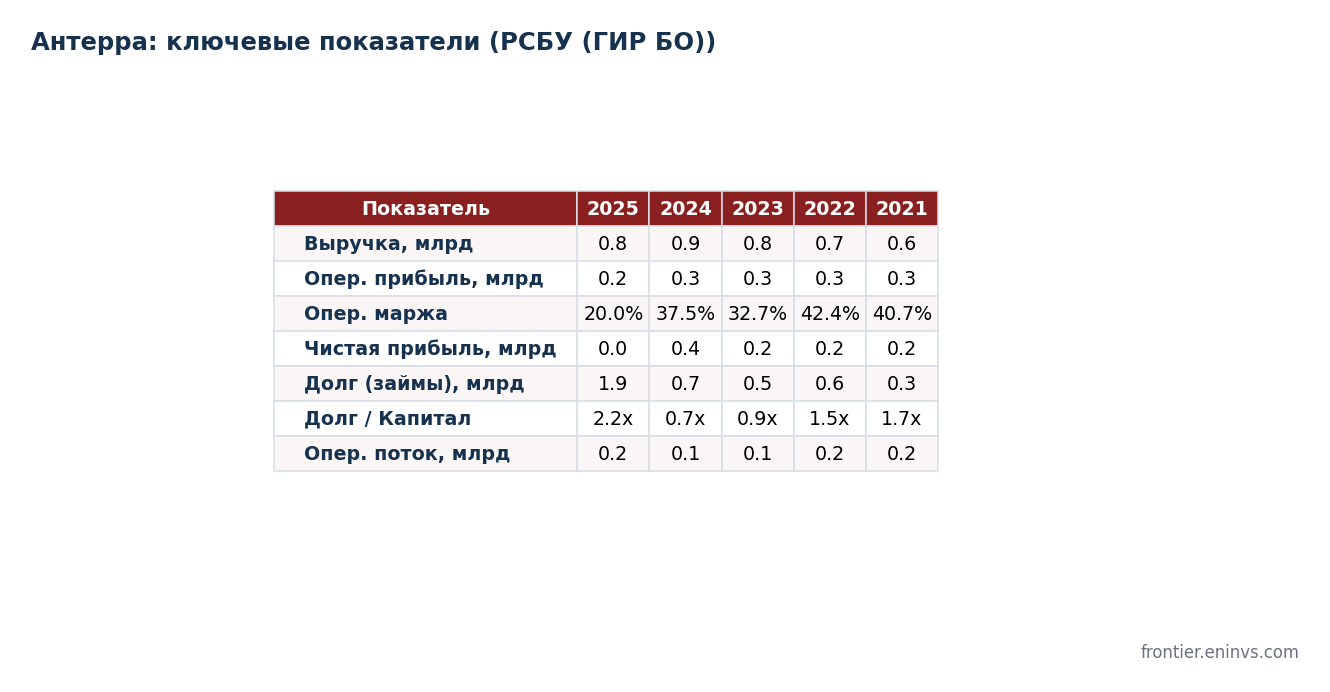
Факт (РСБУ). Выручка стабильно 0,75-0,86 млрд в год: 2024 – 0,86 млрд, 2025 – 0,82 млрд (минус 5%), первое полугодие 2026 – 0,40 млрд (минус 12%). Операционная прибыль в 2021-2024 – 0,25-0,32 млрд при марже 33-42%, в 2025 упала до 0,16 млрд (20%), за полугодие 2026 – 0,10 млрд. Чистая прибыль 2024 – 0,37 млрд, 2025 – около нуля. Операционный поток положительный все годы: 0,12-0,19 млрд.
Факт. Займы выросли с 0,7 млрд на конец 2024 до 1,9 млрд на конец 2025, активы – с 4,4 до 6,2 млрд на 30.06.2026, при этом капитал за второй квартал 2026 вырос с 0,87 до 2,2 млрд – по балансу это похоже на вклад собственника или переоценку, детали в промежуточной РСБУ не раскрыты. Денег на счетах 4-6 млн.
Дефолт: 12,5 млн по БО-02 и 26,2 млн по БО-03 не выплачены с 18 августа, счета под арестом с 31 июля
Факт. Девятый купон БО-02 и седьмой купон БО-03 должны были быть выплачены не позднее 18.08.2026. Причина по сообщению эмитента – отсутствие денежных средств из-за ареста расчётных счетов в рамках спора с подрядчиком; компания ожидала снятия ареста в течение 10 дней и суд в октябре. 2 сентября Московская биржа зафиксировала дефолт: договорённости с истцом не достигнуты, переговоры продолжаются, компания обещает антикризисную стратегию и презентацию гендиректора Александра Тертычного. Тем же днём эмитент раскрыл, что по обоим выпускам у владельцев возникло право требовать досрочного погашения по 100% номинала с НКД (просрочка купона более 10 рабочих дней). На вечер 4 сентября новых сообщений о снятии ареста или договорённости с истцом нет. В декабре 2025 НРА понизило рейтинг до B-|ru|.
Расчёт авторов. 38,7 млн – это меньше одного месяца выручки отеля и четверть годового операционного потока. Проблема не в способности платить, а в доступе к деньгам: при аресте счетов любые поступления блокируются. Значит, исход зависит от суммы претензии подрядчика (не раскрыта) и от того, снимет ли собственник арест из своих средств. Рост капитала на 1,3 млрд во втором квартале говорит, что деньги у акционера были.
Чем платить: 392 млн за 12 месяцев, включая 250 млн погашения БО-02 в мае 2027, при кэше 6 млн
Факт. Квартальные купоны 39 млн в ноябре 2026, феврале и мае 2027, затем 26 млн в августе и ноябре 2027; погашение БО-02 на 250 млн – 18.05.2027, БО-03 на 350 млн – 16.11.2027. Покрытие годовых платежей по нашему скринингу – 0,41x за счёт операционного потока 157 млн и почти нулевой кассы.
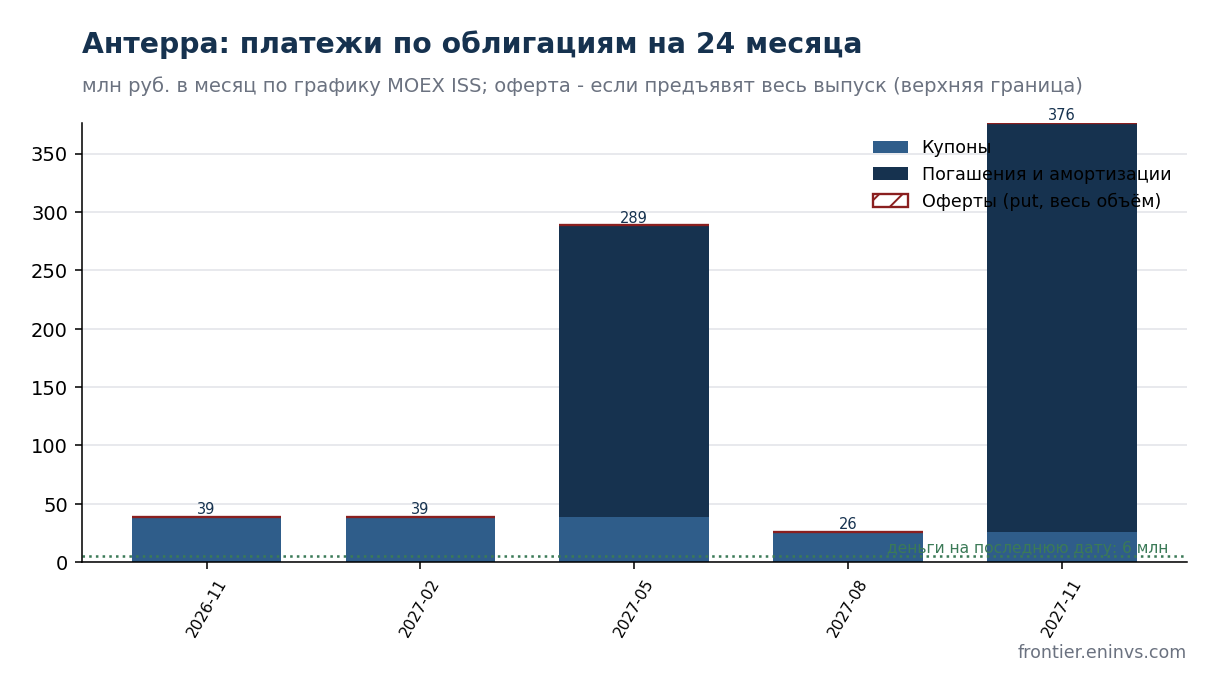
Расчёт авторов. Даже без ареста отель с потоком 0,15-0,2 млрд в год не гасит 600 млн за 2027 год из операционки; это заложено в модели изначально – рефинансирование или продажа объекта. Дефолт по купонам закрывает рыночное рефинансирование, остаётся акционер, банк под залог недвижимости или продажа актива. Активы 6,2 млрд против 1,9 млрд займов дают формальное покрытие 3x – если недвижимость на балансе стоит того, что в ней записано.
Рынок: 11% номинала – оценка держателями возврата после суда, а не доходность
Факт. По закрытию 3 сентября БО-02 стоил 10,7% номинала, БО-03 – 11,2% (эти цены на графике ниже); к 17:30 МСК 4 сентября – 15,3% и 13,0%. Отскок прошёл на фоне выплаты купонов другим проблемным эмитентом, Л-Стартом, а не на новостях самой Антерры. Оба выпуска в дефолте по купону, объёмы небольшие, ликвидность минимальная.
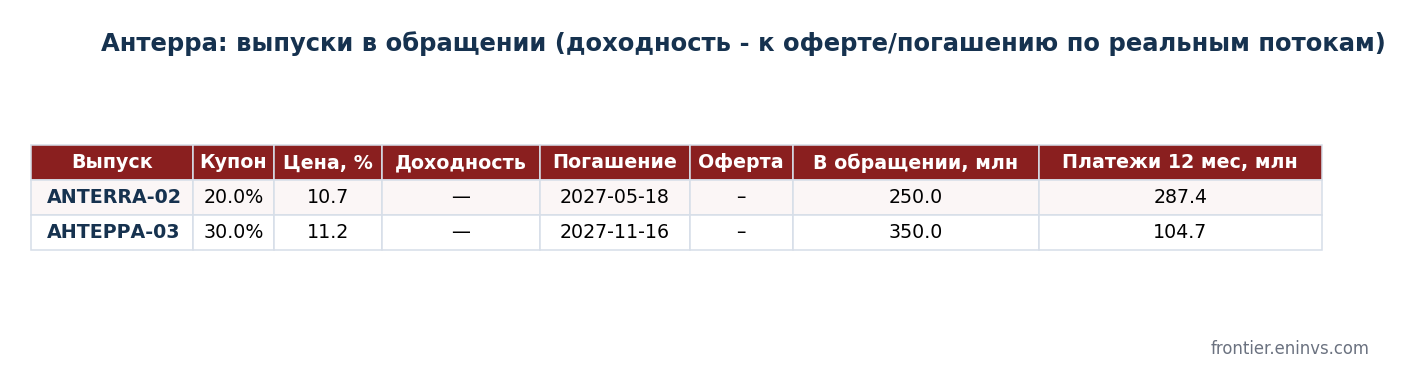
Расчёт авторов. По 13-15% номинала держатель покупает право требования на 1000 руб. плюс просроченный купон за 130-150 руб. Если арест снимут и купоны выплатят, цена вернётся к 50-80%; если дойдёт до банкротства, облигационеры – необеспеченные кредиторы третьей очереди за банками с залогом отеля. Промежуточных сценариев (ОСВО с продлением) для выпусков по 250-350 млн у мелкого эмитента обычно не бывает: либо платят, либо нет. Мы не беремся оценивать вероятность, потому что сумма иска подрядчика и позиция залоговых кредиторов не раскрыты.
Риски и что смотреть
- Иск подрядчика. Сумма и предмет не раскрыты; первое заседание в октябре. Снятие ареста – единственное событие, которое возвращает бумаги к жизни.
- Досрочное погашение. Право требовать погашения по номиналу с 02.09.2026 есть у всех держателей; массовое предъявление при арестованных счетах превращает дефолт по купону в дефолт по телу и ускоряет путь к банкротству.
- Залоги. Займы 1,9 млрд – скорее всего, банковские под залог отеля; облигации без обеспечения.
- Раскрытие. Промежуточная отчётность выходит, но структура нового долга и капитала второго квартала 2026 не объяснена.
- Правило Куликова. Рейтинг B-, выпуски меньше 1 млрд, отчётность только по РСБУ – бумага отсекалась всеми тремя фильтрами задолго до дефолта.
Итог: только для профессионалов дефолтного долга
Антерра – не история о плохом бизнесе: отель зарабатывает, поток положительный, собственник в 2026 году докапитализировал компанию. Это история о том, что у эмитента с кассой 5 млн любая внешняя блокировка счетов превращается в дефолт. Покупка по 13-15% – ставка на снятие ареста и на то, что акционер предпочтёт заплатить 38,7 млн, а не потерять отель в банкротстве. Для обычного портфеля ВДО бумаги не подходят; для тех, кто торгует дефолтным долгом, событие – суд в октябре.
Источники и оговорки
- РСБУ ООО "Антерра" за 2021-2025 и промежуточная за 2025-1П2026 (ГИР БО ФНС, e-disclosure).
- Сообщения эмитента о неисполнении обязательств (18.08.2026, 02.09.2026) и о возникновении права досрочного погашения (02.09.2026), публикации Ведомостей и Смарт-Лаба по ним, флаг дефолта Московской биржи.
- НРА, рейтинговое действие 12.12.2025 (B-|ru|).
- График купонов и погашений – MOEX ISS, котировки – закрытие MOEX на 03.09.2026 на графике и последние сделки на 17:30 МСК 04.09.2026 в тексте.
Поддержите лайком/подпиской и тп если такое полезно! Разборы других эмитентов и еженедельная аналитика – в телеграм-канале Усиленные Инвестиции @eninv, расширенные карточки всех эмитентов – на портале.
Разбор подготовлен Усиленными Инвестициями по публичной отчётности эмитента, раскрытиям на e-disclosure и данным Московской биржи. Пометка "расчёт авторов" означает нашу оценку по методике портала, а не данные компании. Не является индивидуальной инвестиционной рекомендацией.