АПРИ: 40-50% годовых по облигациям – ставка на рост продаж при эскроу на 14% проектного долга
Усиленные ИнвестицииЧелябинский застройщик АПРИ (ПАО, тикер APRI на Мосбирже) стал одним из самых обсуждаемых эмитентов облигационного рынка. У компании 14 выпусков на 15,4 млрд руб. по номиналу, купоны от 22 до 25,5% годовых, и все бумаги доступны инвесторам без статуса квалифицированного. При этом за месяц длинные выпуски подешевели с 94 до 78-82% номинала, а доходность к погашению по ним дошла до 41-49% годовых. Это вдвое больше, чем у Глоракса, и в 1,5-2 раза больше, чем у Эталона. Выше доходности среди девелоперов только у Самолёта.
Короткий вердикт. Компания зависит от рефинансирования. Операционный денежный поток отрицателен третий год подряд, проценты по долгу фактически оплачиваются новыми займами и выпусками облигаций, а деньги дольщиков на счетах эскроу закрывают лишь 14% проектных кредитов против примерно двух третей в среднем по стране. Ближайшие двенадцать месяцев компания проходит. По облигациям ей нужно 5,2 млрд руб., а во втором полугодии она вводит объекты и получает доступ к эскроу. Дальше каждый год требует трёх условий одновременно. Банки должны продлевать проектные лимиты, покупатели квартир не должны замедляться, а рынок обязан покупать новые выпуски по ставке от 25%. Доходность в 40-50% годовых и есть цена этого набора условий и нынешней ситуации в сегменте ВДО. По нашему светофору это жёлтая зона (подробнее в конце разбора).
Позиция компании. АПРИ растёт и расширяется. Это видно по объёму текущего строительства и числу новых проектов в операционной отчётности, а также по финансовой: у девелоперов часть капитальных вложений учитывается в операционной деятельности и запасах. За первое полугодие выручка выросла на 29,5%, продажи на 48% в метрах и на 54% в деньгах. По совокупности показателей компания видит рост активов и развитие бизнеса, а не просто рефинансирование.
Обновление 22 сентября. Разбор обновлён по торгам 21 сентября, презентации с Дня инвестора (19-20 сентября) и комментариям компании, которые мы получили 22 сентября. Комментарии компании приведены в тексте с пометкой "Комментарий компании" или "Позиция компании". Существенных фактов, рейтинговых действий и итогов оферты за это время не было, купоны выплачиваются в срок.
Карточка эмитента на портале с финансами по периодам, кредитными метриками и всеми выпусками находится здесь. Ниже собраны расчёты Усиленных Инвестиций по отчётности МСФО и РСБУ, раскрытиям на e-disclosure и графику платежей Московской биржи. Там, где цифра является нашей оценкой, это помечено.
Ближайший тест 29 сентября, когда компания выкупит бумаги, предъявленные на прошлой неделе
Факт. По выпуску БО-002Р-03 объёмом 750 млн руб. 29 сентября 2026 года наступает дата приобретения бумаг по оферте. Оферта означает обязанность эмитента выкупить облигации по номиналу у тех, кто заявил об этом в отведённое окно. Окно уже закрылось, заявки принимались с 9 по 15 сентября. Ставку на следующие купонные периоды компания оставила прежней, 24% годовых.
Почему это важно. Два предыдущих раза держатели почти не предъявляли бумаги. По выпуску БО-002Р-07 20 августа предъявили 12 506 облигаций из 305 тысяч, то есть 4,1% выпуска. По выпуску БО-002Р-10 28 августа предъявили 37 142 из 500 тысяч, 7,4%. Тогда бумаги стоили 95-100% номинала, и держать их было выгоднее, чем сдавать. Сейчас те же выпуски торгуются по 80-88%, и ставка 24% на год вперёд при рыночной доходности около 40% делает предъявление арифметически выгодным. Расчёт авторов. Если предъявят половину выпуска, компании нужно найти 375 млн руб. живыми деньгами за две недели, если весь выпуск, то 750 млн. Результат раскроют в конце сентября, и это первая понятная проверка ликвидности.
Что говорит компания. 16 и 21 сентября IR-директор АПРИ Игорь Файнман написал в своём Telegram-канале АПРИномика, что оферта будет исполнена в полном объёме, независимо от того, сколько бумаг предъявят, деньги на неё есть и выкуп пройдёт без задержек. По его словам, акционеры уверены в кредитном качестве компании, собственных ресурсов АПРИ достаточно для обслуживания обязательств, а акционеры готовы поддержать компанию в случае необходимости. Падение цен он назвал спекулятивным и усиленным тонкой ликвидностью и добавил, что продавца компания не знает. Это публичное обещание, а не существенный факт на e-disclosure, и проверкой для него станет раскрытие итогов выкупа. Сейчас БО-002Р-03 торгуется около 95% номинала. Окно предъявления закрыто, и купленные сейчас бумаги по оферте уже не сдать. Для нового покупателя это выпуск с погашением в сентябре 2027 года, амортизацией по 25% с декабря 2026 года, купоном 24% и доходностью около 38% (расчёт авторов).
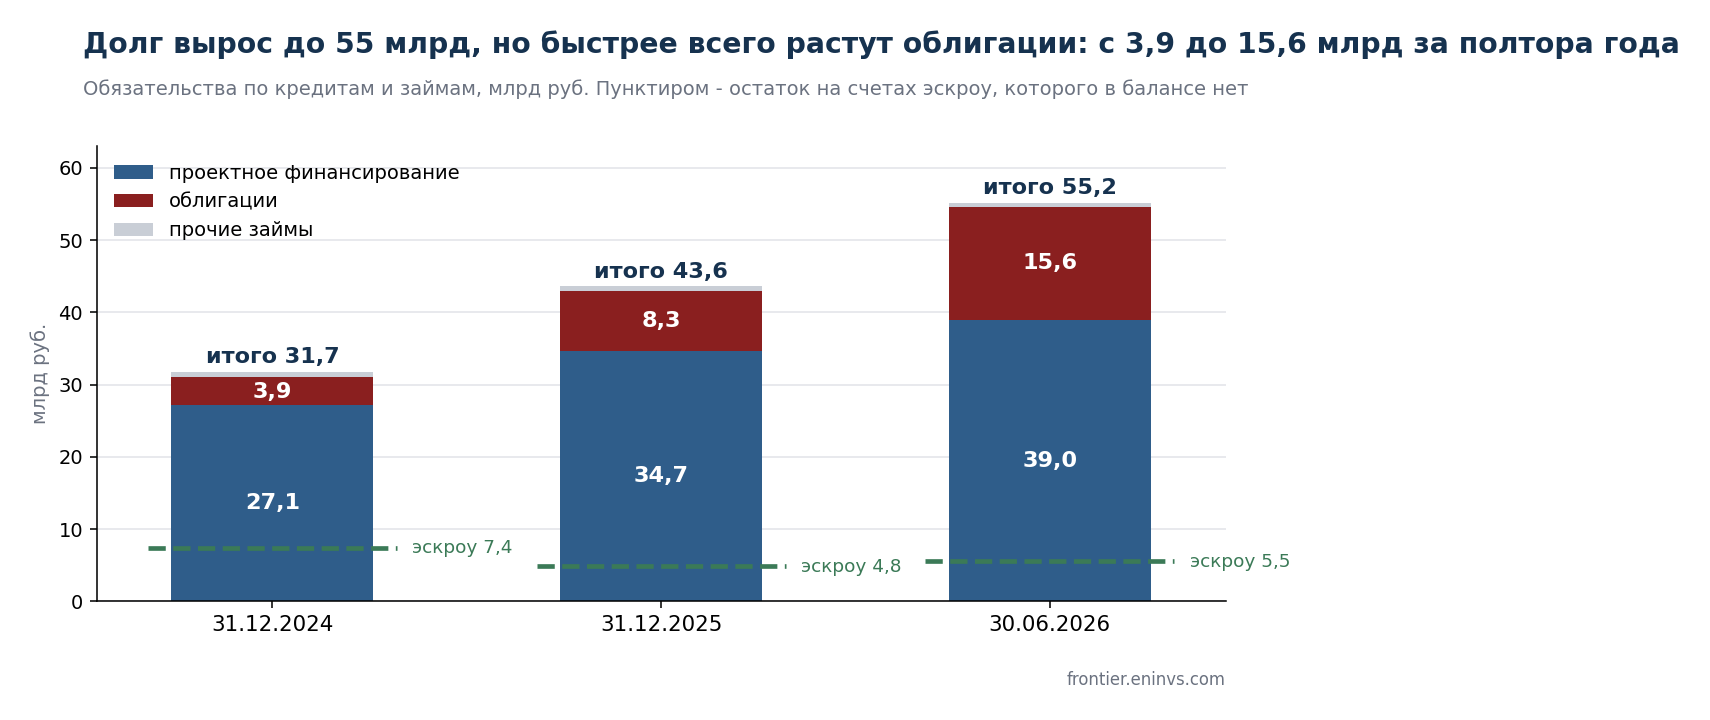
Факт. Денежные средства группы на 30 июня 2026 года составляли 975 млн руб. Отдельно за балансом лежат 5,5 млрд руб. на счетах эскроу, но распоряжаться ими компания не может, пока дом не введён в эксплуатацию и не зарегистрировано право собственности первого дольщика.
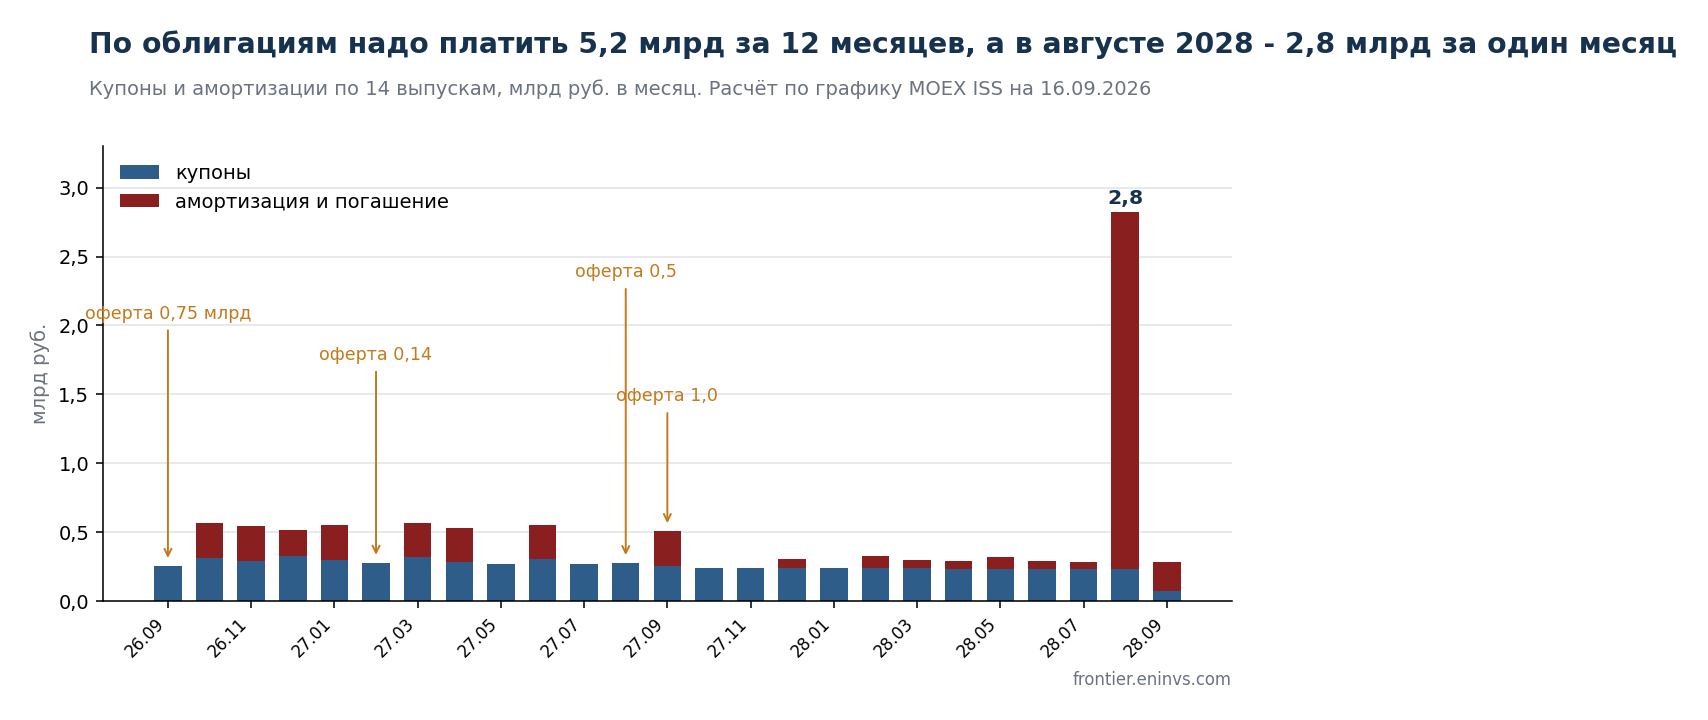
Расчёт авторов. С сентября 2026 по август 2027 года по облигациям нужно выплатить 3,5 млрд руб. купонов и 1,7 млрд руб. амортизации, всего 5,2 млрд. К этому добавляются оферты. В сентябре 2026 года это 750 млн руб., в феврале 2027 года 142 млн, в августе и сентябре 2027 года ещё 1,5 млрд. Отдельно стоит август 2028 года, когда одним платежом гасится выпуск БО-002Р-11 на 2,5 млрд руб.
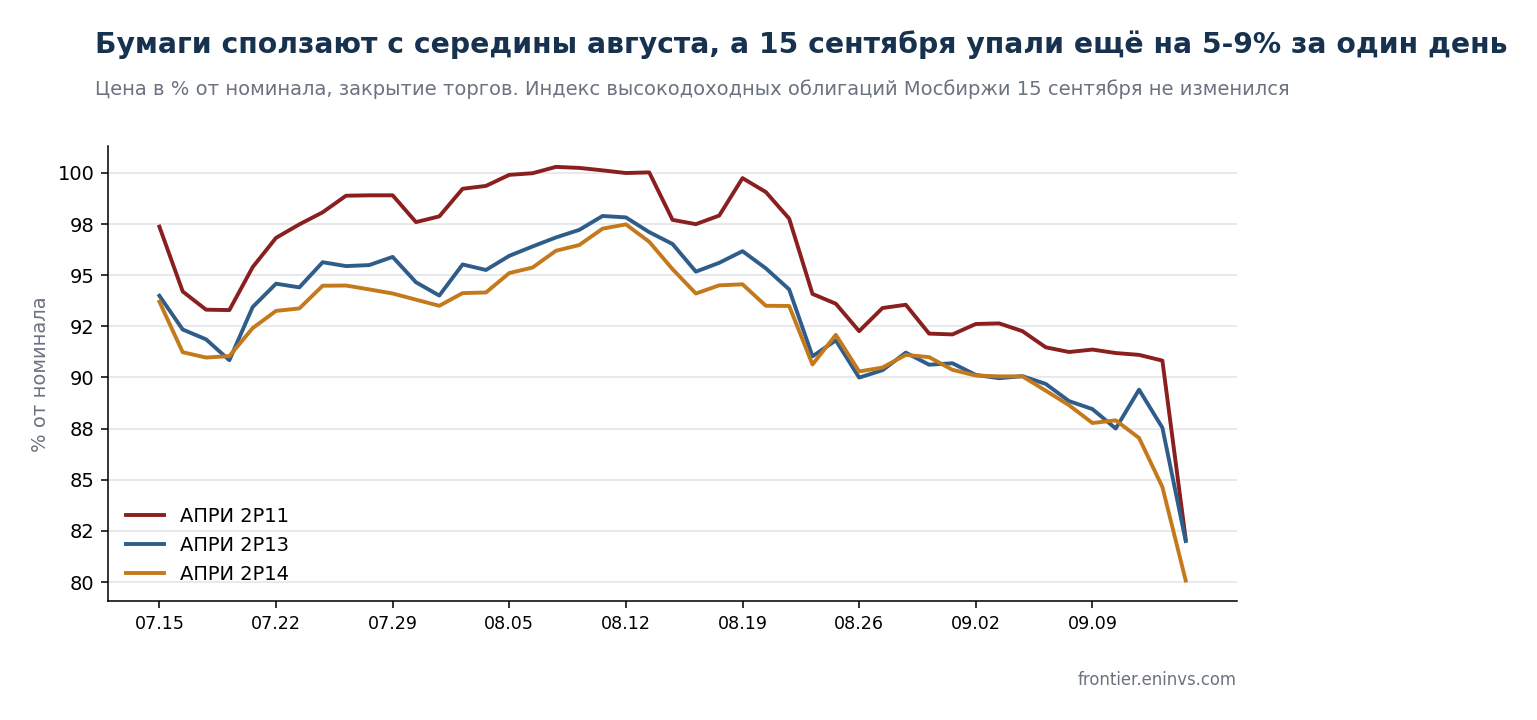
Рынок переоценил бумаги за месяц с 94 до 80% номинала, причём 15 сентября без единой новости
Факт. В середине августа длинные выпуски АПРИ торговались по 93-99% номинала. К 11 сентября цены сползли до 87-91%, а 14 и 15 сентября падение ускорилось. Выпуск БО-002Р-11 за день потерял 8,7 процентного пункта и опустился с 90,8 до 82,1% номинала, БО-002Р-13 потерял 5,5 пункта, БО-002Р-14 ещё 4,6 пункта. Обороты выросли втрое, по БО-002Р-14 за день прошло 104 млн руб. против обычных 25-30 млн.
Что известно о причинах. Раскрытий от компании в эти дни не было, если не считать рутинных сообщений о выплате купонов. Рейтинговых действий тоже не было, последнее датировано 3 августа, когда НКР подтвердило BBB-.ru. Индекс высокодоходных облигаций Московской биржи 15 сентября почти не изменился, так что падение было не рыночным, а именно в бумагах АПРИ. Единственное событие того дня – последний день приёма заявок на оферту БО-002Р-03. Внятного объяснения в публичных источниках нет, поэтому мы фиксируем факт и не строим догадок о конкретном продавце. Компания объясняет падение спекуляцией и тонким стаканом (подробнее в разделе об оферте выше).
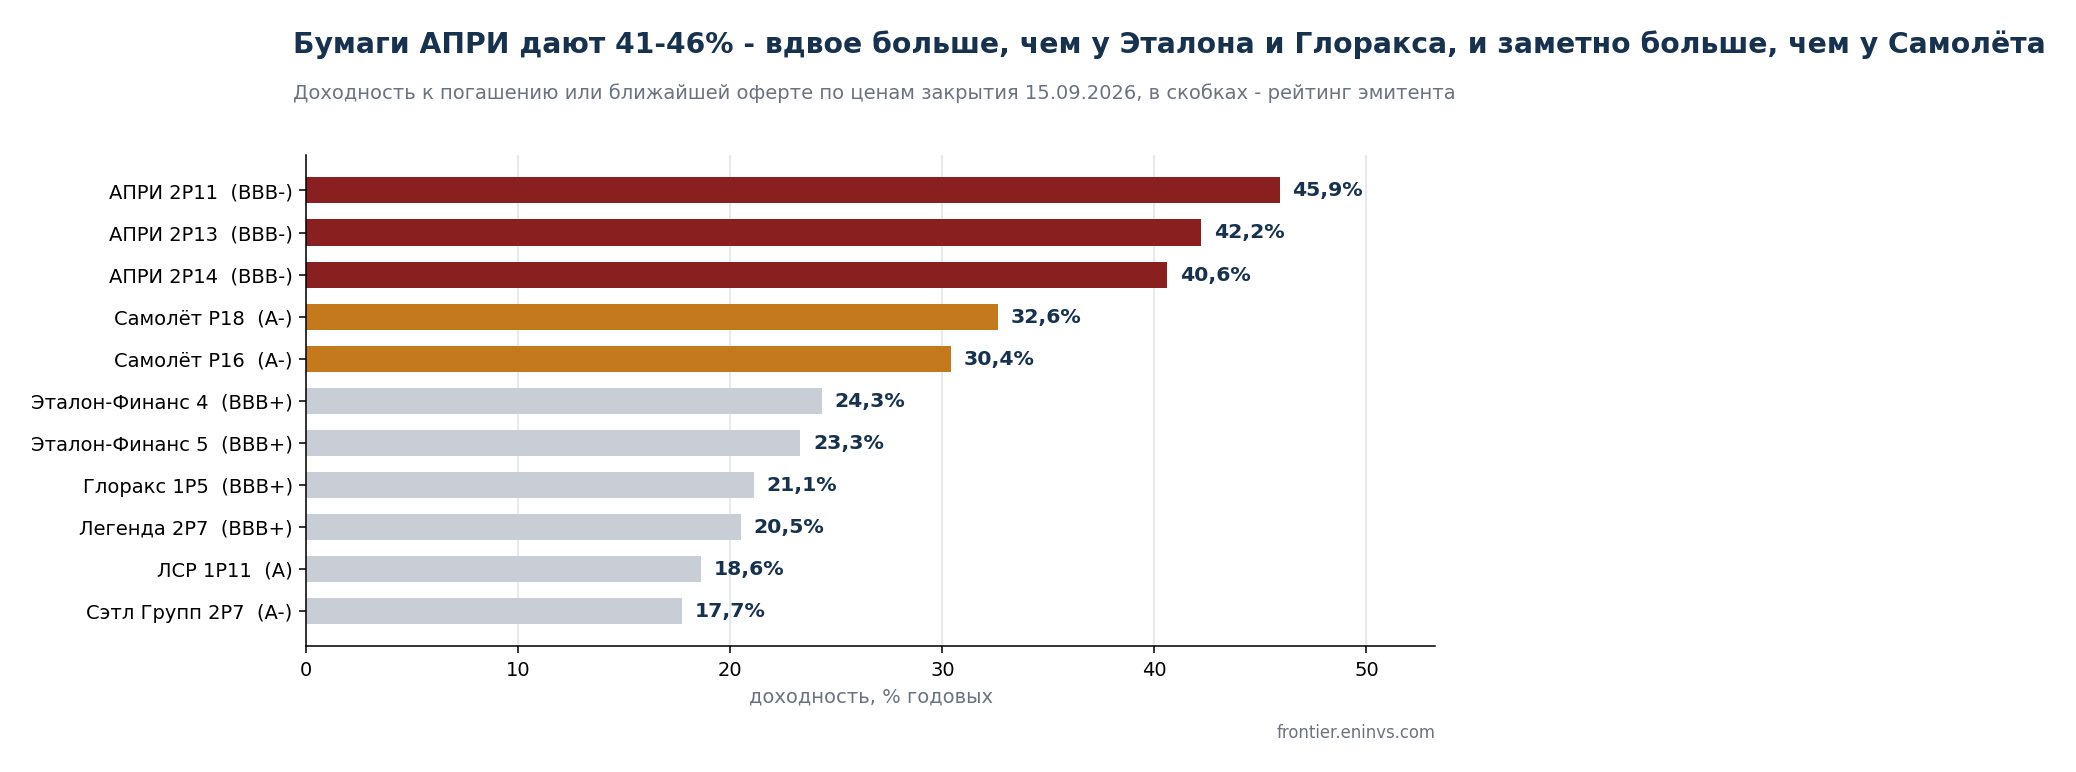
Факт. По ценам закрытия 15 сентября доходность к погашению у выпуска БО-002Р-11 составляла 45,9%, у БО-002Р-08 44,7%, у БО-002Р-12 42,6%, у БО-002Р-13 42,9%, у БО-002Р-14 40,7%, у БО-002Р-07 40,4%. Короткий БО-002Р-01 с погашением 3 ноября 2026 года стоит около номинала и даёт 29%.
Что было дальше. 18 сентября между 10 и 12 часами по Москве прошёл второй провал: БО-002Р-11 в моменте торговался по 67,6% номинала, БО-002Р-14 по 71,7%, к закрытию бумаги вернулись к 77-80%. Индекс высокодоходных облигаций Мосбиржи за 17-18 сентября потерял 1,8%, так что второй провал пришёлся на общую распродажу сегмента. 21 сентября БО-002Р-11 стоил 81,8% номинала (доходность 46,4%), БО-002Р-08 79,1% (48,9%), БО-002Р-13 78,8% (45,6%), БО-002Р-14 79,1% (41,4%), цены сверены по Мосбирже и Smart-Lab.
Премия к ОФЗ того же срока по длинным выпускам на 15 сентября составляла 2400-3100 базисных пунктов, к 21 сентября у самого доходного выпуска 3300-3400.
Две арифметики одной отчётности, где у компании долг 4,2 EBITDA, а при строгом счёте 6,4
Факт. В релизе к отчётности за первое полугодие компания сообщила, что EBITDA за последние 12 месяцев достигла 11,54 млрд руб. и выросла на 68% год к году, рентабельность составила 41,6%, а чистый долг к EBITDA опустился до 4,2. Цифры верные, но стоит понимать, как они получены. Компания прибавляет к прибыли все финансовые расходы и 3,12 млрд руб. процентов, которые по правилам учёта осели в себестоимости построенных домов. И вычитает из долга 5,5 млрд руб. на счетах эскроу, которых в балансе нет.
Комментарий компании. Проценты, капитализированные в запасы и списанные через себестоимость, прибавляются к EBITDA обратно, так делают многие публичные девелоперы, раскрывающие скорректированную EBITDA.
Расчёт авторов. Обе операции по отдельности защитимы, но тогда и обратную сторону надо считать так же. Раз EBITDA включает капитализированные проценты, для сравнения нужна вся процентная нагрузка. К 6,41 млрд руб. финансовых расходов из отчёта о прибыли надо прибавить те же 3,12 млрд процентов в себестоимости, итого 9,53 млрд. Покрытие получается 1,2 вместо 1,8. Если брать только проценты, начисленные за 12 месяцев по примечанию 20 (8,91 млрд руб.), покрытие равно 1,3. Если же считать EBITDA без процентов в себестоимости, она равна 8,42 млрд руб., чистый долг без вычета недоступных эскроу составляет 54,2 млрд, а отношение долга к EBITDA вырастает до 6,4.
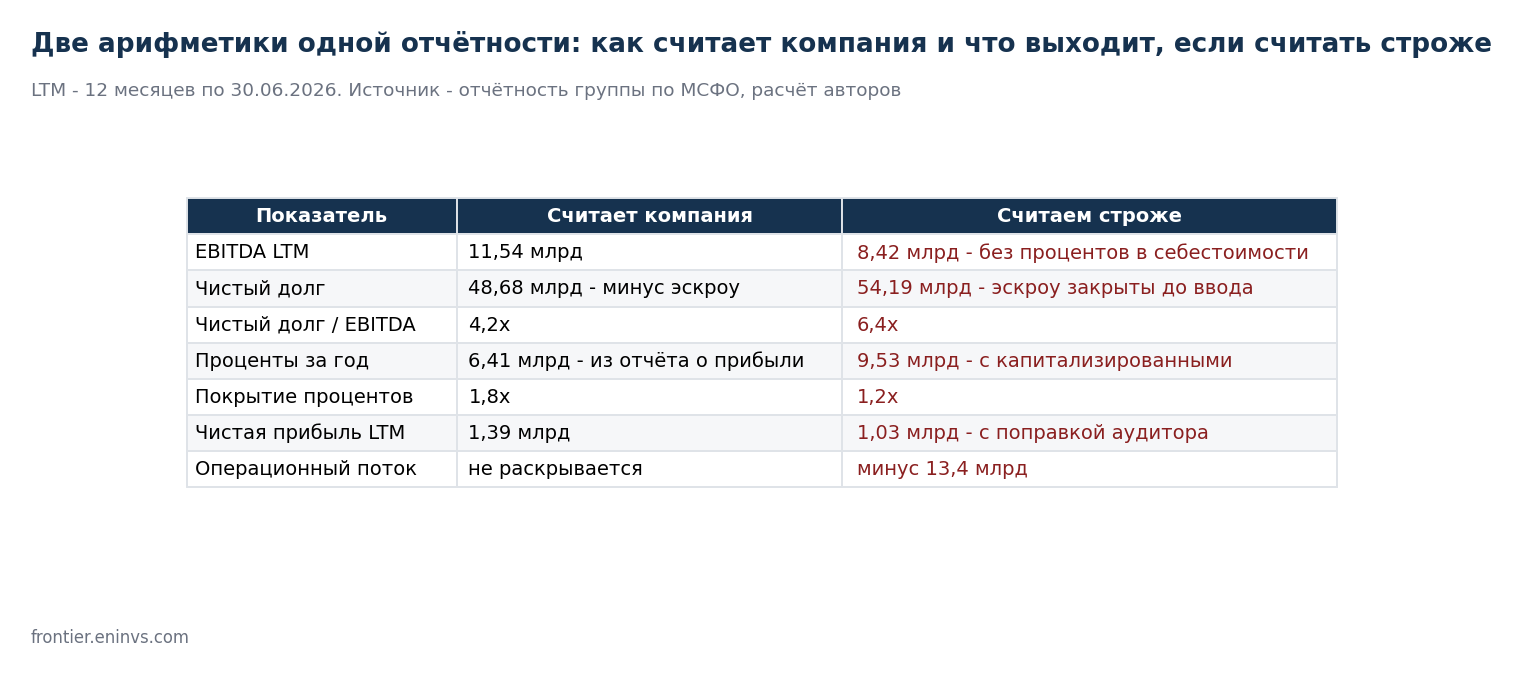
Что это значит для держателя облигаций. Разница между 4,2 и 6,4 возникает не из спора о методике ради спора. При долге 55 млрд руб. компания платит деньгами около 8,6 млрд руб. процентов в год, если считать по темпу первого полугодия. EBITDA компании до вычета всех процентов (11,5 млрд руб.) покрывает их примерно в 1,3 раза, запас небольшой. Но EBITDA пока не превращается в деньги: операционный поток отрицателен даже до уплаты процентов (минус 3,3 млрд руб. за полугодие), поэтому проценты фактически платятся новыми займами.
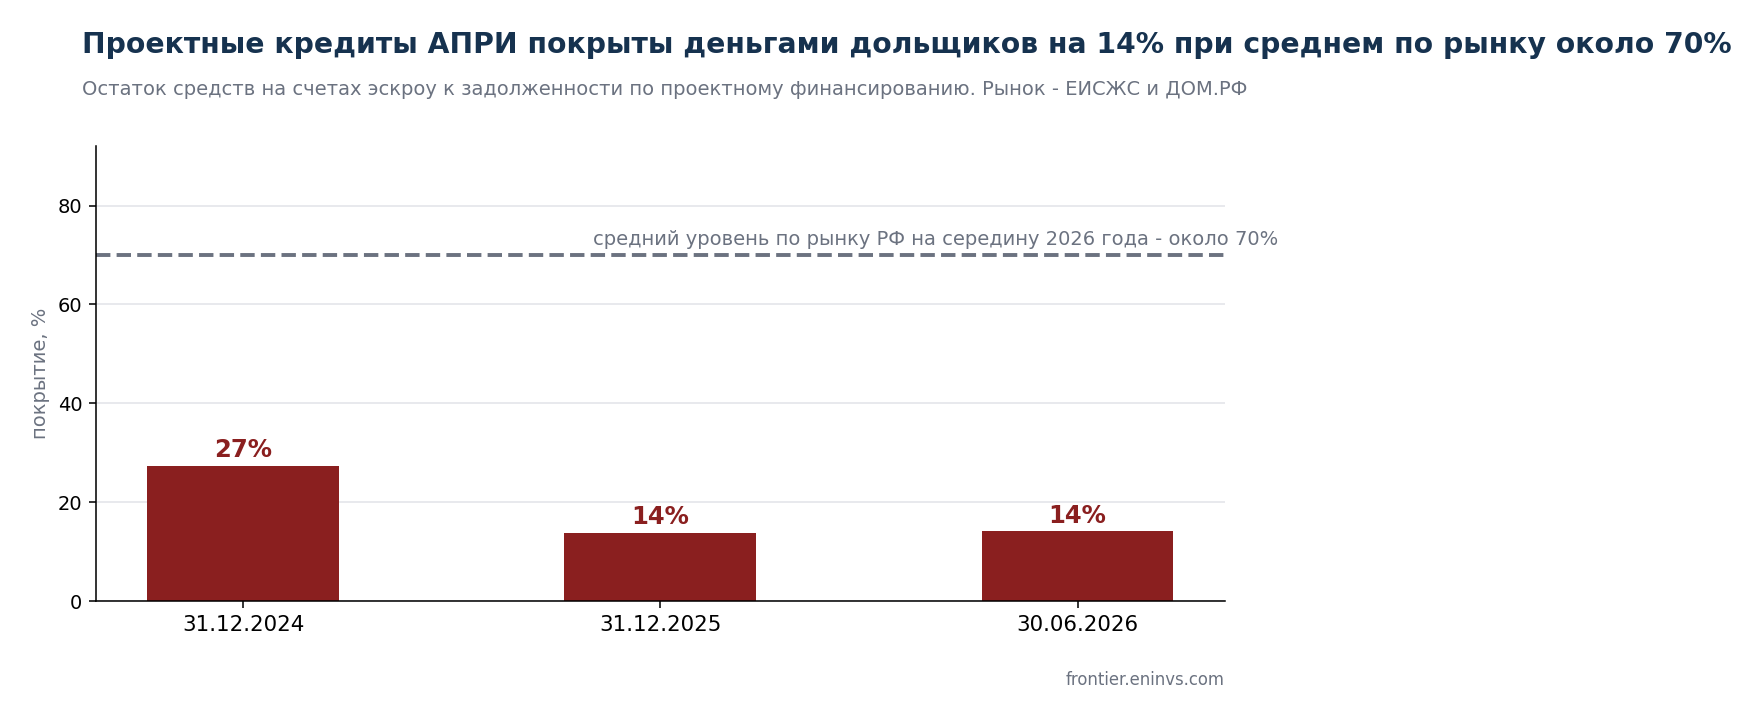
Деньги дольщиков закрывают 14% проектных кредитов при 66% по рынку: цена ставки на продажи готового жилья
Как это устроено. Деньги покупателей по договорам долевого участия лежат на эскроу в банке до ввода дома, и чем их больше, тем ниже ставка по проектному кредиту. При пустых счетах она приближается к рыночной.
Факт. У АПРИ на 30 июня 2026 года проектных кредитов было 38,96 млрд руб., а на эскроу лежало 5,51 млрд. Покрытие составляет 14%. На конец 2024 года оно равнялось 27%, на конец 2025 года уже 14%. В среднем по российскому рынку, по данным ДОМ.РФ, покрытие в июне 2026 года составляло 66%.
Расчёт авторов. Низкое покрытие видно и в цене денег. За первое полугодие компания начислила 2,85 млрд руб. процентов по кредитам при среднем портфеле проектного финансирования 36,8 млрд, что даёт около 15,5% годовых. Экономия на ставке за счёт эскроу, которую компания показывает в выручке, составила 346 млн руб. за полугодие, это меньше 2 процентных пунктов годовых на портфель. У застройщика с наполненными счетами проектный кредит обходится заметно дешевле, средняя ставка по рынку, по оценке ДОМ.РФ, опустилась ниже 10%.
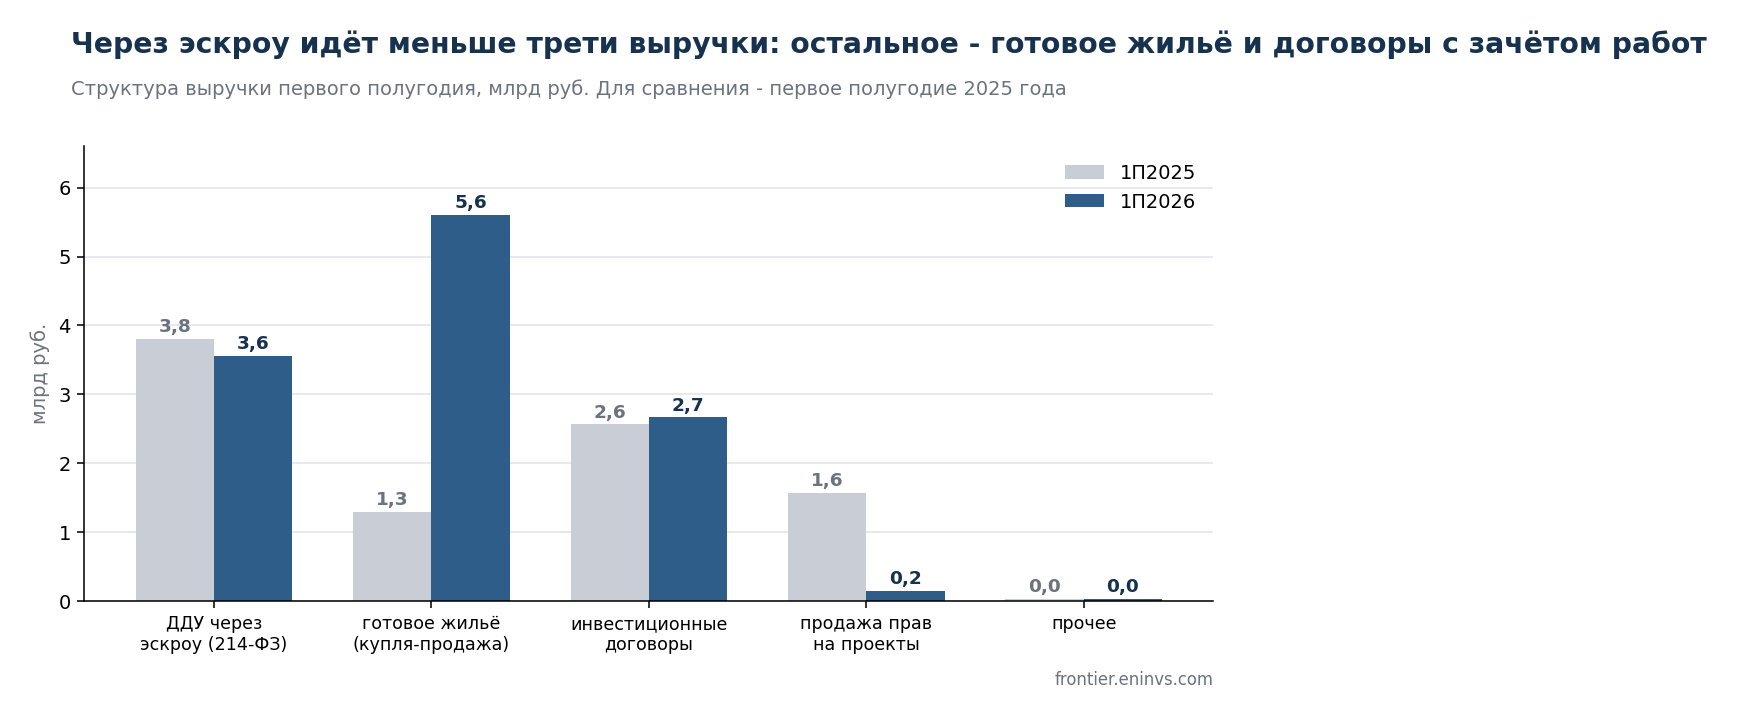
Почему у АПРИ так вышло. Через договоры долевого участия, а значит через эскроу, проходит меньше трети выручки. Ещё 47% дало готовое жильё по договорам купли-продажи, где покупатель платит напрямую. Оставшиеся 22% принесли договоры об инвестиционной деятельности, по которым счета эскроу не используются, а обязательства нередко погашаются зачётом встречных требований по подрядным работам. К этому добавляется много проектов на ранней стадии, среди них курорт Фанпарк под Челябинском, Владивосток, Кавказские Минеральные Воды и Ленинградская область. Там кредит уже выбирается, а продажи ещё не идут.
Комментарий компании. Приоритет продаж домов высокой готовности – осознанная стратегия, она поддерживает маржу и компенсирует процентные расходы. Сейчас АПРИ пересматривает подход и планирует активнее наполнять эскроу-счета.
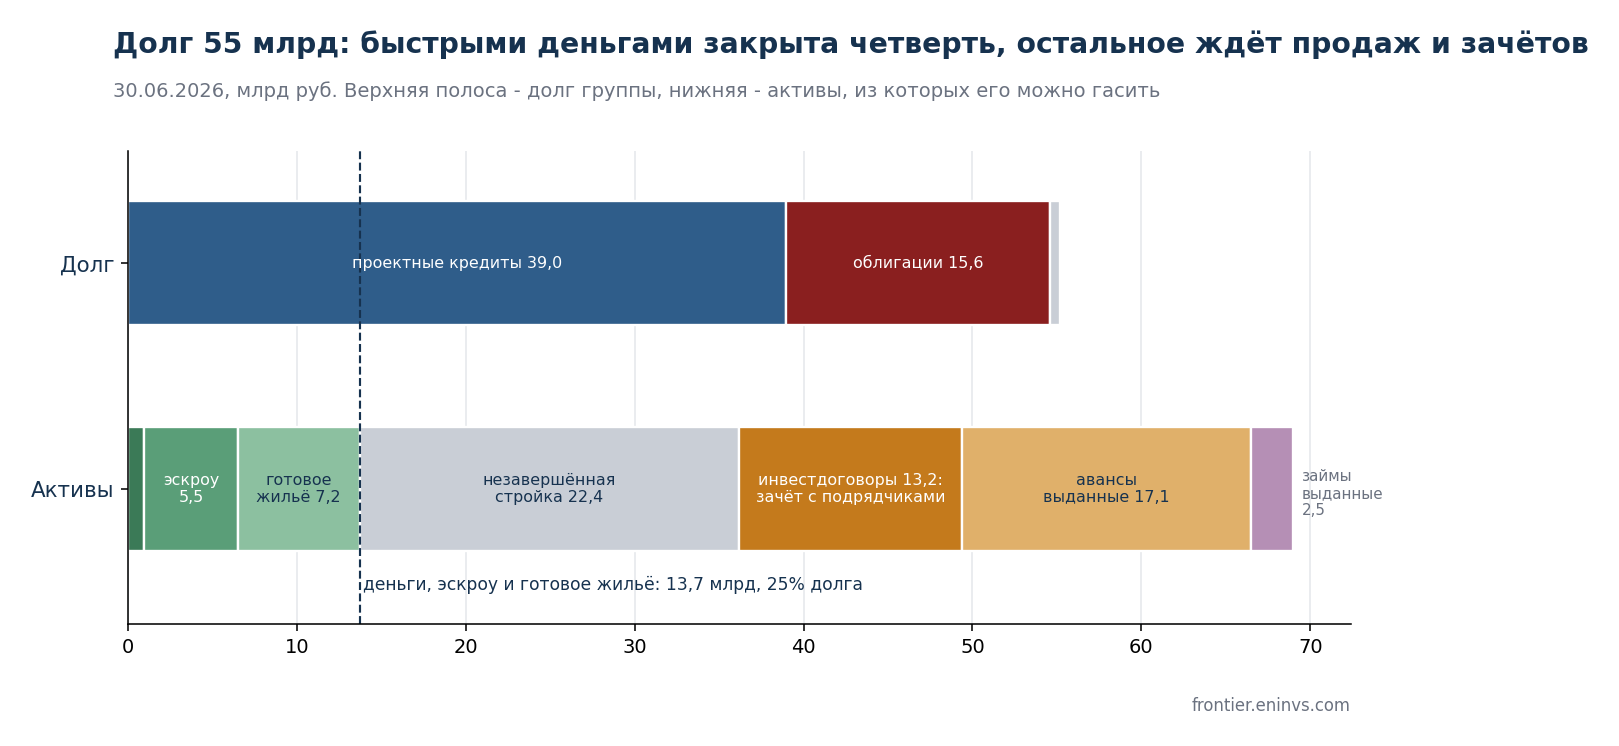
Из чего гасить 55 млрд долга: быстрые деньги покрывают четверть
У типичного застройщика ответ простой. Проектный кредит гасится деньгами дольщиков, которые уже лежат на эскроу, а корпоративный долг невелик. У АПРИ эскроу закрывают 14% проектных кредитов, поэтому стоит разобрать баланс целиком и посмотреть, из чего компания будет гасить 55,2 млрд руб. долга.
Факт. На 30 июня 2026 года у группы в активах (по примечаниям к отчётности МСФО):
- деньги 0,98 млрд руб. и 5,51 млрд на эскроу за балансом;
- готовое жильё на продажу 7,23 млрд по себестоимости;
- затраты по строящимся домам 22,44 млрд;
- активы по инвестиционным договорам 13,22 млрд;
- авансы выданные 17,10 млрд, из них 14,13 млрд подрядчикам и поставщикам на жилищное строительство;
- займы выданные 2,48 млрд, из них 1,56 млрд материнской компании;
- земельные участки под строительство всего 0,59 млрд, ещё 0,19 млрд инвестиционной недвижимости и 0,17 млрд прав аренды.
Расчёт авторов. Быстро в деньги превращаются только касса, эскроу и готовые квартиры, вместе 13,7 млрд руб., или 25% долга. Ещё 22,4 млрд вложены в незавершённую стройку, и вернутся они, только когда квартиры будут проданы и дома сданы. Остальные 30 млрд приходятся на инвестиционные договоры и выданные авансы, то есть в основном на расчёты со строительными компаниями. Отдельного запаса в виде земли тоже нет. Земли на балансе меньше чем на 1 млрд руб., и в презентации ко Дню инвестора компания прямо называет отсутствие долгосрочных вложений в земельный банк своим преимуществом. Площадки она берёт в аренду или по договорам комплексного развития территорий.
Что такое инвестиционные договоры и кто по ним платит. По этим договорам покупатель (в отчётности он называется инвестором) приобретает жильё или коммерческие помещения без эскроу и без защиты 214-ФЗ. Деньги идут напрямую застройщику, но могут и не идти. В примечании 22 к полугодовой отчётности компания раскрыла, кто эти инвесторы. На 30 июня действовало 127 договоров с 57 контрагентами на 9,94 млрд руб., три крупнейших дают 37,5% суммы, десять крупнейших 83,4%. Дальше главное: большинство контрагентов одновременно являются подрядчиками группы, и расчёт предполагается зачётом встречных требований по договорам подряда. Подрядчик строит дом, а оплату за работу получает не деньгами, а квартирами и помещениями в этом доме. Срок зачётов стоит на первое полугодие 2027 года.
Что это значит для кредитора. Выручка по этим договорам (2,67 млрд руб. за полугодие, 43% выручки, которая признаётся по мере строительства, и 22% всей выручки от недвижимости) начисляется по ходу стройки. По отчётности расчёт по ним идёт деньгами либо зачётом, а раз большинство контрагентов подрядчики, в основном это зачёт. Зачёт гасит долг группы перед подрядчиком квадратными метрами, и эти метры уже не получится продать покупателю за деньги. Для компании это способ сэкономить ликвидность. Для держателя облигаций это означает, что 13,2 млрд руб. активов по инвестиционным договорам в основном не станут источником погашения долга. Когда компания 16 сентября сослалась на 16,9 млрд руб. активов по договорам, которые погасятся в течение года, в эту сумму вошла и часть, которая закроется зачётом.
Две детали, которые стоит объяснить компании. Во-первых, активы по инвестиционным договорам (13,22 млрд руб.) больше, чем вся цена действующих договоров (9,94 млрд). Обычно актив по договору не может превышать неоплаченную часть его цены. Часть разницы может объясняться тем, что авансы по этим же договорам показаны отдельно, в пассиве: 7,07 млрд руб. авансов, полученных по инвестиционным договорам. Но из отчётности сверить одно с другим нельзя. Во-вторых, одновременно группа держит 14,1 млрд руб. авансов подрядчикам на жилищное строительство, за полгода они выросли на 3,9 млрд. Получается, что подрядчикам платят деньгами вперёд и параллельно они должны группе за квартиры. Насколько это одни и те же компании и почему встречные расчёты не сворачиваются, в отчётности не раскрыто. Об ошибке в отчётности это не говорит, но требует расшифровки.
Комментарий компании. Активы по договорам – накопленная величина, её нельзя напрямую сравнивать с выручкой или продажами периода. Рост авансов подрядчикам связан с ускорением стройки и более строгой приёмкой работ, а новые проекты требуют крупных предоплат, в том числе за техприсоединение, которые закрываются документами ближе к концу работ.
Что произошло после отчётной даты. В августе два проекта рефинансировали проектные кредиты новыми кредитами под залог готового жилья, в одном случае с получением дополнительных денег. Готовые квартиры в Привилегии, Притяжении и Парковом и раньше были в залоге у банков, теперь под них взяты новые кредиты. Самый быстрый источник денег из списка выше работает на банковский долг. По проекту Привилегия Партнерс-3 подписаны допсоглашения о продлении сроков кредитов, компания называет это плановой реструктуризацией. В июле дочерняя компания в Ессентуках заключила договоры уступки аренды земли с покупкой объектов на 5,0 млрд руб. под сеть отелей-санаториев. Кто и из каких денег платит по этой сделке, в отчётности прямо не сказано.
Отрицательный операционный поток: инвестиционная фаза и зависимость от рефинансирования
Факт. Операционный денежный поток группы составил минус 6,49 млрд руб. в 2024 году, минус 9,01 млрд в 2025 году и минус 8,38 млрд за первое полугодие 2026 года. Даже до уплаты процентов и налогов поток отрицателен, соответственно минус 3,76, минус 3,50 и минус 3,29 млрд руб. Разрыв закрывается займами. За первое полугодие компания привлекла 20,6 млрд руб. кредитов и облигаций и погасила 9,3 млрд.
Оговорка. Для растущего девелопера отрицательный поток на стадии стройки нормален, деньги вернутся при вводе домов. Вопрос в размере процентов. За 12 месяцев деньгами уплачено 6,53 млрд руб., за одно первое полугодие 4,32 млрд, это сопоставимо со строгой EBITDA за год.
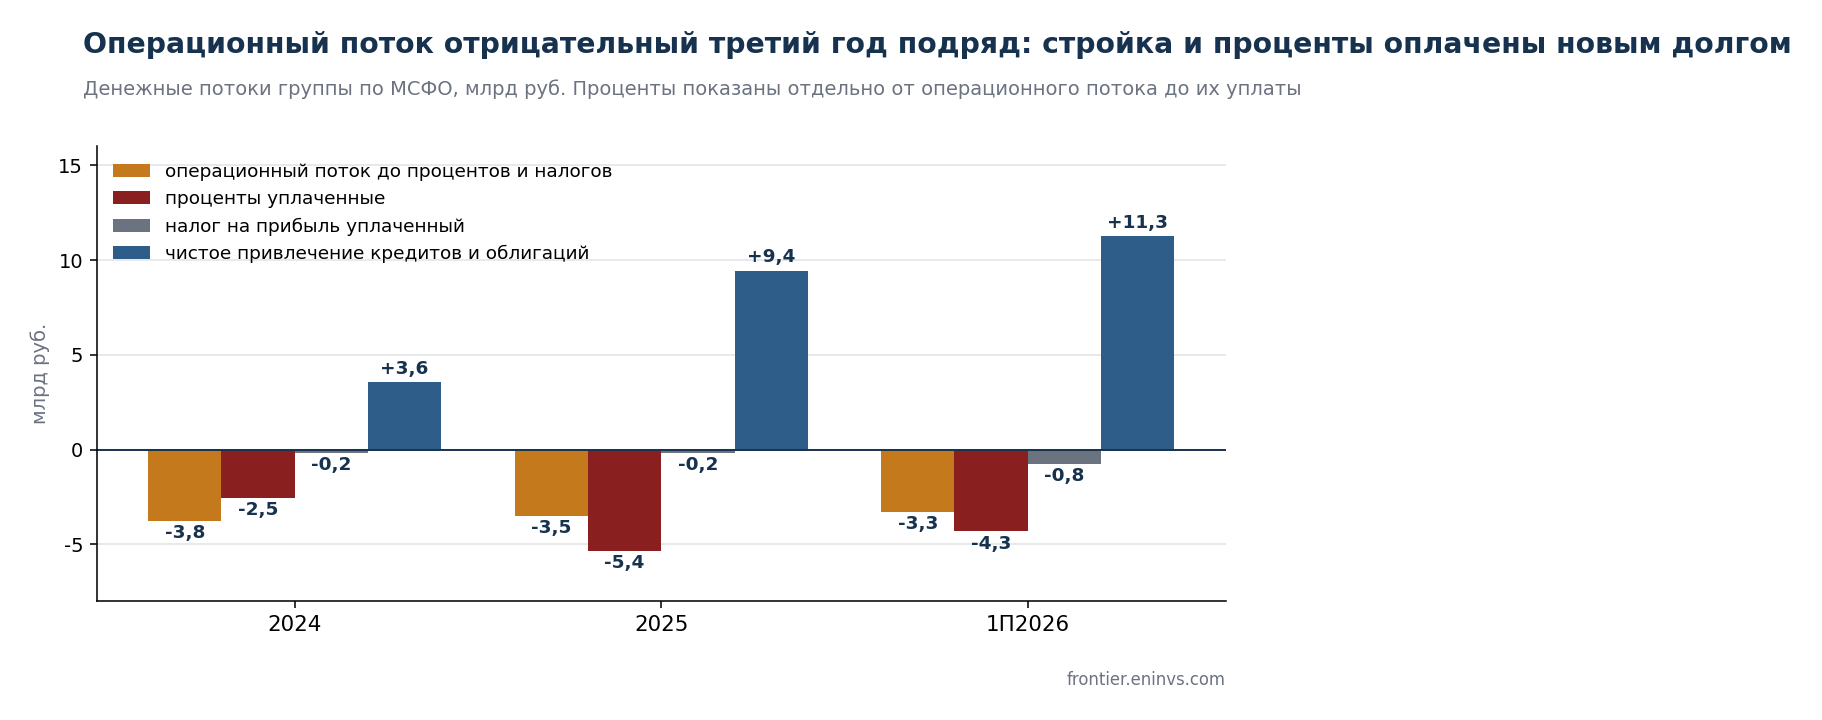
Расчёт авторов. За два с половиной года операционная деятельность забрала около 24 млрд руб. денег, и ровно столько же пришло чистым привлечением долга. Модель работает, пока банки продлевают проектные лимиты, а рынок покупает новые выпуски. Эту зависимость и оценивает доходность выше 40%.
Компания занимает под 25% и кредитует владельца под 16%, ещё 5,5 млрд ушли в авансы подрядчикам
Факт. За первое полугодие 2026 года группа выдала займов на 1,79 млрд руб. Из них 1,56 млрд получила материнская компания ООО "ОК-Финанс" по ставке ключевая ставка плюс 2% со сроком возврата 31 декабря 2026 года. На конец 2025 года такого займа не было вовсе. Общее сальдо расчётов с материнской компанией выросло с 0,69 до 2,96 млрд руб. Кроме займа, за ОК-Финанс числится 1,10 млрд руб. по предварительному договору купли-продажи ценных бумаг (на конец 2025 года было 0,71 млрд), хотя в графе сделок за полугодие по этой строке пусто. Какие это бумаги, в отчётности не сказано. Ещё 0,65 млрд приходится на договоры цессии.
Факт. Авансы, выданные подрядчикам и поставщикам, выросли с 11,57 до 17,10 млрд руб., то есть на 5,53 млрд за полугодие. Из них 14,13 млрд относится к жилищному строительству. Параллельно выросли активы по договорам, с 17,89 до 22,41 млрд руб. Часть в 8,61 млрд относится к договорам с эскроу и закроется при вводе домов. Другая часть в 13,22 млрд относится к инвестиционным договорам, расчёты по которым, по данным отчётности, приходятся на первое полугодие 2027 года и могут проходить зачётом встречных требований по подряду.
Что здесь важно. Компания занимает у рынка под 25% годовых и больше, а собственнику даёт под 16%. На займе в 1,56 млрд руб. группа теряет около 9 процентных пунктов, то есть примерно 0,14 млрд руб. в год. Если считать все 2,96 млрд, которые сейчас числятся за материнской компанией, по стоимости облигационного долга, они обходятся группе около 0,7 млрд руб. в год. Проценты при этом начисляются только на заём, это около 0,25 млрд. Недополученные 0,4-0,5 млрд руб. в год составляют почти половину скорректированной прибыли за последние 12 месяцев (расчёт авторов). Важнее сам сигнал. Компания с отрицательным операционным потоком, 975 млн руб. на счетах и офертой на 750 млн в сентябре выводит деньги владельцу, и эти деньги оказываются вне группы, из которой платят по облигациям. Займа не было на конец 2025 года, а вернуть его нужно до 31 декабря 2026 года. Возврат в срок станет проверкой, если же заём продлят, это стоит считать негативным сигналом. Растущие авансы и активы по договорам добавляют проблему с другой стороны. Это выручка и активы, которые ещё не превратились в деньги.
Аудитор второй отчёт подряд с оговоркой: 1,9 млрд от продажи долей отражены в выручке, а не в капитале
Факт. Аудитор группы, ООО "Международный консультативно-правовой центр", в заключении по отчётности за 2025 год выразил мнение с оговоркой. В выручке отражены доходы от продажи долей в дочерних компаниях без потери контроля на 1,89 млрд руб., что противоречит стандарту МСФО 10. По правилам такие операции отражаются в капитале, а не в выручке и прибыли. С исправлением выручка 2025 года уменьшилась бы с 25,0 до 23,1 млрд руб., а чистая прибыль с 2,25 до 0,38 млрд.
Факт. В заключении по обзорной проверке за первое полугодие 2026 года та же оговорка повторена к сравнительным данным за первое полугодие 2025 года на сумму 1,53 млрд руб. С её учётом прибыль первого полугодия 2025 года превращается в убыток около 0,53 млрд. В отчётности за первое полугодие 2026 года аналогичная сделка на 130 млн руб. уже отражена корректно, в финансовой деятельности.
Продажи долей продолжаются. В презентации с Дня инвестора компания называет продажу долей в своих застройщиках с сохранением контроля (финансовый девелопмент) регулярным инструментом финансирования, в 2025 году так проданы доли в Cosmos Hotel в Железноводске и Апри Петергоф. По спорным сделкам 2025 года деньги в основном пришли, 1,63 млрд руб. Но за покупателями долей числится ещё 1,0 млрд беспроцентной задолженности со сроком оплаты 30 июня 2027 года, а в первом полугодии 2026 года появилось сальдо 1,12 млрд по продаже долей организациям, которые компания относит к связанным сторонам.
Расчёт авторов. С поправкой на оговорку чистая прибыль за последние 12 месяцев составляет около 1,03 млрд руб. вместо заявленных 1,39 млрд. Сумма невелика, но повторяющаяся оговорка по одному и тому же вопросу означает, что компания и аудитор расходятся в трактовке сделок с долями дочерних компаний уже второй отчётный период.
Облигации выпускает холдинг с капиталом 2,3 млрд, поручившийся за проектные кредиты своих застройщиков на 37 млрд
Факт. Эмитент облигаций, ПАО "АПРИ", по ЕГРЮЛ занимается деятельностью холдинговых компаний. Стройку ведут отдельные специализированные застройщики, на них же оформлены проектные кредиты. По собственной отчётности РСБУ за первое полугодие 2026 года ПАО показало убыток 1,35 млрд руб. против прибыли 0,45 млрд годом ранее. Собственный капитал сократился с 3,70 млрд на конец 2025 года до 2,35 млрд на 30 июня. Поручительства и залоги ПАО перед банками составляют 36,76 млрд руб., все они выданы за специализированных застройщиков группы. Заёмные средства самого ПАО составляют 19,65 млрд руб.
Факт. Обеспечением по проектному финансированию выступают залоги земельных участков площадью 104,85 га, доли двенадцати дочерних застройщиков, готовые квартиры в сданных домах, а также залог 225 млн акций ПАО "АПРИ", принадлежащих материнской компании ООО "ОК-Финанс". Отдельно даны поручительства самого ПАО "АПРИ" и физических лиц из числа бенефициаров и менеджеров группы.
Что это значит. Облигации не обеспечены и по очерёдности уступают банкам, у которых есть залоги и поручительство эмитента. Держатель облигаций получает то, что остаётся после расчётов с банками.
Операционно компания сильна, продажи выросли в полтора раза, но регион затоварен
Факт. За первое полугодие 2026 года АПРИ продала 72,62 тыс. кв. м, на 48% больше, чем годом ранее, на сумму 11,10 млрд руб., рост в деньгах составил 54%. Средняя цена реализации выросла на 4,2%, до 152,8 тыс. руб. за кв. м. Доля сделок с ипотекой достигла 83%, причём в первом квартале она была 88%, а во втором 74%. Введено 37,46 тыс. кв. м, объём текущего строительства составляет 370,61 тыс. кв. м. Основной прирост дали проекты Притяжение и вторая очередь ТвояПривилегия в Челябинске.
Отраслевой контекст. Ключевая ставка Банка России сейчас 14% против 14,25% на конец июня. Ипотека остаётся дорогой, а условия семейной программы ужесточили с февраля 2026 года. В Челябинской области объём нераспроданного жилья за год вырос примерно на 20%, до 24,9 тыс. лотов, это свыше 1,43 млн кв. м. Для застройщика, у которого основная часть стройки в одном регионе, затоваривание означает давление на цену и на скорость продаж, а значит и на скорость наполнения эскроу.
Отдельная деталь. Держатели облигаций могут добровольно направлять купоны на ипотеку или обменять пакет облигаций на квартиру со скидкой 7%, обязательства по выпускам компания платит деньгами.
Агентства держат BBB-: НКР ждёт роста долга до 7,2 EBITDA, но и улучшения покрытия процентов
Факт. НКР 3 августа 2026 года подтвердило кредитный рейтинг BBB-.ru со стабильным прогнозом. В обосновании сказано, что отношение совокупного долга к OIBDA с корректировкой на эскроу составило 5,3 по итогам 2025 года, а в 2026 году агентство ждёт роста показателя до 7,2 из-за увеличения долга. Покрытие процентов снизилось с 2,9 в 2024 году до 1,9 в 2025 году. Доля собственного капитала в активах равна 12%. Агентство прямо отмечает невысокое качество обслуживания долга и высокую долю заёмных средств. При этом НКР ждёт улучшения покрытия процентов до 2,2 в 2026 году и отмечает равномерный график погашений без пиков.
Факт. НРА подтвердило рейтинг BBB-|ru| со стабильным прогнозом 24 октября 2025 года и отметило отрицательный свободный денежный поток в 2023-2024 годах и за 12 месяцев до 30 июня 2025 года вместе с географической концентрацией бизнеса. Очередной пересмотр ожидается осенью 2026 года.
Как это читать. В ликвидность НКР включает не только деньги, но и неиспользованные лимиты банков и запасы жилья. Готовое жильё (7,23 млрд руб.) продаётся, но это разовый ресурс, и оно в залоге у банков.
Налоги и суды: недоимка 9,7 млн руб., картотеку проверить не удалось
Факт. По открытым данным ФНС на 1 августа 2026 года у ПАО "АПРИ" числится налоговая задолженность 9,72 млн руб. Основную часть составляет НДС на 8,72 млн, ещё 0,54 млн приходится на страховые взносы, 0,39 млн на налог на имущество, остальное на транспортный и земельный налоги. Для компании с 55 млрд долга сумма небольшая. Компания объясняет задолженность технической ошибкой при разноске платежа. Но недоимка повторяется: в апреле 2026 года за компанией числилось 140 млн руб. недоимки по налогу на прибыль, в мае 2025 года 60 млн.
Оговорка. Картотеку арбитражных дел проверить не удалось, она блокировала автоматические запросы. Существенных для финансового положения разбирательств компания в отчётности не видит.
На что смотреть дальше
- Итоги оферты 29 сентября. Сколько бумаг БО-002Р-03 предъявили из 750 млн и выполнила ли компания обещание выкупить всё. Раскрытие выйдет в конце сентября. Доля заметно выше августовских 4-7% будет означать, что держатели выходят при первой возможности.
- Зачёты по инвестиционным договорам. Срок расчётов по 13,2 млрд руб. стоит на первое полугодие 2027 года. Если эти активы продолжат расти быстрее выручки, значит, всё большую часть стройки компания оплачивает квартирами, а не деньгами.
- Отчётность за девять месяцев. Ключевые строки здесь остаток на эскроу, денежные средства, операционный поток до процентов и размер выданных авансов. Ввод объектов во втором полугодии должен развернуть эти цифры, иначе картина ухудшится.
- Новые размещения. За полугодие компания заняла облигациями 7,85 млрд руб. Новый выпуск при доходности рынка выше 40% ещё поднимет стоимость долга, а без размещений гасить облигации придётся из операционных денег.
- Фанпарк. Выборка 7,2 млрд руб. льготного кредита ВТБ, заявленного на ПМЭФ, для самого капиталоёмкого проекта группы.
- Возврат займа материнской компании. 1,56 млрд руб. ООО "ОК-Финанс" должна вернуть до 31 декабря 2026 года. Отчётность за 2026 год покажет, вернулись ли деньги в группу или заём продлили.
- Рейтинг НРА осенью. НРА должно пересмотреть рейтинг до конца октября, итог будет зависеть от динамики долговой нагрузки и от того, как пройдёт оферта 29 сентября.
Светофор: жёлтый
По нашей шкале АПРИ в жёлтой зоне. Проценты покрыты EBITDA лишь в 1,2-1,4 раза, долг к EBITDA 4,7 по EBITDA компании без вычета эскроу и 6,4 без капитализированных процентов, операционный поток отрицателен третий год, эскроу закрывают 14% проектных кредитов. До красного компания не дотягивает. Все платежи идут в срок, у аудитора оговорка по одному вопросу, а не отказ от мнения, рейтинги BBB- без понижений, а 5,2 млрд руб. платежей по облигациям на ближайшие 12 месяцев покрываются вводом домов во втором полугодии и доступом к рынку.
- Переведёт в красный: неполный выкуп по оферте 29 сентября; понижение рейтинга; продление займа материнской компании вместо возврата к 31 декабря; рост зачётов и авансов без роста денег от продаж; погашения без новых размещений.
- Вернёт в зелёный: покрытие эскроу ближе к рыночным 66%, положительный операционный поток до процентов, возврат займа владельцу.
Итог: бумага для тех, кто считает вероятность рефинансирования, а не купон
АПРИ не выглядит компанией на грани. Она растёт быстрее рынка, держит место в тройке лидеров Челябинской области, продаёт больше метров и дороже, платит купоны в срок и не пропустила ни одной выплаты. Признаков подготовки к дефолту не видно ни в отчётности, ни в раскрытиях.
Жёсткой остаётся структура финансирования. Долг 55 млрд руб. при собственном капитале 9,1 млрд, деньги дольщиков закрывают 14% проектных кредитов, проценты около 8,6 млрд руб. в год оплачиваются новыми займами, а рыночная стоимость нового долга для компании начинается от 25%. Модель устойчива, пока продажи растут, банки дают финансирование и рынок облигаций открыт. Если одно из условий ухудшится, компании может понадобиться скорректировать финансовую стратегию, например продать часть активов или согласовать с держателями изменение графика платежей.
Поэтому доходность 40-50% годовых выглядит честной ценой, а не подарком. Длинные выпуски 2029-2031 годов остаются ставкой на то, что через два-три года компания сможет занять дешевле, чем сегодня, и что рынок жилья в Челябинской области переварит нынешнее затоваривание. Ближайшие данные для этой оценки дадут итоги сентябрьской оферты и отчётность за девять месяцев.
Источники и оговорки
- МСФО ПАО "АПРИ" за 2025 год и 1П2026 с заключениями МКПЦН, РСБУ ПАО за 1П2026, сообщения эмитента на e-disclosure.ru за июль-сентябрь 2026 года.
- Цены, обороты и графики платежей Мосбиржи (ISS) на 15.09 и 21.09.2026, сверка по Smart-Lab.
- Презентация ПАО "АПРИ" с Дня инвестора 19-20.09.2026 (ir.apri-group.ru).
- Посты IR-директора АПРИ в его Telegram-канале АПРИномика от 16, 17, 18 и 21.09.2026.
- Пресс-релизы компании от 17.07 и 28.08.2026, релизы НКР от 03.08.2026 и НРА от 24.10.2025, данные ФНС, ДОМ.РФ и ЕИСЖС.
Поддержите лайком/подпиской и тп если такое полезно! Разборы других эмитентов и еженедельная аналитика – в телеграм-канале Усиленные Инвестиции @eninv, расширенные карточки всех эмитентов – на портале.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в [Усиленные Инвестиции](https://t.me/eninv), и мы оперативно исправим.
Разбор подготовлен Усиленными Инвестициями по публичной отчётности эмитента, раскрытиям на e-disclosure и данным Московской биржи на 16.09.2026, обновлён 21.09.2026. Пометка "расчёт авторов" означает нашу оценку по методике портала, а не данные компании. Не является индивидуальной инвестиционной рекомендацией.