АПРИ: ближайший год закрыт кассой, но долг растёт быстрее EBITDA – 6,3x по LTM и стенка 2,6 млрд в августе 2028
Усиленные ИнвестицииЧелябинский застройщик АПРИ (ПАО, 14 выпусков облигаций на 15,4 млрд руб., рейтинги BBB-|ru| НРА и BBB-.ru НКР) – самая обсуждаемая бумага в комментариях к нашему конспекту эфира БКС. Короткий вердикт: ближайшие 12 месяцев компания проходит – платежей по облигациям 5,1 млрд при кассе 6,0 млрд и офертах ещё до 1,8 млрд, а вот структурный риск переехал в 2027-2028 годы: чистый долг вырос до 53 млрд, нагрузка 6,3x EBITDA, покрытие процентов 1,4x. Это бумага для маленькой доли, как и говорит Антон Куликов в эфире: не больше 1% портфеля на выпуск и 10% на эмитента.
Карточка эмитента на портале с финансами по периодам, нашим кредитным анализом и всеми выпусками: АПРИ. Ниже – расчёты Усиленных Инвестиций по МСФО и РСБУ эмитента, графику платежей MOEX и раскрытиям; там, где цифра – оценка авторов, это помечено.
Главный вопрос держателя: чем платить в ближайшие 12 месяцев – ответ "есть чем", с оговоркой про оферты
Факт. По графику MOEX с сентября 2026 по август 2027 АПРИ должна выплатить около 3,6 млрд купонов и 1,6 млрд амортизаций, всего 5,1 млрд руб. Купоны идут ровно, 0,27-0,33 млрд в месяц, амортизации по 0,25 млрд почти каждый месяц до июня 2027. Отдельно стоят оферты: 29.09.2026 по выпуску 2Р3 на 750 млн, 24.02.2027 по 2Р5 на 142 млн, в августе-сентябре 2027 по 2Р10 и 2Р9 на 1,5 млрд. Оферта – верхняя граница: эмитент сам назначает новый купон и обычно удерживает большую часть выпуска.
Факт. Денег на счетах головной компании на 31.12.2025 по РСБУ – 6,0 млрд руб., покрытие годовых платежей 1,18x. Со слов Куликова на середину года кэш был около 1 млрд плюс 1,5 млрд задолженности акционеров перед компанией, и это те самые 2,5 млрд от размещения в апреле, из-за которого бумаги тогда падали. В августе прошли две оферты на 800 млн, к выкупу предъявили только 6%, около 50 млн, купон по последней снижен с 30,5% до 25,5%.
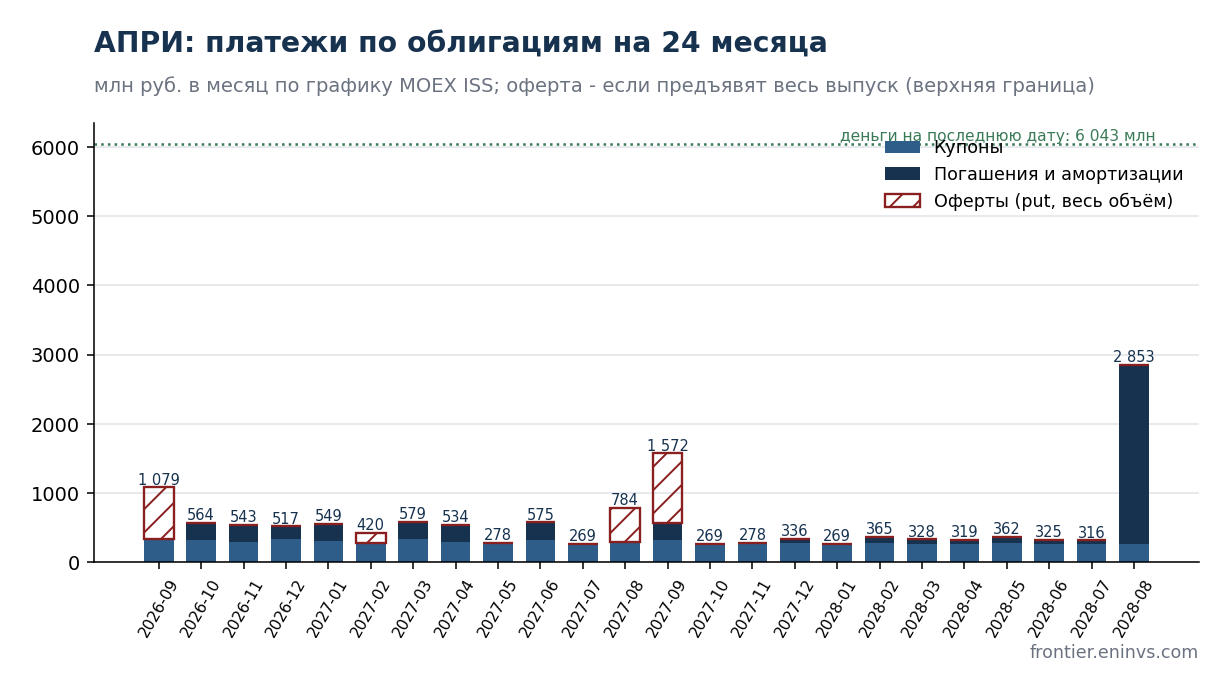
Расчёт авторов. Даже если предъявить целиком оферту 2Р3 в сентябре, годовая потребность вырастает до 5,9 млрд против 6,0 млрд кассы на конец года, то есть запас исчезает, и дальше всё держится на раскрытии эскроу по вводимым домам во втором полугодии. Компания сама заявила о существенном притоке ликвидности от ввода объектов, но это прогноз менеджмента, а не факт.
Долг растёт быстрее бизнеса: за два с половиной года чистый долг с 17 до 53 млрд, нагрузка 6,3x
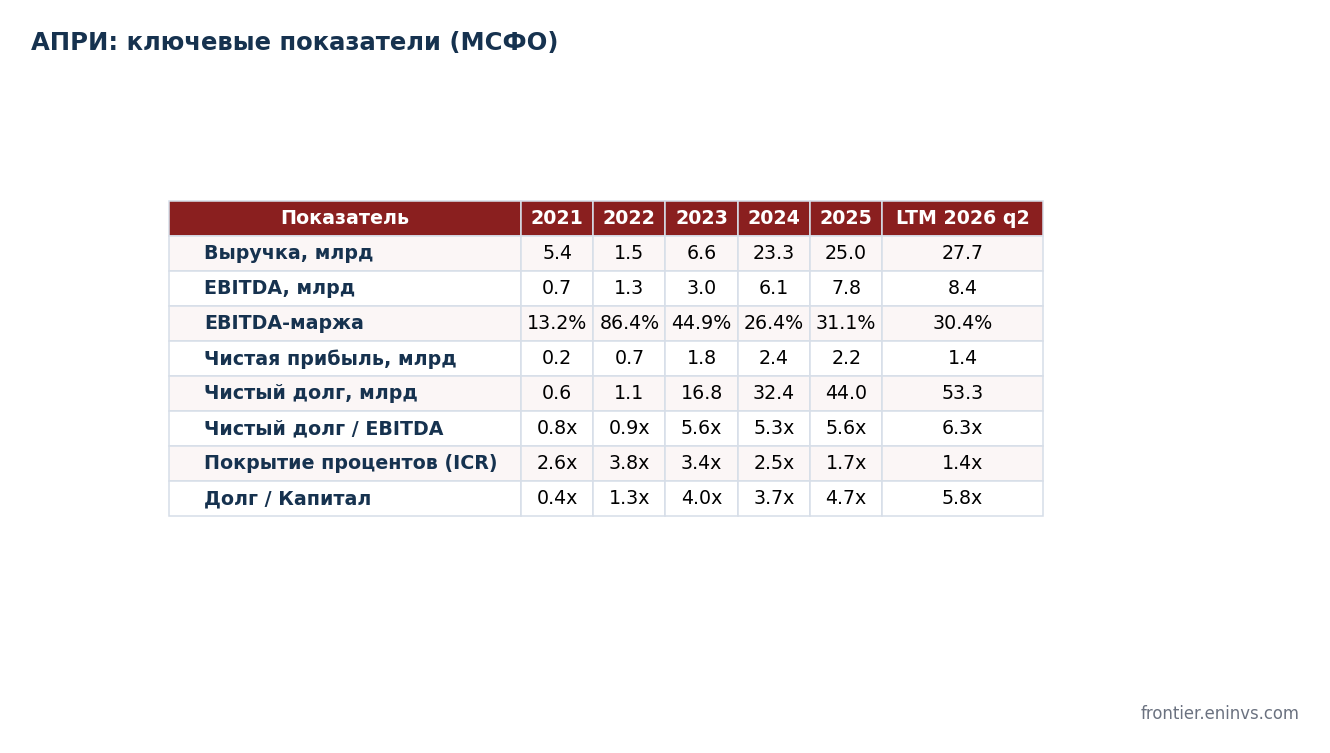
Факт. Чистый долг по МСФО: 16,8 млрд на конец 2023, 32,4 на конец 2024, 44,0 на конец 2025 и 53,3 млрд на 30.06.2026. EBITDA за тот же срок выросла с 3,0 до 8,4 млрд по LTM, поэтому отношение застряло в диапазоне 5,3-6,3x. Долг к капиталу 5,8x. Покрытие процентов EBIT сжалось с 3,4x в 2023 до 1,4x по LTM, во втором квартале 2026 компания показала чистый убыток 0,5 млрд при выручке 5,4 млрд.
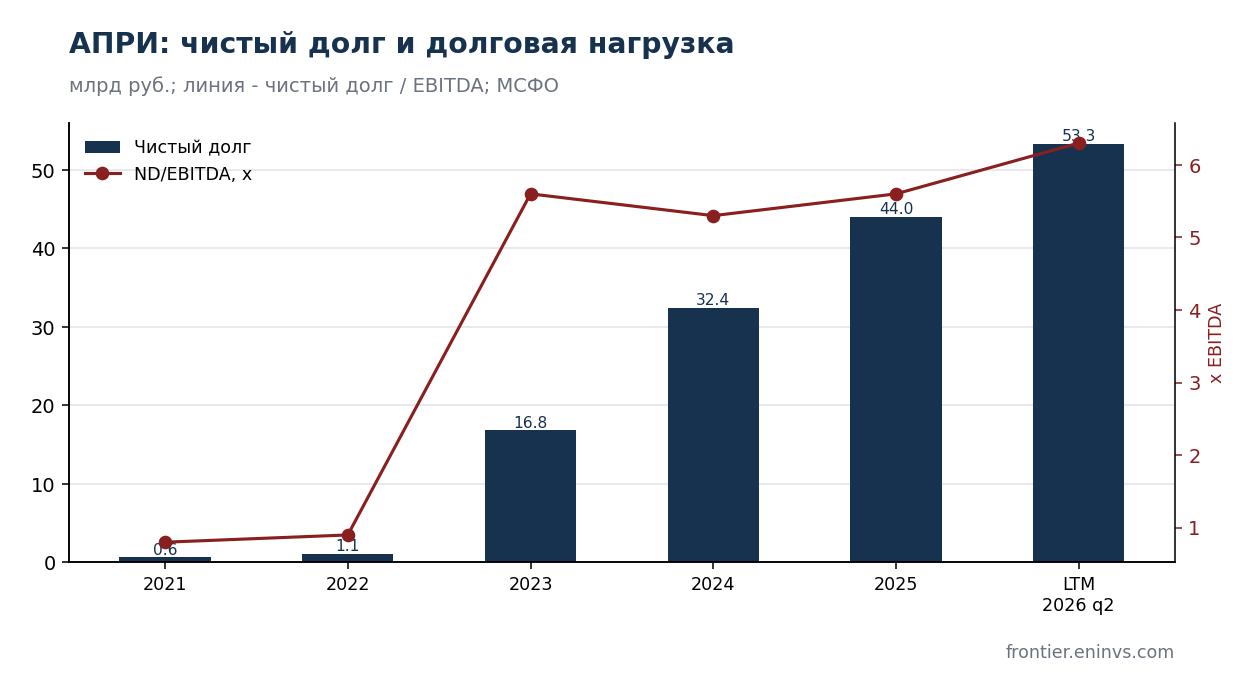
Оговорка. Для застройщика валовой чистый долг завышает картину: часть кредитов – проектное финансирование под эскроу, которое гасится при раскрытии счетов. У Самолёта и Брусники после вычета эскроу нагрузка падает вдвое. По АПРИ такой расчёт мы не показываем, потому что отчётность компании выложена сканами и остатки на эскроу из неё не извлечены. Свободный денежный поток отрицательный шесть кварталов подряд, минус 5,1 млрд во втором квартале 2026, то есть стройка идёт на заёмные деньги.
Бизнес растёт и держит маржу 30%, проблема не в операционке, а в цене денег
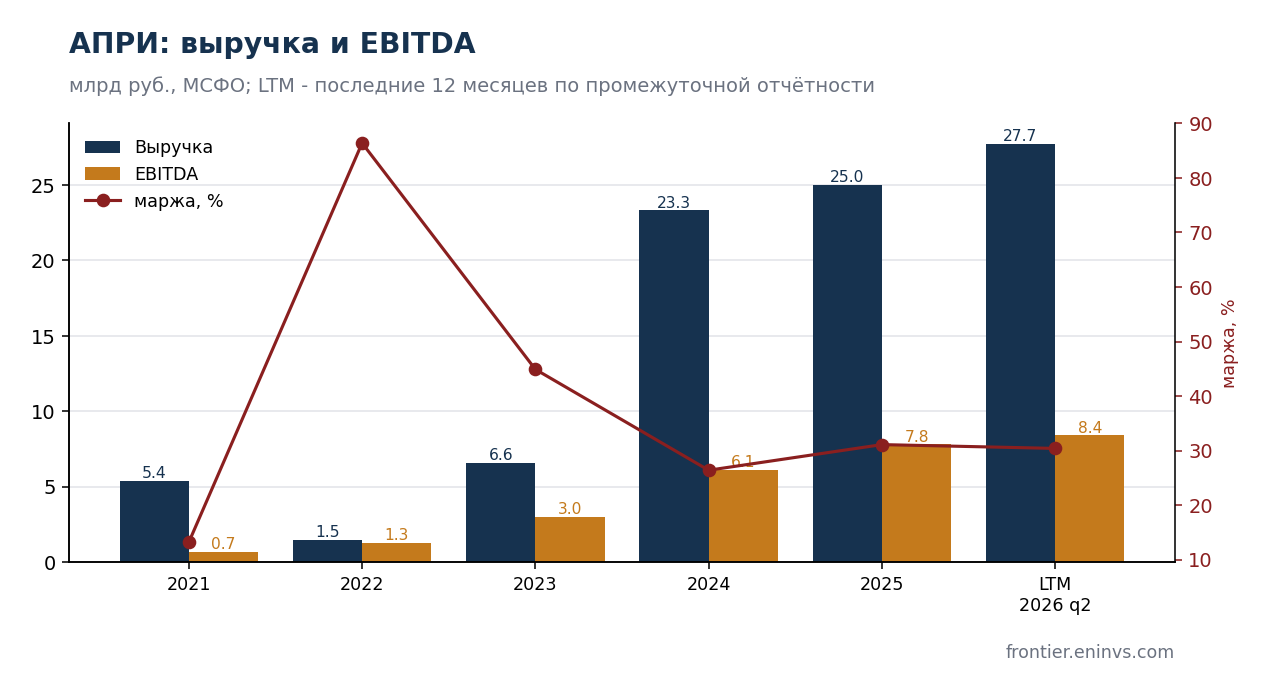
Факт. Выручка LTM 27,7 млрд (+23% год к году во втором квартале), EBITDA 8,4 млрд, маржа 30%. По кварталам бизнес неровный: 2,3 млрд EBITDA в первом квартале 2026 и 1,2 млрд во втором. Со слов Куликова отчётность за полугодие нейтральная с позитивными нотками: аудитор убрал разовые статьи доходов, и компания всё равно вышла в прибыль, тогда как у Самолёта, ЛСР и Эталона убытки; продажи второго квартала лучше его ожиданий. Дорогие займы 2025 года от МФО под 40% и выше погашены, готовая недвижимость на балансе сократилась с 8 с лишним до 7 с лишним млрд, ВТБ открыл лимит на проект фанпарка.
Рынок уже ценит риск: 33-41% доходности и премия к ОФЗ 1600-2300 б.п. на длинных выпусках
Факт. Короткий 2Р1 с погашением 03.11.2026 торгуется по номиналу с доходностью 24%. Всё, что длиннее 2027 года, стоит 88-93% номинала: 2Р8 даёт 37,6% к погашению в январе 2029, 2Р14 на 5 млрд – 33,5% к марту 2031, 2Р9 и 2Р10 к офертам 2027 года – 39-41%. Премия к ОФЗ по фиксам 1600-2300 базисных пунктов – это уровень, где рынок закладывает заметную вероятность реструктуризации, а не BBB-.
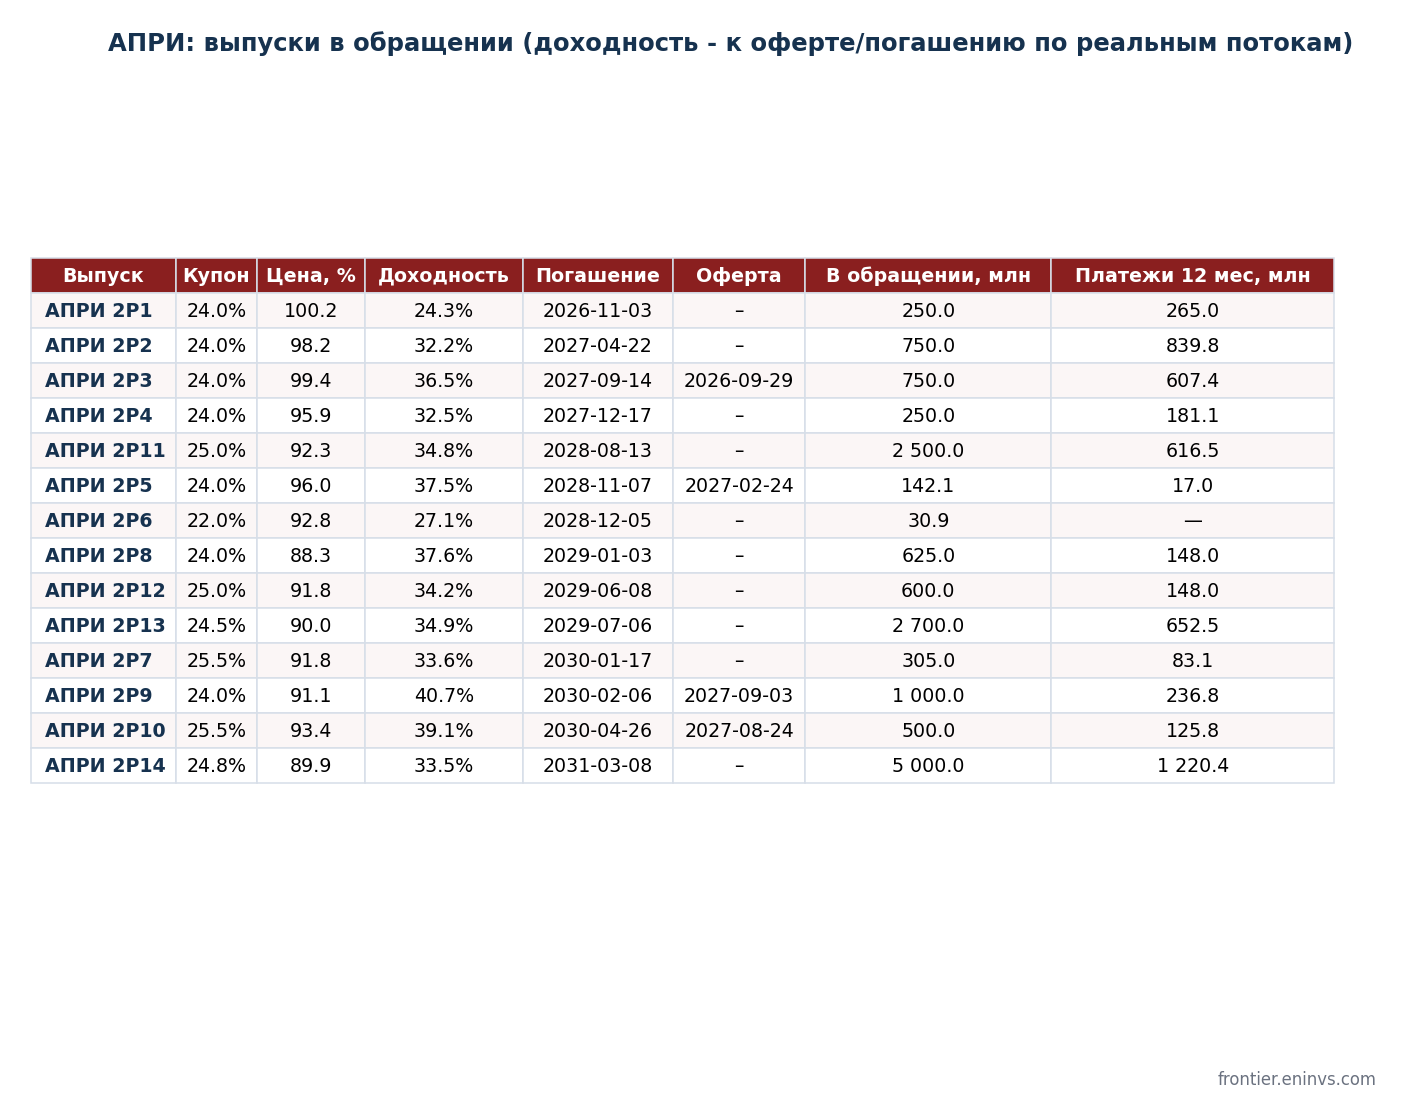
Расчёт авторов. Из 15,4 млрд облигационного долга 2,6 млрд приходится на один месяц – август 2028, когда гасится 2Р11 на 2,5 млрд. К этому моменту компании нужно либо накопить кэш из раскрытия эскроу, либо рефинансироваться, и при текущих 34% доходности вторичного рынка новый выпуск обойдётся дороже нынешних купонов 24-25,5%.
Что может пойти не так и на что смотреть в ближайшие месяцы
- Оферта 29.09.2026 по 2Р3 на 750 млн – первый тест после снижения купона до 25,5%. Если предъявят существенно больше 6%, как в августе, запас ликвидности уйдёт.
- Раскрытие эскроу во втором полугодии – единственный источник, способный развернуть отрицательный денежный поток. Проверять по отчёту за 9 месяцев и по вводу домов в Челябинске, Екатеринбурге и на острове Русском.
- Формальные сигналы – налоговая задолженность 9,7 млн руб. по данным ФНС и три неустранённых нарушения раскрытия по индексу Московской биржи. Суммы небольшие, но для эмитента с 15 млрд долга это признак ручного управления ликвидностью.
- Рефинансирование 2028 – 2,6 млрд в августе 2028 при доходностях 34% на вторичке.
Итог: держать можно только маленькой долей и только в коротких выпусках
Ближайший год АПРИ закрывает: касса и оферты с низким предъявлением дают запас, бизнес прибыльный, аудитор отчётность почистил. Но модель роста на заёмные деньги при ставке 14% и продажах, зависящих от ипотеки, оставляет нагрузку 6x и покрытие 1,4x, и рынок это видит в доходностях 33-41%. Разумная позиция та же, что озвучил Куликов: не больше 1% на выпуск, предпочтение бумагам с погашением или офертой до конца 2027 года, где риск ограничен календарём, а не прогнозами застройщика. Длинные выпуски 2029-2031 годов – ставка на успешное рефинансирование, за которую платят 34-38% годовых.
Источники и оговорки
- Консолидированная МСФО ПАО АПРИ за 2021-2025 и 1П2026 (e-disclosure), РСБУ головной компании из ГИР БО ФНС.
- График купонов, амортизаций и оферт – MOEX ISS (bondization), котировки – закрытие MOEX на 03.09.2026.
- Эфир БКС с Антоном Куликовым от 01.09.2026 – позиция спикера приведена с указанием источника.
- Открытые данные ФНС по налоговой задолженности, индекс нарушений раскрытия Московской биржи.
Поддержите лайком/подпиской и тп если такое полезно! Разборы других эмитентов и еженедельная аналитика – в телеграм-канале Усиленные Инвестиции @eninv, расширенные карточки всех эмитентов – на портале.
Разбор подготовлен Усиленными Инвестициями по публичной отчётности эмитента, раскрытиям на e-disclosure и данным Московской биржи. Пометка "расчёт авторов" означает нашу оценку по методике портала, а не данные компании. Не является индивидуальной инвестиционной рекомендацией.